
Существует ли еще январский эффект?
Январский эффект — это историческая закономерность, при которой акции, особенно небольших компаний и бумаг, которые падали в предыдущем году, демонстрировали необычно сильную доходность около смены года. Эффект хорошо задокументирован на старых данных, но более поздние исследования показали, что он слабее и менее стабилен.
Январский эффект — это историческая закономерность, при которой акции, особенно небольших компаний и бумаг, которые падали в предыдущем году, демонстрировали необычно сильную доходность около смены года. Эффект хорошо задокументирован на старых данных, но более поздние исследования показали, что он слабее и менее стабилен. Это по-прежнему полезный урок из истории рынка, а не надежная торговая стратегия, привязанная к календарю.
Исходная аномалия была более конкретной, чем «акции растут в январе»
Популярная версия гласит, что январь — хороший месяц для акций.
Академическая версия уже.
Исследования показали, что необычно сильная доходность в январе была сосредоточена в акциях компаний меньшей капитализации и в бумагах, которые показали плохие результаты до конца года. Обзор этой аномалии, выполненный Ричардом Талером в 1987 году, описывал мелкие фирмы и бумаги-аутсайдеры прошлого периода как особенно важные для этой закономерности.
Это важно, потому что общерыночный январский рост — не то же самое, что классический январский эффект.
Аномалия касалась поперечного среза доходностей: того, какие типы акций показывали необычно хорошие результаты, а не просто того, закрыл ли S&P 500 месяц в плюсе.
Продажи для фиксации налоговых убытков — одно из основных объяснений
Распространенное объяснение начинается в декабре.
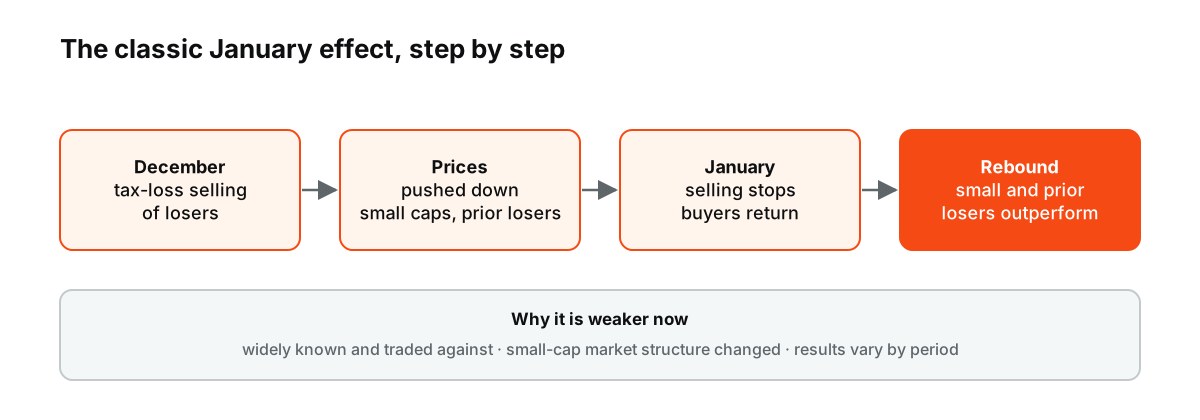 Рисунок: классическое объяснение. Эффект всегда касался небольших компаний и бумаг-аутсайдеров, а его размер менялся в разные периоды.
Инвесторы могут продавать убыточные позиции до конца года, чтобы зафиксировать налоговые убытки. Такое давление продаж может опустить и без того слабые бумаги еще ниже, особенно у компаний меньшего размера и с меньшей ликвидностью.
Как только календарь переворачивается, налогово мотивированное давление исчезает. Инвесторы могут выкупать позиции обратно, или на рынок могут прийти новые покупатели.
Результатом может стать январский отскок.
Это объяснение привлекательно, потому что оно предлагает механизм, а не простое совпадение.
Однако оно не полное. Налоговые системы различаются от страны к стране, институциональные инвесторы сталкиваются с разными ограничениями, а эффект проявлялся и в условиях, где одних только продаж для фиксации налоговых убытков недостаточно, чтобы все объяснить.
Window dressing может добавлять еще одно искажение на конце года
Профессиональные управляющие портфелями также отчитываются перед клиентами и регуляторами.
Управляющий может не желать показывать портфель, полный самых неприглядных потерь года. Продажа таких бумаг до даты отчетности и последующее восстановление позиций может создавать еще один источник временного давления.
Опять же, этот механизм должен быть наиболее сильным в менее ликвидных бумагах, где умеренный поток ордеров оказывает большее влияние на цену.
Это согласуется с исторической концентрацией январского эффекта в акциях небольших компаний.
Но напрямую измерить window dressing трудно, поэтому это объяснение скорее наводящее на мысль, чем окончательное.
Эффект стал достаточно известным, чтобы разрушить сам себя
У рыночной аномалии странный жизненный цикл.
Сначала исследователи ее документируют. Затем о ней узнают инвесторы. Затем капитал пытается на ней заработать. Если аномалию легко торговать, цены могут подстроиться раньше, и преимущество может уменьшиться.
Именно поэтому более поздние исследования спрашивают, пережил ли январский эффект собственную известность.
Исследование 2009 года, изучавшее эффект малых фирм и января, показало, что январская доходность менялась в разных подпериодах, и проверяло, ослабили ли аномалию обучение инвесторов и арбитраж. Результаты не подтвердили простую историю о том, что эффект полностью исчез, но они показали, что его величина не была стабильной.
Это правило стало труднее описать, чем его заголовок.
Структура рынка небольших компаний изменилась
Сегодняшний рынок небольших компаний — не тот, что был в 1970-х.
Структура владения акциями другая. Индексные фонды и ETF создают новые торговые потоки. Электронное исполнение сократило некоторые трения. Информация распространяется быстрее. Инструменты управления портфелем с учетом налогов стали более доступными.
Все эти изменения могут уменьшить временные ценовые искажения, которые помогали создавать календарные аномалии.
В то же время акции небольших компаний по-прежнему могут быть менее ликвидными и более чувствительными к потокам, чем акции крупнейших компаний.
Механизм ослаб, но не исчез из списка того, что стоит измерять.
Январь может быть положительным по совершенно не связанным причинам
Предположим, что в декабре Федеральная резервная система смягчает позицию, доходность облигаций падает, и инвесторы входят в январь, ожидая более сильного роста.
Акции могут вырасти.
Называть это январским эффектом значит путать макродвижение с сезонной аномалией.
Та же проблема возникает и в обратную сторону. Январская распродажа, вызванная опасениями по поводу рецессии, не доказывает, что исторического эффекта никогда не существовало.
Календарные закономерности — это небольшие эффекты, лежащие под гораздо более мощными силами.
Чистый анализ должен учитывать эти силы, а не рассматривать каждую январскую доходность как довод за или против аномалии.
«В этом году сработало» — слабый тест
Десять или двадцать торговых дней мало что говорят о явлении, изучаемом на протяжении десятилетий.
Корректный тест задает вопросы:
- Статистически значима ли разница в средней доходности?
- Концентрируется ли эффект в мелких компаниях и бывших аутсайдерах?
- Сохраняется ли он после учета транзакционных издержек?
- Сохраняется ли он вне исходной выборки?
- Остается ли результат после контроля других календарных эффектов?
- Ослабла ли его величина после публикации?
Эти вопросы менее захватывающие, чем проверка того, вырос ли индекс в первую неделю января. Но они гораздо ближе к тому, что на самом деле утверждает аномалия.
Простой пример показывает, почему средние могут вводить в заблуждение
Представьте десять январских периодов со следующей упрощенной доходностью малых акций:
+8%, -3%, +7%, +2%, +9%, -5%, +6%, +1%, -2%, +7%
Среднее значение положительное и выглядит впечатляюще.
Но три января отрицательны, и результат может определяться несколькими необычно сильными годами. Если игнорировать торговые издержки, волатильность и доходность, доступную по широкому индексу, кажущееся преимущество может выглядеть полезнее, чем было на самом деле.
Сезонность — это распределение, а не купонная выплата.
Январский эффект теперь полезнее как диагностический инструмент
Лучшее применение аномалии — не предполагать, что январь обязательно будет сильным.
Важнее искать механизмы, которые выделили исследования:
- налоговые продажи в конце года;
- необычную слабость мелких бумаг-аутсайдеров прошлого года;
- низкую ликвидность;
- резкие развороты в первые торговые недели;
- изменения относительной силы малой капитализации.
Если этих условий нет, историческая метка имеет меньше оснований быть важной.
Если они присутствуют, закономерность может помочь описать динамику потоков, не делая вид, что календарь вызывает движение.
Аномалия сохранилась скорее в учебниках, чем в простых торговых правилах
Январский эффект остается важным, потому что помог оспорить идею о том, что легко наблюдаемых закономерностей доходности не должно существовать на эффективных рынках.
Он также показывает, что часто происходит после того, как аномалия становится известной: эффект меняется, рынок меняется, и исходное однострочное правило становится менее надежным.
Так существует ли еще январский эффект?
Части лежащего в основе сезонного поведения еще могут проявляться, особенно в мелких и подешевевших акциях. Доказательства слишком нестабильны, чтобы считать сам январь автоматическим сигналом. Аномалия убедительнее как часть истории рынка, чем как календарный приказ.
Малая капитализация и Russell 2000
Поскольку исходный январский эффект был сильнее всего в небольших компаниях, инвесторы часто ищут его в индексах малой капитализации, таких как Russell 2000. В некоторые годы малые компании опережали крупные в начале января, что согласуется с возвратом покупок после налоговых продаж с фиксацией убытков в конце года. Во многих последних годах эта закономерность была слабой или отсутствовала, а результаты малой капитализации зависели гораздо больше от процентных ставок и экономики. См. Russell 2000 vs S&P 500.
Новогоднее ралли
Январский эффект часто обсуждают вместе с «ралли Санта-Клауса» — тенденцией акций расти в последние торговые дни декабря и первые дни января. Объемы торгов в праздники низкие, что может усиливать движения в любом направлении. Как и январский эффект, новогоднее ралли появляется в длинных средних, но ненадежно в каждом отдельном году.
За пределами США
Исследователи находили январские закономерности и на других рынках, но их сила зависит от местных налоговых годов и структуры рынка. В странах, где налоговый год не заканчивается в декабре, налоговое давление продаж приходится на другое время. Такая вариативность поддерживает идею, что налоговые правила играют роль в эффекте там, где он существует.
Для трейдеров CFD
Для тех, кто торгует CFD на индексы или акции, такая сезонная тенденция слишком слабая и непоследовательная, чтобы служить самостоятельным основанием для позиции. На практике важнее тонкая ликвидность в праздничные дни, более широкие спреды и риск гэпов после Нового года. Сезонные закономерности могут быть частью общего фона наряду с процентными ставками, прибылями и оценками. См. как работают CFD на фондовые индексы и что движет фондовыми индексами.
Распространенные неверные трактовки
- Считать один сильный январь доказательством того, что эффект вернулся.
- Предполагать, что эффект относится к крупным компаниям.
Январь как барометр
Связанная поговорка гласит: как пойдет январь, так пойдет и год. Растущий январь сигнализирует о хорошем годе, падающий — о слабом. Идея привлекает внимание, потому что доходности января и доходности за весь год часто имеют одинаковое направление, но отчасти это объясняется тем, что рынок в большинстве лет растет, а январь входит в измеряемый год. Слабые январи многократно сменялись сильными годами. Барометр лучше воспринимать как любопытный факт, а не как прогноз, поскольку процентные ставки, прибыли и экономика определяют итоги года гораздо сильнее, чем его первый месяц. Относитесь к этому очень скептически.
Часто задаваемые вопросы
Существует ли еще январский эффект?
Исследования показывают, что после того как эффект стал широко известен, он заметно ослаб, особенно в крупных компаниях.
Что его вызывает?
Наиболее распространенные объяснения: продажи убытков для налоговых целей в конце года и «оконный дрессинг» фондов, а в январе покупки возобновляются.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.