
Почему рецессии и падение акций не всегда совпадают
Рецессии и падение фондового рынка не совпадают аккуратно, потому что измеряют разные вещи на разных временных шкалах.
Рецессии и падение акций не совпадают аккуратно, потому что измеряют разные вещи на разных временных шкалах. Рецессия описывает широкое снижение текущей экономической активности. Цены акций учитывают ожидаемые будущие прибыли и процентные ставки. Акции могут упасть до начала рецессии, достичь дна во время неё или вырасти, пока экономические данные всё ещё ухудшаются.
Фондовый рынок пытается заложить в цену следующие несколько лет
Цена акции отражает приведённую стоимость ожидаемых будущих денежных потоков.
Поэтому рынок по своей природе ориентирован на будущее. Инвесторы постоянно пересматривают предположения о выручке, марже, стоимости финансирования и доходности, которую они требуют за принятие риска.
Экономические данные устроены иначе. Занятость, производство и доходы в основном описывают то, что уже произошло.
Когда инвесторы убеждаются, что рецессия приближается, цены акций могут упасть за несколько месяцев до того, как экономика в целом начнёт сокращаться. Когда же рецессия становится очевидной, рынок, возможно, уже задаёт новый вопрос: насколько глубокой она будет и что будет после неё?
Это несоответствие создаёт странную картину: акции растут, в то время как текущие экономические новости по-прежнему неутешительны.
Даты рецессий намеренно устанавливаются задним числом
В США Национальное бюро экономических исследований (NBER) ведёт широко используемую хронологию пиков и спадов делового цикла.
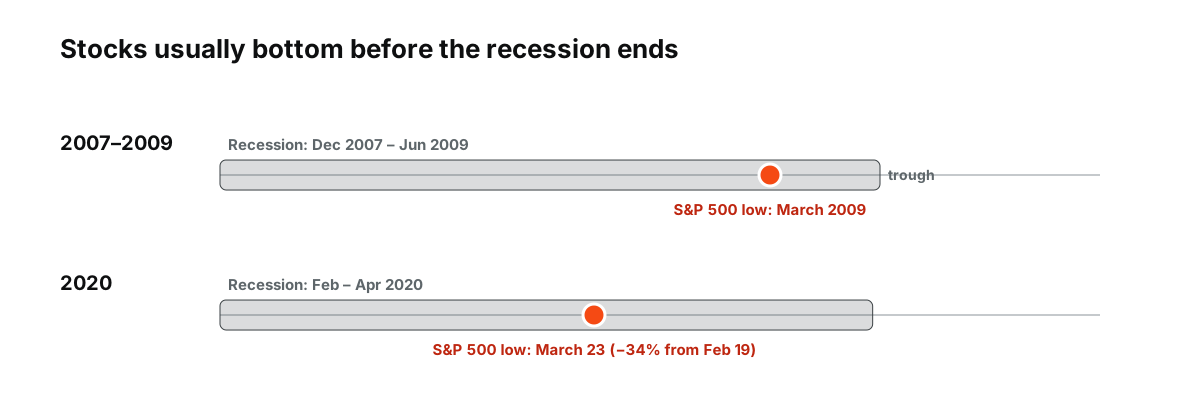 Рисунок: в обоих случаях акции достигли дна до окончания рецессии. Даты рецессий: NBER; минимумы индексов: S&P Dow Jones Indices.
NBER не объявляет рецессию в тот момент, когда появляется слабый показатель. Бюро ждёт, пока не накопится достаточно доказательств существования значительного спада, охватившего всю экономику.
Это делает хронологию надёжной для истории и неудобной для определения рыночных точек входа в реальном времени.
Например, NBER впоследствии установило, что рецессия 2007–2009 годов началась в декабре 2007 года и закончилась в июне 2009 года. Индекс S&P 500 достиг минимума во время финансового кризиса в марте 2009 года, за несколько месяцев до экономического дна.
Рынок развернулся первым, потому что закладывал в цену будущую стабилизацию, а не потому что рецессия уже завершилась.
2020 год сжал несоответствие по времени до нескольких недель
Пандемия дала необычно наглядный пример.
По данным S&P Dow Jones Indices, индекс S&P 500 упал примерно на 34% в период с 19 февраля по 23 марта 2020 года. NBER датирует американскую рецессию периодом с февраля по апрель.
Таким образом, акции достигли дна, когда экономика всё ещё резко сокращалась.
К июню 2020 года Федеральная резервная система (ФРС) отметила, что широкие индексы акций существенно восстановились, хотя прогнозы прибыли оставались мрачными. Масштабная денежно-кредитная и бюджетная поддержка изменила ожидаемое распределение возможных исходов.
Более поздний анализ ФРС описал видимый «разрыв» между акциями и реальной экономикой. Его объяснение состояло не в том, что рынки перестали учитывать экономику, а в том, что значительная часть стоимости рынка отражала дивиденды, ожидаемые более чем через пять лет.
Текущий ВВП был лишь одной из составляющих оценки.
Рецессия может быть плохой для экономики и уже учтённой в ценах акций
Представьте, что аналитики ожидают снижения корпоративной прибыли на 20%.
Если фактическое снижение составит 10%, прибыль всё равно упадёт. Просто это будет менее плохо, чем предполагала цена.
Рынки движутся на основе разрыва между ожиданиями и результатами.
Поэтому слабый отчёт о занятости иногда может поддержать акции. Если отчёт заставляет инвесторов ожидать более низких процентных ставок, а экономический ущерб не настолько серьёзен, чтобы перекрыть эту выгоду, эффект от ставки дисконтирования может стать доминирующим.
Одни и те же данные могут быть плохими для экономики и хорошими для ожиданий рынка.
Не каждому медвежьему рынку нужна рецессия
Связь нарушается и в обратном направлении.
Акции могут пережить значительное падение, при этом NBER не объявит рецессию.
Классический пример — обвал 1987 года. Цены акций резко упали, но экономика США не вошла в рецессию по определению NBER сразу после этого.
Медвежий рынок 2022 года также в значительной степени был связан с инфляцией, монетарным ужесточением и сжатием мультипликаторов, а не с формальной рецессией. Рост доходности облигаций снизил приведённую стоимость прибылей с длинным горизонтом, особенно у компаний роста.
Падение рынка, таким образом, может быть вызвано ценой денег, даже если текущая экономическая активность остается положительной.
Прибыль и ставки дисконтирования могут двигаться в противоположных направлениях
Упрощенная оценка акций включает две основные переменные:
- ожидаемые будущие денежные потоки; и
- ставка, используемая для дисконтирования этих денежных потоков к текущему моменту.
Рецессии обычно бьют по первой переменной. Смягчение политики может поддержать вторую.
Если рецессия заставляет инвесторов ожидать быстрых снижений ставок, оценки могут получить поддержку, даже когда прогнозы прибыли снижаются. Если инфляция остается высокой и мешает смягчению, обе переменные могут одновременно работать против акций.
Именно поэтому инфляционные 1970-е ощущались иначе, чем последовавшие за ними рецессии на фоне дезинфляции.
Ярлык «рецессия» не учитывает режим денежно-кредитной политики.
Разные сектора по-разному переживают одну и ту же рецессию
Широкое экономическое сокращение не приводит к одинаковому ущербу для прибыли по всему индексу.
Банкам важны кредитные потери, фондирование и кривая доходности. Компании потребительского сектора дискреционного спроса зависят от занятости и расходов домохозяйств. На энергетические компании может доминировать динамика цен на сырьевые товары. Защитные секторы могут лучше сохранять спрос, но всё равно подвержены изменениям в оценках.
Индекс — это портфель компаний, а не единственный прокси для ВВП.
Важна и концентрация рынка. Если несколько крупных компаний имеют сильные балансы и глобальную прибыль, индекс может вести себя лучше, чем типичная внутренняя компания.
Это может создавать впечатление, что фондовый рынок оторван от реальной экономики, даже когда логика на уровне отдельных компаний остается последовательной.
Рынок часто достигает дна, когда ситуация с рецессией перестает ухудшаться
Исторические минимумы рынка, как правило, наступают до того, как инвесторы получают подтверждение восстановления экономики.
Поворотный момент может наступить, когда:
- кредитные спреды перестают расширяться;
- пересмотры прибыли становятся менее негативными;
- политика перестает ужесточаться;
- возвращается ликвидность;
- опережающие экономические индикаторы стабилизируются;
- опасавшийся сценарий становится менее серьезным.
Ни один из этих факторов не гарантирует дна. Они объясняют, почему рынок может развернуться, даже когда совпадающие данные остаются слабыми.
Рецессия всё ещё продолжается. Торгует рынок изменением ожиданий относительно рецессии.
Полезное сравнение — ожидания против реальности
Вместо вопроса о том, «должны» ли акции расти во время рецессии, разделите временные горизонты.
Спросите:
- Какое экономическое снижение уже заложено в оценках прибыли?
- Какой ответ политики заложен в доходности облигаций?
- Продолжают ли кредитные условия ухудшаться?
- Аналитики снижают прогнозы быстрее или медленнее, чем раньше?
- Рынок учитывает текущую рецессию или восстановление после нее?
Такая схема объясняет больше, чем одна только метка «рецессия».
Акции и рецессии связаны между собой. Они просто не синхронизированы, потому что один ряд пытается увидеть будущее, а другой фиксирует настоящее.
Источники
- Business Cycle Dating — NBER
- US Business Cycle Expansions and Contractions — NBER
- The Stock Market–Real Economy “Disconnect”: A Closer Look — Federal Reserve, October 2020
- Monetary Policy Report — Federal Reserve, June 2020
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, July 2024