
Как работают кредитование и займы в DeFi
Как пулы DeFi принимают депозиты, выдают займы под залог, устанавливают процентные ставки и ликвидируют позиции при падении стоимости залога.
Кредитование в DeFi позволяет людям вносить криптовалюту в смарт-контракт, чтобы получать проценты от заёмщиков, а заёмщикам — брать займы, блокируя залог стоимостью больше суммы займа. Такие протоколы, как Aave и Compound, устанавливают ставки автоматически. Если стоимость залога падает слишком сильно, любой может погасить часть займа и получить залог со скидкой.
Как работают депозиты
Вкладчики, которых часто называют поставщиками, отправляют токены, например USDC или ETH, в пул кредитования. Взамен они получают токен, представляющий их депозит, стоимость которого растёт по мере того, как заёмщики платят проценты. Обычно вывести средства можно в любой момент, если в пуле достаточно непроданных токенов.
Как работают займы
- Внесите залог, например ETH.
- Возьмите в долг другой токен, например стейблкоин, в пределах лимита, установленного протоколом для данного залога.
- Платите проценты, которые начисляются непрерывно.
- Погасите займ, чтобы вернуть залог.
Займы выдаются с избыточным обеспечением: вы должны заблокировать больше стоимости, чем берёте в долг. Проверки кредитоспособности и фиксированного срока погашения нет.
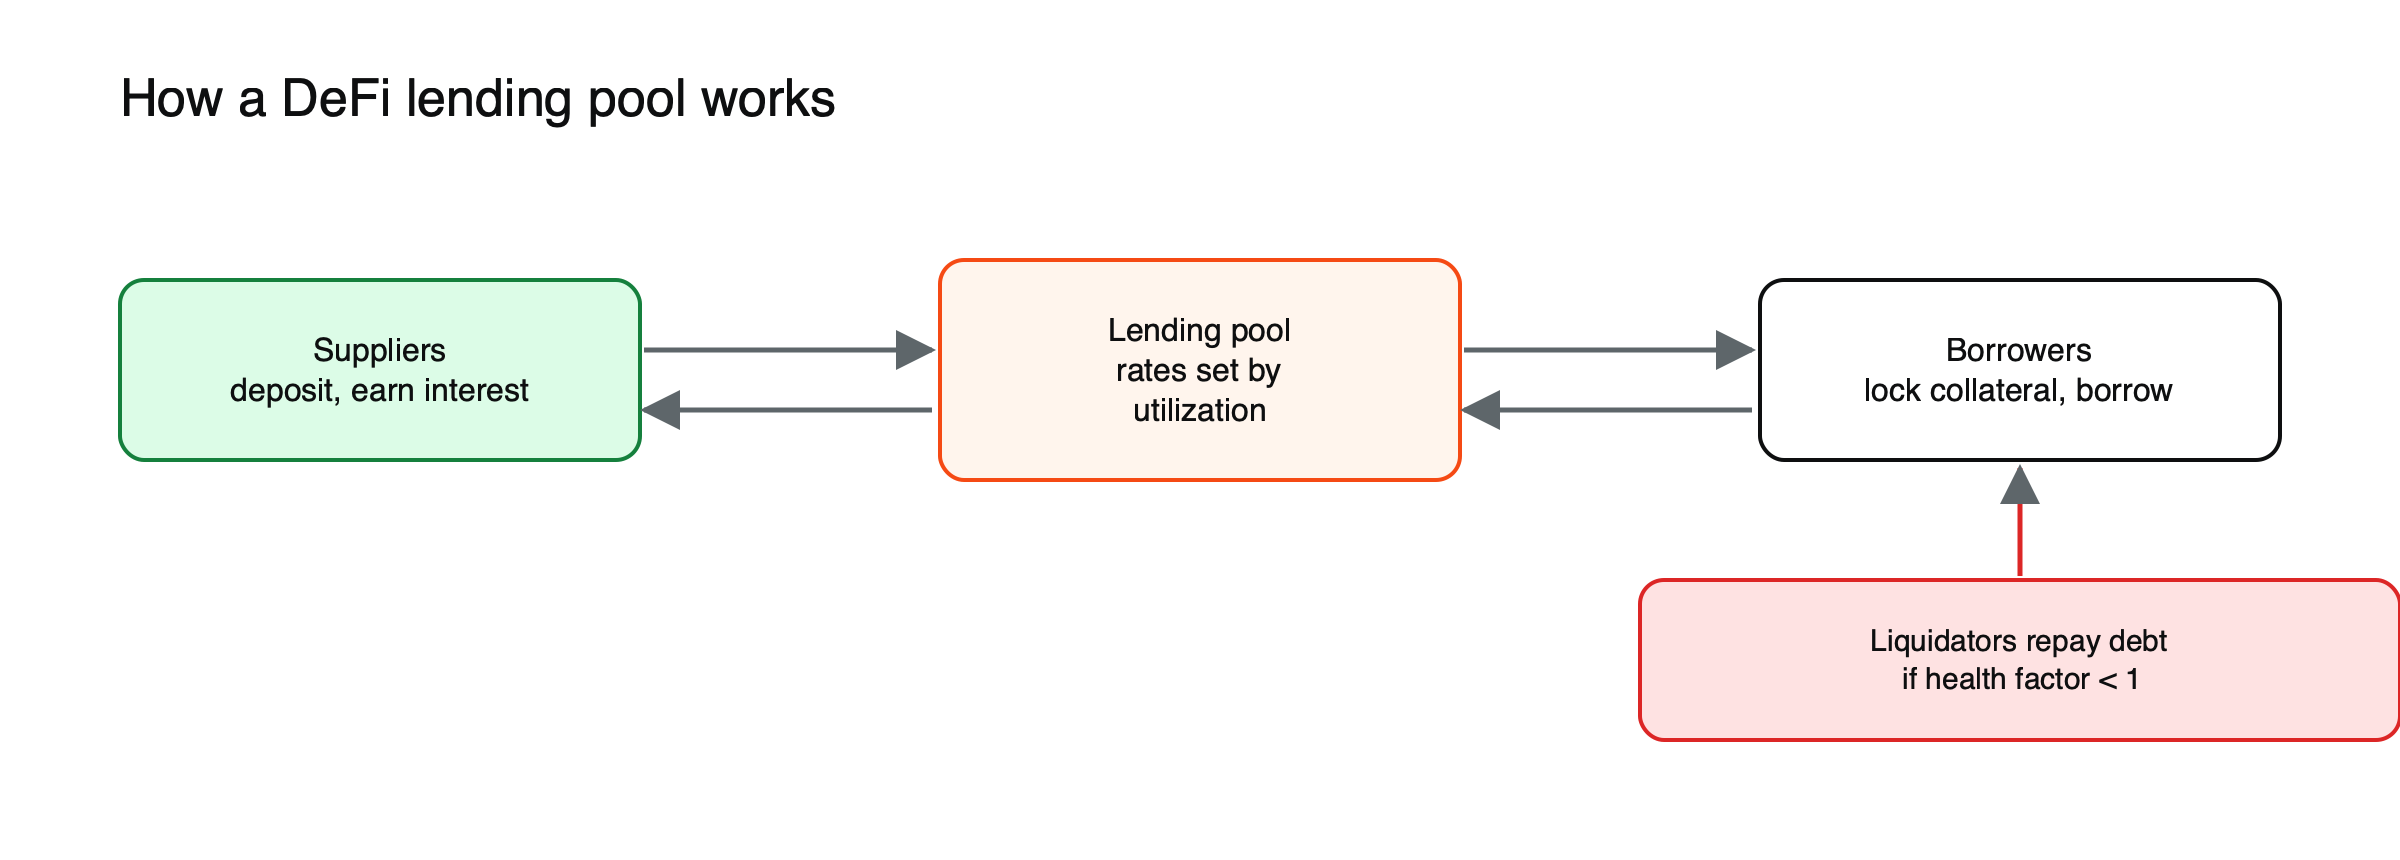 Рисунок: движение средств в пуле кредитования DeFi.
Как устанавливаются процентные ставки
Ставки зависят от утилизации, то есть доли пула, которая уже выдана в займы. Когда утилизация низкая, ставки тоже низкие, чтобы стимулировать займы; по мере её роста ставки повышаются, чтобы привлечь депозиты и сдержать дальнейшее заимствование. Ставки меняются непрерывно, поэтому ставка, которую вы видите при внесении депозита или получении займа, не фиксирована.
Кривая ставок на примере
Большинство пулов кредитования используют кривую, которая сначала повышает ставки плавно, а выше целевой утилизации — резко. Допустим, модель пула задаёт ставку заимствования 4% при утилизации 50% и удерживает 10% процентов в качестве резерва. Тогда поставщики зарабатывают около 4% × 50% × 90% = 1,8%, так как в займы выдана только половина пула. Если утилизация вырастет до 90%, то есть выше целевого уровня, модель может установить ставку заимствования на уровне 20%; тогда поставщики будут зарабатывать около 20% × 90% × 90% = 16,2%. (Параметры приведены для иллюстрации.) Крутой участок кривой призван привлекать новые депозиты и побуждать заёмщиков погашать займы до того, как пул опустеет.
Ликвидация: механизм безопасности
Каждая позиция имеет коэффициент здоровья, который сравнивает залог, скорректированный на порог ликвидации, с долгом. Если значение ниже 1, позицию можно ликвидировать: ликвидатор погашает часть долга, часто до 50%, и получает залог плюс бонус. В нашем руководстве по коэффициенту здоровья и цене ликвидации эти расчёты разобраны подробно.
Почему вывод средств может застопориться
Поставщик может вывести только ту часть средств, которая не выдана в займы. Если пул выдан на 98%, доступно лишь 2% его средств, и крупный вывод может ждать, пока заёмщики погасят займы или поступят новые депозиты. Растущие ставки обычно решают эту проблему в течение нескольких часов или дней, но в периоды рыночного стресса, когда многие поставщики хотят вывести средства одновременно, это может занять больше времени. Проверка утилизации пула перед внесением депозита помогает понять, насколько легко из него можно выйти.
Флеш-займы
Кредитование в DeFi также позволяет делать то, что невозможно в традиционных финансах: флеш-займы не требуют никакого залога, поскольку деньги нужно взять в долг и вернуть в рамках одной и той же транзакции. Если заём не погашен к концу транзакции, вся транзакция отменяется, как будто её никогда не было. Флеш-займы используются для арбитража, рефинансирования и обмена залогов, а также применялись в атаках, которые эксплуатируют уязвимости других протоколов: злоумышленники на несколько секунд берут огромные суммы в долг.
Объединённые и изолированные рынки
Крупные протоколы кредитования часто объединяют many активов в одном пуле, поэтому любой принимаемый залог может обеспечивать займ в любом активе. Это эффективно, но означает, что проблема с одним активом может затронуть весь пул. Более новые решения изолируют рынки, связывая один залоговый актив с одним активом займа, так что убытки остаются локализованными. Изолированные рынки позволяют листинг более рискованных активов без угрозы для всех остальных, но ценой распределения ликвидности.
Многие протоколы также предлагают отдельные режимы для активов, которые движутся вместе, например застейканный эфир и эфир. Это позволяет устанавливать более высокие лимиты заимствования, поскольку вероятность резкого расхождения залога и долга крайне мала. Эти режимы делают стратегии looping более эффективными, но они опираются на то, что два актива остаются близки по стоимости; если токен под стейкинг теряет связь с базовым активом, позиции, построенные таким образом, могут быть ликвидированы очень быстро.
Кто устанавливает правила
Кривые процентных ставок, лимиты залога, пороги ликвидации и список принимаемых активов являются параметрами, а не фиксированными законами. В большинстве крупных протоколов держатели токенов голосуют за изменения, часто руководствуясь рекомендациями специализированных компаний по управлению рисками, которые моделируют поведение каждого актива в условиях стресса. Добавление нового залогового актива или повышение лимита заимствования может увеличить доход протокола, но также и его риски, поэтому такие голосования важны для каждого вкладчика.
Зачем люди берут займы
- Доступ к деньгам без продажи активов, например заимствование стейблкоинов под залог ETH.
- Кредитное плечо: заимствование для покупки большего количества актива увеличивает как прибыль, так и убытки и часто приводит к ликвидации.
- Краткосрочные потребности, например оплата платежа в ожидании поступления средств.
Риски, которые нужно знать
- Ликвидация при быстром падении цен залогового актива.
- Риск смарт-контракта и оракула: ошибки в коде или неверные цены могут привести к убыткам или несправедливым ликвидациям. В 2026 году, после одного эксплойта в другом месте DeFi, пользователи Aave вывели около 15 миллиардов долларов за четыре дня.
- Ограничения на вывод, когда большая часть пула заимствована.
- Плавающие ставки, которые могут резко вырасти.
Сравнение с кредиторами, которыми управляют компании, см. в материале кредитование в DeFi и централизованные криптовалютные кредиторы. Общую картину см. в материале что такое DeFi.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Чек-лист для поставщика ликвидности
- Каков текущий уровень использования пула (utilization) и до каких значений он поднимался ранее?
- Какие залоговые активы обеспечивают займы и насколько они волатильны?
- Какой оракул устанавливает цены и какие меры защиты для него предусмотрены?
- Были ли у протокола безнадёжные долги или эксплойты и как обрабатывались убытки?
- Есть ли резервный или страховой фонд для покрытия дефицита?
Часто задаваемые вопросы
Могу ли я потерять деньги, если только вношу средства, а не беру займы?
Да, хотя это менее вероятно. Если ликвидации не покрывают долг заёмщика, в пуле может образоваться безнадёжный долг, а эксплойт смарт-контракта может вывести депозиты. Поставщики также сталкиваются с риском не смочь быстро вывести средства, когда уровень использования высок.
Фиксированы ли ставки в кредитовании DeFi?
В основном нет. Ставки постоянно меняются в зависимости от уровня использования, поэтому ставка, которую вы видите при депозите или займе, через неделю может сильно отличаться.
Источники
- Ликвидации (health factor ниже 1; close factor; liquidation bonus) — документация Aave
- Штраф за ликвидацию, close factor и health factor (кредитование с избыточным залогом; ликвидации) — DEXTools
- Общая заблокированная стоимость DeFi (TVL) упала на 39% в 2026 году (пользователи Aave вывели около 15 миллиардов долларов за четыре дня после эксплойта) — Cointelegraph, июнь 2026