
Что происходило на рынках в финансовом кризисе 2008 года
Во время кризиса 2008 года акции обвалились, а государственные облигации и золото устояли. Индекс S&P 500 упал на 56,8% в период с 9 октября 2007 года по 9 марта 2009 года.
Во время финансового кризиса 2008 года акции обвалились, тогда как государственные облигации и золото устояли. Индекс S&P 500 упал на 56,8% в период с 9 октября 2007 года по 9 марта 2009 года. Казначейские облигации США выросли примерно на 20% в 2008 году, пока акции снизились на 37%, золото подорожало примерно на 26% за время рецессии, а индекс волатильности VIX достиг пика около 89 в октябре 2008 года.
Хронология
- 9 октября 2007 года: индекс S&P 500 достигает пика.
- 2007–2008: спреды доходности высокодоходных облигаций расширяются задолго до самого глубокого обвала акций.
- 15 сентября 2008 года: Lehman Brothers обанкротился; паника распространилась по всему миру.
- Сентябрь–октябрь 2008 года: в 34 из 42 торговых дней движение акций превышало 1%; VIX достиг пика около 89.
- Ноябрь 2008 года: цены долгосрочных казначейских облигаций выросли почти на 15% за месяц.
- Декабрь 2008 года: спред высокодоходных облигаций достиг пика около 22%.
- 9 марта 2009 года: акции достигли минимума, на 56,8% ниже пика.
Как формировался кризис
Кризис начался на рынке жилья США. Годы легкодоступного кредитования, в том числе заёмщикам со слабой кредитной историей, были упакованы в сложные ценные бумаги, которые держали банки и инвесторы по всему миру. Когда с 2006 и 2007 годов цены на жильё начали падать, а дефолты росли, стоимость этих бумаг стала неопределённой, и банки перестали доверять балансам друг друга. Рынки финансирования замерли, и институты, полагавшиеся на краткосрочные заимствования, не смогли рефинансировать свои долги. Крах Lehman Brothers в сентябре 2008 года превратил медленно развивавшуюся кредитную проблему в глобальную панику.
Как вёл себя каждый актив
Акции: только с августа 2008 года по март 2009 года упали примерно на 48%, причём большая часть снижения пришлась на несколько месяцев.
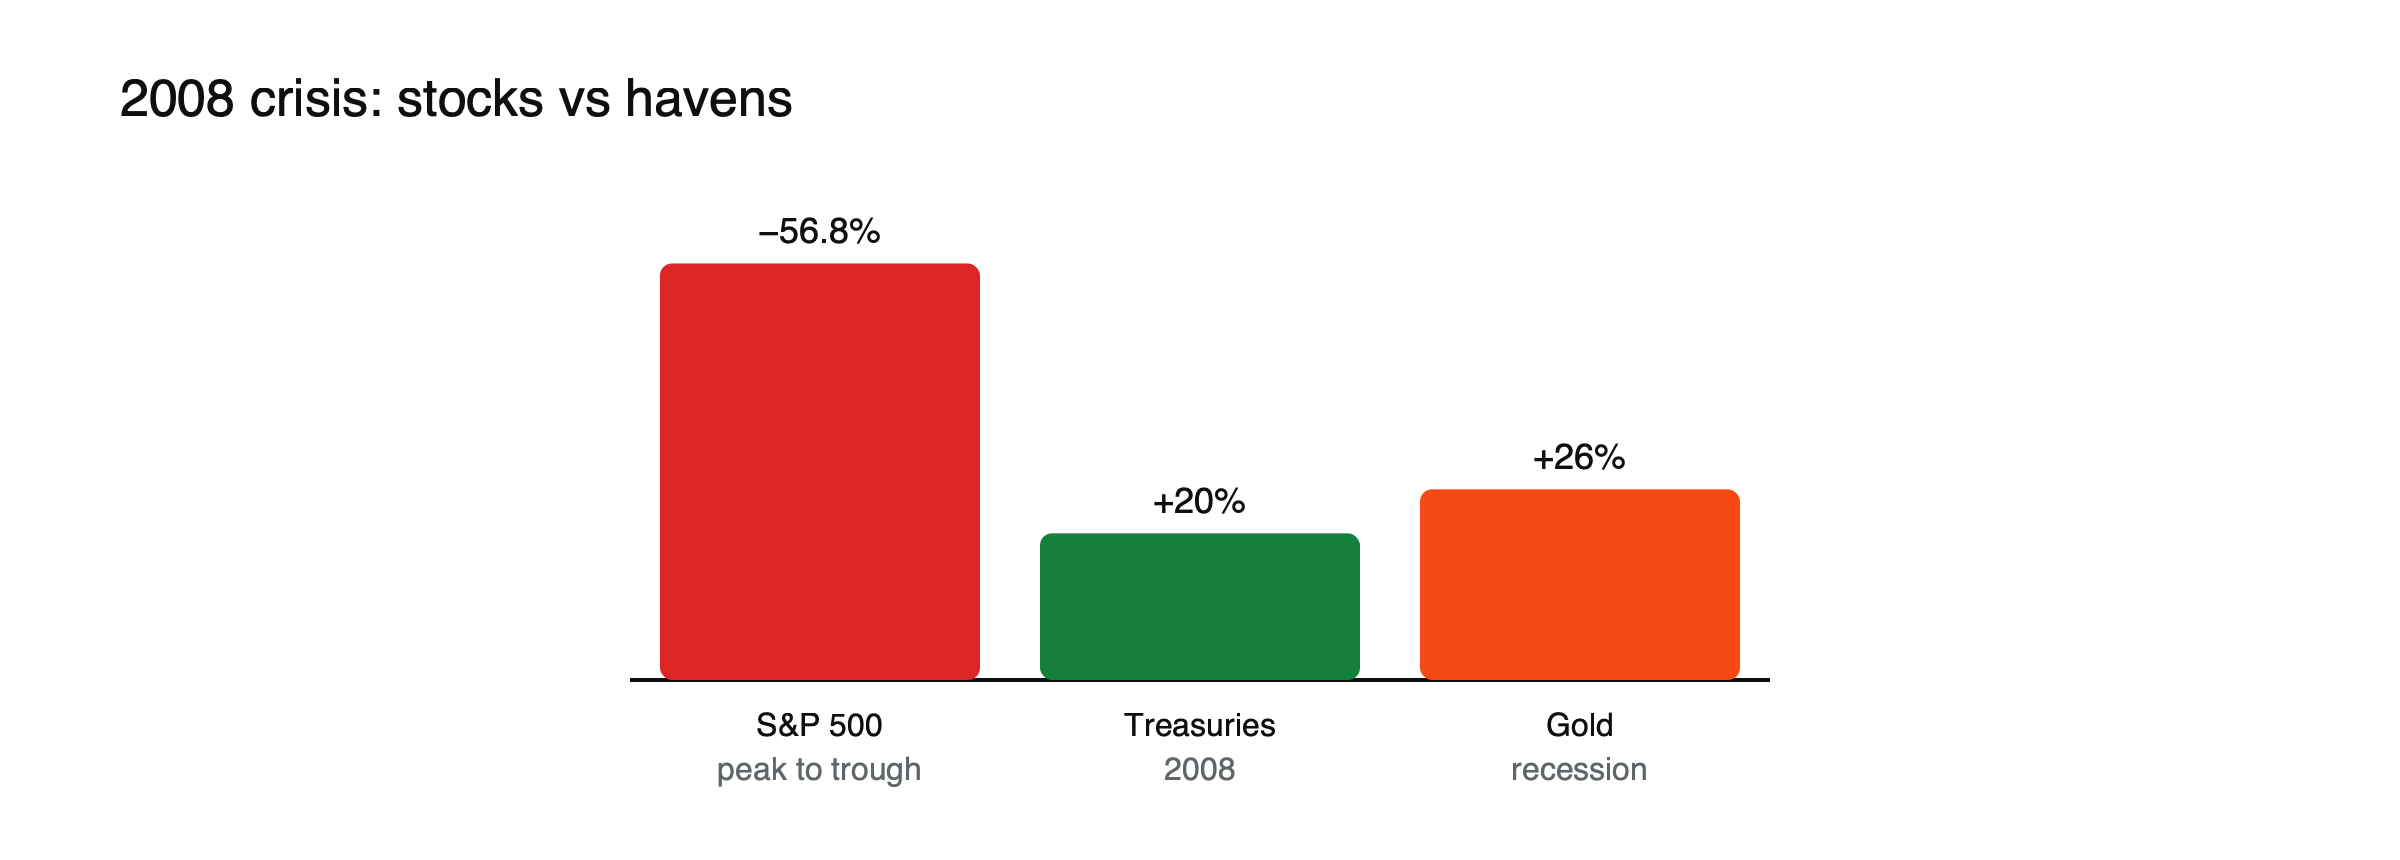
Рисунок: акции и защитные активы в кризисе 2008 года. Источники: Atlanta Fed; Voronoi; Mining.com.
Государственные облигации: классический хеджирование сработало; казначейские облигации подорожали, поскольку инвесторы искали безопасность, а ставки снижались.
Золото: подорожало примерно на 26% за время рецессии, хотя акции золотодобывающих компаний упали.
Кредит: спреды корпоративных облигаций резко расширились по мере нарастания угрозы дефолтов.
Корреляции: многие рискованные активы двигались вместе, что снижало выгоду от диверсификации между ними.
Нефть: после пика выше 140 долларов за баррель в начале июля 2008 года сырая нефть обвалилась примерно до 32 долларов к декабрю, поскольку спрос испарился, — одно из крупнейших снижений в её истории.
Доллар: укрепился в конце 2008 года, так как инвесторы и банки по всему миру бросились искать долларовое финансирование, несмотря на то что кризис возник в Соединённых Штатах.
Ответ властей
Правительства и центральные банки отреагировали в беспрецедентном масштабе. ФРС снизила базовую ставку почти до нуля к декабрю 2008 года и начала масштабные покупки облигаций — первый раунд количественного смягчения. Правительство США капитализировало банки и гарантировало фонды денежного рынка, а центральные банки открыли валютные своп-линии, чтобы обеспечить доллары за рубежом. Эти меры не остановили падение сразу, но заложили основу для восстановления, которое началось в марте 2009 года. См. историю количественного смягчения.
Уроки
- Диверсификация между рискованными активами не работает в кризис; хеджирование обеспечили высококачественные государственные облигации.
- Кредитные рынки дали раннее предупреждение. См. что спреды по кредитам говорят трейдерам акций.
- Лучшая доходность пришла вскоре после того, как спреды достигли пика.
См. почему корреляции стремятся к единице в кризис и как заканчиваются медвежьи рынки.
Пик и минимум в одном обзоре
| Актив | Поведение в ходе кризиса |
|---|---|
| S&P 500 | −56,8% с октября 2007 по март 2009 года |
| Казначейские облигации США | Около +20% в 2008 году |
| Золото | Около +26% за период рецессии |
| Спреды высокодоходных облигаций | Достигли пика около 22% в декабре 2008 года |
| Нефть (WTI) | С уровня выше $140 в июле до примерно $32 в декабре 2008 года |
| VIX | Внутридневной максимум 89,53 в октябре 2008 года |
Портфель через кризис: иллюстрация
Допустим, инвестор в сентябре 2007 года держал 60% в акциях и 40% в казначейских облигациях. (Иллюстративный сценарий.) Если акции упали примерно на 50%, а казначейские облигации выросли примерно на 15% за самый тяжелый период, портфель потерял бы примерно 24%, а не 50%. Портфель из акций, корпоративных облигаций и сырьевых товаров, напротив, потерял бы значительно больше, поскольку все три актива упали вместе. Кризис показал, какие активы действительно диверсифицировали риск акций.
Что было дальше
Начиная с минимума в марте 2009 года акции начали один из самых длинных бычьих рынков в истории, которому способствовали околонулевые ставки и повторные раунды выкупа облигаций. Инвесторы, которые продали вблизи дна и остались вне рынка, упустили значительную часть восстановления, тогда как те, кто держал позиции или ребалансировал портфель в сторону акций, выиграли. См. как заканчиваются медвежьи рынки.
Уроки для трейдеров CFD
Позиции с плечом столкнулись с экстремальными рисками: ежедневные движения более 1% стали обычным явлением, гэпы были частыми, а требования к марже выросли. Трейдеры, которые поддерживали низкий леверидж и использовали гарантированные стоп-ордера там, где они предлагались, были в гораздо лучшем положении, чем те, кто полагался на обычные стоп-лоссы на рынках, которые перескакивали через их уровни.
Банки и финансовые акции
Финансовые акции оказались в центре обвала. Несколько крупных институтов обанкротились или были спасены, а цены акций банков упали значительно сильнее, чем рынок в целом, поскольку инвесторы опасались убытков по ипотечным ценным бумагам и кредитам. Правительства вливали капитал в банки и организовывали слияния, чтобы предотвратить дальнейшие коллапсы. Финансовым акциям потребовались годы на восстановление, а некоторые так и не вернулись к докризисным уровням.
Фонды денежного рынка
В сентябре 2008 года крупный американский фонд денежного рынка опустился ниже $1 за акцию из-за убытков по долгу Lehman Brothers. Это событие известно как «breaking the buck». Инвесторы бросились изымать средства из аналогичных фондов, что угрожало краткосрочному финансированию компаний, пока правительство США не предоставило гарантии фондам денежного рынка. Эпизод показал, что даже продукты, которые считаются почти наличностью, могут нести риск в кризис.
Глобальный кризис
Кризис распространился далеко за пределы США. Европейские банки держали большие объемы ипотечных ценных бумаг США и сами столкнулись с проблемами финансирования, банковская система Исландии рухнула, а развивающиеся рынки пострадали по мере оттока капитала. Фондовые рынки по всему миру упали одновременно, что показало, насколько интегрированными стали мировые финансы.
Валюты
По мере закрытия carry-трейдов японская иена резко укрепилась, тогда как валюты стран, зависящих от иностранного капитала, ослабли. Доллар США усилился, поскольку инвесторы искали безопасность и долларовое финансирование, несмотря на то что кризис начался в США. См. почему иена растет, когда глобальные рынки распродаются.
Распространенные заблуждения
- Вера в то, что все диверсифицированные портфели упали одинаково.
- Предположение, что восстановление наступило только после улучшения экономики.
Жилье как отправная точка
Цены на жилье в США, которые сильно росли в начале 2000-х годов, начали снижаться в 2006 году. Дефолты по ипотеке выросли, особенно среди заемщиков со слабой кредитной историей и плавающими ставками, а стоимость ценных бумаг, созданных на основе этих ипотек, обрушилась. Строительство жилья резко сократилось, а падение стоимости домов ударило по потребительским расходам домохозяйств, углубив рецессию.
Долгий путь назад
Хотя акции достигли дна в марте 2009 года, индексу S&P 500 потребовалось несколько лет, чтобы вернуть пик 2007 года, а экономика США восстанавливалась медленно, при этом безработица оставалась высокой в течение многих лет. Центральные банки удерживали ставки около нуля и продолжали выкуп облигаций в течение длительного периода. Медленное восстановление определило поведение инвесторов на протяжении десятилетия, подталкивая к поиску доходности, который впоследствии способствовал буму в других классах активов. См. историю количественного смягчения.
Ранние предупреждающие сигналы
Многие сигналы появились задолго до пика кризиса. Кредитные спреды начали расширяться в середине 2007 года, в августе 2007 года на рынках фондирования возникло напряжение, а в марте 2008 года инвестиционный банк Bear Stearns был спасён, за шесть месяцев до краха Lehman. К тому моменту акции уже значительно упали. Инвесторы, которые следили за кредитными рынками и признаками стресса в фондировании, имели время снизить риски, хотя немногие предвидели полный масштаб последующих событий. См. какие сигналы по разным классам активов, как правило, опережают акции.
Что 2008 год значит сегодня
Банки сегодня располагают большим капиталом и подвергаются более строгому регулированию, чем до 2008 года, а центральные банки имеют наготове инструменты для быстрой поддержки рынков. Однако риски переместились в другие части финансовой системы, например в фонды, использующие леверидж, и кризис может начаться в новом месте. Долгосрочные уроки касаются левериджа, ликвидности и ценности действительно диверсифицирующих активов, а не какого-либо конкретного повторения событий 2008 года.
Волатильность в ходе кризиса
Индекс VIX достиг внутридневного максимума 89,53 в октябре 2008 года, отражая крайнюю неопределённость, и оставался повышенным на протяжении нескольких месяцев. В сентябре и октябре в 34 из 42 торговых дней акции менялись более чем на 1%, что затрудняло обычное управление рисками. Такая устойчивая волатильность вынуждала многих инвесторов с использованием левериджа неоднократно сокращать позиции, усиливая давление продаж. Когда волатильность наконец начала снижаться в начале 2009 года, это сигнализировало, что худшая фаза вынужденных продаж закончилась, незадолго до того, как акции достигли дна в марте. Наблюдение за VIX наряду с кредитными спредами давало гораздо более ясную картину того, когда паника начала отступать.
Часто задаваемые вопросы
Рос ли золото на протяжении всего кризиса?
Нет. Оно падало в отдельные периоды паники в конце 2008 года, когда инвесторы наращивали денежные средства, но завершило рецессию значительно выше своего начального уровня.
Какие активы падали меньше всего?
Высококачественные государственные облигации, особенно казначейские облигации США, которые росли по мере снижения ставок и поиска инвесторами безопасности.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Цены на акции в период финансового кризиса (S&P 500 −56,8% с 9 октября 2007 года по 9 марта 2009 года; −48% с 28 августа 2008 года) — Федеральный резервный банк Атланты
- Корреляция доходности акций и облигаций стала положительной (в 2008 году: облигации +20,1%, акции −37,0%) — Voronoi
- Повторится ли следующий обвал рынка, как в 2008 или 1973 году? (S&P 500 −57% против роста золота на +26% в рецессии 2007–2009 годов) — Mining.com
- Возвращаясь к осени 2008 года (34 из 42 дней с движениями более 1%; длинные казначейские облигации почти +15% в ноябре) — A Wealth of Common Sense
- Почему кредитные спреды расширяются во время рецессий? (пик спреда высокодоходных облигаций 21,82% в декабре 2008 года) — Eco3min
- Пик VIX около 89 в октябре 2008 года — сводка данных форума Early Retirement
- Колебания цен на нефть (WTI выше 140 долларов за баррель в начале июля 2008 года, падение до 32,40 доллара в декабре 2008 года) — Oxford Institute for Energy Studies, Oxford Energy Forum, ноябрь 2009
- Индикатор страха: что VIX говорит о рыночной панике (рекордное закрытие 82,69 16 марта 2020 года; внутридневной максимум 89,53 в октябре 2008 года) — Datahub