
Что кредитные спреды говорят трейдерам акций
Кредитные спреды показывают, какую дополнительную доходность инвесторы требуют за риск корпоративных облигаций, и часто сигнализируют о проблемах для акций раньше, чем на фондовом рынке.
Кредитные спреды — это дополнительная доходность, которую инвесторы требуют за владение корпоративными облигациями вместо государственных. Когда спреды расширяются, облигационные инвесторы ожидают больше дефолтов и меньше ликвидности, и акции после этого часто проседали. Спред высокодоходных облигаций США достиг пика около 22% в декабре 2008 года и около 11% в марте 2020 года, и оба раза это происходило во время глубоких распродаж на фондовом рынке.
Как работают спреды
Кредитный спред = доходность корпоративной облигации − доходность государственной облигации с тем же сроком погашения.
Высокодоходные облигации («мусорные») предлагают самые широкие спреды, потому что их эмитенты более рискованны. На здоровых рынках спреды высокодоходных облигаций обычно составляют около 3–4%.
Почему за ними следят трейдеры акций
Кредитные инвесторы получают выплаты первыми, поэтому они часто быстро закладывают в цену проблемы. Спреды также отражают условия финансирования: когда они расширяются, компании платят больше за заимствования, что может сжимать прибыль.
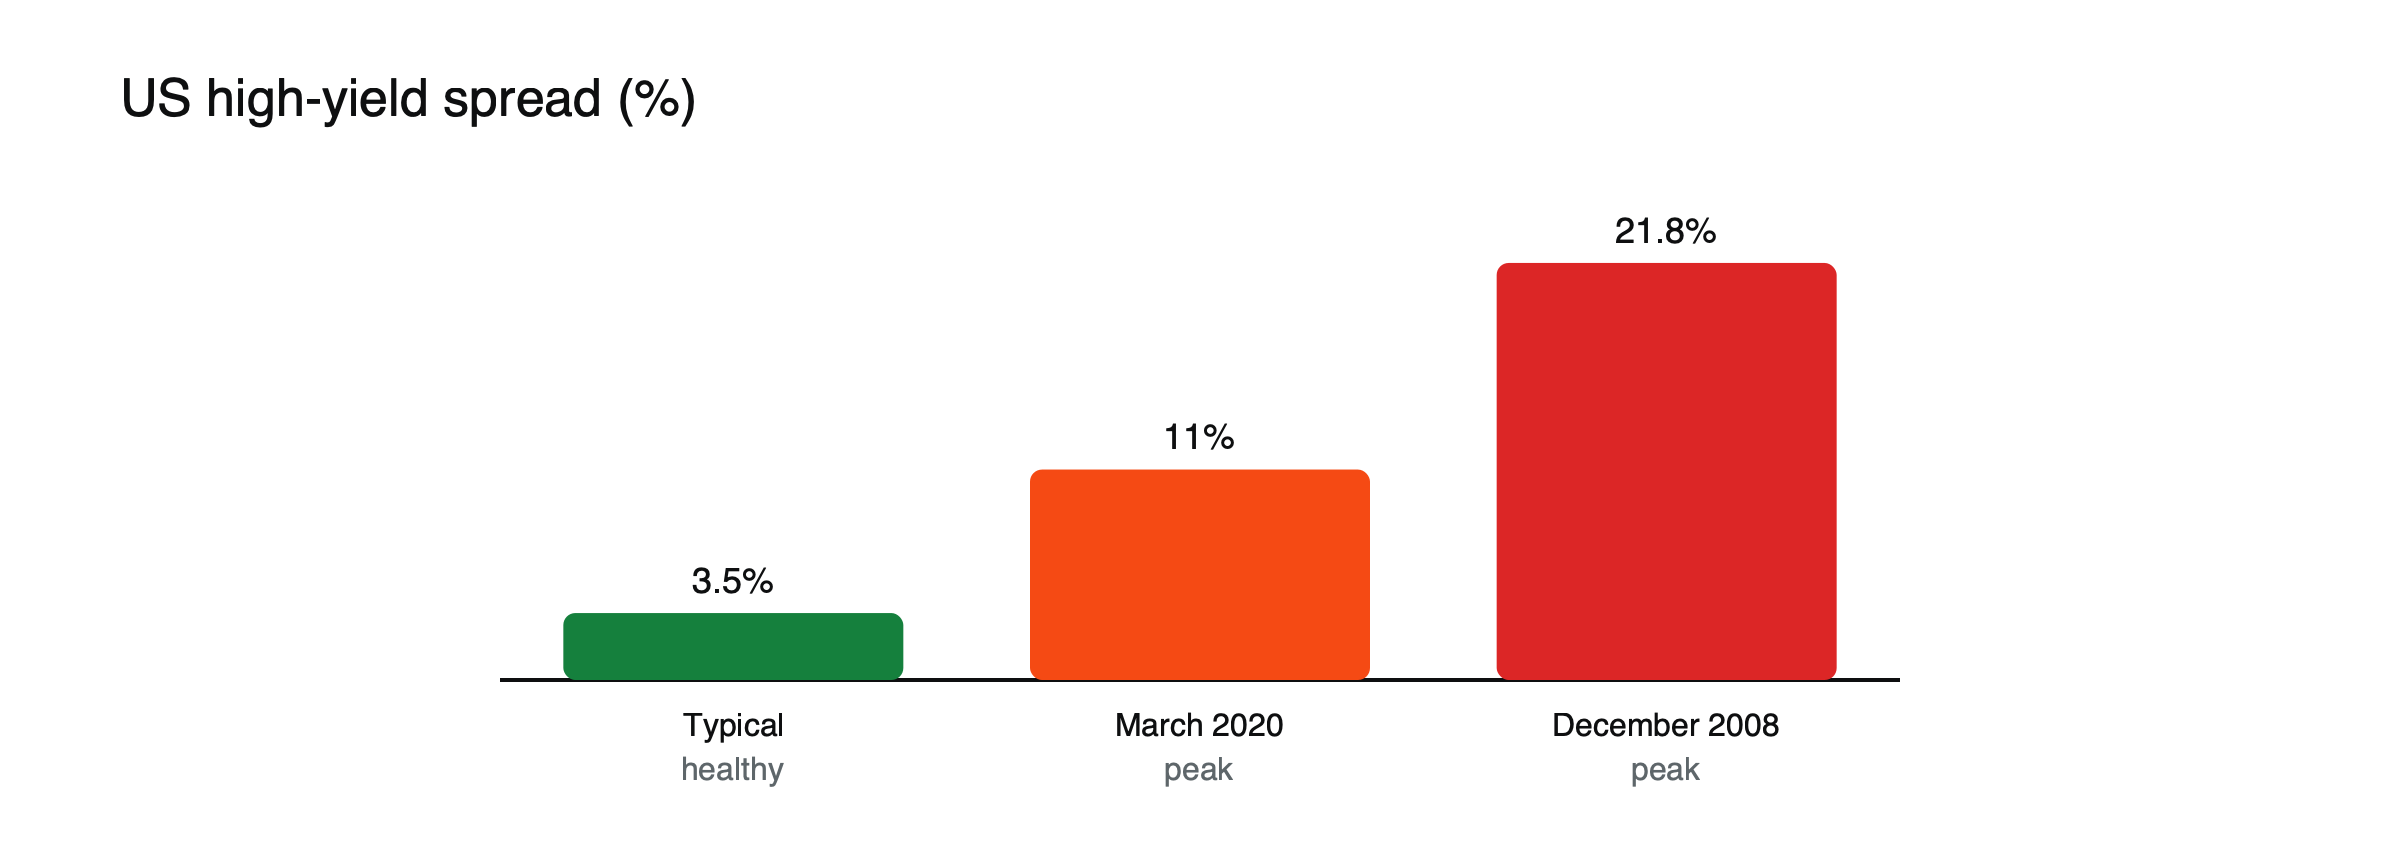 Рисунок: уровни спреда высокодоходных облигаций. Источник: данные FRED через Eco3min; типичный диапазон — StockAlarm.
- До 2008 года: спред высокодоходных облигаций начал расширяться уже в середине 2007 года, задолго до самого сильного обвала фондового рынка.
- 2020 год: спреды выросли с около 3,5% до около 11% за три недели.
- Рецессии: по одному набору данных, спреды высокодоходных облигаций расширялись перед каждой рецессией в США с 1996 года, как правило, за три–девять месяцев до её начала.
Предупреждающий сигнал: иллюстрация
Представим, что спреды высокодоходных облигаций, спокойно державшиеся на уровне 3,2% в течение нескольких месяцев, расширяются до 4,5% за шесть недель, в то время как S&P 500 всё ещё находится вблизи максимумов. (Иллюстративный сценарий.) Облигационные инвесторы требуют большей компенсации за кредитование более слабых компаний, возможно, из-за роста дефолтов в одном секторе или ужесточения банковского кредитования. Акции пока не отреагировали. В прошлых циклах такие расхождения часто разрешались тем, что акции догоняли кредитный рынок, а не тем, что спреды восстанавливались, хотя не всегда.
Почему кредитный рынок часто движется первым
Облигационные инвесторы сосредоточены на негативном сценарии: их максимальная доходность фиксирована, поэтому в первую очередь их волнует, вернут ли им деньги. Инвесторы в акции ориентируются на рост и могут дольше сохранять оптимизм. На кредитных рынках также преобладают институты, которые тщательно анализируют балансы. Эти различия помогают объяснить, почему спреды часто реагируют на ухудшение условий раньше, чем цены акций.
Что происходит после пиков
Некоторые из лучших доходностей акций наблюдались после того, как спреды достигли пика и начали снижаться. Когда спреды высокодоходных облигаций упали с около 11% в марте 2020 года до около 6% к середине 2020 года, S&P 500 вырос примерно на 20% во втором квартале.
Сравнение 2008 и 2020 годов
Спреды высокодоходных облигаций достигли пика около 21,8% в декабре 2008 года, после нескольких месяцев расширения, которое началось задолго до самого сильного обвала фондового рынка, и около 11% в марте 2020 года, после необычайно быстрого роста с около 3,5% всего за три недели. В 2008 году расширение было постепенным и давало долгое предупреждение; в 2020 году оно было внезапным, а разворот — не менее быстрым, поскольку центральные банки вмешались. Скорость расширения многое говорила о природе каждого кризиса.
Ограничения
- Спреды могут долго оставаться узкими; узкие спреды могут отражать самоуспокоенность.
- Проблемы в отдельных секторах, например в энергетике в 2015–2016 годах, могут расширять спреды без широкой рецессии.
- Покупки облигаций центральными банками могут быстро сжимать спреды.
Для связанных сигналов см. какие сигналы по разным классам активов обычно опережают акции , почему корреляции стремятся к единице в кризис и когда облигации растут, а акции падают.
Инвестиционный рейтинг против высокой доходности
Спреды высокодоходных облигаций — самый чувствительный индикатор, но важны и спреды инвестиционного рейтинга. Когда спреды даже сильных компаний резко расширяются, стресс распространился за пределы более слабых заемщиков, что обычно является более серьёзным сигналом. Наблюдение за обоими показывает, насколько широк стресс. См. облигации инвестиционного рейтинга и высокодоходные облигации.
Отраслевые сигналы
Спреды в отдельных секторах, таких как энергетика, банки или недвижимость, могут сигнализировать о проблемах раньше, чем они проявятся в котировках акций этих секторов. В 2015 и 2016 годах спреды в энергетическом секторе резко расширились на фоне обвала цен на нефть, что предупреждало о последовавших дефолтах среди мелких производителей.
Использование спредов на практике
Трейдеры акций часто держат график спредов высокодоходных облигаций рядом с графиком основного индекса. Расширение спредов говорит в пользу осторожности и меньших позиций; сужение спредов после пика, особенно после кризиса, нередко сопровождалось сильными ралли на рынке акций. Ни один из этих сигналов не является точным, но вместе с другими индикаторами они помогают оценить риск. См. что такое кредитный спред.
Простое эмпирическое правило, с примером
Некоторые трейдеры используют базовое правило: сокращать долю акций, когда спреды высокодоходных облигаций расширились более чем на один процентный пункт от недавнего минимума, и увеличивать её снова, когда спреды достигли пика и снизились примерно на такую же величину. (Иллюстративное правило, не рекомендация.) Такое правило сократило бы экспозицию в 2007 году и в начале 2020 года и увеличило бы её в последовавшие восстановления, но оно также давало бы ложные сигналы, например во время расширения спредов, вызванного энергетикой, в 2015 и 2016 годах. Правила, основанные на спредах, работают лучше всего как один из нескольких входящих факторов.
Спреды и прибыль
Кредитные спреды и корпоративная прибыль тесно связаны. Когда прибыль падает, способность компаний обслуживать долг ослабевает, и спреды расширяются. Пересмотры прогнозов прибыли аналитиками и движения спредов часто подтверждают друг друга; когда они расходятся, одному из рынков обычно предстоит догнать другой.
Спреды и акции банков
Акции банков особенно чувствительны к кредитной конъюнктуре, поскольку банки кредитуют те же компании, чьи облигации торгуются с более широкими спредами. Расширение спредов часто совпадает с падением акций банков, а напряжение на рынках банковского финансирования может расширять спреды по всей экономике.
Левередж и выкупы акций
Компании, которые активно занимали средства для финансирования выкупа акций или поглощений, более уязвимы при расширении спредов, поскольку рефинансирование становится дорогим. Их акции могут резко упасть при ужесточении кредитных условий, даже если их бизнес стабилен.
За пределами США
Европейские и развивающиеся рынки кредитные спреды подчиняются той же логике и отслеживаются на предмет признаков региональных напряжений. В Европе расширение спредов по облигациям банков и корпораций часто сопровождало опасения по поводу госдолга.
Распространённые ошибки в трактовке
- Восприятие одной недели расширения спредов как сигнала recession.
- Игнорирование кредитного рынка, поскольку он не торгуется напрямую.
Как читать уровни спредов
| Спред US high-yield | Типичная интерпретация |
|---|---|
| Ниже 3% | Очень узкий: сильная уверенность, возможное благодушие |
| От 3% до 4% | Норма на здоровых рынках |
| От 5% до 7% | Нарастающее напряжение; опасения по поводу роста |
| Выше 8% | Сильное напряжение или ценообразование рецессии |
| Выше 10% | Кризис, как в 2008 году и в марте 2020 года |
(Ориентировочные диапазоны; структура эмитентов со временем меняется.)
Где находились спреды в 2026 году
В июле 2026 года спреды US high-yield составляли около 2,7 процентного пункта, близко к своим самым узким значениям за несколько лет, что отражало сильный спрос на корпоративный долг и уверенность в финансовом положении компаний. Такие узкие уровни оставляют мало запаса прочности при ухудшении условий, поэтому некоторые инвесторы отслеживают даже умеренное расширение от этих уровней как ранний сигнал опасности.
Кредитная и эквити-волатильность
Спреды и волатильность рынка акций, как правило, растут вместе. Когда VIX резко растёт, спреды high-yield обычно расширяются, и наоборот, поскольку оба отражают неопределённость относительно перспектив компаний. Рост VIX без какого-либо расширения спредов может указывать на более кратковременную панику на рынке акций; одновременный рост обоих показателей говорит о более широком стрессе. См. что такое VIX.
Спреды вокруг поворотов центральных банков
Когда центральный банк переходит от повышения ставок к их снижению, спреды могут двигаться в любую сторону. Если снижение происходит из-за падения инфляции при устойчивом росте экономики, спреды часто сужаются ещё сильнее. Если снижение происходит из-за резкого ослабления экономики, спреды, как правило, расширяются, несмотря на более низкие ставки. Наблюдение за спредами вокруг поворота политики помогает понять, какой именно характер имеет происходящее смягчение.
Контрольный список по спредам
- Где находятся спреды high-yield и investment-grade относительно их недавнего диапазона?
- Расширяются они или сужаются и с какой скоростью?
- Движение широкое или сконцентрировано в одном секторе?
Спреды и стоимость капитала
Более широкие спреды повышают стоимость заимствований для компаний, что может задерживать инвестиции и найм и снижать стоимость будущей прибыли. Для инвесторов в акции это означает, что более широкие спреды — не только предупреждающий сигнал, но и прямое давление на перспективы корпораций, особенно у более мелких и более закредитованных фирм. Их цены акций часто реагируют на это первыми.
Часто задаваемые вопросы
Где можно посмотреть кредитные спреды?
Базы данных центральных банков и многие финансовые сайты публикуют ежедневные индексы спредов по инвестиционному рейтингу и высокодоходным облигациям (high-yield).
Означают ли узкие спреды, что акции безопасны?
Не обязательно. Узкие спреды отражают уверенность, но могут также указывать на самоуспокоенность, и они могут быстро расшириться.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Почему кредитные спреды расширяются в рецессии? (пики HY 21,82% в декабре 2008 г. и около 11% в марте 2020 г.; данные FRED) — Eco3min
- Что такое кредитные спреды и почему они предсказывают рецессии? (расширялись перед каждой рецессией в США с 1996 г.; опережение 3–9 месяцев) — Eco3min
- Кредитные спреды: ранние индикаторы рынка (расширялись с середины 2007 г.) — Real Investment Advice
- The Only Market Indicator That Works (спреды снизились примерно с 1 100 до 600 базисных пунктов в 2020 г.; S&P 500 вырос примерно на 20% во II квартале) — Tim Melvin
- Кредитные спреды (с 350 до 1 100 базисных пунктов за три недели в марте 2020 г.) — Fin Still
- Спред высокодоходных облигаций (здоровые рынки: 300–400 базисных пунктов; энергетика 2015–16 гг.) — StockAlarm