
Как рассчитать годовой базис на криптофьючерсах
Что такое базис криптофьючерсов, как пересчитать его в годовую ставку и как трейдеры используют эту метрику, с примерами расчетов.
Базис — это разница между ценой датированного фьючерса и спотовой ценой. Чтобы сравнивать контракты с разными сроками исполнения, трейдеры приводят его к годовой ставке: годовой базис = (цена фьючерса ÷ спотовая цена − 1) × (365 ÷ дни до экспирации). Фьючерс на биткоин по $66 500 при спотовой цене $65 000 и 60 днях до экспирации имеет годовой базис около 14%.
Почему фьючерсы торгуются отдельно от спота
Датированные фьючерсы, например контракты на CME или Deribit, исполняются в установленную дату, когда их цена должна совпасть со спотовой. До этого момента они обычно торгуются выше спота (контанго), поскольку покупатели платят за кредитное плечо, не связывая капитал. Иногда они торгуются ниже спота (бэквардация), как правило, на рынках, где преобладает страх.
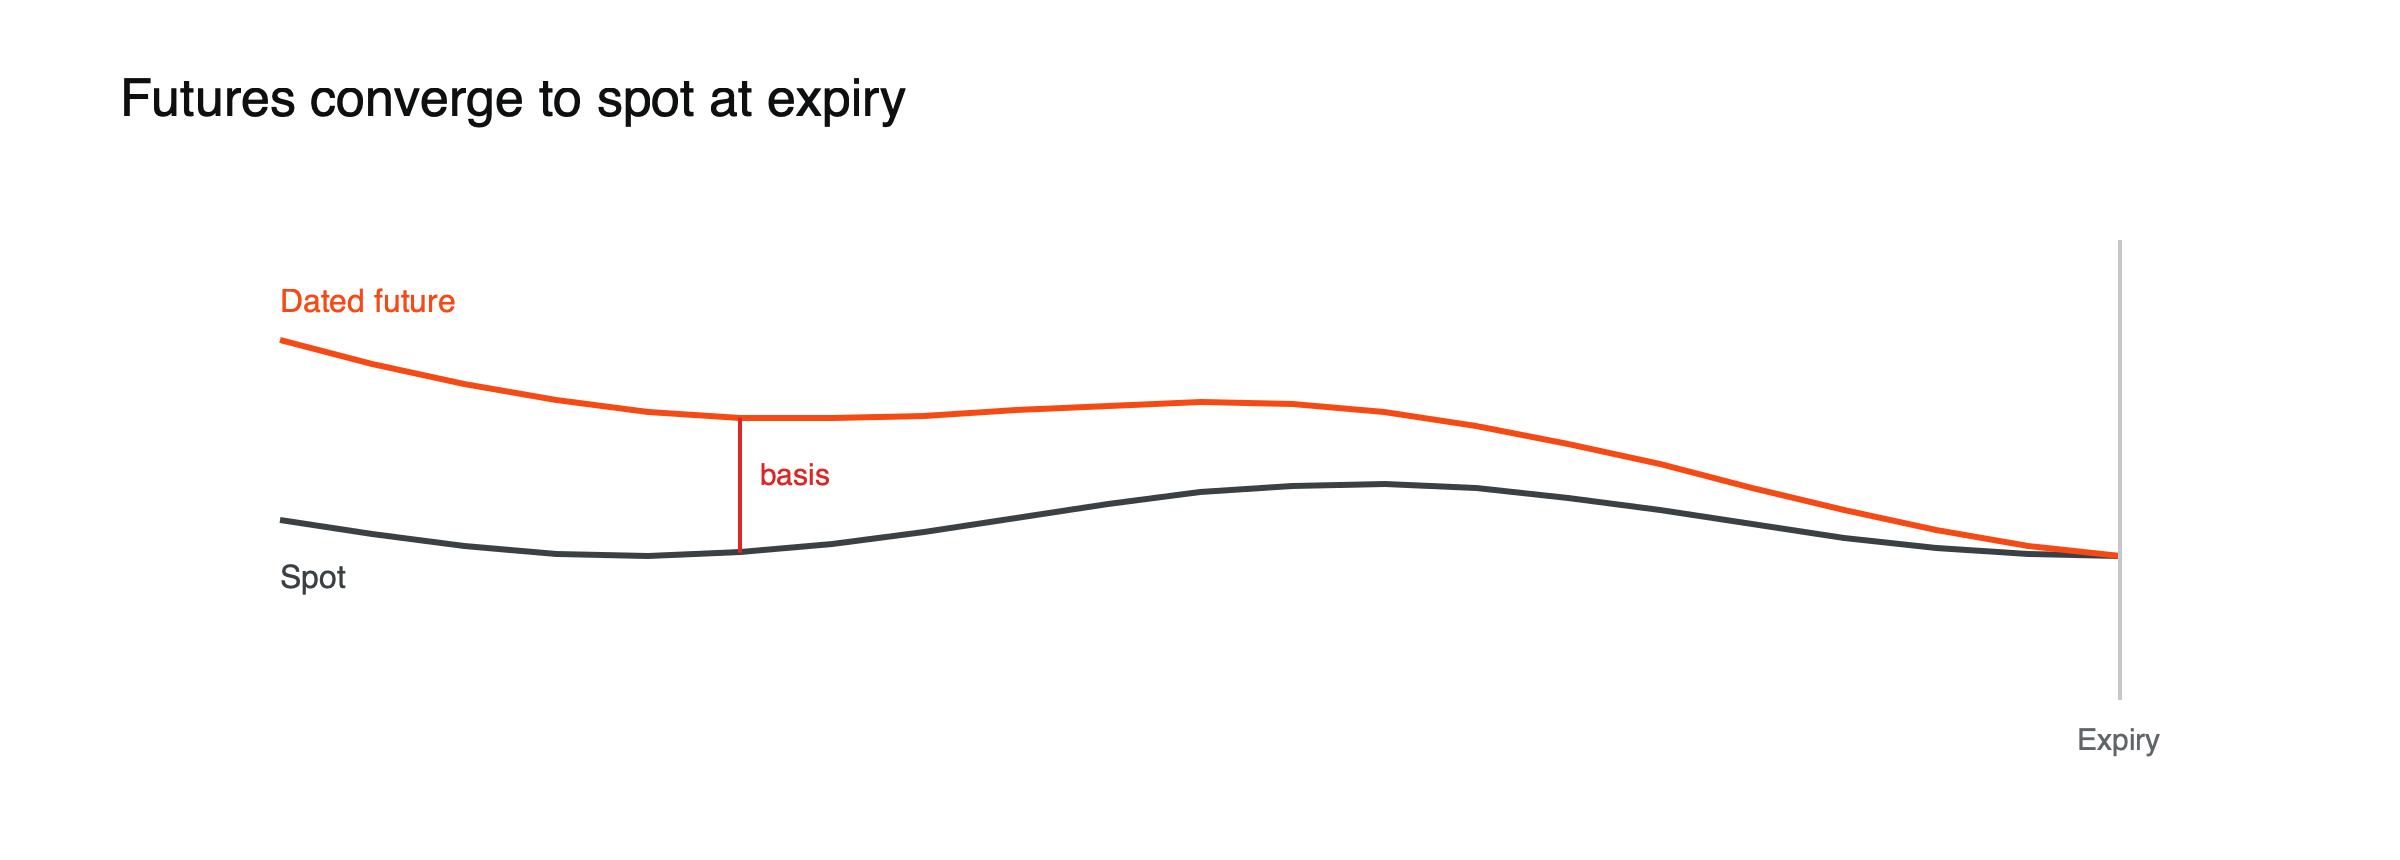 Рисунок: датированный фьючерс сходится к споту на момент экспирации; разрыв на этом пути и есть базис.
Пример расчета 1
Спот $65 000, фьючерс $66 500, 60 дней до экспирации.
(66 500 ÷ 65 000 − 1) × (365 ÷ 60) = 2,31% × 6,083 ≈ 14,0% годовых.
Пример расчета 2
Фьючерс торгуется на 3% выше спота, до экспирации 90 дней.
3% × (365 ÷ 90) ≈ 12,2% годовых.
Пример расчета 3: бэквардация
Спот $100 000, фьючерс $99 000, 30 дней до экспирации.
(99 000 ÷ 100 000 − 1) × (365 ÷ 30) = −1% × 12,17 ≈ −12,2% годовых.
В конце 2025 года фьючерсы CME на биткоин ненадолго показали годовой базис около −2,35%, что стало самой глубокой бэквардацией с момента краха FTX.
Как трейдеры используют базис
Кэш-энд-кэрри (cash and carry): при высоком базисе трейдер покупает спот и продает фьючерс. На момент экспирации цены сходятся, и разрыв фиксируется за вычетом издержек, независимо от движения цены. Институциональные игроки масштабировали эту стратегию после запуска спотовых биткоин-ETF в США в 2024 году.
Чтение настроений рынка: растущий базис сигнализирует о спросе на длинные позиции с плечом; отрицательный базис сигнализирует о страхе.
У бессрочных фьючерсов нет экспирации, поэтому их аналогом является ставка финансирования. См. как рассчитываются ставки финансирования.
Кэш-энд-кэрри: пошаговый разбор
Возьмем пример 1: спот $65 000 и 60-дневный фьючерс $66 500. Трейдер покупает 1 BTC на спотовом рынке и продает один фьючерсный контракт на 1 BTC. На момент экспирации цены сходятся, поэтому трейдер фиксирует разрыв в $1 500 независимо от движения биткоина. Если торговые комиссии составляют около 0,1% на каждую ногу сделки, то есть примерно $130, прибыль составит около $1 370, или примерно 12,8% годовых на связанные $65 000. (Комиссии приведены для иллюстрации.) Стоимость финансирования, требования к марже по короткой позиции во фьючерсе и разница между ценой расчетов и спотовой ценой, по которой продаются монеты, снижают доходность еще сильнее.
Базис и финансирование: сравнение
Датированные фьючерсы выражают премию рынка через базис, а бессрочные — через финансирование. Их можно сравнивать, когда обе величины приведены к годовому виду. Финансирование на базовом уровне 0,01% каждые 8 часов составляет примерно 10,95% годовых. Если годовой базис датированного фьючерса заметно выше этого уровня, трейдеры могут предпочесть его для кэрри-стратегий, поскольку доходность фиксируется при входе в позицию, а не меняется каждые 8 часов.
Структура срочности
Фьючерсы с разными датами экспирации образуют кривую. В обычных условиях контракты с более длинным сроком торгуются по более высоким ценам, чем короткие, хотя обычно при схожих или немного более низких годовых ставках. Крутая кривая сигнализирует о сильном спросе на длинные позиции с плечом; плоская или инвертированная кривая указывает на осторожность. Наблюдение за изменением кривой дает более полную картину, чем любой отдельный контракт.
Различия между биржами
Фьючерсы CME на биткоин, которыми в основном пользуются институциональные инвесторы, часто торгуются с другим базисом, чем контракты на криптонативных биржах. Это отражает различия в участниках, правилах маржи и стоимости капитала для каждой группы. Их сравнение может показать, откуда исходит спрос на кредитное плечо.
Базис в рыночных циклах
Базис, как правило, расширяется на сильных бычьих рынках, когда трейдеры конкурируют за леверидж-лонги и готовы платить большую премию за фьючерсы, и сужается или уходит в отрицательную зону в периоды страха. После запуска спотовых биткоин-ETF в США в 2024 году институциональные игроки нарастили сделки кэш-энд-кэрри: покупали спот и продавали фьючерсы, чтобы зафиксировать базис. Это добавило крупного и стабильного продавца фьючерсов. В конце 2025 года фьючерсы CME на биткоин ненадолго торговались с годовым базисом около −2,35%, что стало самой глубокой бэквордацией с момента краха FTX и показателем того, насколько резко охладились настроения.
Где найти базис
Многие провайдеры данных публикуют годовой базис для основных фьючерсных контрактов в разбивке по биржам и срокам экспирации. Вы также можете рассчитать его самостоятельно по ценам фьючерсов и спота любой биржи по формуле выше, если берёте цены в один и тот же момент и правильно считаете дни до экспирации. Небольшие расхождения во времени могут заметно изменить результат для контрактов, близких к экспирации.
Чтение базиса вместе с другими сигналами
Базис наиболее информативен в сочетании со ставками финансирования, открытым интересом и потоками на споте. Высокий базис вместе с высоким фандингом и растущим открытым интересом описывает рынок, переполненный леверидж-лонгами. Падающий базис при снижающемся открытом интересе указывает на деливередж. Отрицательный базис при продолжающихся покупках на споте может говорить о хеджировании, а не о прямом пессимизме. См. что такое открытый интерес.
Для частных трейдеров базис полезнее всего как индикатор настроений, а не как сделка для копирования. Корректная работа с позицией кэш-энд-кэрри требует капитала на двух площадках, аккуратного управления маржой и внимания к издержкам, которые крупные институты учитывают в масштабе и при гораздо меньших затратах.
Что съедает базис
- Торговые и финансовые издержки по обеим ногам.
- Маржин-коллы по короткой фьючерсной ноге при резком росте цены.
- Расхождения между расчётной ценой фьючерса и ценой спота, по которой вы торгуете.
Для более полной картины прочитайте что такое бессрочные фьючерсы и что такое спотовая торговля.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой рекомендацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Часто задаваемые вопросы
Безрисковая ли стратегия кэш-энд-кэрри?
Нет. Она устраняет риск направления цены, но остаются биржевой риск, маржин-коллы по короткому фьючерсу, издержки исполнения и риск того, что одну из ног не удастся закрыть по плану.
Почему базис сужается по мере приближения экспирации?
Потому что фьючерс должен рассчитываться по спотовой цене на дату экспирации. Чем меньше дней остаётся, тем меньше времени у премии на существование, и разрыв сходится к нулю.