
Кредитование в DeFi и централизованные криптовалютные кредиторы
Ключевое различие между DeFi- и CeFi-кредитованием в том, кто контролирует деньги. В 2022 году централизованные кредиторы, такие как Celsius, приостановили вывод средств, а основные DeFi-протоколы продолжали работать.
Ключевое различие между DeFi- и CeFi-кредитованием в том, кто контролирует деньги. В DeFi депозиты хранятся в смарт-контрактах, и любой может проверить займы в блокчейне. Централизованные кредиторы, такие как Celsius, хранили криптовалюту клиентов и выдавали её в займы по своему усмотрению. В 2022 году несколько таких компаний заморозили вывод средств и обанкротились, в то время как основные DeFi-протоколы продолжали работать.
Как работали централизованные криптовалютные кредиторы
Клиенты вносили криптовалюту в компанию и получали обещанные проценты. Компания сама решала, куда направить деньги: в займы торговым фирмам, в DeFi-стратегии или в собственные инвестиции. Клиенты не могли видеть эти позиции, а их депозиты находились на балансе компании.
Как работает DeFi-кредитование
Депозиты поступают в публичные смарт-контракты. Каждый заём обеспечен с избытком и виден в блокчейне, ставки задаются формулами, а позиции с недостаточным обеспечением ликвидируются автоматически. Наше руководство о том, как работает DeFi-кредитование, объясняет механику.
Сравнение
| Централизованный кредитор | DeFi-протокол кредитования | |
|---|---|---|
| Кто хранит средства | Компания | Смарт-контракты |
| Прозрачность | Раскрытие информации компанией | Каждая позиция в блокчейне |
| Займы | По выбору компании, иногда без обеспечения | С избыточным обеспечением, по правилу |
| При рыночном стрессе | Компания может заморозить вывод средств | Ликвидации выполняются автоматически |
| Основные риски | Ошибки управления, мошенничество, банкротство | Ошибки в коде, оракулы, ликвидации |
| Поддержка и защита прав | Служба поддержки; требования в процедуре банкротства | Обычно отсутствуют |
Что показал 2022 год
- 13 июня 2022 года: Celsius, у которой в мае было около 12 миллиардов долларов активов и примерно 2 миллиона клиентов, приостановила вывод средств, сославшись на экстремальные рыночные условия.
- Конец июня: торговая фирма Three Arrows Capital допустила дефолт, в том числе по займу примерно на 720 миллионов долларов от Voyager Digital.
- 6 июля: Voyager подала заявление о банкротстве.
- 13 июля: Celsius подала заявление о банкротстве. За месяц до этого она вернула DeFi-протоколам Aave, Compound и MakerDAO более 900 миллионов долларов, которые были ей должны, чтобы вернуть свое обеспечение.
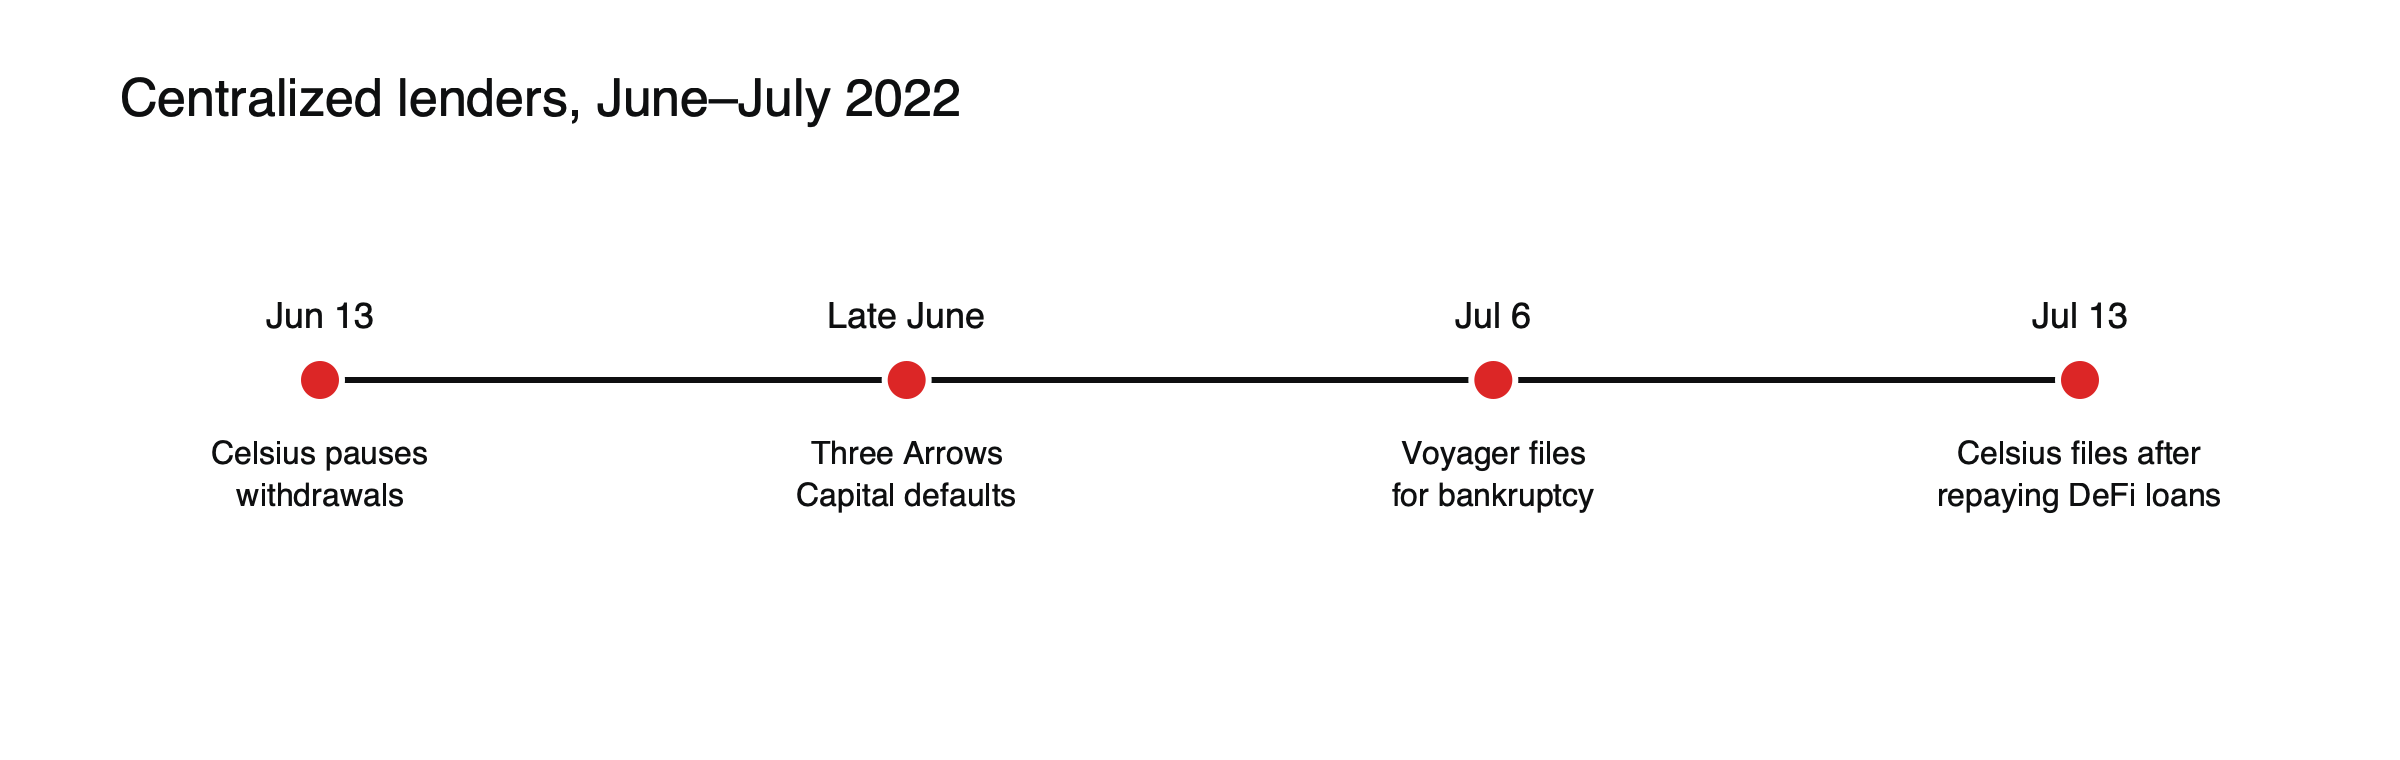 Рисунок: как централизованные кредиторы потерпели крах в середине 2022 года.
Один месяц, два результата
Контраст в середине 2022 года был очевидным. В мае у Celsius было около 12 миллиардов долларов активов и примерно 2 миллиона клиентов. За несколько недель до банкротства она вернула DeFi-протоколам Aave, Compound и MakerDAO более 900 миллионов долларов, чтобы вернуть обеспечение, которое было там размещено, поскольку эти займы исполнялись автоматически и в противном случае обеспечение было бы ликвидировано. Её собственные клиенты, чьи депозиты финансировали деятельность компании, остались ждать в процедуре банкротства. В один и тот же момент эта компания была и заёмщиком, который полностью вернул долг DeFi, и кредитором, который не смог вернуть средства своим клиентам.
Почему DeFi-кредиторы получили деньги обратно
Протоколы DeFi были возвращены полностью, потому что их займы были обеспечены с избытком и исполнялись кодом. Собственные клиенты Celsius стали кредиторами в процедуре банкротства.
Где DeFi несёт собственные риски
Утверждение «DeFi безопаснее» справедливо в отношении хранения средств и прозрачности, но у DeFi есть собственные сбои: взломы смарт-контрактов, ошибки оракулов и атаки на управление протоколом могут вывести средства, и некому будет подать апелляцию. Централизованные платформы могут предложить поддержку клиентов, восстановление утраченного доступа и, если они регулируются, юридические гарантии. Ни одна модель не свободна от риска; они выходят из строя по-разному.
Почему централизованные кредиторы платили больше
Централизованные кредиторы часто рекламировали более высокие ставки, чем DeFi-протоколы, и причина этого объясняет их провалы. Чтобы платить такие ставки, они выдавали депозиты клиентов торговым фирмам с небольшим обеспечением или без него, инвестировали в рискованные стратегии и иногда несколько раз использовали одно и то же обеспечение. Эти решения приносили доход при растущем рынке и приводили к гораздо большим потерям при падении. Ставка заметно выше той, что платило избыточно обеспеченное DeFi-кредитование, задним числом была признаком риска, который принимали там, где клиенты не могли его видеть.
Что пережили клиенты впоследствии
Когда централизованный кредитор замораживает вывод средств и подаёт заявление о банкротстве, клиенты становятся кредиторами. Их требования систематизируются, оцениваются и выплачиваются в соответствии с планами, одобренными судом. Этот процесс занимал годы для кредиторов, которые обанкротились в 2022 году, и часто возвращал лишь часть того, что клиенты считали своими средствами. Некоторые клиенты также столкнулись с попытками вернуть средства, выведенные незадолго до краха. В отличие от этого, заёмщики DeFi, чьи позиции были ликвидированы, сразу теряли залог, но кредиторы в этих пулах получали выплаты по правилам протокола.
Гибридные варианты сегодня
Граница между двумя моделями стала размытой. Некоторые биржи и регулируемые компании предлагают продукты earn, которые публикуют подтверждение резервов (proof of reserves), хранят активы клиентов отдельно или инвестируют только в краткосрочные государственные ценные бумаги. Некоторые DeFi-протоколы добавляют пулы с разрешениями для проверенных институтов. Каждый гибрид смещает баланс между доверием к компании и доверием к коду, поэтому сохраняют актуальность те же вопросы: кто держит средства и что можно вернуть.
Контрольный список для централизованного earn-продукта
- Лицензирована ли компания там, где вы живёте, и кем?
- Сообщает ли она, что делает с вашим депозитом, и кредитует ли связанных сторон?
- Хранятся ли активы клиентов отдельно от её собственных?
- Публикует ли она независимые отчёты о своих резервах и обязательствах?
- Что говорят условия о ваших правах в случае её неплатёжеспособности?
Вопросы, которые относятся к обеим моделям
Какую бы модель вы ни использовали, несколько простых вопросов покрывают большую часть рисков. Где именно сейчас мои деньги и кто может ими распорядиться? Что должно пойти не так, чтобы я их потерял, и насколько это вероятно? Могу ли я сам проверить ответ или полагаюсь на чьё-то слово? Как быстро я могу вернуть средства, если понадобятся завтра, и что может этому помешать? Централизованный кредитор отвечает на эти вопросы через раскрытие информации, регулирование и собственную репутацию; DeFi-протокол — через открытый код, данные в блокчейне и свою историю работы. Ни один ответ не является автоматически лучшим. Правильный выбор зависит от того, какому типу доверия вы готовы довериться больше и какую часть своих средств вы вообще готовы туда поместить. Распределение средств между двумя моделями и поддержание умеренных сумм в каждой из них — разумный способ не зависеть полностью от одной из них.
Как выбрать
Спросите, кто держит ваши средства, можете ли вы проверить их состояние, что произойдёт, если они приостановят вывод, и какие правовые защиты применяются. Для общих предупреждений прочитайте о признаках криптомошенничества и о том, что такое подтверждение резервов. Для более широкой картины см. что такое DeFi.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Продолжают ли работать централизованные криптокредиторы?
Некоторые продолжают, часто с большим раскрытием информации и регулированием, чем до 2022 года. Их условия и защиты сильно различаются, поэтому изучение того, что происходит с вашим депозитом и что произойдёт, если компания обанкротится, важнее заявленной ставки.
Защищено ли DeFi-кредитование какой-либо системой страхования вкладов?
Государственное страхование вкладов не применяется. Некоторые протоколы держат резервные фонды для покрытия дефицитов, и существуют частные страховые продукты, но ни один из них не работает как банковская гарантия.
Источники
- Криптокредитор Celsius подал заявление о банкротстве (вывод средств приостановлен в середине июня; возвращено более 900 миллионов долларов Aave, Compound и MakerDAO) — Fortune, 13 июля 2022
- Celsius подаёт заявление о банкротстве после закрытия DeFi-кредитов (остановлено 13 июня; ~12 миллиардов долларов под управлением, ~2 миллиона клиентов) — Forkast, июль 2022
- Хронология 3AC и Celsius (кредит Voyager для 3AC на ~720 миллионов долларов; банкротство Voyager 6 июля 2022) — Future Nexus