
Акции развивающихся и развитых рынков
В сравнении акций развивающихся и развитых рынков лидерство менялось в долгих циклах, тесно связанных с долларом США. В 2025 году развивающиеся рынки выросли примерно на 34% в долларах, значительно опередив развитые.
В сравнении акций развивающихся и развитых рынков лидерство менялось в долгих циклах, тесно связанных с долларом США. Развивающиеся рынки заметно опережали развитые с 2000 по 2010 год, а затем отставали на протяжении большей части последующих полутора десятилетий, когда доллар укреплялся. В 2025 году они выросли примерно на 34% в долларах, значительно опередив развитые рынки.
Сравнение в таблице
| Развивающиеся рынки | Развитые рынки | |
|---|---|---|
| Примеры | Китай, Индия, Тайвань, Бразилия | США, Европа, Япония |
| Доля в населении мира | Более 85% | Менее 15% |
| Типичная чувствительность | Высокая к доллару, сырьевым товарам и Китаю | Ниже |
| Оценка | Обычно с дисконтом | Обычно с премией |
| 2000–2010 | Значительно опережали | Отставали |
| 2011–2024 | Отставали | Опережали |
| 2025 | Около +34% | Около +22% |
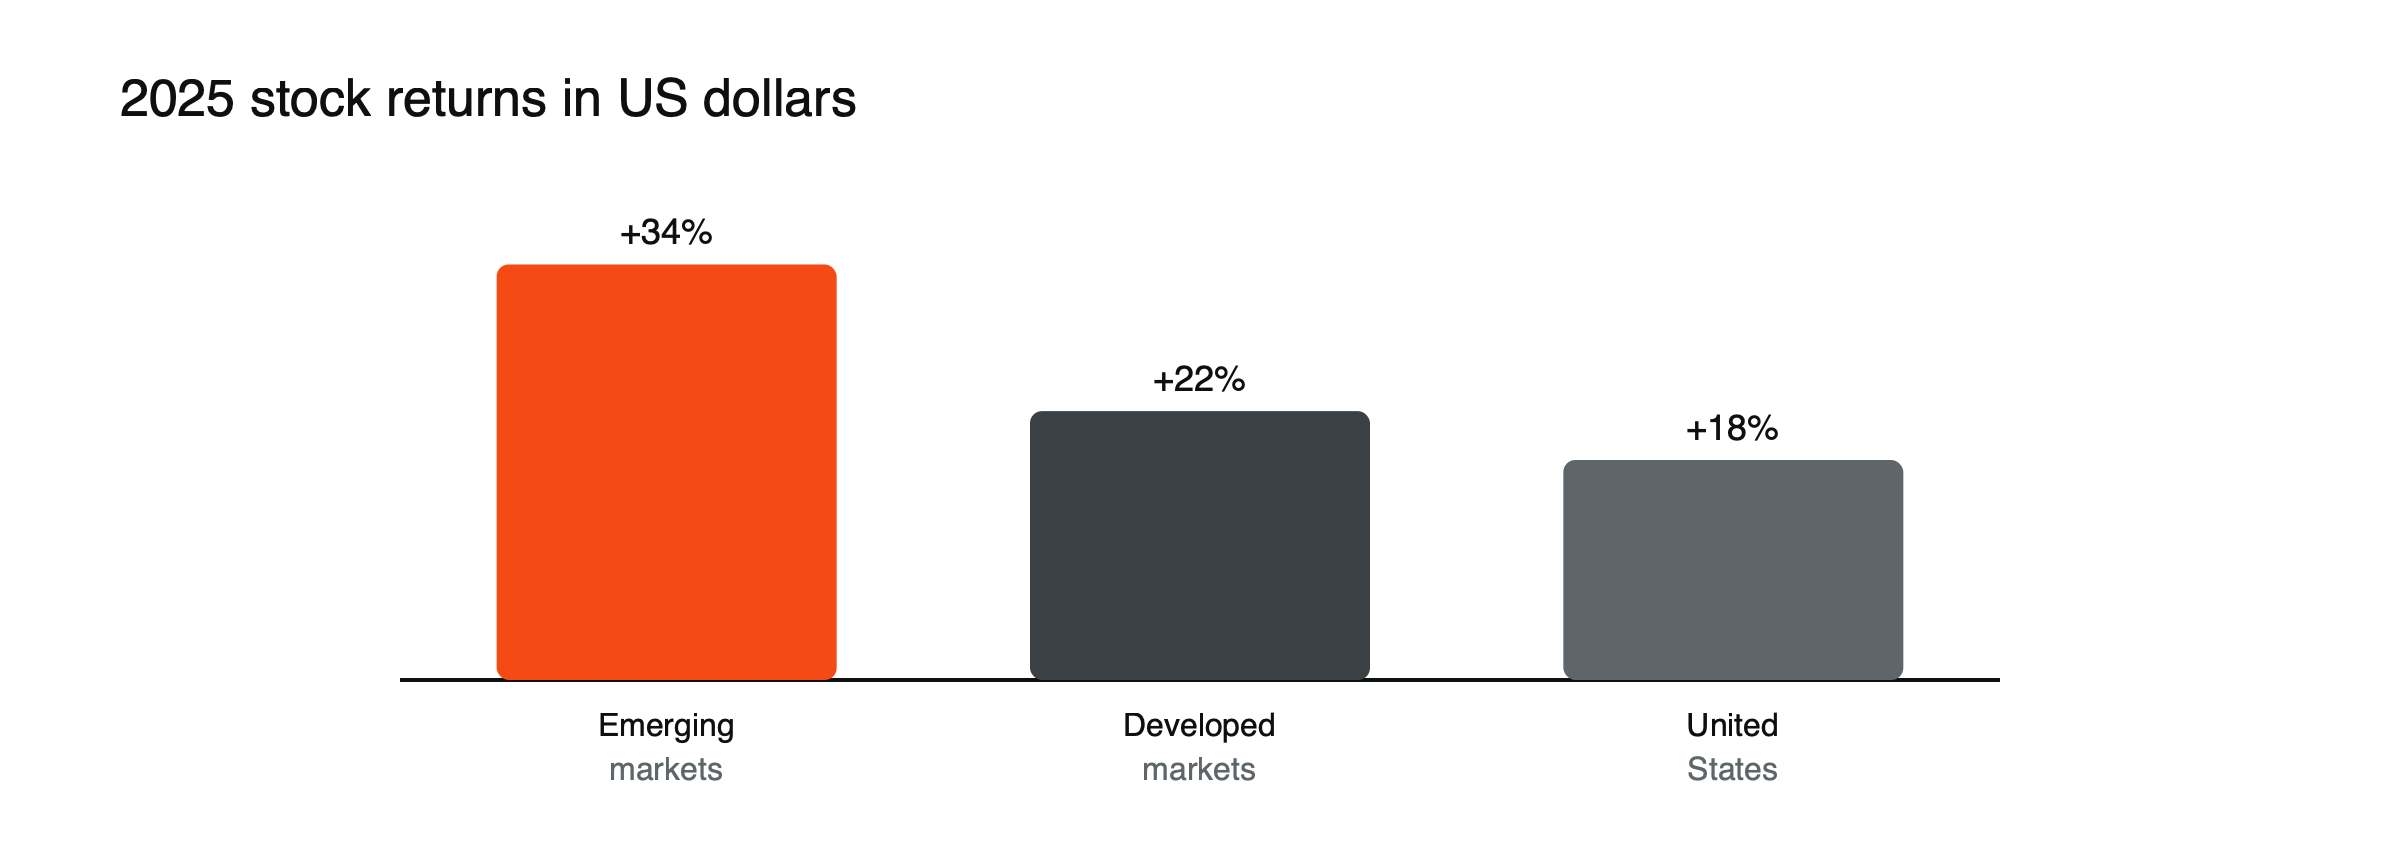
Рисунок: доходность по регионам в 2025 году. Источник: Carmignac.
Восстановление 2025 года
В 2025 году развивающиеся рынки выросли примерно на 34% в долларовом выражении, против примерно 22% у развитых рынков и примерно 18% у акций США. Это один из самых сильных годов для развивающихся рынков относительно развитых за последнее десятилетие. Вклад внесли более слабый доллар, более сильные результаты нескольких крупных рынков и более низкие стартовые оценки. Станет ли это восстановление началом нового цикла опережающей динамики, как в 2000–2010 годах, зависит частично от траектории доллара.
Почему доллар так важен
Более слабый доллар снижает стоимость долларового долга для заемщиков из развивающихся стран и облегчает управление их экспортом и импортными издержками; более сильный доллар действует наоборот. Оба крупных периода выигрыша и проигрыша развивающихся рынков совпадали с трендами доллара. См. как сильный доллар влияет на сырьевые товары, развивающиеся рынки и криптовалюту.
Фактор Китая
Китай был самым большим весом в индексах развивающихся рынков, поэтому его замедление после 2010 года тянуло вниз всю группу. Без учета Китая развивающиеся рынки в некоторые периоды показывали заметно лучшие результаты.
Различия между странами
Развивающиеся рынки далеко не однородны. Тайвань и Южная Корея определяются компаниями технологического сектора и производителями полупроводников, Индия финансовым сектором и потребительскими компаниями с высокими оценками, Бразилия и ЮАР сырьевыми товарами и банками, а Китай интернет-компаниями и потребительскими фирмами наряду с государственными предприятиями. Один индекс развивающихся рынков объединяет очень разные экономики, и доходность стран часто сильно расходится в один и тот же год.
Разрыв в оценках
Акции развивающихся рынков обычно торгуются с дисконтом к развитым рынкам, что отражает более высокие риски, большее влияние государства и более слабую защиту акционеров в ряде стран. Дисконт расширялся на протяжении большей части 2010-х годов по мере роста акций США. Большой дисконт может поддержать будущую доходность, если риски снизятся, но дешевые рынки могут оставаться дешевыми годами.
Где привычный ответ не работает
Утверждение «развивающиеся рынки растут быстрее, значит их акции должны показывать лучшую динамику» не подтверждается: быстрый экономический рост не всегда приводил к более высокой доходности для акционеров из-за размытия капитала, влияния государства и валютных колебаний.
На что обратить внимание
Развивающиеся рынки добавляют диверсификацию, но также несут валютный, политический и концентрационный риски. Результаты заметно различаются между странами. Для более широкой картины прочитайте акции, облигации и сырьевые товары в цикле процентных ставок и лидерство рынков по десятилетиям.
Паника из-за тейпера 2013 года
Когда доходности американских облигаций резко выросли в 2013 году из-за ожиданий замедления выкупа облигаций ФРС, валюты и акции развивающихся рынков сильно упали, особенно в странах, зависящих от иностранного финансирования. Эпизод показал, насколько развивающиеся рынки чувствительны к процентным ставкам США, а не только к доллару. См. что такое паника из-за тейпера 2013 года.
Валютный риск на примере
Допустим, индекс развивающегося рынка вырос на 10% в местной валюте за год, а местная валюта ослабла на 8% по отношению к доллару. (Иллюстративные цифры.) Инвестор, считающий доходность в долларах, получит лишь около 1,2%. Если же валюта, наоборот, укрепилась на 8%, доходность в долларах составит около 18,8%. Колебания валюты могут либо увеличить прибыль от местного рынка, либо полностью её свести на нет, поэтому направление движения доллара так важно для иностранных инвесторов.
Способы получить экспозицию
Инвесторы могут использовать широкие фонды развивающихся рынков, региональные или страновые фонды, а также фонды, исключающие Китай. CFD на индексы основных развивающихся рынков или на отдельные рынки дают кредитное плечо, но несут обычные риски левериджа и более широкие спреды. См. что такое ETF.
Процентные ставки и инфляция
Многие центральные банки развивающихся стран начали повышать ставки рано и агрессивно, когда в 2021 и 2022 годах инфляция резко ускорилась, то есть раньше, чем Федеральная резервная система (ФРС). Это дало некоторым из них возможность раньше начать снижать ставки по мере замедления инфляции, что поддержало их рынки. Более высокие местные процентные ставки могут привлекать иностранных инвесторов, но они также сигнализируют о более высоком риске инфляции, который инвесторы соотносят с потенциальной доходностью.
Политика и корпоративное управление
Политические события, от выборов до внезапных изменений политики, могут двигать развивающиеся рынки сильнее, чем развитые. Государственные компании, валютные ограничения и регуляторные репрессии могут ударить по миноритарным акционерам. Кампания Китая против технологических и образовательных компаний в 2020–2022 годах показала, как быстро действия государства могут уничтожить большую часть акционерной стоимости.
Сырьевые циклы
Многие развивающиеся экономики экспортируют сырьё, поэтому их рынки, как правило, растут вместе с ценами на сырьевые товары и падают вместе с ними. Сырьевой бум 2000-х, движимый китайским спросом, был одной из главных причин опережающей динамики развивающихся рынков в том десятилетии; сырьевой спад с 2011 года способствовал их отставанию после этого.
Изменения в составе индексов
Состав индексов развивающихся рынков со временем меняется. Вес Китая резко вырос в конце 2010-х, когда в индексы были включены его внутренние акции, а затем снизился по мере ослабления его рынка, тогда как вес Индии и Тайваня увеличился. Такие сдвиги меняют то, что на самом деле содержит широкий фонд развивающихся рынков, и инвесторам стоит проверять актуальные веса, а не полагаться на устаревшие предположения.
Распространённые ошибки в интерпретации
- Рассмотрение развивающихся рынков как единого рынка.
- Предположение, что дешёвая оценка гарантирует более высокую доходность.
Рост не равен доходности: иллюстрация
Допустим, развивающаяся экономика растёт на 6% в год, но её компании каждый год выпускают новые акции для финансирования расширения, размывая доли существующих акционеров на 3% в год, а валюта ослабевает на 2% в год по отношению к доллару. (Иллюстративные цифры.) Даже если прибыль компаний растёт вместе с экономикой, акционер, считающий доходность в долларах, получает лишь часть этого роста. Размытие долей и ослабление валюты объясняют, почему быстрорастущие экономики не всегда приносили иностранным инвесторам высокую доходность.
Облигации и акции
Облигации развивающихся рынков, выпущенные в долларах или в местной валюте, являются ещё одним способом инвестировать. Долларовые облигации несут кредитный риск, но для инвесторов в долларах почти не несут валютного риска; облигации в местной валюте добавляют валютную экспозицию. Облигации и акции развивающихся рынков часто падают вместе в периоды снижения аппетита к риску, что ограничивает их ценность как инструментов диверсификации друг для друга.
Фронтирные рынки
За пределами развивающихся рынков лежат фронтирные рынки, то есть более мелкие и менее развитые экономики с ещё менее ликвидными рынками акций. Они могут обеспечивать диверсификацию, поскольку их рынки слабее связаны с глобальными потоками капитала, но несут более высокие политические, ликвидностные и валютные риски.
Наблюдение за долларовым циклом
Поскольку динамика развивающихся рынков так тесно следовала за долларом, многие инвесторы отслеживают долгосрочный тренд доллара при решении, сколько таких активов держать. Устойчивое ослабление, вызванное сужением процентного преимущества США или более сильным ростом в других странах, исторически благоприятствовало развивающимся рынкам; устойчивое укрепление благоприятствовало развитым. Момент разворота доллара трудно угадать, но его направление на протяжении нескольких лет имело большее значение, чем почти любой другой фактор.
Концентрация: иллюстрация
Допустим, широкий фонд развивающихся рынков держит около четверти в Китае, пятую часть в Индии, пятую часть на Тайване и меньшие доли в десятках других стран. (Иллюстративные веса.) Тогда три рынка определяют большую часть доходности, а несколько крупных компаний, особенно в технологиях, могут доминировать. Инвесторы, которые думают, что владеют диверсифицированной долей развивающегося мира, на деле могут делать концентрированную ставку на несколько экономик и секторов.
Чек-лист
- Каков тренд доллара?
- Какова доля Китая в фонде?
- Как оценки сравниваются с развитыми рынками?
- Что происходит с ценами на сырьевые товары?
Развивающиеся рынки в портфеле: иллюстрация
Предположим, что глобальный портфель акций держит около 10% в развивающихся рынках, примерно в соответствии с глобальными индексами. (Иллюстративный вес.) В таком году, как 2025, когда развивающиеся рынки выросли примерно на 34% против примерно 22% у развитых рынков, эта доля добавила бы немногим больше одного процентного пункта к доходности по сравнению с владением только развитыми рынками. В году, когда развивающиеся рынки сильно отстают, она вычла бы примерно такую же величину. Размер доли имеет значение лишь в небольшой степени, поэтому её определение исходя из собственных взглядов и готовности к риску часто важнее простого решения о том, владеть ли ею вообще.
Часто задаваемые вопросы
Нужно ли включать развивающиеся рынки в портфель?
Многие глобальные индексы включают их примерно в одну десятую от своего веса. Сколько держать больше или меньше, зависит от готовности к риску и взглядов на доллар.
Почему Китай тянул вниз развивающиеся рынки?
Китай имеет наибольший вес в большинстве индексов развивающихся рынков, поэтому его замедление и регуляторные кампании тянули вниз всю группу.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Развивающиеся рынки: почему и где (более 85% населения мира; развивающиеся рынки опережали в 2000–2010 гг. и отставали с тех пор) — Dodge & Cox, май 2024
- Развивающиеся рынки: большой доход (2025: EM +34% в долларах против +18% в США и +22% у развитых рынков; совокупный прирост за 2000–2010 гг. более 300%) — Carmignac
- Прилив на горизонте для развивающихся рынков (периоды доходности совпадали с ослаблением и укреплением доллара) — Business Day, ноябрь 2023
- Акции: развивающиеся рынки или промышленно развитые страны? (развивающиеся рынки без Китая показали лучший результат) — M.M. Warburg, май 2024