
Мягкая посадка против жесткой посадки против отсутствия посадки
Мягкая и жесткая посадка описывают, как экономика охлаждается после повышения ставок. При отсутствии посадки рост остается сильным, а инфляция упорной.
Мягкая посадка против жесткой посадки описывает, как экономика охлаждается после повышения ставок. При мягкой посадке инфляция снижается без рецессии; при жесткой посадке ужесточение политики вызывает рецессию. «Отсутствие посадки» означает, что рост остается сильным, а инфляция упорной, поэтому ставки остаются высокими. Примерно треть из последних 12 циклов смягчения денежно-кредитной политики в США сопровождалась мягкой посадкой.
Сравнение
| Мягкая посадка | Жесткая посадка | Отсутствие посадки | |
|---|---|---|---|
| Рост | Замедляется, но остается положительным | Сокращается | Остается сильным |
| Инфляция | Снижается к цели | Снижается, часто резко | Остается выше цели |
| Центральный банк | Снижает ставки постепенно | Снижает ставки быстро | Сохраняет или повышает ставки |
| Акции (историческая тенденция) | Часто растут | Часто падают | Смешанная динамика; ставки давят |
| Облигации | Умеренно растут | Сильно дорожают | Под давлением |
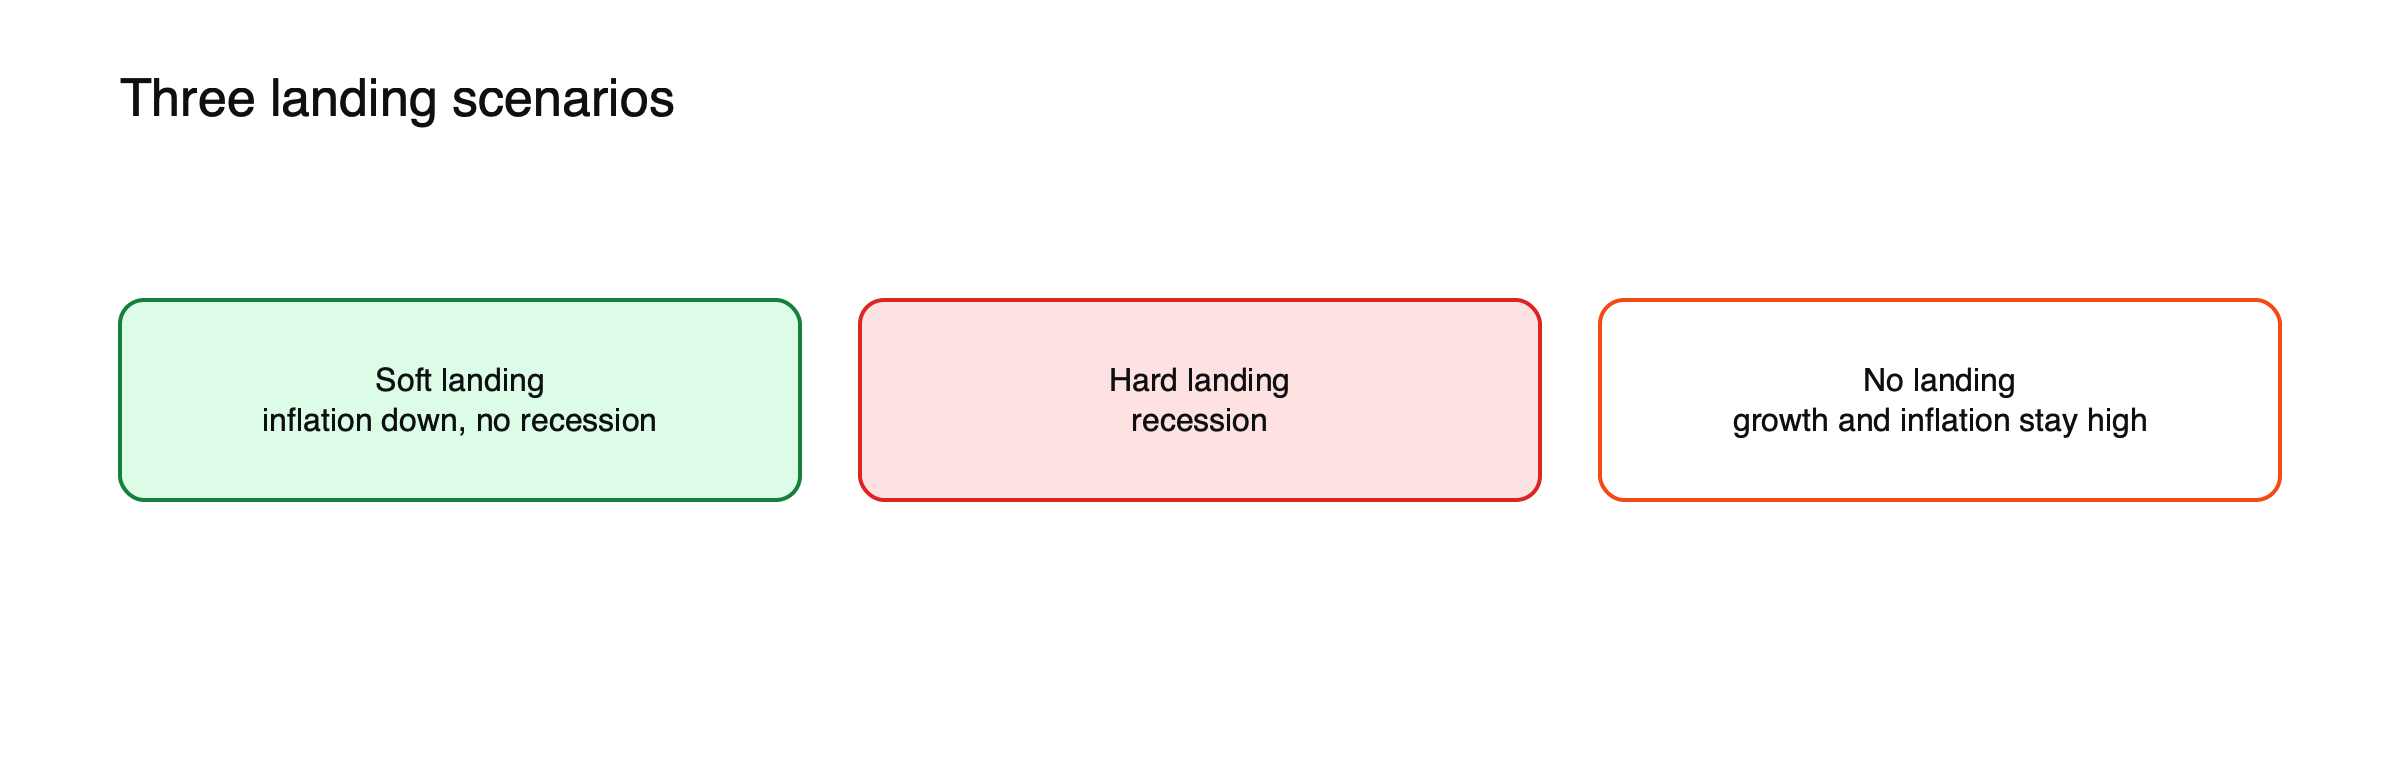
Рисунок: Три варианта реакции экономики на повышение ставок.
Что показывает история
Из последних 12 эпизодов смягчения политики в США восемь сопровождались рецессией, а четыре — мягкой посадкой. После цикла повышения ставок 2022–2023 годов США избежали рецессии, хотя кривая доходности инвертировалась рекордные 26 месяцев, что многие восприняли как редкую мягкую посадку. См. как сигналы рецессии работали в прошлом.
Мягкая посадка 1995 года
Самая известная мягкая посадка в США произошла в 1994 и 1995 годах. ФРС удвоила процентную ставку в 1994 году, чтобы сдержать инфляцию, а в 1995 году умеренно ее снизила, когда рост замедлился, но не перешел в рецессию. В последующие годы акции значительно выросли, и этот эпизод стал образцом, на повторение которого надеются центральные банки. Это также один из немногих ясных примеров, поэтому мягкие посадки часто называют редкими.
2022–2026
После самого быстрого роста ставок за несколько десятилетий в 2022 и 2023 годах многие аналитики ожидали рецессии. Вместо этого экономика США продолжила расти, инфляция снизилась с пикового уровня, а ФРС начала снижать ставки в сентябре 2024 года. Этому способствовали крепкие финансы домохозяйств, государственные расходы и устойчивый рынок труда. К 2026 году эпизод выглядел как мягкая посадка, однако возобновившееся инфляционное давление со стороны цен на энергоносители повышало риск того, что он может перейти в «отсутствие посадки». См. на что рынки обращают внимание на заседании центрального банка.
Почему это трудно определить в реальном времени
Рецессии датируются задним числом, данные пересматриваются, а одно и то же замедление может выглядеть мягким или жестким в зависимости от месяца. Рынки переключаются между сценариями по мере выхода каждого нового отчета.
Три сценария в иллюстрациях
Предположим, что портфель после цикла повышения ставок содержит акции США и 10-летние казначейские облигации. (Иллюстративные сценарии.) При мягкой посадке акции могут вырасти примерно на 10–15%, поскольку прибыль сохраняется, а ставки постепенно снижаются; облигации умеренно растут. При жесткой посадке акции падают на 20% и более из-за снижения прибыли, но облигации сильно дорожают по мере падения доходности. При отсутствии посадки акции могут остаться на прежнем уровне, так как более высокие ставки компенсируют сильную прибыль, а облигации подешевеют из-за роста доходности. Каждый исход вознаграждает разную структуру портфеля.
Где привычный ответ меняется
Мягкая посадка полезна для экономики, но не всегда для каждого актива: если рост сохраняется, центральные банки могут снижать ставки меньше, чем ожидали рынки, что может давить на облигации и акции, чувствительные к ставкам. См. как вели себя акции в прошлых циклах снижения ставок и акции, облигации и сырьевые товары в цикле ставок.
Признаки каждого сценария
| Показатель | Мягкая посадка | Жесткая посадка | Отсутствие посадки |
|---|---|---|---|
| Безработица | Незначительно растет | Быстро растет | Остается низкой |
| Базовая инфляция | Устойчиво снижается | Быстро снижается | Остается упорной |
| Кредитные спреды | Стабильны | Резко расширяются | Узкие |
| Кривая доходности | Постепенно становится круче | Быстро круче за счет падения краткосрочных ставок (bull steepening) | Круче за счет роста длинных ставок или остается плоской |
Как каждый сценарий влияет на валюты
При мягкой посадке валюты часто следуют за относительным снижением ставок: валюта страны, которая снижает ставки быстрее, как правило, ослабевает. При жесткой посадке защитные активы, такие как доллар, иена и швейцарский франк, обычно укрепляются. При отсутствии посадки валюта страны, которая сохраняет высокие ставки, как правило, остается крепкой. См. что происходит с валютами, когда центральный банк меняет курс.
Позиционирование при неясном исходе
Поскольку исход остается неопределенным до последнего момента, многие инвесторы держат смешанный портфель, который может справиться с более чем одним сценарием: акции для мягкой посадки, высококачественные облигации для жесткой посадки и краткосрочные облигации или облигации, индексируемые на инфляцию, для отсутствия посадки. Постепенная корректировка по мере поступления данных, как правило, работает лучше, чем крупная ставка на один исход.
Прибыль компаний в каждом сценарии
Прибыль компаний определяет большую часть различий. При мягкой посадке прибыль продолжает расти, хоть и медленнее, поддерживая акции даже при постепенном снижении ставок. При жесткой посадке прибыль часто падает на 15–30% и более, что перевешивает поддержку от снижения ставок. При отсутствии посадки прибыль остается сильной, но высокие ставки ограничивают то, сколько инвесторы готовы платить за нее. Наблюдение за прогнозами прибыли — один из лучших способов понять, какой сценарий ожидают рынки.
Роль фискальной политики
Государственные расходы могут склонить чашу весов в ту или иную сторону. Крупный дефицит бюджета поддерживал рост экономики США после 2022 года, помогая экономике адаптироваться к более высоким ставкам и делая мягкую или отсутствующую посадку более вероятной. Однако интенсивные заимствования могут также удерживать инфляцию и доходности долгосрочных облигаций на более высоком уровне, ограничивая возможности центральных банков по снижению ставок. См. как бюджетный дефицит влияет на ставки, валюты и акции.
Посадки за пределами США
Другие экономики сталкиваются с собственными вариантами посадки. Еврозона в 2023 и 2024 годах была близка к стагнации, поскольку энергетические шоки и более высокие ставки ударили по ней, а Китай столкнулся с падением рынка недвижимости и слабыми ценами. Разные сценарии посадки в разных странах создают различия в траекториях ставок, которые определяют движение валют и относительную динамику рынков.
Распространенные ошибочные трактовки
- Предположение, что первое снижение ставок подтверждает мягкую посадку.
- Восприятие одного слабого отчета по данным как начала жесткой посадки.
Контрольный список сценариев
- Растет ли безработица и с какой скоростью?
- Устойчиво ли снижается базовая инфляция?
- Расширяются ли кредитные спреды?
- Пересматриваются ли прогнозы прибыли в сторону понижения?
Облигации в каждом сценарии
Высококачественные государственные облигации, как правило, показывают лучшие результаты при жесткой посадке, поскольку центральные банки агрессивно снижают ставки, а инвесторы ищут безопасность. При мягкой посадке они обычно умеренно растут по мере постепенного снижения ставок. При отсутствии посадки, когда ставки остаются высокими или растут, долгосрочные облигации могут терять в стоимости. Корпоративные облигации ведут себя иначе: они хорошо работают при мягкой посадке, когда дефолты остаются низкими, но страдают при жесткой посадке, когда кредитные спреды расширяются. См. что кредитные спреды говорят трейдерам акций.
Золото и сырьевые товары
Золото, как правило, растет при жесткой посадке, когда реальные доходности падают и спрос на защитные активы возрастает, и хорошо держится при мягкой посадке, когда ставки снижаются плавно. Промышленные сырьевые товары, такие как медь и нефть, обычно показывают лучшие результаты при мягкой или отсутствующей посадке, когда спрос остается устойчивым, и худшие при жесткой посадке. Энергетика также может сама по себе вызвать отсутствие посадки, если шок предложения поддерживает высокую инфляцию.
Почему рынки постоянно меняют мнение
Поскольку каждый выход данных меняет вероятности, рынки часто переключаются между сценариями в течение нескольких недель. Слабый отчет о занятости может возродить опасения жесткой посадки, а высокие данные по инфляции на следующей неделе могут переместить внимание к отсутствию посадки. Эти колебания провоцируют волатильность в облигациях, валютах и акциях, даже когда базовая экономика меняется медленно.
Торговля на дебатах о посадке
Трейдеры часто выражают свои взгляды на посадку через кривую доходности, доллар и баланс между циклическими и защитными секторами. Трейдер, ожидающий жесткую посадку, может отдавать предпочтение долгосрочным облигациям, золоту и защитным акциям; тот, кто ожидает отсутствие посадки, может выбрать краткосрочные облигации, энергетику и доллар. Поскольку дебаты могут быстро измениться, умеренный размер позиций и четко определенные точки выхода важнее уверенности в прогнозе. Позиции с кредитным плечом по CFD особенно уязвимы к внезапным сменам настроений вокруг крупных публикаций данных.
Заметка о сроках
Даже когда конечная точка ясна, сроки — нет. Рецессии нередко начинались через год или более после последнего повышения ставки, а «мягкая посадка» может выглядеть ненадёжной на протяжении многих месяцев, прежде чем будет подтверждена. Инвесторы, которые слишком рано действуют на основе прогноза «жёсткой посадки», могут упустить значительный рост, а те, кто игнорирует тревожные сигналы, могут оказаться застигнутыми врасплох внезапным разворотом. Рассмотрение сценариев как вероятностей, которые меняются вместе с данными, а не как фиксированных прогнозов, помогает инвесторам избежать обеих дорогостоящих ошибок.
Часто задаваемые вопросы
Насколько часты «мягкие посадки»?
Относительно редко: по одному исследованию, четыре из последних 12 периодов смягчения денежно-кредитной политики в США завершились «мягкой посадкой».
Кто определяет, когда началась рецессия?
В США комитет экономистов датирует рецессии, часто через много месяцев после их начала.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Снижение ставок ФРС: последствия для рынка (из последних 12 периодов смягчения политики восемь сопровождались рецессией, четыре — «мягкой посадкой») — LGT
- История инверсии кривой доходности 2s10s (инверсия длительностью 26 месяцев, июль 2022 – август 2024, за которой по состоянию на 2026 год рецессия не последовала) — Eco3min
- Три инвестиции, которые выигрывают после первого снижения ставки ФРС (доходность S&P 500 с рецессией и без неё) — Interactive Investor