
Почему корреляция акций и облигаций изменилась после 2021 года
Почему в 2022 году корреляция между акциями и облигациями стала положительной, а облигации перестали надежно защищать портфель от падения акций.
Корреляция между акциями и облигациями перешла из отрицательной в положительную в 2022 году, потому что инфляция вытеснила рост экономики в качестве главного беспокойства рынков. Два десятилетия облигации, как правило, росли, когда акции падали. По мере того как инфляция резко ускорилась, а ставки быстро росли, упали оба класса активов: S&P 500 примерно на 18%, а американские облигации примерно на 13%. Это стало худшим годом для портфеля 60/40 с 1937 года.
Хронология
- Примерно 1965–2000: при более высокой и волатильной инфляции корреляция была в основном положительной.
- 1998–2021: инфляция была низкой и стабильной; корреляция в основном находилась в диапазоне от −0,30 до −0,50, и облигации надежно хеджировали акции.
- 2008: облигации выросли примерно на 20%, тогда как акции упали на 37%, то есть классический хедж работал.
- 2022: инфляция достигла самого высокого уровня с начала 1980-х, ФРС повысила ставки самыми быстрыми темпами за несколько десятилетий, а корреляция выросла примерно до +0,50. Акции и облигации падали вместе 14 месяцев подряд.
- 2026: корреляция оставалась положительной, примерно +0,40 по одному из показателей.
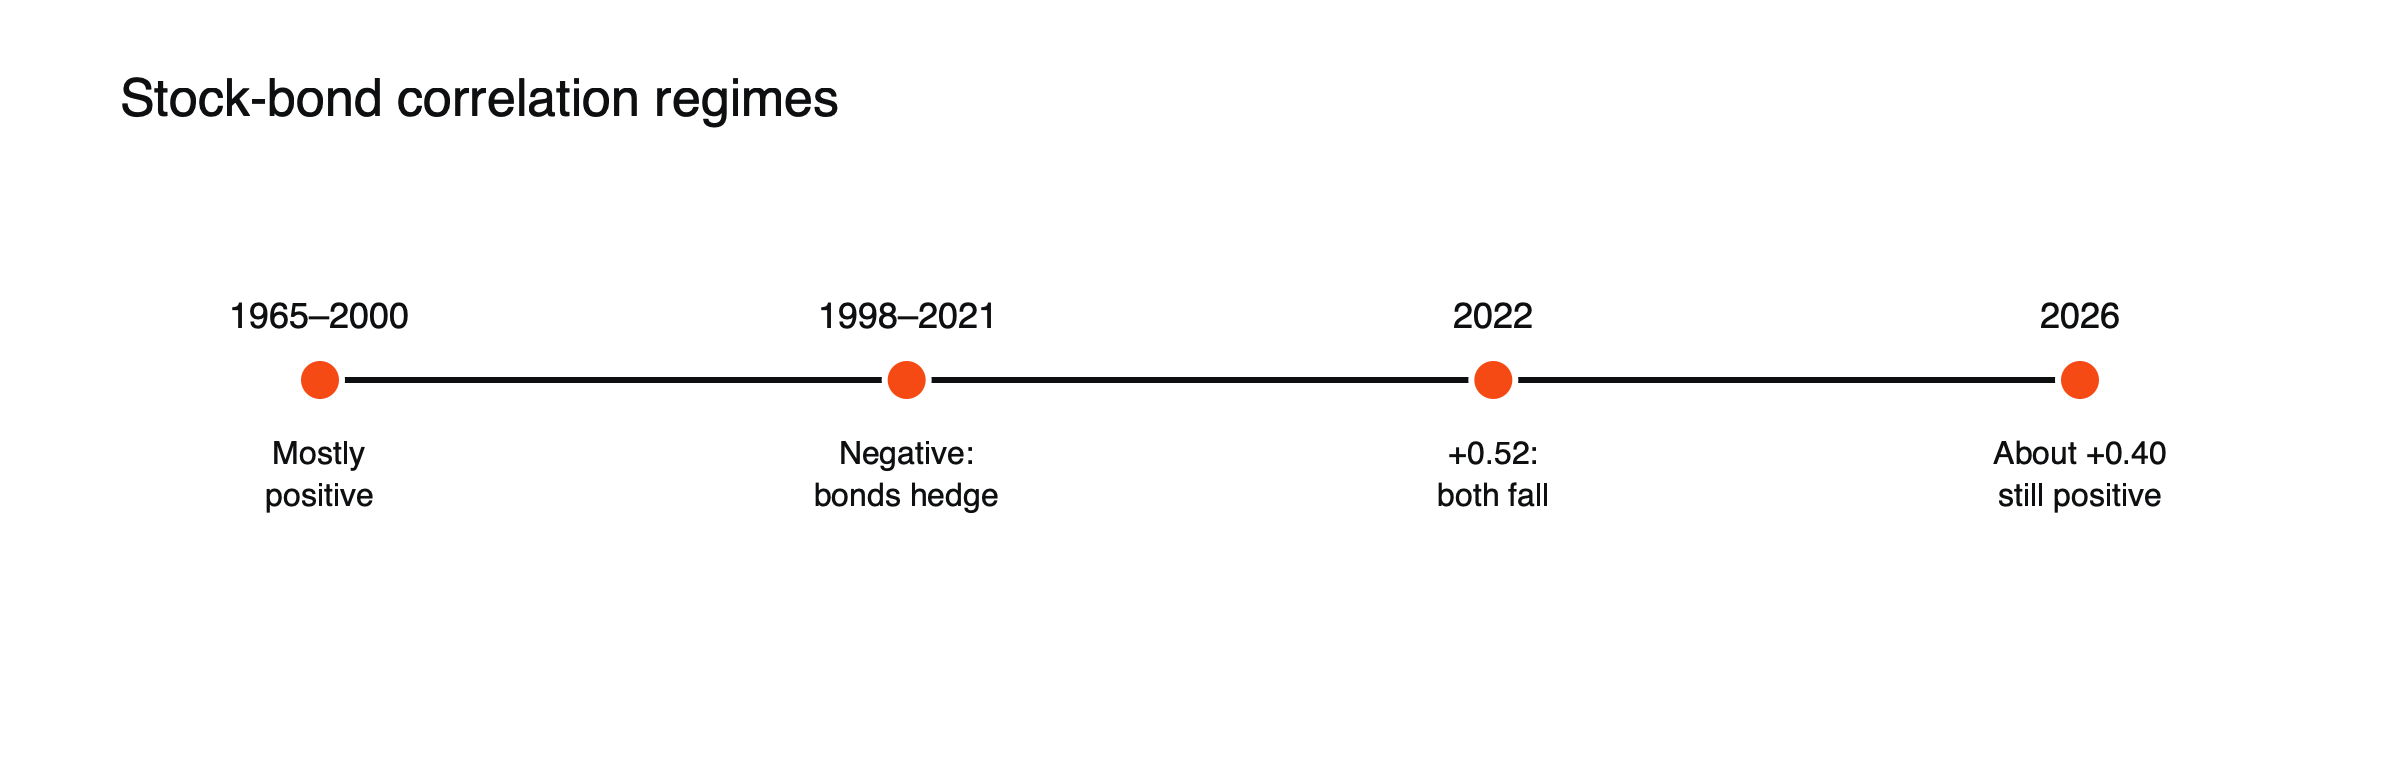 Рисунок: соотношение акций и облигаций уже менялось раньше.
Что измеряет корреляция
Корреляция варьируется от −1, когда два актива всегда движутся в противоположных направлениях, до +1, когда они всегда движутся вместе. Инвесторы обычно измеряют корреляцию между акциями и облигациями на скользящих окнах дневной, недельной или месячной доходности, часто за период от одного до трех лет. Отрицательное значение означает, что облигации, как правило, растут, когда акции падают, и смягчают падение сбалансированного портфеля. Положительное значение означает, что оба актива, как правило, падают вместе, и эта подушка исчезает.
Почему она изменилась
Когда главный риск — инфляция, ожидания по ставкам определяют динамику обоих рынков: более высокие ставки одновременно снижают цены облигаций и дисконтированную стоимость прибыли компаний. Когда главный риск — замедление роста при низкой инфляции, центральные банки могут снижать ставки в период спада, что поддерживает облигации, пока акции падают.
Механизм на примере
Допустим, инвесторы внезапно ожидают, что инфляция будет на 1 пункт выше, чем раньше. (Гипотетический сценарий.) Доходности облигаций растут, чтобы компенсировать это, и цены облигаций падают. Более высокие доходности также повышают ставку, используемую для оценки прибыли компаний, что снижает цены акций, особенно у компаний роста. Оба актива падают. Теперь предположим, что инвесторы вместо этого ожидают резкого замедления роста при сохранении низкой инфляции: ожидаемое снижение ставок опускает доходности облигаций и поднимает их цены, а более низкие ожидания по прибыли снижают цены акций. Они движутся в противоположных направлениях. Характер шока определяет знак корреляции.
14 месяцев вместе
В 2022 году акции и облигации падали вместе 14 месяцев подряд, что является необычно длительным периодом. Типичный портфель 60/40 потерял примерно 17%, что стало его худшим годом с 1937 года. Продолжительность совместного падения, а не только его глубина, усложнила задачу инвесторам, которые полагались на облигации для компенсации потерь по акциям.
Что это значит и вернется ли все назад
Облигации стали более слабым хеджем при распродажах, вызванных инфляцией. Некоторые инвесторы добавили активы, которые в 2022 году показали себя лучше, например сырьевые товары, которые росли, когда и акции, и облигации падали. См. сырьевые товары и акции в инфляционные периоды.
Если инфляция стабилизируется на низком уровне, отрицательная корреляция может вернуться. Некоторые аналитики, в том числе в МВФ, считают, что этот сдвиг может оказаться более долгосрочным в мире с повторяющимися инфляционными шоками. См. акции, облигации и сырьевые товары в цикле ставок, акции и облигации при снижении инфляции и что 2022 год показал инвесторам о диверсификации.
Сигналы для наблюдения
- Волатильность инфляции: стабильная инфляция около целевого уровня совпадала с отрицательной корреляцией, а волатильная инфляция — с положительной.
- Доверие к центральному банку: уверенность в том, что инфляция будет под контролем, позволяет облигациям расти в периоды спада.
- Начальные доходности: более высокие доходности дают облигациям больше пространства для снижения цены, но также больше дохода для компенсации потерь.
- Скользящая корреляция: публикуется многими поставщиками данных, и ее стоит проверять каждые несколько месяцев.
Реакция портфелей, на примере
Допустим, инвестор, который держал 60% в акциях и 40% в длинных облигациях, переходит к структуре: 60% акций, 25% облигаций, разделённых между короткими и длинными сроками, 10% облигаций, индексированных на инфляцию, и 5% сырьевых товаров. (Иллюстративная структура, не рекомендация.) При страхе замедления роста длинные облигации по-прежнему смягчают потери по акциям; при инфляционном шоке короткие облигации, облигации, индексированные на инфляцию, и сырьевые товары держатся лучше. Цель — снизить зависимость от какой-либо одной взаимосвязи. См. что 2022 год показал инвесторам о диверсификации.
Корреляция в 2026 году
К 2026 году корреляция оставалась положительной, около +0,40 по одной из оценок, поскольку инфляция держалась выше целевых уровней многих центральных банков, а рынки по-прежнему были чувствительны к данным по инфляции. Более высокая доходность облигаций означала, что они приносили больше дохода, чем до 2022 года, однако их надёжность как инструмента хеджирования акций полностью не восстановилась. См. акции и облигации при снижении инфляции.
Почему период 1998–2021 годов был необычным
Длительный период отрицательной корреляции совпал с необычной средой: инфляция была низкой и стабильной, центральные банки пользовались доверием и были готовы агрессивно снижать ставки в периоды спада, а процентные ставки долго снижались. В таких условиях главной угрозой для акций был слабый рост, который также снижал доходность облигаций. Многие инвесторы стали рассматривать отрицательную корреляцию как закон рынков, однако история до 1998 года показывает, что это была особенность именно этого режима.
Кратковременные всплески против смены режима
Кратковременные скачки корреляции, например в марте 2020 года, когда инвесторы продавали всё ради наличных, отличаются от устойчивых смен режима, как в 2022 году. Первые разворачиваются в течение дней или недель, по мере того как центральные банки восстанавливают ликвидность; вторые сохраняются, пока инфляция остаётся доминирующим риском. Различие между ними важно для решения о корректировке портфеля. См. почему корреляции стремятся к единице в кризис.
Risk parity и кредитное плечо
Некоторые стратегии, известные как risk parity, держат облигации с кредитным плечом наряду с акциями и опираются на отрицательную корреляцию, чтобы поддерживать сбалансированный общий риск. Когда в 2022 году корреляция стала положительной, эти стратегии сильно пострадали, поскольку обе части портфеля упали одновременно. Их опыт показал, насколько современное построение портфелей полагалось на прежнюю взаимосвязь.
Другие страны
Та же закономерность проявилась в 2022 году и на других развитых рынках, когда инфляция выросла по всей Европе и в Великобритании. В странах с менее убедительной историей борьбы с инфляцией положительная корреляция часто сохранялась дольше.
Распространённые ошибки в толковании
- Рассматривать корреляцию как постоянную величину.
- Считать однонедельный всплеск сменой режима.
Как измерить самостоятельно, на примере
Возьмите месячную доходность индекса акций и индекса государственных облигаций за последние три года, то есть 36 пар чисел, и рассчитайте их корреляцию с помощью функции электронной таблицы. (Иллюстративный метод.) Результат −0,3 означает, что облигации, как правило, компенсировали движения акций; +0,4 означает, что они, как правило, двигались вместе. Пересчёт каждый квартал показывает, меняется ли взаимосвязь, а использование недельной или дневной доходности даёт более быстрые, но более шумные оценки.
Что может снова сделать корреляцию отрицательной
Возврат к низкой и стабильной инфляции, близкой к целевым уровням центральных банков, при уверенности рынков в том, что центральные банки в случае спада агрессивно снизят ставки, вероятно, восстановит отрицательную корреляцию. Глубокий страх замедления роста без инфляционного давления также может временно её создать: облигации растут в ожидании снижения ставок, а акции падают. Устойчивые инфляционные шоки, крупные государственные заимствования или сомнения в независимости центральных банков будут действовать в обратном направлении.
Корреляция и риск портфеля, на примере
Допустим, волатильность акций составляет 16% в год, а облигаций — 6%, структура 60/40. (Иллюстративные значения.) При корреляции −0,3 волатильность портфеля составит около 9,2%. При корреляции +0,5 она вырастет примерно до 11,0%. Те же активы несут заметно больший риск, когда корреляция становится положительной, поэтому сдвиг 2022 года так сильно повлиял на сбалансированные портфели.
Как реагировали профессиональные инвесторы
Многие институциональные инвесторы пересмотрели структуру активов после 2022 года. Одни добавили сырьевые товары, облигации, защищённые от инфляции, или трендовые стратегии; другие сократили дюрацию облигаций или увеличили долю наличных. Пенсионные фонды и эндаументы также проводили стресс-тестирование портфелей на сценариях, в которых акции и облигации падают одновременно, вместо того чтобы опираться на исторические корреляции эпохи низкой инфляции.
Корреляция и дюрация облигаций
При положительной корреляции долгосрочные облигации добавляют больше всего риска к сбалансированному портфелю, поскольку сильнее всего падают при инфляционном шоке. Сокращение дюрации облигаций снижает этот риск, сохраняя некоторую подушку на случай опасений по поводу роста. При отрицательной корреляции долгосрочные облигации обеспечивают самую сильную компенсацию потерь по акциям. Согласование дюрации облигаций с преобладающим режимом корреляции — один из практических способов реагирования инвесторов на этот сдвиг, однако слишком частые изменения могут превратить решение по портфелю в дорогостоящую попытку подстроиться под рынок. Достаточно постепенных корректировок, пересматриваемых один-два раза в год.
Часто задаваемые вопросы
Означает ли положительная корреляция, что облигации бесполезны?
Нет. Облигации по-прежнему приносят доход и могут расти во время опасений по поводу роста, но они менее надёжно выполняют роль хеджа, когда главным риском выступает инфляция.
Может ли корреляция измениться быстро?
Она может смениться в течение нескольких месяцев, когда меняется доминирующий риск, как это произошло в 2022 году.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Положительный сдвиг корреляции доходностей акций и облигаций (диапазон 1998–2021; +0,52 в 2022; хедж 2008 года; около +0,40 в 2026) — Voronoi
- Смерть портфеля 60/40 (худший год с 1937; 14 последовательных месяцев совместного падения) — Masterworks Research, июнь 2026
- Портфель 60/40 (положительная корреляция примерно с 1965 по 2000 год) — BIT Knowledge Hub
- 60/40 в 2022 году (взгляд МВФ, что сдвиг может быть структурным) — The Edge Malaysia, сентябрь 2026