
Как вели себя акции в прошлых циклах снижения ставок
В прошлых циклах снижения ставок поведение акций зависело от того, следовала ли за ним рецессия. С 1980-х годов S&P 500 в среднем рос примерно на 14% в течение 12 месяцев после первого снижения ставки ФРС, в основном без рецессии.
В прошлых циклах снижения ставок поведение акций зависело от того, следовала ли за этим рецессия. С 1980-х годов S&P 500 в среднем рос примерно на 14% в течение 12 месяцев после первого снижения ставки ФРС, в основном без рецессии. Но восемь из последних 12 периодов смягчения сопровождались рецессией, и тогда акции часто падали, как в 2001 году и в 2007–2008 годах.
Хронология заметных циклов
- 1995 и 1998 годы: снижения без рецессии, случаи «мягкой посадки».
- Январь 2001 года: снижения начались на фоне углубления краха дот-ком; S&P 500 упал в этом месяце на 13%, и медвежий рынок продолжился.
- Сентябрь 2007 года: снижения начались; затем S&P 500 резко упал в ходе кризиса 2008 года.
- Июль 2019 года: «промежуточная корректировка цикла»; акции выросли примерно на 8,7% в следующем году, несмотря на обвал 2020 года.
- Сентябрь 2024 года: первое снижение на полпункта на фоне надежд на «мягкую посадку»; акции обновили рекорды.
Среднее против типичного
Средний прирост примерно в 14% за 12 месяцев после первого снижения скрывает большие различия. В циклах без рецессии, таких как 1995, 1998 и 2019 годы, акции в целом росли. В циклах с рецессией, таких как 2001 и 2007 годы, акции падали, иногда надолго. Инвестор, покупающий акции при первом снижении, фактически делает ставку на то, какой тип цикла наступит.
Два цикла в иллюстрациях
Допустим, инвестор покупает индексный фонд в день первого снижения, когда индекс находится на уровне 4 000. (Иллюстративные сценарии.) В цикле «мягкой посадки» индекс мог бы через год достичь 4 500, что означает рост на 12,5%, поскольку прибыли сохраняются, а оценки растут. В цикле с рецессией прибыли могли бы упасть на 20%, а оценки выросли бы лишь незначительно, и через год индекс оказался бы около 3 200, то есть потери составили бы 20%. Снижение ставки одинаковое; итог зависит от прибылей.
Почему важна рецессия
Снижение ставок удешевляет заимствования и поддерживает оценки, но если прибыли обваливаются в ходе рецессии, более дешевые деньги не могут компенсировать падение доходов. Снижения, которые являются ответом на кризис, часто приходят уже после того, как рынки начали падать.
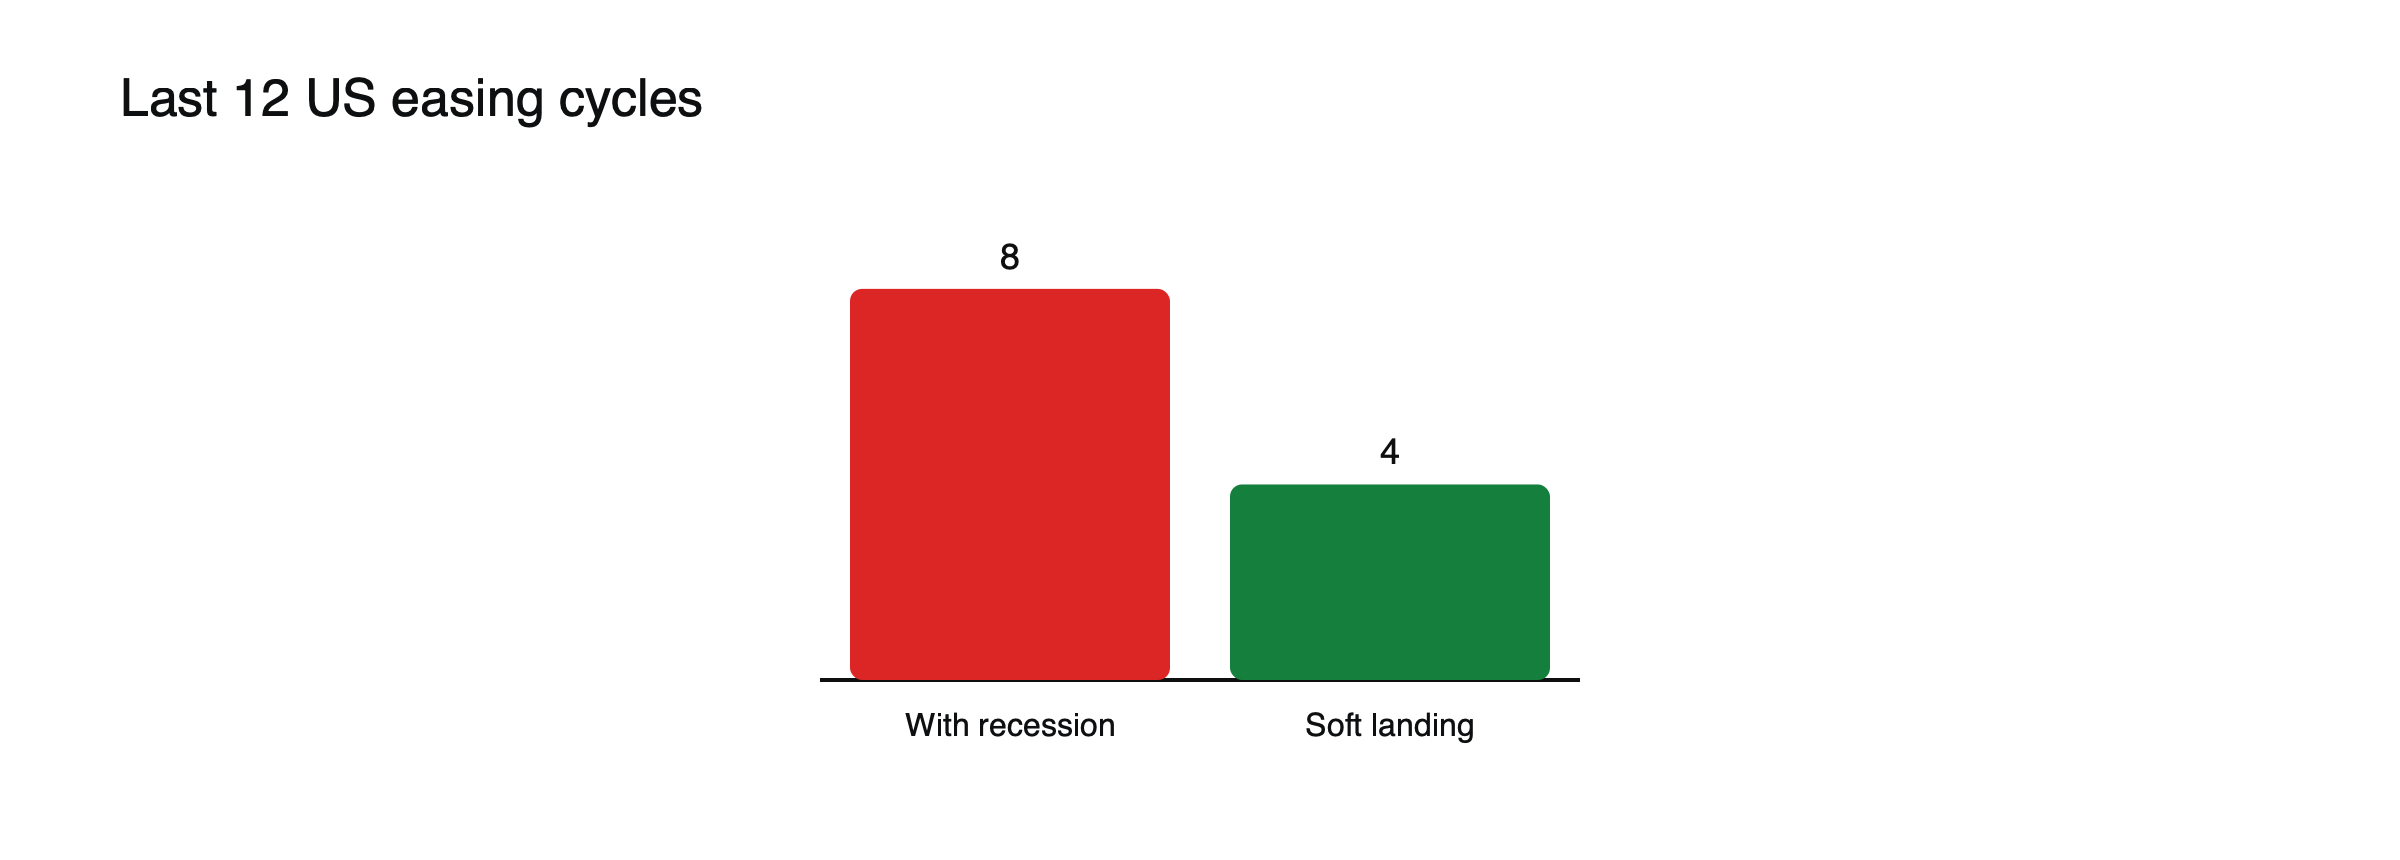
Рисунок: большинство циклов смягчения сопровождались рецессиями. Источник: LGT.
Секторы и размеры компаний
Исторически коммунальные компании были лучшим сектором в течение шести месяцев после первого снижения. Крупные компании (large caps) опережали небольшие (small caps) в году после первого снижения в четырех из шести циклов до 2024 года. См. небольшие и крупные компании при начале снижения ставок.
Циклы 2001 и 2007 годов
В январе 2001 года ФРС начала снижать ставки на фоне сдувания технологического пузыря; акции продолжали падать в 2002 году, несмотря на агрессивные снижения, поскольку прибыли технологических компаний обвалились. В сентябре 2007 года снижения начались на фоне распространения спада на рынке жилья; затем S&P 500 резко упал в ходе финансового кризиса 2008 года, достигнув дна в марте 2009 года. В обоих случаях снижения пришли рано в спад, который одними лишь снижениями ставок остановить не удалось. См. что происходило на рынках в 2008 году.
Облигации и золото в тех же циклах
Облигации в целом росли после первых снижений, особенно в циклах с рецессией, поскольку доходности падали. Золото в среднем прибавляло примерно 15,5% в течение 12 месяцев после первого снижения, если за ним следовала рецессия. Оба актива часто показывали лучшие результаты, чем акции, в циклах «жесткой посадки». См. что обычно происходит с золотом, когда ФРС начинает снижать ставки.
Выводы из истории
Первое снижение само по себе не является сигналом к покупке; решающим фактором является направление экономики. См. «мягкая посадка» против «жесткой посадки» и «отсутствия посадки» и акции, облигации и сырьевые товары в ходе цикла ставок.
Циклы в общих чертах
| Первое снижение | Последовала ли рецессия? | Динамика фондового рынка |
|---|---|---|
| 1995 | Нет | Сильный рост |
| 1998 | Нет | Рост несмотря на волатильность |
| Январь 2001 | Да | Медвежий рынок продолжился |
| Сентябрь 2007 | Да | Глубокое падение в течение 2008 года |
| Июль 2019 | Нет (шок от пандемии в 2020 году) | Около +8,7% через 12 месяцев |
| Сентябрь 2024 | Нет, по состоянию на 2026 год | Вскоре после этого рынок достиг рекордов |
Что рынки закладывают в цены до первого снижения
Рынки обычно закладывают первое снижение в цены за несколько недель или месяцев до его наступления, поэтому значительная часть поддержки от более низких ставок may already be в котировках. В 2024 году сентябрьское снижение ставки ФРС на полпункта произошло после нескольких месяцев ожиданий, и акции к тому моменту уже выросли. Элемент неожиданности, то есть то, больше или меньше снижение, чем ожидалось, часто важнее для немедленной реакции.
Уроки для трейдеров
Наблюдение за прогнозами прибыли, безработицей и кредитными спредами вокруг первого снижения дает лучшее представление, чем само снижение. Рост безработицы и расширение спредов указывают на рецессионный цикл, а стабильная занятость и узкие спреды говорят о мягкой посадке. Важен и выбор секторов: оборонительные сектора и крупные компании исторически лучше держались в неопределенных циклах. См. мягкая посадка против жесткой посадки и отсутствия посадки.
Оценки на момент первого снижения
Стартовые оценки определяют итоги. Когда акции уже дороги к моменту первого снижения, как в 2024 году, значительная часть выгоды от более низких ставок может быть уже заложена в цены, и тогда остается меньше простора для роста, если прибыль разочарует. Когда оценки умеренны, снижение ставок может поднять их сильнее. Сравнение коэффициентов цена/прибыль с их историческими значениями помогает понять, насколько хорошие новости уже учтены в ценах.
Малая и крупная капитализация
Меньшие компании, в большей степени зависящие от долга с плавающей ставкой, обычно считаются главными бенефициарами снижения ставок. Однако крупные компании опережали рынок в год после первого снижения в четырех из шести циклов до 2024 года, отчасти потому что снижения часто происходили на фоне ослабления роста, а инвесторы отдавали предпочтение компаниям с более прочными балансами. См. малая капитализация против крупной, когда ставки начинают снижаться.
Рост и стоимость
Акции роста, стоимость которых зависит от отдаленной прибыли, как правило, выигрывают от снижения долгосрочной доходности, тогда как банки и другие секторы стоимости могут пострадать, если снижение ставок сжимает процентную маржу. Однако в рецессионных циклах оборонительные сектора часто опережают и те, и другие.
Доллар в циклах снижения ставок
Снижение ставок ФРС, как правило, ослабляет доллар, если другие центральные банки снижают ставки медленнее. Это может повысить зарубежную прибыль американских мультинациональных компаний и поддержать акции развивающихся рынков.
Распространенные ошибки в трактовке
- Восприятие первого снижения как автоматического сигнала к покупке.
- Игнорирование того, сколько уже было заложено в цены.
Пересмотры прогнозов прибыли вокруг первого снижения
Прогнозы прибыли аналитиков часто говорят больше, чем само снижение. Если прогнозы все еще растут, когда ФРС начинает снижать ставки, цикл обычно оказывался мягкой посадкой; если они резко падают, рецессия становится более вероятной. Наблюдение за направлением пересмотров в недели вокруг первого снижения помогает понять, какая история, вероятно, повторится.
Экстренные снижения против плановых
Некоторые циклы снижения начинаются с плановых решений на запланированных заседаниях, о которых сообщают заранее, как в 2019 и 2024 годах. Другие начинаются с экстренных снижений между заседаниями, как в январе 2001 года и марте 2020 года, что обычно сигнализирует о серьезных проблемах. Экстренные снижения, как правило, приходились на периоды резких распродаж, и акции часто продолжали падать какое-то время после них, хотя в конечном счете снижения способствовали восстановлению.
Циклы снижения ставок за пределами США
Циклы снижения ставок других центральных банков демонстрируют схожие закономерности. Когда ЕЦБ начал снижать ставки в июне 2024 года, раньше ФРС, европейские акции реагировали скорее на рост и прибыль, чем на сами снижения. В странах, где снижение ставок было вызвано рецессией, акции, как правило, сначала испытывали трудности. Общая закономерность такова: снижение ставок сильнее всего поддерживает рынки, когда экономика избегает глубокого спада. См. как ЕЦБ и ФРС по-разному влияют на рынки.
Позиционирование, в иллюстрациях
Представим, что инвестор не уверен, приведет ли новый цикл снижения ставок к мягкой посадке или к рецессии. (Иллюстративный подход, а не рекомендация.) Вместо того чтобы полностью перейти в акции после первого снижения, инвестор может сохранять сбалансированную структуру портфеля, постепенно наращивая долю акций по мере того, как прогнозы прибыли и данные о занятости подтверждают мягкую посадку, и удерживая высококачественные облигации, которые выиграли бы в случае рецессии. Такой подход означает отказ от части прибыли в лучшем сценарии в обмен на защиту в худшем.
Второе и третье снижение
Рынки часто реагируют скорее на темп последующих снижений, чем на первое. Цикл, который продолжается устойчиво, сигнализирует об уверенности в том, что инфляция под контролем; внезапное ускорение, с более крупными или более частыми снижениями, может свидетельствовать о том, что регуляторы видят впереди проблемы. Наблюдение за тем, как меняется ожидаемая траектория после первого снижения, дает важные подсказки о том, какой тип цикла разворачивается. Фондовые рынки обычно вознаграждают устойчивое и предсказуемое смягчение и заметно нервничают, когда снижения внезапно ускоряются.
Часто задаваемые вопросы
Стоит ли покупать акции, когда ФРС начинает снижать ставки?
История не дает простого ответа: без рецессии прибыль была типичной, а при рецессии убытки были распространенными.
Какой сектор показал лучший результат после первых снижений?
Исторически лидером в течение шести месяцев после первого снижения были коммунальные компании (utilities), что отражает их облигациеподобный характер.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Снижение ставок ФРС США: что это значит для золота, акций и развивающихся рынков? (средний рост S&P 500 на 14,2% в течение 12 месяцев после первого снижения с 1980-х годов) — Julius Baer
- Снижение ставок ФРС: последствия для рынков (восемь из последних 12 эпизодов смягчения сопровождались рецессией) — LGT
- Обзор динамики рынка (S&P 500 +8,7% через 12 месяцев после снижения в июле 2019 года; падения в 2001 и 2007 годах) — Walks Wall Street
- Три инструмента, которые выигрывают после первого снижения ставок ФРС (коммунальные компании лучше всех в течение шести месяцев после) — Interactive Investor
- S&P 500 обновляет исторический максимум на надеждах на мягкую посадку (крупные компании опережали в четырех из шести предыдущих случаев) — ThinkAdvisor, сентябрь 2024
- Снижение ставок ФРС США: что это значит для золота, акций и развивающихся рынков? (золото в среднем +15,5% через 12 месяцев после первого снижения, когда последовала рецессия) — Julius Baer
- ЕЦБ начинает цикл снижения ставок (6 июня 2024 года; раньше ФРС) — KBC, июнь 2024