
Что движет доходностью 10-летних казначейских облигаций США?
Доходность 10-летних казначейских облигаций США зависит от ожидаемой политики ФРС, инфляционных ожиданий, темпов роста экономики, предложения государственного долга и срочной премии. От неё зависят ставки по ипотеке, корпоративные заимствования и оценка акций.
Доходность 10-летних казначейских облигаций США (Treasury) зависит от ожидаемой политики ФРС, инфляционных ожиданий, темпов роста экономики, объёма предложения государственного долга и срочной премии, то есть дополнительной доходности, которую инвесторы требуют за вложение денег на десять лет. От неё зависят ставки по ипотеке, стоимость корпоративных заимствований и оценка акций. В 2022 году доходность выросла примерно с 1,5% до примерно 4,2%, а резкий рост в 2026 году вернул это воспоминание.
Разбиваем доходность на составляющие: пример
Один из способов понять доходность 10-летних облигаций: представить её как сумму двух частей. Первая часть: средняя краткосрочная ставка, которую инвесторы ожидают в течение следующих десяти лет. Вторая часть: срочная премия за блокировку денег на такой срок. Если рынки ожидают, что ключевая ставка ФРС в среднем составит 3,5%, а инвесторы требуют срочную премию в 0,5 пункта, то доходность 10-летних облигаций составит около 4,0%. (Условные цифры.) Изменение любой из частей, через новые ожидания по политике или изменение премии, двигает доходность. Разделение этих двух компонентов объясняет, почему доходность может расти даже тогда, когда ФРС снижает ставки.
Ожидания по политике ФРС
10-летняя доходность отражает среднюю ожидаемую ставку ФРС за десятилетие. Сигналы о будущем повышении или снижении ставок двигают её, как это было во время паники из-за сокращения программы покупок активов (taper tantrum) в 2013 году. См. что представлял собой taper tantrum 2013 года.
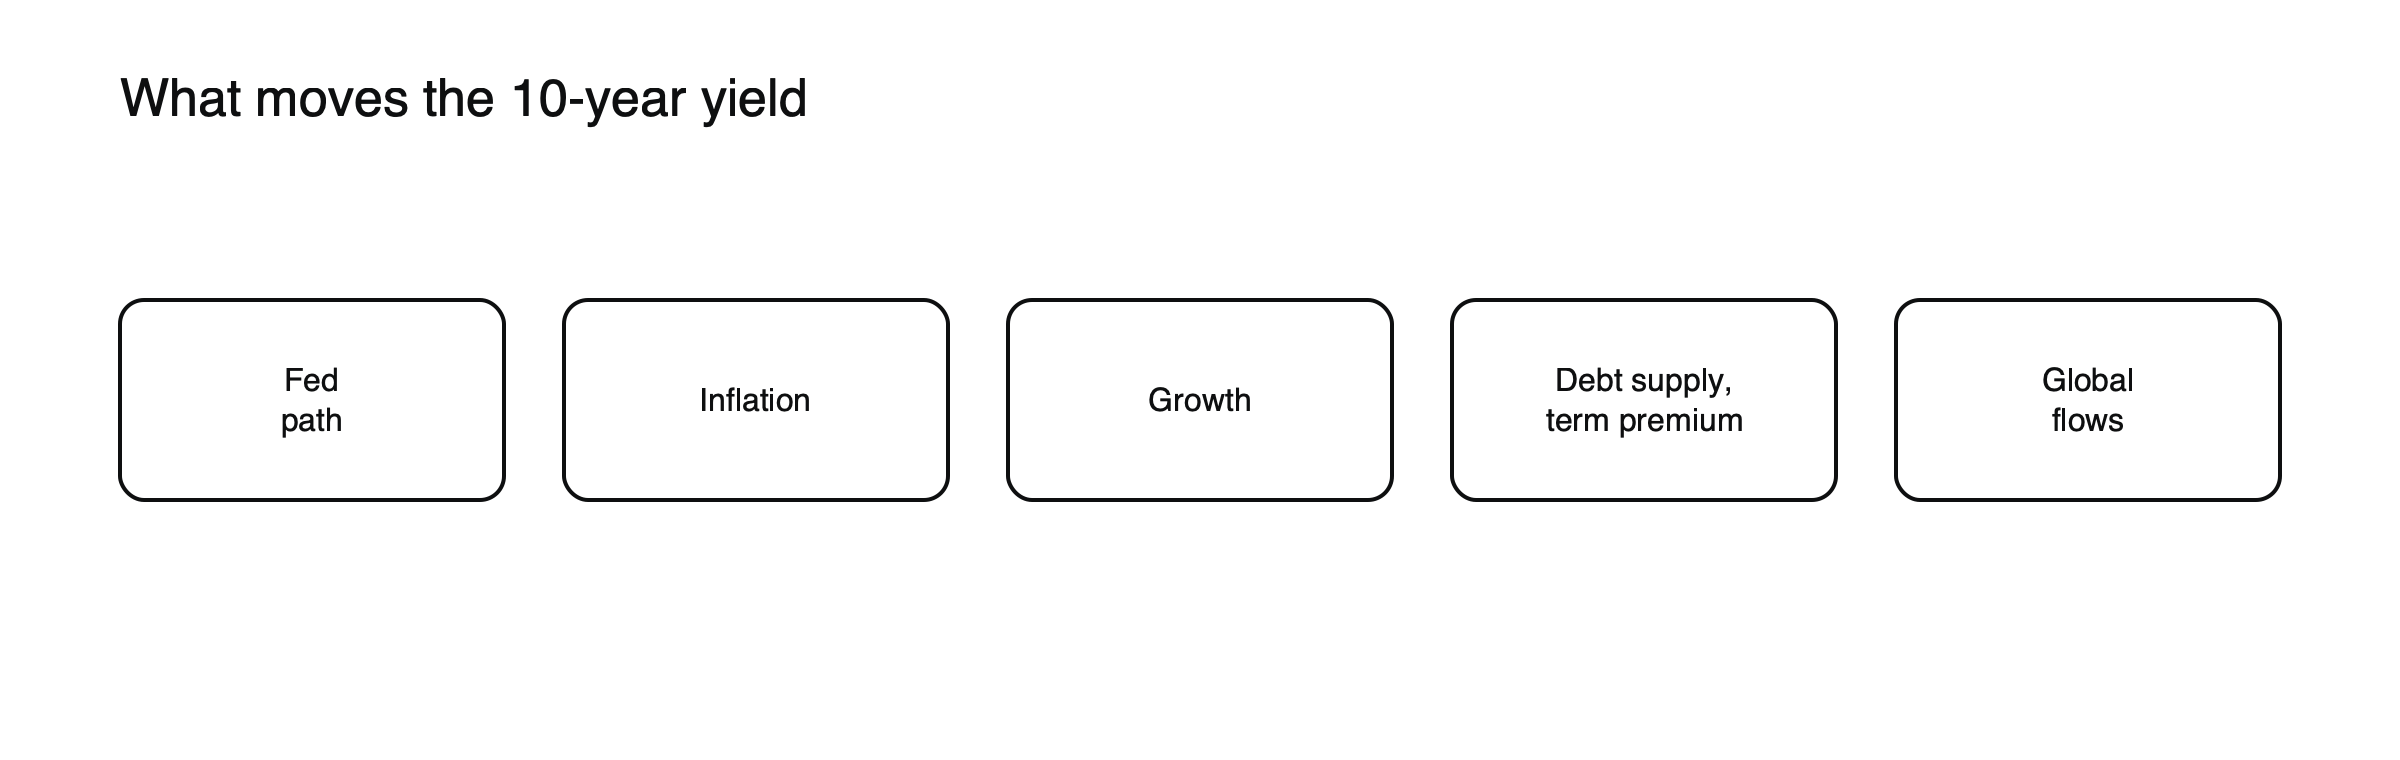
Рисунок: что движет доходностью 10-летних облигаций.
Инфляция
Более высокие ожидаемые темпы инфляции повышают доходность через показатель «breakeven»-инфляции. См. как читать показатель breakeven-инфляции.
2022 год: инфляционный шок
Когда в 2022 году инфляция резко выросла и ФРС быстро повышала ставки, доходность 10-летних облигаций поднялась примерно с 1,5% до примерно 4,2%. Выросли обе части: ожидаемые ставки политики резко подскочили, а срочная премия увеличилась, поскольку инвесторы требовали больше компенсации за неопределённость инфляции. Это движение стало худшим годом для американских облигаций за несколько десятилетий и оказало давление на оценку акций, особенно ростовых.
Рост экономики
Сильные данные повышают доходность, а опасения рецессии её снижают.
Предложение долга и срочная премия
Большой бюджетный дефицит и активные размещения казначейских облигаций могут повысить срочную премию. См. как бюджетный дефицит влияет на рынки.
Глобальные потоки капитала
Важны спрос иностранных инвесторов, включая Японию, и покупки защитных активов в периоды кризисов. См. как рынок японских облигаций влияет на мировую доходность.
День публикации данных: пример
Предположим, что инфляция в США за месяц составила 0,5% при ожиданиях 0,3%. (Условный сценарий.) Трейдеры повышают ожидания по будущим ставкам ФРС, и 10-летняя доходность за считанные минуты может вырасти примерно на 0,15 пункта. Доллар укрепляется, золото и ростовые акции падают, а ставки по ипотеке в последующие дни немного растут. Более мягкий, чем ожидалось, отчёт вызвал бы примерно противоположные движения. Важные публикации, такие как данные по инфляции, занятости и розничным продажам, регулярно вызывают движения такого рода. См. как читать экономический календарь.
Почему за ней следят трейдеры
Она влияет на доллар, золото, ростовые акции и ставки по ипотеке. См. как процентные ставки влияют на цены акций, что такое кривая доходности и как работают облигации.
Ипотека и стоимость заимствований
Ставки по 30-летним ипотечным кредитам в США формируются на основе более длинных казначейских доходностей, главным образом 10-летней, плюс спред, учитывающий издержки и риски кредиторов. Когда 10-летняя доходность растёт на один процентный пункт, ставки по ипотеке обычно со временем растут примерно на такую же величину, что влияет на объём продаж и цены жилья. Стоимость корпоративных заимствований и многих других кредитов также привязана к этому ориентиру.
Оценка акций
10-летняя доходность часто используется как безрисковая ставка при оценке акций. Более высокая доходность снижает приведённую стоимость будущей прибыли и сильнее всего бьёт по компаниям, чья прибыль ожидается далеко в будущем, например по быстрорастущим технологическим компаниям. Поэтому индекс Nasdaq 100 часто падает сильнее широких индексов, когда 10-летняя доходность резко растёт. См. почему технологические акции так чувствительны к доходности облигаций.
Доллар и золото
Рост доходностей американских казначейских облигаций обычно привлекает капитал в долларовые активы, укрепляя доллар, и повышает альтернативную стоимость владения золотом, которое не приносит дохода. Снижение доходностей часто действует наоборот. Эти связи не являются постоянными, но проявляются достаточно часто, поэтому трейдеры валют и сырьевых товаров внимательно следят за 10-летними облигациями.
Аукционы и предложение
Казначейство продает 10-летние ноты на регулярных аукционах. Слабый спрос, проявляющийся в доходности аукционов выше ожидаемой, может подтолкнуть доходности вверх по всему рынку, особенно когда инвесторы уже обеспокоены крупным дефицитом бюджета и большим объемом выпуска облигаций.
2026
В 2026 году доходности снова выросли в условиях шока ставок. Однако, поскольку они стартовали с гораздо более высокого уровня, чем в 2021 году, доход держателей облигаций смягчил убытки гораздо сильнее, чем в 2022 году, по данным Vanguard. Более высокие начальные доходности меняют то, насколько болезненным будет тот или иной рост доходностей.
Торговля 10-летними облигациями через CFD
Трейдеры, желающие получить экспозицию к доходности 10-летних облигаций, обычно торгуют CFD на фьючерсы на 10-летние казначейские ноты. Поскольку цены фьючерсов движутся обратно доходности, трейдер, ожидающий роста доходностей, продает. Движение доходности на 0,10 пункта сдвигает цену фьючерса примерно на 0,8%–0,9%, что отражает дюрацию ноты. Размер позиций следует устанавливать с учетом этой чувствительности.
Глобальные доходности и 10-летние облигации
Доходность 10-летних казначейских облигаций США связана с доходностями за рубежом. Когда доходности растут в Германии или Японии, некоторые инвесторы, которые в ином случае купили бы казначейские облигации США, остаются дома, что слегка подталкивает доходности США вверх. Изменения японской политики отслеживаются особенно внимательно, поскольку японские инвесторы входят в число крупнейших иностранных держателей казначейских облигаций США. См. как рынок облигаций Японии влияет на глобальные доходности.
Потоки в защитные активы: иллюстрация
Предположим, что геополитический шок обрушивается на рынки за одну ночь. (Иллюстративный сценарий.) Инвесторы продают акции и покупают казначейские облигации, и доходность 10-летних облигаций падает на 0,20 пункта, хотя ничего не изменилось ни в инфляции, ни в политике ФРС. Если шок ослабевает, движение часто разворачивается в течение нескольких дней. В случаях шоков, которые повышают инфляцию, например при резком росте цен на энергоносители, доходности, напротив, могут вырасти, поскольку опасения по поводу инфляции перевешивают стремление к безопасности.
10-летние и 2-летние облигации
Доходность 2-летних облигаций в основном реагирует на ожидаемую политику ФРС на ближайшие два года, тогда как 10-летняя доходность также отражает долгосрочный рост экономики, инфляцию и срочную премию. Разрыв между ними, спред 2s10s, показывает, является ли кривая доходности крутой, плоской или инвертированной, что влияет на прибыль банков и сигналы о рецессии. См. что означает инвертированная кривая доходности.
Распространенные ошибки в трактовке
- Предположение, что 10-летняя доходность всегда снижается, когда ФРС снижает ставки.
- Восприятие любого роста доходности как сигнала об инфляции.
Колебания срочной премии
Срочная премия была необычно низкой, даже отрицательной, на протяжении большей части 2010-х годов, поскольку покупки облигаций центральными банками и сильный спрос на безопасные активы удерживали долгосрочные доходности на низком уровне. Она выросла в 2022 и 2023 годах по мере роста неопределенности относительно инфляции и сокращения ФРС своих облигационных портфелей. Колебания срочной премии могут сдвинуть 10-летнюю доходность на большие величины без каких-либо изменений в ожидаемых ставках политики, поэтому аналитики оценивают ее отдельно.
Тейпер-тантрум 2013 года
В 2013 году, когда ФРС сигнализировала, что может замедлить покупки облигаций, 10-летняя доходность выросла примерно с 2% в мае до примерно 3% к декабрю. Ставки политики не менялись; движение было вызвано ожиданиями и срочной премией. Этот эпизод является классическим примером того, как одна лишь коммуникация может сдвинуть долгосрочные доходности. См. что такое тейпер-тантрум 2013 года.
Разбор 10-летней доходности по компонентам: иллюстрация
Предположим, что 10-летняя доходность выросла на 0,30 пункта за месяц. (Иллюстративный сценарий.) Если доходности 10-летних TIPS выросли на 0,25 пункта, а безубыточные уровни инфляции (breakevens) на 0,05, движение в основном отражает более жесткие реальные условия финансирования, что часто плохо для золота и акций роста. Если доходности TIPS не изменились, а безубыточные уровни выросли на 0,30, движение отражает более высокие ожидания инфляции, что может поддержать сырьевые товары. Такое разложение движения показывает трейдерам, какую историю рассказывает облигационный рынок. См. как читать безубыточный уровень инфляции.
Чек-лист по 10-летним облигациям
- Что показали последние данные по инфляции и занятости?
- Как меняются ожидания по ФРС?
- Движение вызвано реальными доходностями или безубыточными уровнями инфляции?
- Движутся ли глобальные доходности в том же направлении?
Где следить
Доходность 10-летних облигаций публикуется на большинстве финансовых сайтов и торговых платформ и обновляется в течение дня. Если следить за ней вместе с доходностью 2-летних облигаций, доходностью TIPS и курсом доллара, можно быстро получить представление о том, что закладывает в цены рынок облигаций. Многие трейдеры держат все четыре показателя на одном экране.
Часто задаваемые вопросы
Почему 10-летние облигации являются ориентиром?
Они сочетают ожидания по краткосрочной денежно-кредитной политике и долгосрочному росту экономики, активно торгуются и используются для ценообразования ипотечных и многих корпоративных кредитов.
Может ли ФРС контролировать доходность 10-летних облигаций?
Не напрямую. ФРС задаёт краткосрочные ставки и может покупать облигации, но доходность 10-летних облигаций в основном отражает ожидания рынка и срочную премию (term premium).
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Почему обычные инвесторы так сильно пострадали в 2022 году (доходность 10-летних облигаций выросла примерно с 1,5% до примерно 4,2%) — Yahoo Finance via AOL
- Как 2026 год может подготовить почву для более высокой доходности облигаций (шок ставок 2026 года; более высокие стартовые доходности, чем в 2022 году) — Vanguard, сентябрь 2026
- Без паники из-за тейперинга на этот раз? (доходность 10-летних облигаций выросла примерно с 2% в мае 2013 года до примерно 3% в декабре) — FRED Blog, St. Louis Fed