
Ошибки в карри-трейде, которые больно бьют при risk-off движении
Риски карри-трейда легко недооценить: доход поступает ровно, а опасность приходит сразу. Самые дорогие ошибки — игнорирование валютного риска, использование плеча для небольшой доходности, скопление в одной сделке, пропуск сдвигов центральных банков и удержание позиции во время паники. Простой стресс-тест показывает, как каждая из них проявляется.
Риски карри-трейда легко недооценить, потому что доход поступает ровно, а опасность приходит сразу. Самые дорогие ошибки — игнорирование валютного риска, использование плеча для небольшой доходности, скопление в одной сделке, пропуск сдвигов центральных банков и удержание позиции во время паники. Простой стресс-тест показывает, как каждая из них проявляется.
Тестируемая позиция
Каждый сценарий ниже применяется к одной и той же иллюстративной позиции, чтобы эффекты можно было сравнить. Трейдер с счётом в $10,000 покупает 1 стандартный лот USD/JPY по курсу 150.00, что составляет около $100,000 экспозиции, чтобы заработать на разнице процентных ставок между долларом и иеной. После комиссии брокера позиция приносит около 3.5% годовых, примерно $9.59 за ночь. Эффективное плечо составляет около 10 к 1. В этой позиции нет ничего необычного; так выглядят многие карри-трейды на спокойных рынках. (Все цифры иллюстративные.)
Сценарий 1: центральный банк валюты финансирования разворачивается
Банк Японии сигнализирует о серии повышений ставки, и за две недели USD/JPY падает на 5%, примерно до 142.50. Позиция теряет около $5,260, то есть больше половины счёта. За тот же период она приносит около $134 в виде карри-дохода. Ошибка — игнорирование сдвигов центральных банков: карри-трейды зависят от разницы ставок, которую может начать сокращать одно заседание, как показало повышение ставки Японии в июле 2024 года. Решение — следить за указаниями обоих центральных банков и сокращать позиции, когда банк валюты финансирования начинает звучать ястребино. См. как решения центральных банков двигают валюты.
Сценарий 2: глобальная неделя risk-off
Внезапная распродажа акций возвращает инвесторов к иене, и USD/JPY падает на 8% за неделю, примерно до 138. Позиция теряет около $8,700, при этом принося около $67 карри-дохода. Ошибка — удержание позиции во время паники: иена, как правило, растёт именно тогда, когда аппетит к риску падает, поэтому карри-трейд теряет именно тогда, когда теряет остальной портфель. Решение — рассматривать рост волатильности, падение фондовых рынков и расширение кредитных спредов как сигналы для раннего сокращения карри-экспозиции, а не ждать, пока курс подтвердит опасность. См. risk-on против risk-off.
Сценарий 3: переполненный выход
Теперь предположим, что то же движение на 8% происходит, потому что тысячи трейдеров держат одну и ту же позицию и все пытаются закрыть её одновременно. Цены перескакивают уровни, где стояли стопы, а спреды резко расширяются. Стоп, установленный на 3% ниже входа, исполняется на 6% ниже. Ошибка — скопление в сделке: популярные карри-трейды кажутся безопаснее, потому что их держат все, но именно толпа превращает упорядоченное снижение в давку у выхода. Решение — считать широко обсуждаемые карри-трейды более хрупкими, а не менее, и определять их размер с учётом гэпов, а не только расстояния до стопа.
Сценарий 4: медленное стирание
Не каждый убыток по карри-трейду драматичен. За спокойный год позиция приносит около $3,500 карри-дохода, но USD/JPY медленно снижается на 4% небольшими шагами. Валютный убыток около $4,000 полностью нивелирует доход. Ошибка — игнорирование валютного риска: доходность 3.5% даёт мало защиты от пары, которая может сдвинуться на 10% и более за год. Решение — перед входом сравнить ожидаемый карри-доход с типичным годовым движением пары; соотношение заметно ниже единицы означает, что доход — лишь небольшая подушка против гораздо более крупных колебаний. См. что такое карри-трейд.
Сценарий 5: та же неделя с удвоенным размером
Повторите сценарий 2, но с 2 лотами вместо 1, при эффективном плече около 20 к 1. Ход в 8% теперь стоит около $17,400, что значительно больше счёта в $10,000. На практике маржин-колл и стоп-аут закроют позицию задолго до минимума, зафиксировав убыток в большей части счёта. Ошибка — использование плеча для небольшой доходности: удвоение размера удваивает карри-доход, с примерно $3,500 до $7,000 в год, но также удваивает ущерб от каждого неблагоприятного движения. Решение — определять размер по худшему правдоподобному ходу, а не по доходу. См. как плечо меняет математику форекс-сделки.
Стресс-тест в одной таблице
| Сценарий | Убыток от курсовой разницы | Доход от керри за это время | Выявленная ошибка |
|---|---|---|---|
| Центральный банк валюты фондирования меняет курс | Около $5,260 | Около $134 | Игнорирование смены курса центральных банков |
| Неделя risk-off | Около $8,700 | Около $67 | Удержание позиции во время паники |
| Переполненный выход | Стоп-ордера исполняются вдвое дальше | Незначительный | Вход в переполненную позицию |
| Медленное сползание | Около $4,000 | Около $3,500 | Игнорирование валютного риска |
| Удвоенный объём | Счёт обнулён | Около $67 | Использование рычага при небольшой доходности |
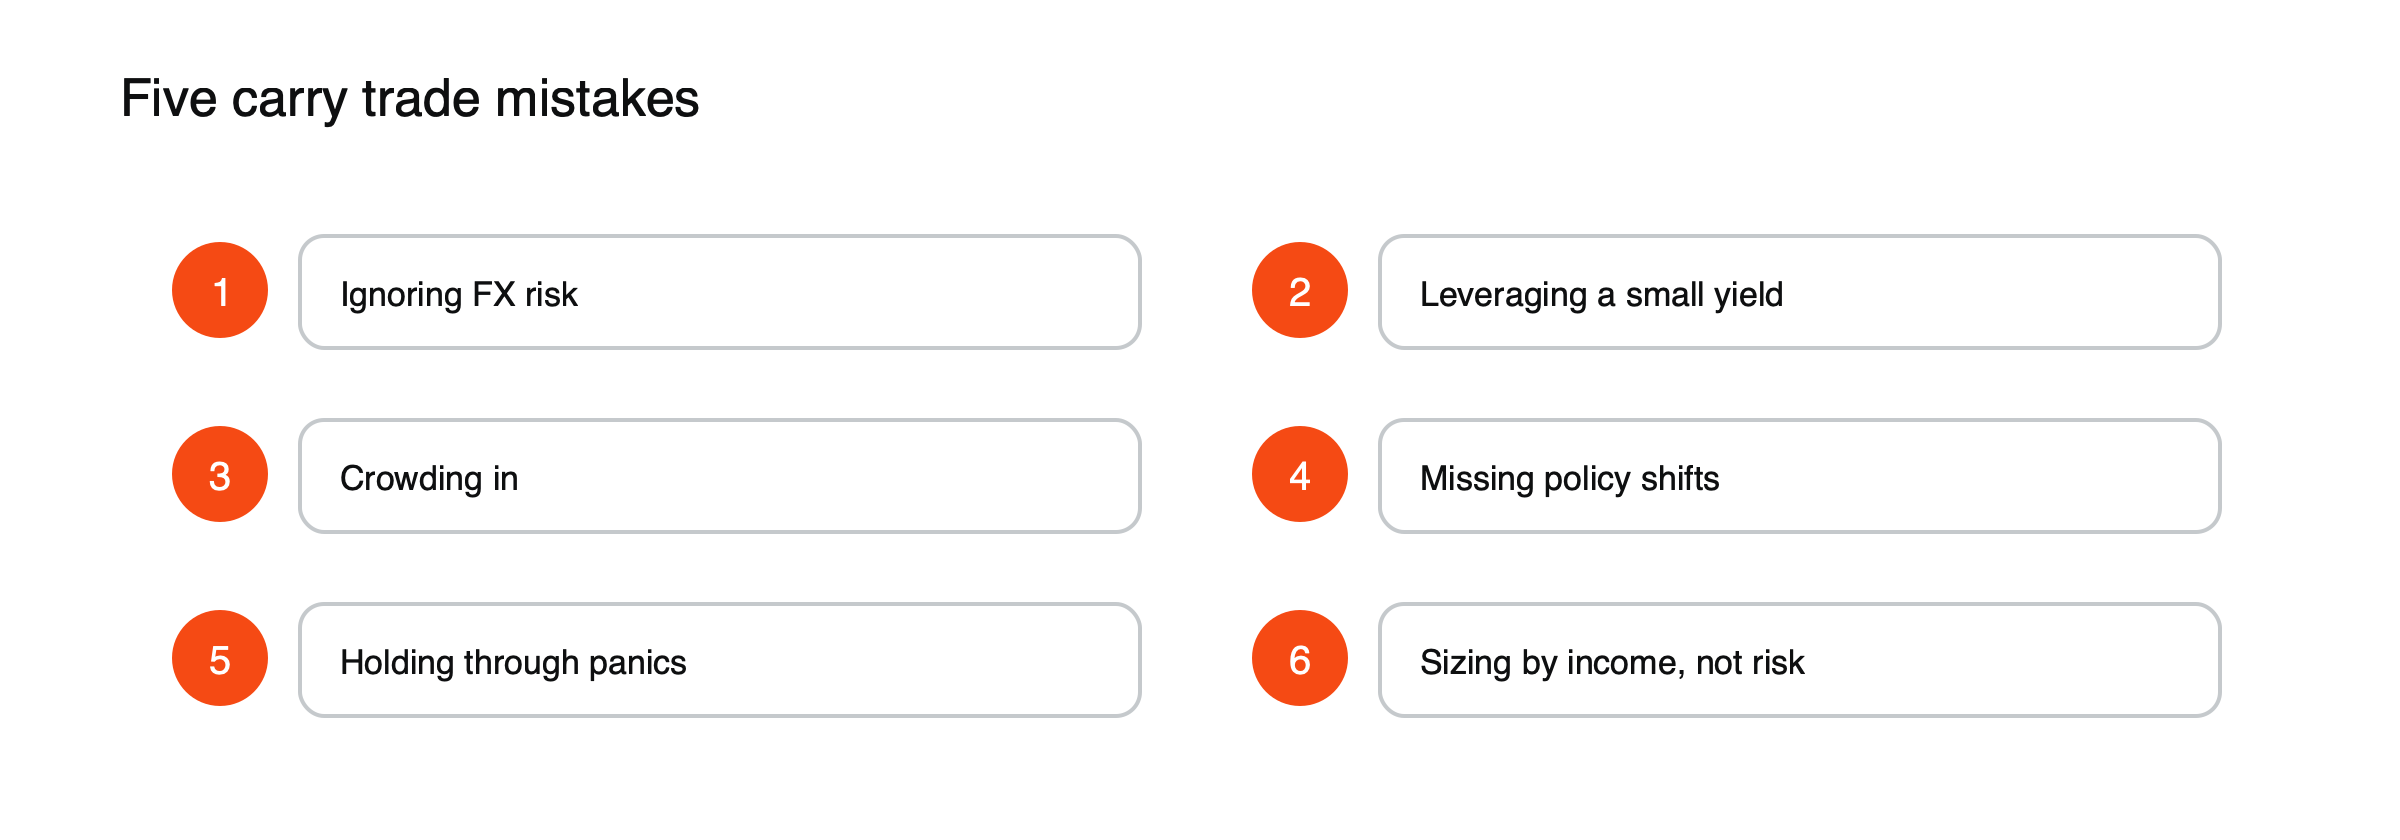
Рисунок: Пять ошибок в керри-трейде.
Во всех сценариях доход был небольшим по сравнению с убытками, и именно это определяет риск керри-трейда.
Проведение собственного стресс-теста
Перед открытием керри-трейда запишите годовой доход от керри в деньгах, затем рассчитайте убыток при движении против позиции на 3%, 5%, 8% и 12%. Сравните каждый убыток с размером вашего счёта и с количеством месяцев дохода от керри, которое он сотрёт. Если ход в 8%, который основные пары способны дать за одну неделю, обойдётся дороже, чем вы готовы потерять, позиция слишком велика. Повторяйте тест всякий раз, когда меняются процентный дифференциал, волатильность или размер вашего счёта.
Что показал 2024 год
Иена выросла примерно на 14% к доллару в период с начала июля по начало августа 2024 года, когда керри-трейды начали закрываться после повышения ставки Банком Японии и слабого отчёта по занятости в США. Позиции, которые месяцами приносили стабильный доход, отдали его за несколько дней. Этот эпизод сочетал сразу несколько описанных выше сценариев: разворот политики центрального банка, неделю risk-off и переполненный выход, что типично для реальных разворотов. См. что произошло при закрытии керри-трейда по иене в августе 2024 года.
Ранние признаки приближения сценария
Каждый из описанных сценариев обычно даёт о себе знать заранее. Представители центрального банка валюты фондирования начинают говорить о росте инфляции или о побочных эффектах низких ставок. Волатильность пары начинает расти от очень низких уровней. Фондовые рынки колеблются, а кредитные спреды расширяются. Данные о позиционировании показывают, что спекулянты сильно шортят валюту фондирования. Ни один из этих сигналов не гарантирует разворота, но два-три одновременно говорят о том, что запас безопасности по керри-трейду сокращается. Сокращение объёма на этом этапе стоит немного дохода; ожидание подтверждения может стоить месяцев дохода.
Защита позиции в керри-трейде
Трейдеры используют несколько способов защиты. Стоп-лосс ограничивает убыток в обычных условиях, хотя гэпы могут увести цену за его пределы. Небольшая противоположная позиция в валюте-убежище, например длинная позиция по иене в другом инструменте, может частично компенсировать убыток при risk-off. Некоторые профессионалы покупают опционы, которые приносят прибыль при резком росте валюты фондирования; премия за них уменьшает доход от керри, но ограничивает худший исход. Каким бы ни был метод, защита стоит денег на спокойных рынках, и эту стоимость нужно учесть в доходности керри до открытия сделки.
Те же риски в других парах
Сценарии применимы к любому керри-трейду, а не только к USD/JPY. AUD/JPY сочетает чувствительную к риску валюту с валютой фондирования, поэтому его убытки в неделю risk-off могут быть ещё больше. Керри-трейды по валютам развивающихся рынков против иены или доллара предлагают больший процентный дифференциал, но сталкиваются с более резкими падениями, более широкими спредами и возможностью валютного контроля. Чем выше доход, тем обычно строже должен быть стресс-тест. См. как ведут себя валюты развивающихся рынков при снижении аппетита к риску и что движет ценами валют.
Учёт керри отдельно
В торговом журнале записывайте доход от керри отдельно от прибылей и убытков по цене для каждой позиции. За год такое сравнение покажет, действительно ли керри окупил принятый валютный риск или большая часть результата пришла от ценовых движений, которые могли бы случиться в любой сделке. Такое честное разделение лучше всего показывает, стоит ли керри-трейдам вообще место в вашем подходе. Оно также наглядно показывает, какие пары со временем действительно оправдали себя.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.