
Как читать отчет о движении денежных средств
Чтобы прочитать отчет о движении денежных средств, изучите его три раздела, сравните операционный денежный поток с чистой прибылью, рассчитайте свободный денежный поток и посмотрите, как компания использовала свои средства.
Чтобы прочитать отчет о движении денежных средств, изучите его три раздела: денежные средства от операционной, инвестиционной и финансовой деятельности, сравните операционный денежный поток с чистой прибылью, чтобы оценить качество прибыли, рассчитайте свободный денежный поток и посмотрите, как компания использовала свои средства. В отличие от отчета о прибылях и убытках, он показывает реальное движение денег.
Перед началом
Держите под рукой отчет о прибылях и убытках: отчет о движении денежных средств обычно начинается с чистой прибыли и корректирует её.
Чтение по разделам
Операционная деятельность
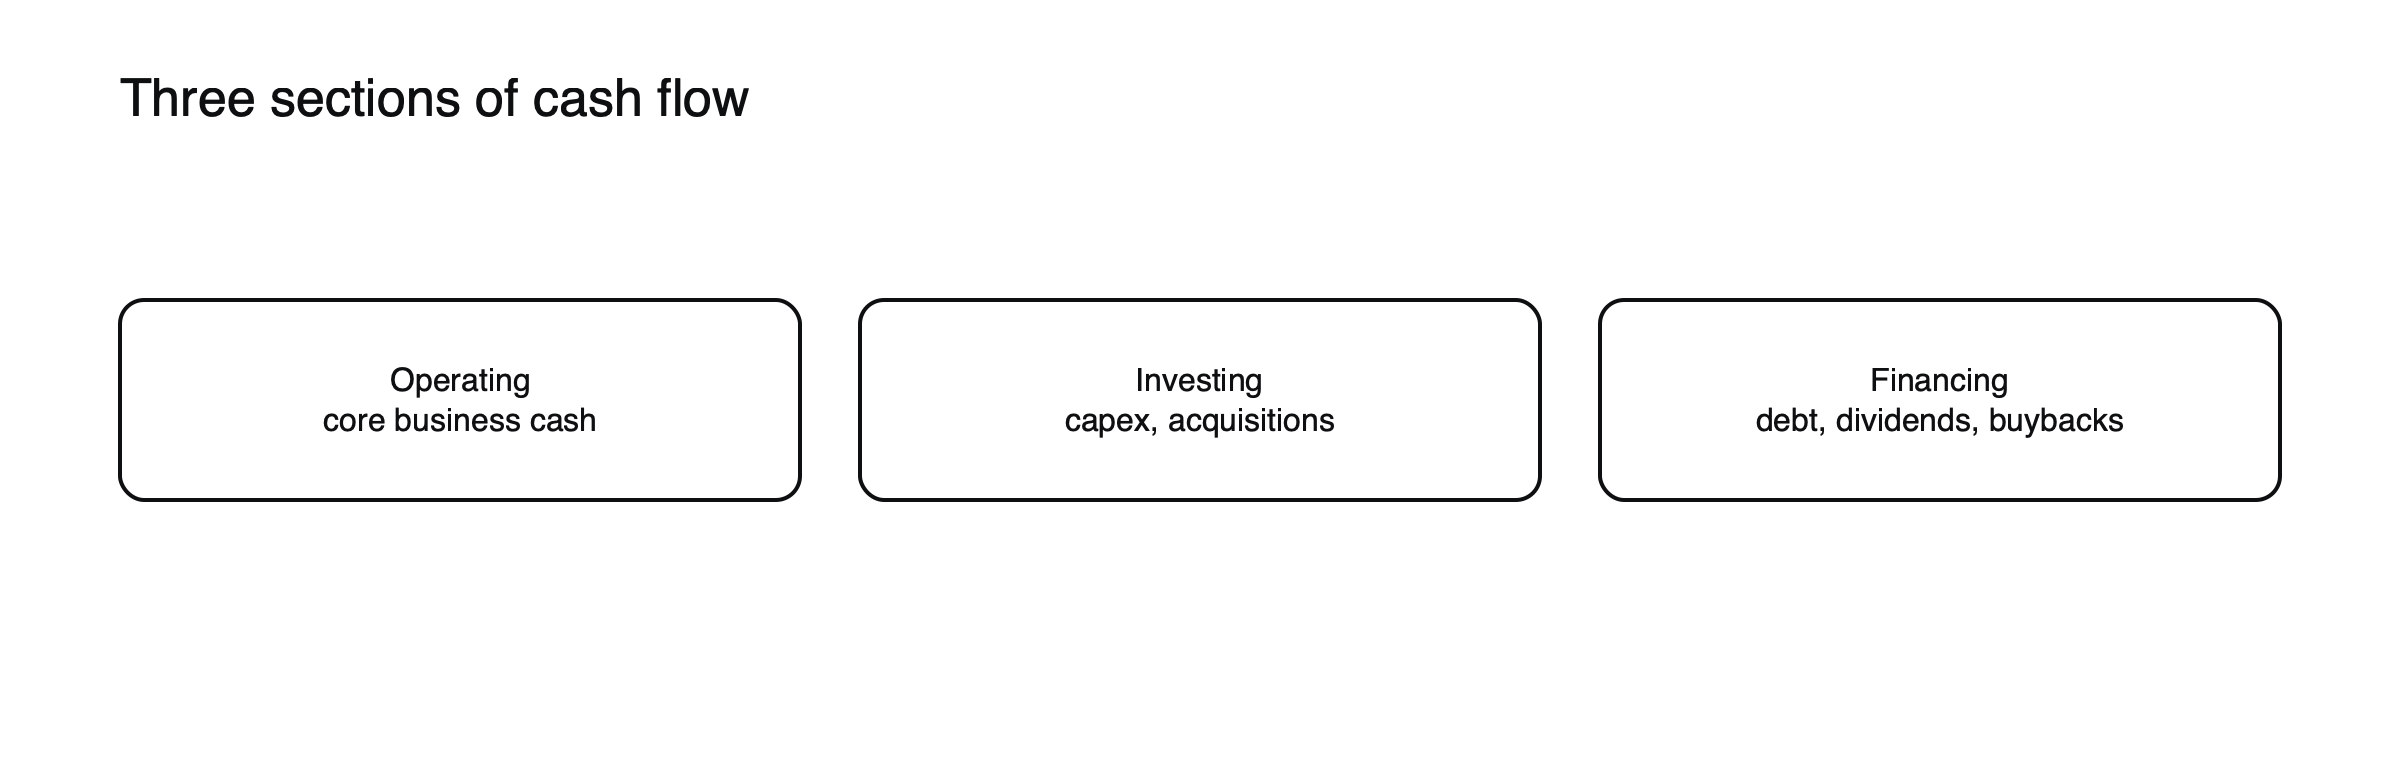 Рисунок: Три раздела отчета о движении денежных средств.
Денежные средства от основной деятельности: чистая прибыль, скорректированная на неденежные статьи, такие как амортизация, и на изменения оборотного капитала. ExampleCo: 160 млн долларов.
Сравнение с чистой прибылью
Операционный денежный поток ExampleCo в размере 160 млн долларов превышает чистую прибыль в 97,5 млн долларов, что является хорошим признаком. Если чистая прибыль регулярно превышает операционный денежный поток, качество прибыли может быть невысоким.
Инвестиционная деятельность
Капитальные расходы, приобретения и продажи активов. Компания ExampleCo потратила 60 млн долларов на капитальные проекты.
Свободный денежный поток
Операционный денежный поток − капитальные расходы = 100 млн долларов. См. как рассчитать свободный денежный поток.
Финансовая деятельность
Привлечение займов, погашение долга, выплата дивидендов и выкуп акций. Показывает, как денежные средства были возвращены акционерам или привлечены.
Отчет о движении денежных средств ExampleCo
| Статья | млн долларов |
|---|---|
| Чистая прибыль | 97,5 |
| Амортизация и износ | 50 |
| Прочие неденежные статьи и изменения оборотного капитала | 12,5 |
| Денежные средства от операционной деятельности | 160 |
| Капитальные расходы | (60) |
| Денежные средства от инвестиционной деятельности | (60) |
| Дивиденды выплачены (1,17 долл. × 50 млн акций) | (58,5) |
| Выкуп акций | (20) |
| Погашение долга | (10) |
| Денежные средства от финансовой деятельности | (88,5) |
| Чистое изменение денежных средств | 11,5 |
(Условная компания.) Операционный денежный поток с запасом покрывает капитальные расходы, а оставшийся свободный денежный поток в 100 млн долларов покрывает дивиденды в размере 58,5 млн долларов, выкуп акций и часть погашения долга, оставляя небольшой остаток денежных средств.
Почему прибыль и денежные средства различаются
Амортизация уменьшает прибыль, но не расходует денежные средства, поэтому её добавляют обратно. Если покупатели платят медленнее, дебиторская задолженность растет, и денежные средства отстают от прибыли; если компания медленнее платит поставщикам, денежные средства опережают прибыль. Выплаты на основе акций, обесценение и прибыль от продажи активов также создают расхождения. За несколько лет операционный денежный поток здоровой компании обычно совпадает с чистой прибылью или превышает её. Устойчивый разрыв в обратную сторону стоит исследовать.
Распространенные ошибки
Считать отрицательный свободный денежный поток за один год плохим признаком, не проверив наличие крупных инвестиций, и игнорировать разовые колебания оборотного капитала. См. как читать балансовый отчет и что движет ценами акций.
Чтение раздела о финансовой деятельности
Раздел о финансовой деятельности показывает, как компания финансирует себя и вознаграждает акционеров. Стабильные дивиденды и выкуп акций, покрытые свободным денежным потоком, указывают на зрелый бизнес, который генерирует денежные средства. Выплата дивидендов за счет заемных средств или регулярная эмиссия акций для финансирования операций говорят о том, что бизнес пока не способен финансировать себя самостоятельно. Дивиденды ExampleCo составляют около 59% её свободного денежного потока, что оставляет возможность сохранить их и в более слабом году.
Тревожные сигналы в денежных потоках
- Операционный денежный поток стабильно ниже чистой прибыли.
- Дебиторская задолженность или запасы растут значительно быстрее выручки.
- Капитальные расходы стабильно ниже амортизации в капиталоемком бизнесе, что может означать недоинвестирование.
- Дивиденды или выкуп акций финансируются за счет новых долгов.
- Крупные разовые поступления, например от продажи активов, скрывают слабый операционный денежный поток.
Конверсия денежных средств
Два простых коэффициента показывают, насколько хорошо прибыль превращается в деньги. Денежный поток от операционной деятельности, деленный на чистую прибыль, 160 ÷ 97,5 ≈ 1,64 для ExampleCo, показывает, что каждый доллар отраженной в отчетности прибыли принес около 1,64 доллара операционных денежных средств, во многом благодаря амортизации. Свободный денежный поток, деленный на чистую прибыль, 100 ÷ 97,5 ≈ 1,03, показывает, что после инвестиций компания по-прежнему генерировала немного больше денег, чем прибыли. Значения заметно ниже 1 на протяжении нескольких лет — повод присмотреться внимательнее. (Гипотетические данные.)
Растущая компания: иллюстрация
Допустим, молодая компания отчитывается о денежном потоке от операционной деятельности в размере 50 млн долларов, но тратит 120 млн долларов на новые заводы, поэтому свободный денежный поток составляет −70 млн долларов. Она привлекает 100 млн долларов, выпустив акции. (Гипотетические данные.) Отчет о движении денежных средств показывает бизнес, который пока не способен финансировать себя сам и зависит от готовности инвесторов предоставлять капитал. Это может быть вполне разумно, если заводы принесут хорошую отдачу, но это означает, что компания уязвима, если финансовые рынки закроются.
Сезонные колебания
Многие компании накапливают запасы перед напряженными сезонами и получают деньги после них, поэтому операционный денежный поток может колебаться от квартала к кварталу. Розничный продавец может показывать слабый денежный поток в месяцы перед праздничным сезоном и сильный после него. Сравнение полных лет или одного и того же квартала в разные годы позволяет избежать неверной интерпретации таких колебаний.
Два способа представления операционного денежного потока
Большинство компаний используют косвенный метод, начиная с чистой прибыли и корректируя ее на неденежные статьи и изменения оборотного капитала, как в таблице выше. Некоторые применяют прямой метод, перечисляя денежные средства, полученные от клиентов, и выплаченные поставщикам и персоналу. Оба метода дают одинаковый итог; косвенный метод помогает лучше понять, почему прибыль и денежные средства различаются.
Как это используют трейдеры
Трейдеры следят за денежным потоком в отчетах о результатах, потому что сильная прибыль при слабом денежном потоке может вызвать сомнения, а денежный поток, превзошедший ожидания, может поддержать акции даже тогда, когда прибыль разочаровывает. Прогноз свободного денежного потока стал ключевым показателем для многих компаний.
Капитальные затраты и амортизация
Сравнение капитальных затрат с амортизацией показывает, поддерживает ли компания свою базу активов, наращивает ее или сокращает. ExampleCo тратит 60 млн долларов в год при амортизации 50 млн долларов, что немного больше, чем нужно для замены изношенного оборудования, и согласуется с умеренным ростом. Бизнес, который годами тратит значительно меньше амортизации, может повышать краткосрочный денежный поток за счет своего будущего; тот, кто тратит значительно больше, активно инвестирует, что должно проявиться в росте позже. (Гипотетические данные.)
Куда уходят деньги со временем
Изучение отчетов о движении денежных средств за несколько лет вместе показывает приоритеты компании. Одни направляют большую часть денег на рост; другие платят стабильные дивиденды и выкупают акции; третьи используют деньги в основном для погашения долга или поглощений. Череда крупных поглощений, за которыми следуют списания, или выкупов акций по высоким ценам, за которыми следует выпуск акций по низким, говорит о суждениях руководства. Отчет о движении денежных средств — это место, где такие решения легче всего увидеть.
Денежный поток и долг
Кредиторы внимательно смотрят на денежный поток, потому что именно он обслуживает долг. Операционный денежный поток ExampleCo в 160 млн долларов покрывает ее годовые процентные расходы в 20 млн долларов в восемь раз — это комфортный запас. Компания, чей денежный поток едва покрывает проценты, имеет мало пространства для маневра, если бизнес ослабнет. (Гипотетические данные.) Покрытие, основанное на денежных средствах, часто является гораздо более надежным тестом, чем показатели, основанные на прибыли.
Часто задаваемые вопросы
Всегда ли отрицательный свободный денежный поток — плохо?
Нет. Быстрорастущие компании часто много инвестируют, из-за чего свободный денежный поток годами остается отрицательным. Важно, окупятся ли инвестиции и может ли компания их профинансировать.
Почему инвесторы доверяют денежному потоку больше, чем прибыли?
Потому что денежные средства сложнее подогнать под учетные решения, чем прибыль. Компания может отчитываться о прибыли, испытывая нехватку денег, но не может платить дивиденды или погашать долги без денежных средств.
Данные компаний в этой статье — гипотетический пример («ExampleCo») для иллюстрации.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Как читать финансовую отчетность для инвестирования (свободный денежный поток = операционный денежный поток − капзатраты; денежный поток и чистая прибыль) — Investing.com Academy
- Руководство для начинающих по финансовой отчетности (четыре финансовых отчета; активы = обязательства + капитал акционеров) — SEC США