
Как бюджетный дефицит влияет на ставки, валюты и акции
Как бюджетный дефицит влияет на рынки через облигации, доходность, валюту и акции, с примерами из Великобритании в 2022 году и из практики США.
Бюджетный дефицит влияет на рынки в первую очередь через облигации: больше заимствований означает больше облигаций на продажу, и если инвесторы сомневаются в плане, они требуют более высокой доходности, что может ослабить валюту и ударить по акциям. Мини-бюджет Великобритании в сентябре 2022 года показал, как быстро это может произойти: доходность гилтов резко выросла, фунт упал до рекордного минимума, и Банк Англии вмешался.
Как дефициты доходят до рынков
Правительства финансируют дефициты, продавая облигации. Если покупатели опасаются инфляции, погашения долгов или утраты доверия к политике, они требуют более высокой доходности, что повышает стоимость заимствований во всей экономике и может выводить деньги из валюты.
Предложение и доходность: иллюстрация
Предположим, правительству нужно продать дополнительные облигации на $500 млрд в год, поскольку дефицит вырос, а центральный банк больше не покупает. (Иллюстративный сценарий.) Частным инвесторам придется абсорбировать это предложение. Если они считают заимствования временными, а инфляцию под контролем, доходность может почти не измениться. Если же они сомневаются в плане или боятся инфляции, они могут потребовать дополнительные 0,5 п.п. доходности по долгосрочным облигациям. Для 10-летней облигации с дюрацией около 8 это означает падение цены примерно на 4%. Более высокая доходность затем повышает стоимость заимствований для домохозяйств и компаний.
Великобритания в сентябре 2022 года
23 сентября 2022 года правительство Великобритании объявило о крупнейшем за 50 лет сокращении налогов без независимой оценки стоимости. В тот день фунт упал на 3,6%, а в понедельник, следующий за этим, достиг рекордного минимума около $1,035. Доходность 30-летних гилтов поднялась выше 5%, что стало максимумом за два десятилетия, а пенсионные фонды, использовавшие леверидж, столкнулись с требованиями о дополнительном обеспечении. Банк Англии запустил экстренную программу покупки облигаций на £65 млрд; большая часть мер впоследствии была отменена.
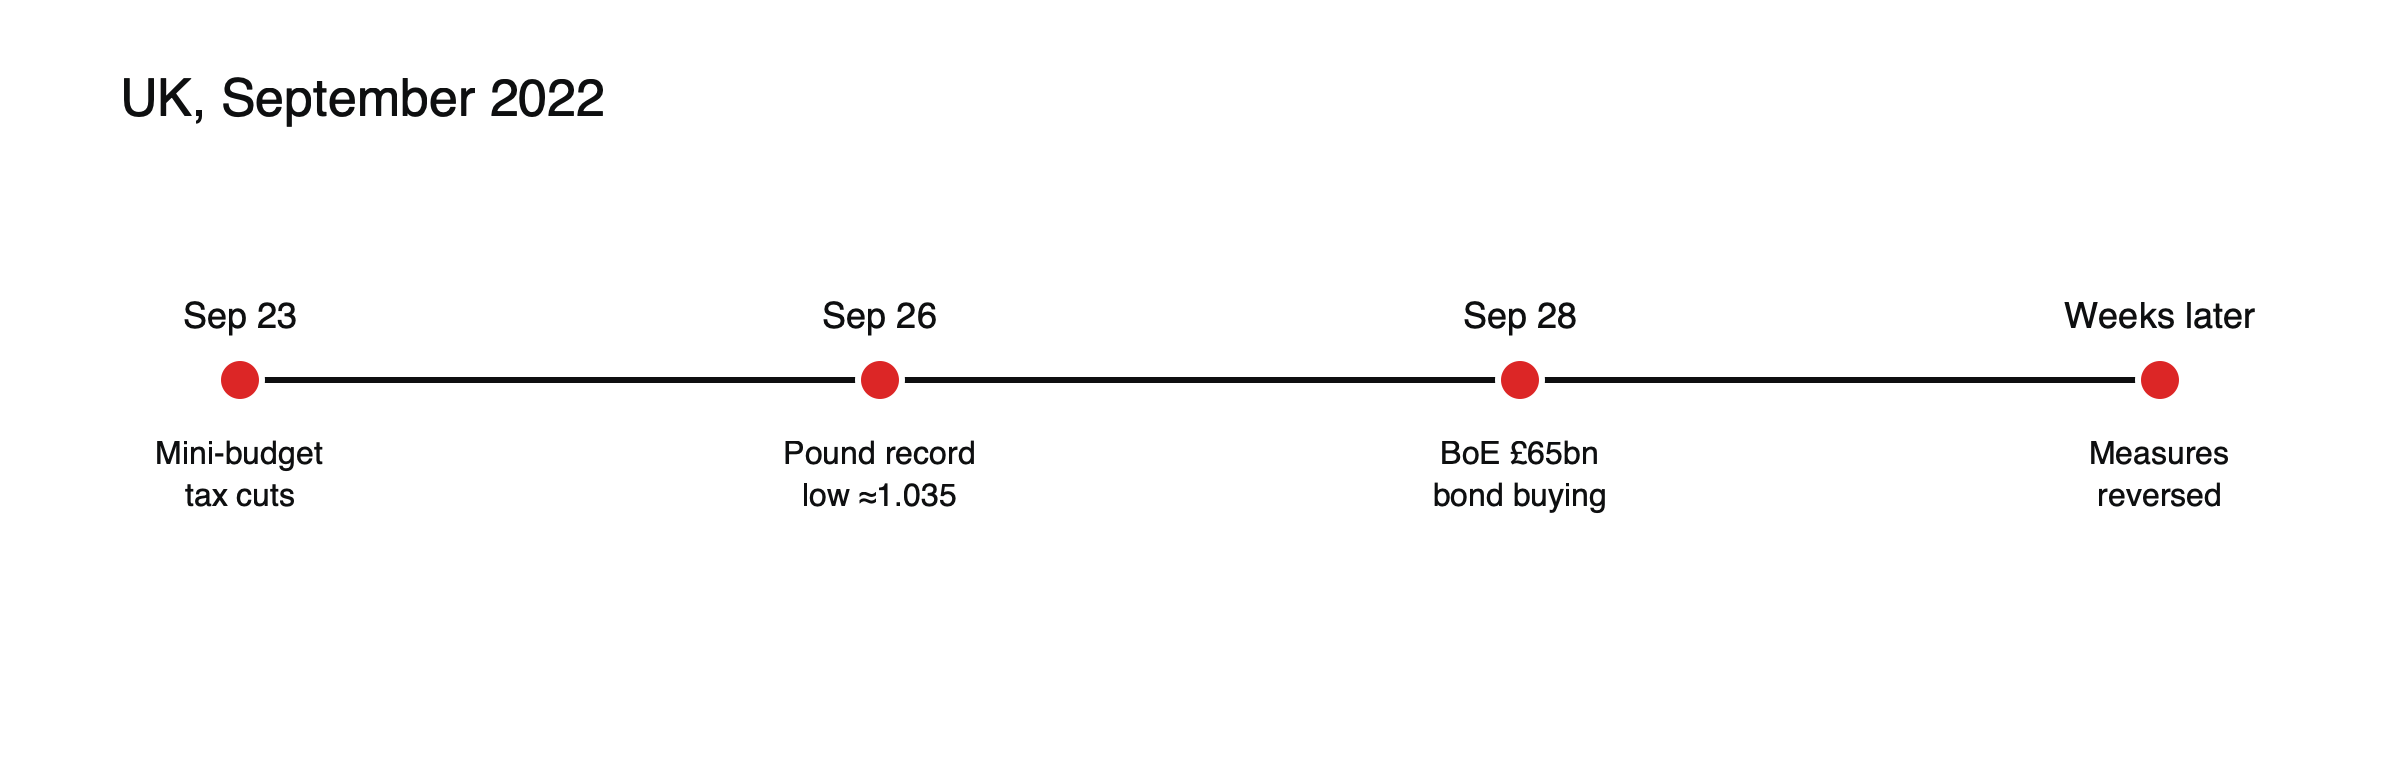
Рисунок: как фискальный шок за пять дней превратился в кризис на рынке облигаций.
США и их кредитные рейтинги
США лишились высшего рейтинга от S&P в августе 2011 года, от Fitch в августе 2023 года и от Moody’s в мае 2025 года. Каждое из этих понижений ссылалось на дефициты и политические трудности с управлением долгом. Moody’s прогнозирует рост госдолга США примерно с 100% ВВП в 2025 году до примерно 130% к 2035 году.
Процентные расходы и опасения по поводу долговой спирали
По мере роста долга и повышения процентных ставок правительства тратят больше на обслуживание долга, что может дополнительно расширить дефициты. Инвесторы опасаются спирали, при которой высокий долг повышает доходность, та увеличивает процентные расходы, а они, в свою очередь, добавляют к долгу. Опасения особенно сильны, когда процентные ставки długo превышают темпы роста экономики. Большинство крупных экономик далеки от кризиса, но арифметика объясняет, почему рынки внимательно следят за процентными расходами.
Почему казначейские облигации всё равно росли
Тем не менее казначейские облигации США часто росли после понижения рейтингов, потому что остаются основным безопасным активом. В 2011 году доходность 10-летних бумаг за один день снизилась с 2,56% до 2,32%, а индекс S&P 500 упал на 6,7%. См. также: как споры вокруг потолка госдолга повлияли на рынки.
Дефициты и валюты
Крупные дефициты могут ослабить валюту, если инвесторы опасаются инфляции или теряют доверие к политике, как было с фунтом в 2022 году. Но в краткосрочной перспективе они могут и укрепить её, если приводят к росту процентных ставок и привлекают капитал, особенно для резервной валюты, такой как доллар. Реакция зависит от того, считают ли рынки заимствования достоверными и устойчивыми.
Дефициты и акции
Дефицитные расходы могут поддерживать акции, стимулируя спрос и прибыль компаний, как это было после 2020 года. Но если они приводят к росту долгосрочной доходности, повышается ставка, которой дисконтируются будущие прибыли, что давит на акции с высокой оценкой. В 2026 году возобновившийся рост доходности ударил по рынкам облигаций и акций, однако, по данным Vanguard, более высокий начальный доход сильнее защитил облигации, чем в 2022 году.
Что определяет реакцию
- Доверие: рынки наказывают планы, которые выглядят необеспеченными или обходят фискальных надзорных органов.
- Кто держит долг: внутренние сберегатели и статус резервной валюты защищают США сильнее, чем более мелкие экономики.
- Инфляция: дефициты воспринимаются как более рискованные, когда инфляция уже высока.
Ограничения
Дефициты могут сохраняться годами без кризиса; триггером обычно становится внезапная потеря доверия. См. почему независимость центрального банка важна для рынков и почему глобальные рынки следят за японским рынком облигаций.
Бондовые вигиланты
Инвесторов, которые продают государственные облигации в знак протеста против фискальной политики, иногда называют «бондовыми вигилантами». Их влияние особенно заметно в США в начале 1990-х годов, когда рост доходностей подтолкнул к сокращению дефицита, и в Великобритании в 2022 году, когда резкая распродажа вынудила отменить налоговые льготы в течение нескольких недель. Правительства со значительным долгом особенно уязвимы к таким колебаниям доверия. См. что произошло в британском кризисе гилтов.
Япония и Италия
Государственный долг Японии более чем вдвое превышает размер ее экономики, но большая его часть находится у внутренних держателей, что на протяжении десятилетий помогало поддерживать низкую и стабильную доходность. Высокий долг Италии, напротив, периодически приводил к резкому росту спреда ее облигаций над немецкими, особенно во время политических споров о бюджетах, что требовало поддержки Европейского центрального банка. Сравнение показывает, что то, кто владеет долгом и какой центральный банк за ним стоит, важно не меньше, чем размер долга. См. чем отличаются ЕЦБ и ФРС в воздействии на рынки.
На что обращать внимание
- Прогнозы дефицита и изменения планов по налогам и расходам
- Объявления о размещении казначейских облигаций, особенно длинных
- Спрос на аукционах государственных облигаций
- Долгосрочная доходность и срочная премия
- Прогнозы рейтинговых агентств
Дефициты в хорошие и плохие времена
Дефициты обычно расширяются в рецессии, так как налоговые поступления падают, а выплаты поддержки растут, и сужаются в периоды экспансии. Рынки, как правило, мирятся с более крупными дефицитами во время спадов, когда доходность облигаций все равно обычно снижается. Обеспокоенность растет, когда дефициты остаются большими в хорошие времена, поскольку это указывает на структурный разрыв между расходами и доходами, а не на временную реакцию на слабость. См. как исторически работали сигналы рецессии.
Фискальные правила и надзорные органы
Многие правительства вводят правила, ограничивающие дефицит или долг, и опираются на независимые органы для оценки своих планов. В Великобритании Управление бюджетной ответственности публикует прогнозы вместе с бюджетами; отсутствие такого прогноза в мини-бюджете 2022 года усилило сомнения рынков. Надежные правила и надзорные органы могут снизить стоимость заимствований, убеждая инвесторов, что дефициты будут контролироваться.
Дефициты и инфляция
Крупные дефициты могут усиливать инфляцию, когда экономика уже работает близко к своему потенциалу, поскольку дополнительные государственные расходы конкурируют с частным спросом. Это может вынудить центральные банки держать ставки высокими дольше, что повышает доходность облигаций. В условиях спада с незадействованными мощностями дефициты с меньшей вероятностью разгоняют инфляцию.
Распространенные ошибочные трактовки
- Предположение, что любое увеличение дефицита вызовет облигационный кризис.
- Игнорирование того, кто владеет долгом и в какой валюте он выражен.
Долгосрочная арифметика на примере
Допустим, долг правительства равен 100% его экономики, оно имеет дефицит 3% ВВП до учета процентов и платит среднюю процентную ставку 4%, а экономика растет на 3% в год в номинальном выражении. (Иллюстративные цифры.) Через десять лет долг составит около 141% ВВП. Если бы процентная ставка была 3%, а рост 4%, те же дефициты оставили бы долг примерно на уровне 120%. Разрыв между процентными ставками и ростом важен не меньше самого дефицита, именно поэтому рост доходностей вызывает беспокойство инвесторов в странах с высокой долговой нагрузкой.
Торговля фискальными событиями
Объявления бюджета, решения рейтинговых агентств и сроки ограничения долга могут резко двигать облигации, валюты и фондовые индексы. Трейдеры часто сокращают размер позиций перед крупными фискальными событиями и наблюдают за долгосрочной доходностью и валютой для первой реакции. Рост длинной доходности в сочетании с падением валюты, как в Великобритании в 2022 году, является самым явным признаком потери доверия.
Дефициты и срочная премия
Крупные и устойчивые бюджетные дефициты могут повышать срочную премию (term premium), то есть дополнительную доходность, которую инвесторы требуют за удержание долгосрочных облигаций, поскольку они увеличивают предложение и неопределенность относительно будущей инфляции и политики. Рост срочной премии приводит к крутизне кривой доходности в длинном конце. См. почему крутизна кривой доходности может означать совершенно разные вещи.
Развивающиеся рынки
Правительства развивающихся рынков сталкиваются с более жесткими ограничениями, поскольку значительная часть их долга может быть номинирована в иностранной валюте, а инвесторы могут быстро выйти из активов. Бюджетные сбои могут вызывать падение валюты и оттоки капитала гораздо быстрее, чем в крупных развитых экономиках.
Бюджетные новости и доллар
В случае США опасения по поводу бюджета иногда ослабляли доллар даже при росте казначейских облигаций. Это указывало на то, что инвесторы ставили под сомнение политику, а не базовую надежность самих облигаций. Такие расхождения заслуживают внимания.
Часто задаваемые вопросы
Всегда ли дефициты повышают процентные ставки?
Нет. В рецессии дефициты часто растут, а доходности падают. Эффект зависит от инфляции, доверия к политике и спроса инвесторов.
Почему США могут вести большие дефициты при слабой реакции рынка?
Потому что доллар является главной резервной валютой, а казначейские облигации США — основным безопасным активом в мире. Это дает США необычно большие возможности для заимствования.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- GBP/USD растет после интервенции Банка Англии (фунт −3,6% в пятницу; рекордный минимум 1,0359) — MarketPulse, сентябрь 2022
- Рынки на грани из-за интервенции Банка Англии (без надзора OBR; выкуп облигаций на £65 млрд; 30-летние гилты выше 5%) — Federated Hermes, сентябрь 2022
- Фонды с низким риском для экономического кризиса в Великобритании (крупнейшие налоговые сокращения за 50 лет; пенсионные схемы) — Money to the Masses
- Джим Креймер вспоминает падение рынка на 6,7% в 2011 году после понижения рейтинга долга США (прогноз Moody’s: долг около 130% ВВП к 2035 году) — Benzinga, май 2025
- Понижение рейтинга США тогда и сейчас (понижения 2011, 2023 и 2025 годов; казначейские облигации выросли в 2011 году) — Cumberland Advisors, май 2025
- Как 2026 год может подготовить почву для более сильной доходности облигаций (шок ставок 2026 года смягчен более высоким доходом, чем в 2022 году) — Vanguard, сентябрь 2026
- Тушение NBFIre (доходность 30-летних гилтов выросла примерно на 140 б.п. за три дня; продажи гилтов около £37 млрд) — SUERF