
Почему несколько акций могут определять движение всего индекса
Несколько акций способны задавать динамику всего индекса, потому что большинство индексов взвешивается по рыночной капитализации, а крупнейшие компании намного опередили остальные. На конец 2025 года на десять крупнейших бумаг приходилось рекордные 40,7% S&P 500, против примерно 18% в 2015 году, поэтому их прибыль и движение во многом определяют направление индекса.
Несколько акций могут определять движение всего индекса, потому что большинство индексов взвешивается по рыночной капитализации, а крупнейшие компании намного опередили остальные. На конец 2025 года на десять крупнейших бумаг приходилось рекордные 40,7% S&P 500, против примерно 18% в 2015 году, поэтому их прибыль и движение во многом определяют направление индекса.
Как формируется концентрация
Когда крупные компании растут быстрее остальных, их веса в индексе, взвешенном по капитализации, автоматически увеличиваются, а индексные фонды покупают их всё больше по мере притока денег. Доля информационных технологий в S&P 500 выросла с менее чем 7% в 1990 году почти до 40%.
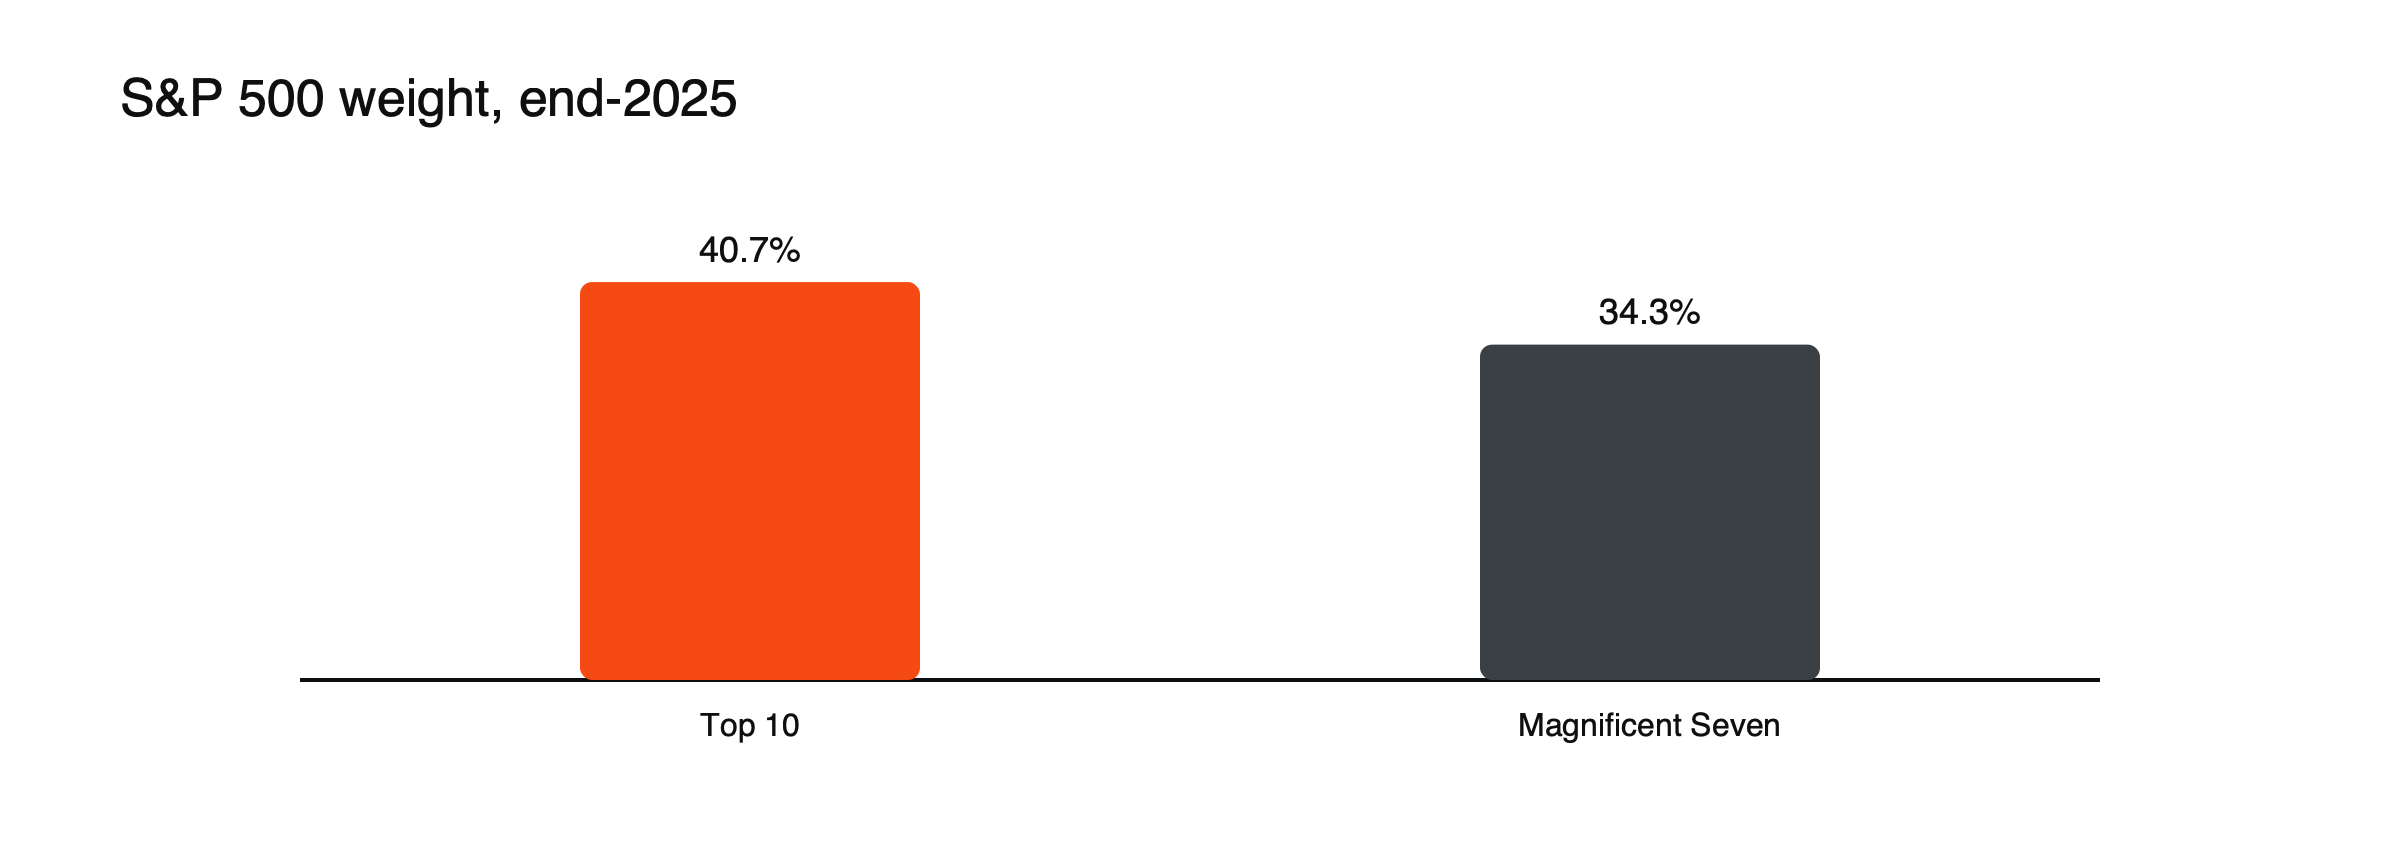
Рисунок: какой вес имеют несколько акций. Источник: Walnut.
Иллюстрация движения крупнейшей компании
Допустим, крупнейшая компания S&P 500 имеет вес около 8% и падает на 10% после разочаровывающих результатов, тогда как все остальные участники не меняются. (Иллюстративные цифры.) Индекс снижается примерно на 0,8% из-за этой одной компании. Если три крупнейших участника, вместе весящих около 20%, в тот же день упадут на 5% каждый, индекс потеряет около 1%, даже если остальные 497 компаний не изменятся. В концентрированном индексе судьба нескольких компаний определяет большинство дневных движений.
Что это значит
- Меньшая диверсификация: позиция в «индексе» во многом является ставкой на несколько компаний.
- Чувствительность к прибыли: отчет одной крупнейшей компании может сдвинуть весь индекс.
- Корреляция: S&P 500 и Nasdaq 100 двигались почти синхронно, с корреляцией 0,98 в марте 2026 года.
- Расхождение с типичной акцией: S&P 500 оторвался от своей версии с равными весами.
Равные веса против весов по капитализации, иллюстрация
Допустим, десять крупнейших участников вырастут на 30% за год, а остальные 490 — на 5%. (Иллюстративные цифры.) Если первая десятка составляет 40% индекса, индекс с весами по капитализации вырастет примерно на 15%: 40% × 30% плюс 60% × 5%. Версия с равными весами, где первая десятка составляет лишь 2% индекса, вырастет примерно на 5,5%. Разрыв между ними является прямым показателем того, насколько крупнейшие компании определили динамику года. См. что такое ширина рынка.
Случалось ли это раньше?
Да, в разных формах: технологический сектор у пика 2000 года и финансовый сектор, составлявший 20–22% S&P 500 перед 2008 годом. Оба периода закончились плохо для доминирующего сектора. См. что вызвало крах доткомов.
Концентрация в других индексах
Концентрация — не только американское явление. Nikkei 225 Японии, который взвешивается по цене, увидел, как вес Fast Retailing достиг примерно 11,4% в начале 2025 года, что привело к введению ограничения. Nasdaq 100 использует модифицированное взвешивание для ограничения крупнейших участников, а DAX ограничивает вес отдельных компаний. Крупнейшие участники FTSE 100, в основном энергетические, фармацевтические, горнодобывающие и потребительские компании, также имеют большой вес, хотя распределены по большему числу секторов, чем технологические лидеры S&P 500. См. индексы, взвешенные по цене, и взвешенные по рыночной капитализации.
Почему концентрация может сохраниться
Крупнейшие технологические компании получают очень высокую рентабельность, генерируют большие денежные потоки и выигрывают от сетевых эффектов, масштаба в данных и вычислениях, а также от сильных брендов. Сторонники нынешней структуры утверждают, что их доминирование отражает реальные экономические преимущества, а не пузырь, и что их прибыль оправдывает их веса.
Почему она может обратиться вспять
Прошлые периоды экстремальной концентрации часто заканчивались тем, что лидеры отставали из-за конкуренции, регулирования, замедления роста или оценок, опередивших прибыль. Рост процентных ставок, как правило, сильнее всего бьет по крупнейшим компаниям роста. Ротация в сторону небольших компаний или других секторов может быстро снизить концентрацию даже без обвала рынка.
Что могут делать трейдеры
Проверяйте веса крупнейших участников, прежде чем считать индекс диверсифицированным; следите за датами отчетности крупнейших компаний; сравнивайте индекс с индексами с равными весами или индексами малой капитализации. См. что такое ширина рынка и что движет фондовыми индексами.
Риски для трейдеров CFD на индексы
Длинная позиция по индексному CFD сегодня отчасти представляет собой концентрированную позицию в нескольких компаниях, поэтому даты их отчётности, регуляторные новости и анонсы продуктов несут дополнительный риск. Одновременное удержание длинных позиций по нескольким американским индексам или добавление CFD на отдельные акции тех же компаний многократно усиливает эту экспозицию. Проверка крупнейших весов перед торговлей индексом и рассмотрение результатов крупнейших участников как событий для индекса помогают сохранять риск на виду. См. как работают CFD на фондовые индексы.
Измерение концентрации
Самый простой показатель — совокупный вес пяти или десяти крупнейших участников. Другой показатель — эффективное число акций, которое оценивает, сколько компаний с равными весами обеспечили бы такую же диверсификацию; в сильно концентрированном индексе оно может быть намного ниже фактического числа участников. Отслеживание любого из этих показателей во времени показывает, становится ли индекс более или менее зависимым от нескольких компаний.
Петля обратной связи индексных фондов
По мере того как деньги поступают в фонды, отслеживающие индексы с ценовым взвешиванием по капитализации, каждый новый доллар распределяется в соответствии с текущими весами, поэтому больше всего получают крупнейшие компании. Рост их цен затем повышает их веса ещё сильнее. Некоторые аналитики утверждают, что эта петля обратной связи способствовала концентрации; другие отмечают, что активные инвесторы по-прежнему могут торговать против ценовых искажений. В любом случае притоки в индексные фонды и оттоки из них теперь синхронно двигают доли крупнейших компаний.
Прибыль также концентрируется
Доля крупнейших компаний в прибыли индекса тоже выросла, хотя обычно на меньшую величину, чем их доля в рыночной стоимости. Когда рыночный вес растёт быстрее весa в прибыли, рынок платит премию за ожидаемый будущий рост. Сравнение этих двух показателей даёт представление о том, какая часть сегодняшней концентрации опирается на текущую прибыль, а какая — на ожидания.
Концентрация и волатильность
Концентрированный индекс может быть спокойным, когда его лидеры стабильны, но он уязвим для резких движений, когда появляются новости о них, особенно вокруг отчётности, регуляторных решений или изменений процентных ставок, которые влияют на акции роста. Волатильность индекса может недооценивать риск внезапного изменения положения лидеров.
Контрольный список по концентрации
- Какую долю индекса составляют пять и десять крупнейших участников?
- Когда они публикуют результаты?
- Как выглядит версия с равными весами?
- Уже ли вы владеете этими же компаниями через другие позиции?
Распространённые ошибочные трактовки
- Восприятие большого количества участников как признака диверсификации.
- Предположение, что концентрация обязательно скоро развернётся.
Сравнение прошлых периодов концентрации
| Период | Доминирующая группа | Что последовало |
|---|---|---|
| Около 2000 года | Технологии и телекоммуникации | Крах дот-ком; лидеры резко упали |
| До 2008 года | Финансовый сектор, около 20%–22% S&P 500 | Финансовый кризис; финансовые компании обрушились |
| 2025 | Технологии, почти 40%; первая десятка на рекордном уровне 40,7% | Пока неизвестно |
История не предопределяет исход, но она показывает, что периоды чрезмерной концентрации не раз заканчивались плохо для доминирующей группы.
Хеджирование на концентрированном рынке
Шорт по индексу для хеджирования портфеля более мелких или более разнообразных акций может создать рассогласование: если крупнейшие компании резко вырастут, пока остальной рынок падает, хедж теряет деньги одновременно с портфелем. Выбор хеджа, соответствующего портфелю, например индекса с равными весами или индекса малой капитализации, где такой доступен, снижает этот риск.
Отраслевая концентрация
Концентрацию также можно измерять по секторам. Доля информационных технологий в S&P 500 выросла с менее чем 7% в 1990 году до почти 40%, а добавление компаний сферы коммуникационных услуг, которые часто группируют вместе с технологическими, повышает эту долю ещё больше. Индекс, в котором доминирует один сектор, сильно реагирует на специфические драйверы этого сектора, такие как процентные ставки и расходы на технологии, и слабее — на остальную экономику. Коммуникационные услуги и потребительские компании, например интернет-ритейлеры, добавляют экспозицию к той же небольшой группе технологически ориентированных бизнесов, поэтому отраслевые ярлыки могут недооценивать степень концентрации индекса.
Часто задаваемые вопросы
Является ли высокая концентрация признаком пузыря?
Не обязательно. Она может отражать действительно доминирующий бизнес. Но она увеличивает риск того, что проблемы нескольких компаний ударят по всему индексу.
Как трейдеры могут снизить риск концентрации?
Сравнение индексов с весом по капитализации с индексами с равным весом или малой капитализации, ограничение совокупной доли крупнейших компаний и внимательное отслеживание дат публикации их отчетности.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенные средства.
Источники
- Статистика концентрации фондового рынка (топ-10 компаний — рекордные 40,7% на конец 2025 года; «Великолепная семерка» — 34,3%; обеспечила большую часть доходности в 2023–2024 годах) — Walnut, 2026
- Что прошлые отраслевые концентрации говорят о сегодняшнем технологически тяжелом S&P 500 (ИТ-сектор — около 40%; S&P 500 опережает свою версию с равным весом) — CME Group, 2026
- Эволюция топ-10 компаний S&P 500 (18%–21% в предыдущие десятилетия; 38%–39% в 2025–2026 годах) — Landmark Wealth Management, со ссылкой на JP Morgan
- Nikkei 225 ограничит вес Fast Retailing в расчете индекса (11,4% по состоянию на 31 января; правило ограничения веса 10% действует с 2022 года) — Nikkei Asia