
Почему цены на нефть обрушились в 2014–2016 годах
Обвал цен на нефть в 2014–2016 годах снизил цену Brent с примерно 115 долларов за баррель в июне 2014 года до 27 долларов в январе 2016 года. Бурный рост добычи сланцевой нефти в США создал переизбыток предложения на фоне замедления роста спроса, а 27 ноября 2014 года ОПЕК сделала выбор в пользу рыночной доли, а не цены, не сократив добычу, что ускорило падение.
Обвал цен на нефть в 2014–2016 годах снизил цену Brent с примерно 115 долларов за баррель в июне 2014 года до 27 долларов в январе 2016 года. Бурный рост добычи сланцевой нефти в США создал переизбыток предложения на фоне замедления роста спроса, а 27 ноября 2014 года ОПЕК сделала выбор в пользу рыночной доли, а не цены, не сократив добычу, что ускорило падение.
До решения
- 2010–2014: добыча сланцевой нефти в США резко выросла; объём добычи сырой нефти в США достиг самого высокого уровня за несколько десятилетий.
- Июнь 2014: Brent поднялась выше 115 долларов и достигла пика.
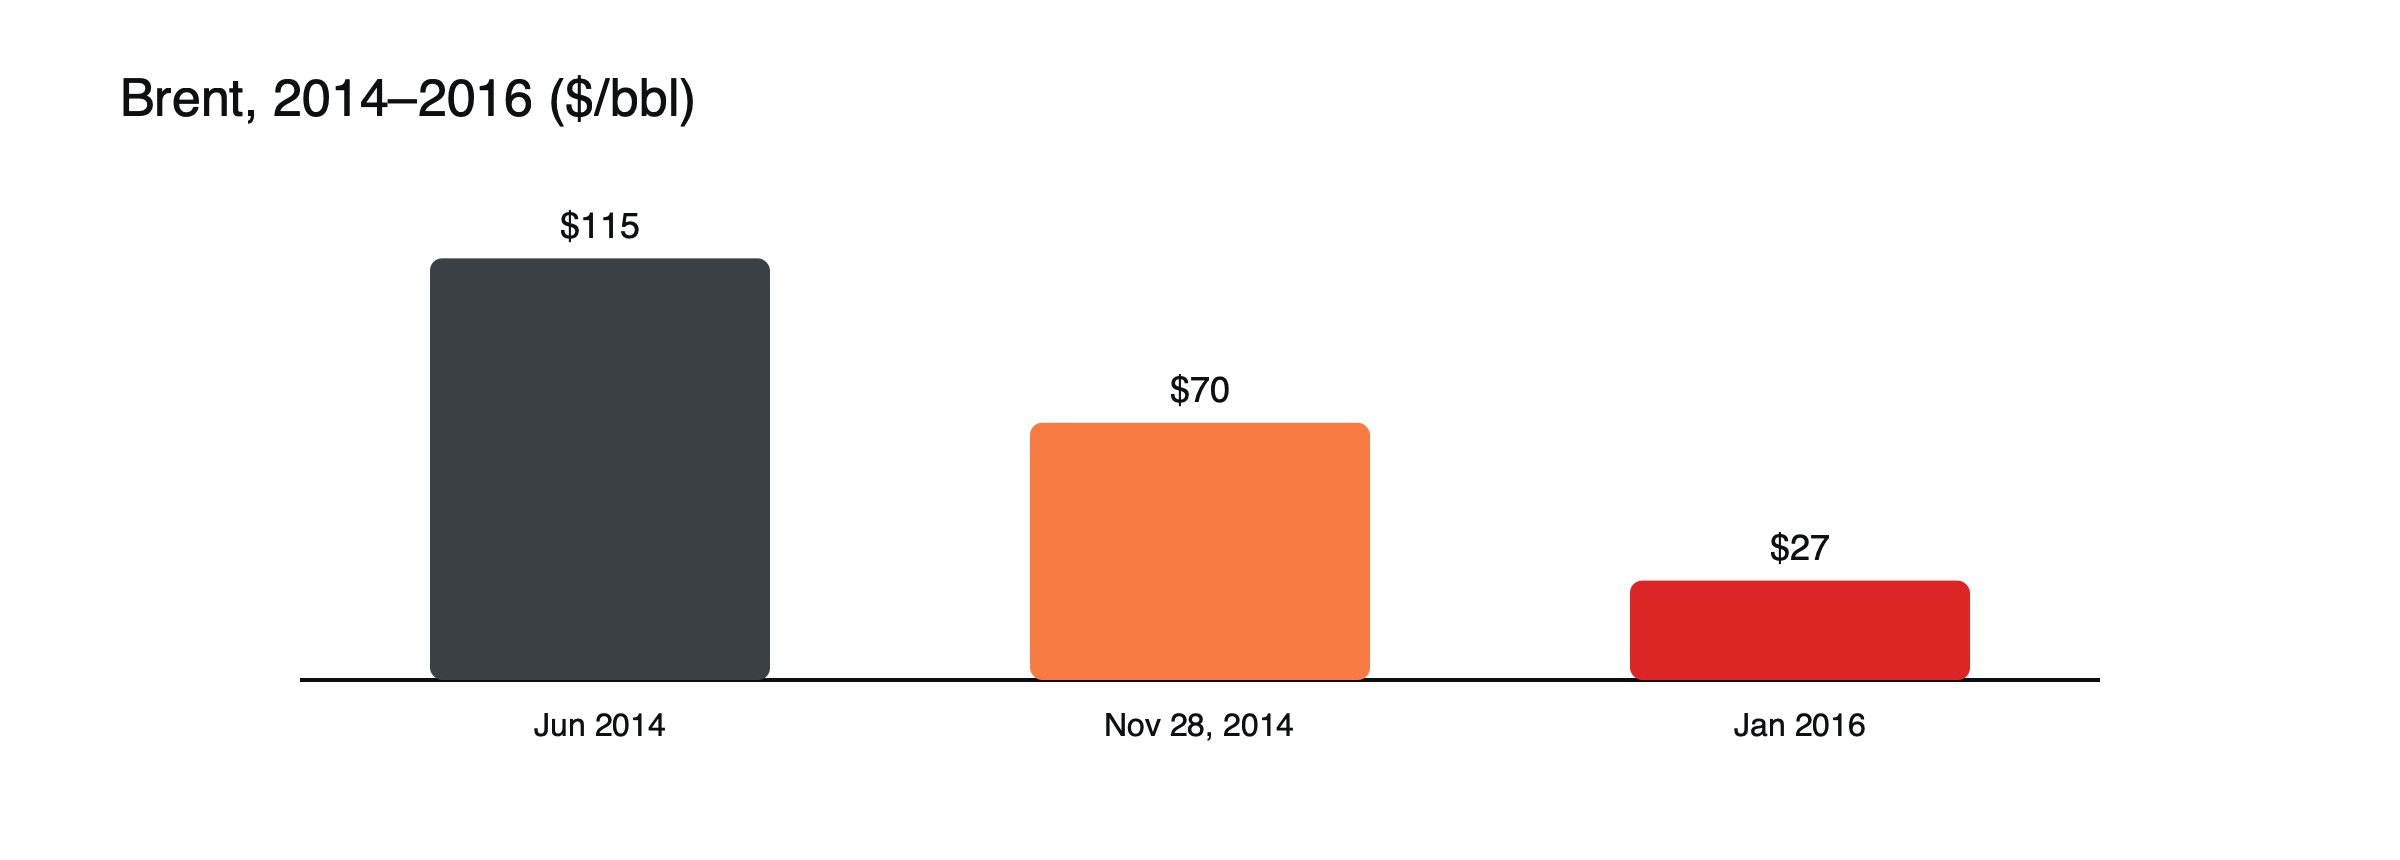 Рисунок: обвал цены Brent. Источники: ICIS; CNBC.
После решения
- 27 ноября 2014 года: ОПЕК решила не сокращать добычу; в тот день Brent подешевела примерно на 6 долларов за баррель.
- Январь 2015 года: Brent опустилась ниже 50 долларов.
- Январь 2016 года: Brent коснулась примерно 27 долларов.
Сланцевая революция
Примерно с 2010 года производители в США начали сочетать горизонтальное бурение с гидроразрывом пласта, чтобы извлекать нефть, запертую в плотных породах в Техасе, Северной Дакоте и других регионах. Добыча росла так быстро, что к 2014 году объём добычи сырой нефти в США достиг самого высокого уровня примерно за 30 лет. Сланцевые скважины бурятся быстро и могут быть введены в эксплуатацию в течение нескольких месяцев, в отличие от традиционных проектов, на реализацию которых уходят годы. Такая скорость сделала сланцевую добычу поставщиком нового типа, способным реагировать на цены гораздо быстрее остальной отрасли.
Решение ноября 2014 года
К осени 2014 года цены уже снизились с июньского пика, поскольку предложение опережало спрос. Рынки ожидали, что ОПЕК во главе с Саудовской Аравией сократит добычу для поддержки цен, как это делалось в прошлом. Вместо этого 27 ноября группа оставила добычу без изменений. Представители Саудовской Аравии заявили, что сокращение просто передаст рыночную долю производителям с более высокими издержками, включая сланцевые компании США, которые заполнят образовавшийся пробел. В тот день Brent подешевела примерно на 6 долларов за баррель, а решение показало, что картель готов допустить падение цен до тех пор, пока высокозатратное предложение не будет вытеснено с рынка.
Спад
Цены падали поэтапно, а не по прямой. В январе 2015 года Brent опустилась ниже 50 долларов, весной отскочила к 65 долларам, когда инвесторы сделали ставку на быстрое восстановление, а затем снова упала, поскольку предложение продолжало расти и запасы увеличивались. Снятие санкций с Ирана, согласованное в 2015 году, добавило перспективу дополнительных поставок. К январю 2016 года Brent коснулась примерно 27 долларов, то есть примерно четверти своего пика 2014 года. Каждый неудавшийся отскок показывал рынку, что переизбыток предложения будет устраняться дольше, чем ожидалось.
Ответ ОПЕК+
В конце 2016 года ОПЕК и Россия договорились о совместном сокращении добычи, создав ОПЕК+, что помогло ценам восстановиться. Подробнее: что такое ОПЕК+.
Почему это произошло
- Сланцевое предложение: быстрорастущая и гибкая добыча в США.
- Стратегия ОПЕК: допустить падение цен, чтобы оказать давление на производителей с более высокими издержками.
- Замедление спроса в Китае и Европе.
- Сильный доллар, который давит на товары, цены на которые выражены в долларах.
Как отреагировала сланцевая отрасль
Производители в США резко сократили количество буровых установок, уволили работников и урезали инвестиции, а некоторые компании с высокой долговой нагрузкой обанкротились. Однако добыча снизилась меньше, чем ожидали многие, потому что компании сосредоточились на наиболее продуктивных участках, добились снижения издержек со стороны сервисных компаний и улучшили технологии бурения. Сланцевая отрасль оказалась устойчивее, чем предполагала ОПЕК, и отчасти поэтому группа в итоге изменила курс и стала искать сотрудничества с Россией.
Кто пострадал
Бюджеты и валюты стран-экспортеров нефти, энергетические компании и эмитенты высокодоходных облигаций в сланцевом секторе.
Валюты и экономики
Валюты стран-экспортеров нефти резко подешевели. Рубль в декабре 2014 года обрушился, и центральному банку пришлось резко поднять процентные ставки. Канадский доллар и норвежская крона также ослабли. Венесуэла, сильно зависящая от нефтяных доходов, погрузилась в глубокий экономический кризис. Импортёры нефти выиграли от более дешёвого топлива, что поддержало потребителей в Европе, Японии и Индии, хотя общий вклад в мировой рост оказался меньше, чем ожидали многие экономисты. Подробнее: почему курс USD/CAD движется вместе с ценами на нефть.
Энергетический долг
Многие сланцевые компании брали крупные займы через высокодоходные облигации, пока цены были высокими. По мере падения нефти стоимость этих облигаций снижалась, а количество дефолтов росло, что перенесло напряжение на кредитные рынки. Этот эпизод показал, как обвал цен на сырьевой товар может превратиться в финансовую проблему, когда отрасль сильно закредитована.
Сравнение с 1986 годом
Обвал напоминал более ранний эпизод. В середине 1980-х годов Саудовская Аравия, устав сокращать добычу ради поддержки цен, в то время как другие производители добывали без ограничений, резко увеличила производство, и в 1986 году цены на нефть обвалились. В обоих случаях ведущий производитель выбрал долю рынка вместо цены, а низкие цены, которые последовали, держались гораздо дольше, чем многие ожидали.
Выводы
Технологии могут менять структуру рынка; картели могут предпочесть долю рынка цене; низкие цены в конечном итоге сокращают предложение, создавая условия для восстановления. См. что движет ценами на сырую нефть и как работают CFD на сырьевые товары.
Выводы для трейдеров
Обвал 2014–2016 годов показывает, что медвежьи рынки сырьевых товаров могут длиться гораздо дольше, чем ожидается, и включать мощные, но временные отскоки. Позиции, рассчитанные на быстрое восстановление в начале 2015 года, понесли убытки, когда цены снова упали. Также важно следить за индикаторами предложения, такими как количество буровых установок и запасы, а также за политическими решениями крупных производителей, которые могут изменить направление рынка сильнее, чем краткосрочные данные о спросе. См. что такое ОПЕК+.
Хронология в кратком виде
| Дата | Событие | Brent |
|---|---|---|
| Июнь 2014 | Пик на фоне ослабления опасений по поводу предложения | Около $115 |
| 27 ноября 2014 | ОПЕК сохраняет объемы добычи без изменений | В этот день снижается примерно на $6 |
| Январь 2015 | Перепроизводство усиливается; сильный доллар | Ниже $50 |
| Весна 2015 | Кратковременное восстановление | К $65 |
| Январь 2016 | Минимум | Около $27 |
| Конец 2016 | ОПЕК и Россия согласовывают совместное сокращение добычи | Восстановление идет |
Хранение и кривая фьючерсов
По мере роста запасов в 2015 году кривая фьючерсов перешла в глубокое контанго, при котором контракты с более отдаленной поставкой стоили заметно дороже ближайшего месяца. Трейдеры, располагавшие складскими мощностями, покупали нефть, хранили ее и продавали форвардно, заполняя резервуары на суше и временами танкеры в море. Инвесторы, которые держали нефть через продукты на основе фьючерсов, несли большие издержки ролловера, поэтому их доходность снижалась даже сильнее, чем сама цена. См. что такое контанго и бэквардация.
Почему спрос разочаровал
Рост спроса замедлился как раз тогда, когда предложение резко выросло. Экономика Китая переходила от тяжелой промышленности и строительства, Европа росла медленно, а автомобили и грузовики становились более экономичными по расходу топлива. Более низкие цены в итоге стимулировали спрос, но гораздо медленнее, чем росло предложение, поэтому избыток потребовал нескольких лет, чтобы рассосаться.
Роль доллара
Доллар резко укрепился с середины 2014 года, поскольку экономика США восстанавливалась, а Федеральная резервная система готовилась повышать процентные ставки, в то время как другие центральные банки смягчали политику. Более сильный доллар делал нефть дороже для покупателей, использующих другие валюты, и усиливал давление на цены. См. почему доллар США важен для цен на сырьевые товары.
Выводы для производителей
Обвал вынудил всю отрасль пересмотреть подходы. Сланцевые компании научились сокращать издержки и делать приоритет на наиболее продуктивные скважины; международные нефтяные компании отменили крупные и дорогие проекты; а ОПЕК поняла, что не может вытеснить сланцевую добычу из бизнеса, а лишь замедлить ее. Итоговым ответом стало сотрудничество с Россией и другими странами в рамках ОПЕК+, которое с тех пор определяет, как принимаются решения о предложении.
Что произошло дальше
Совместные сокращения добычи, согласованные в конце 2016 года ОПЕК и Россией, в сочетании с восстановлением спроса и падением инвестиций постепенно сокращали запасы. К 2018 году цены на нефть заметно отскочили от минимумов 2016 года, а добыча сланевой нефти в США снова росла при более низких издержках. Новый баланс продержался недолго: в 2020 году пандемия и короткая ценовая война вызвали еще более резкий обвал, включая первую отрицательную цену на фьючерсы на американскую сырую нефть. Эпизод 2014–2016 годов показал, как быстро предложение может перевесить спрос; 2020 год показал, как быстро спрос может исчезнуть. См. почему цены на нефть ушли в отрицательную зону в апреле 2020 года. Для трейдеров эта последовательность напоминает, что нефть за несколько лет может смениться от переизбытка к дефициту и обратно, и что размер позиций следует определять исходя из всего диапазона возможных исходов, а не из текущего ценового тренда. В нефти ни переизбыток, ни дефицит не длятся вечно.
Часто задаваемые вопросы
Почему ОПЕК не сокращала добычу в 2014 году?
Ее ведущие члены сочли, что сокращение в основном поможет производителям с более высокими издержками, таким как компании сланевой отрасли США, завоевать долю рынка, поэтому позволили ценам упасть, чтобы проверить эти компании на прочность.
Положил ли обвал конец сланевой отрасли?
Нет. Многие компании сократили деятельность или обанкротились, но отрасль адаптировалась, снизила издержки и снова выросла, когда цены восстановились.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Цены на нефть восстановились после того, как ОПЕК отказалась сокращать добычу в 2014 году (решение от 27 ноября 2014 года; Brent опускалась до 27,10 долларов в январе 2016 года) — CNBC, май 2018
- Нефть продолжила падение после решения ОПЕК (максимум Brent 115,71 доллара в июне 2014 года; добыча сланевой нефти в США достигла максимума за 30 лет) — ICIS, декабрь 2014
- Brent опустилась ниже 50 долларов (сильный доллар; переизбыток предложения; решение ОПЕК) — Anadolu Agency, январь 2015