
Как рассчитать овернайт-финансирование перед удержанием сделки
Пошаговый расчёт ночного финансирования по CFD и форекс-позициям с примерами: формула, ставки для лонга и шорта, расчёт для валюты с 360-дневным годом и своп за лот.
Расчёт овернайт-финансирования умножает стоимость позиции на годовую ставку и делит на 365, а для некоторых валют на 360. По длинной индексной позиции на $100 000 при эталонной ставке 4% и комиссии 2,5% это примерно $17,81 за ночь или $534 за 30 ночей. Для шортов используется эталонная ставка минус комиссия, в данном случае это небольшой кредит.
Формула
Дневное финансирование = стоимость позиции × годовая ставка ÷ 365
- Ставка для лонга = эталонная ставка + комиссия
- Ставка для шорта = эталонная ставка − комиссия (кредит, если результат положительный, списание, если отрицательный)
Пример расчёта: индексный CFD
- Стоимость позиции: $100 000
- Эталонная ставка: 4,0% (пример значения)
- Комиссия провайдера: 2,5% (пример значения)
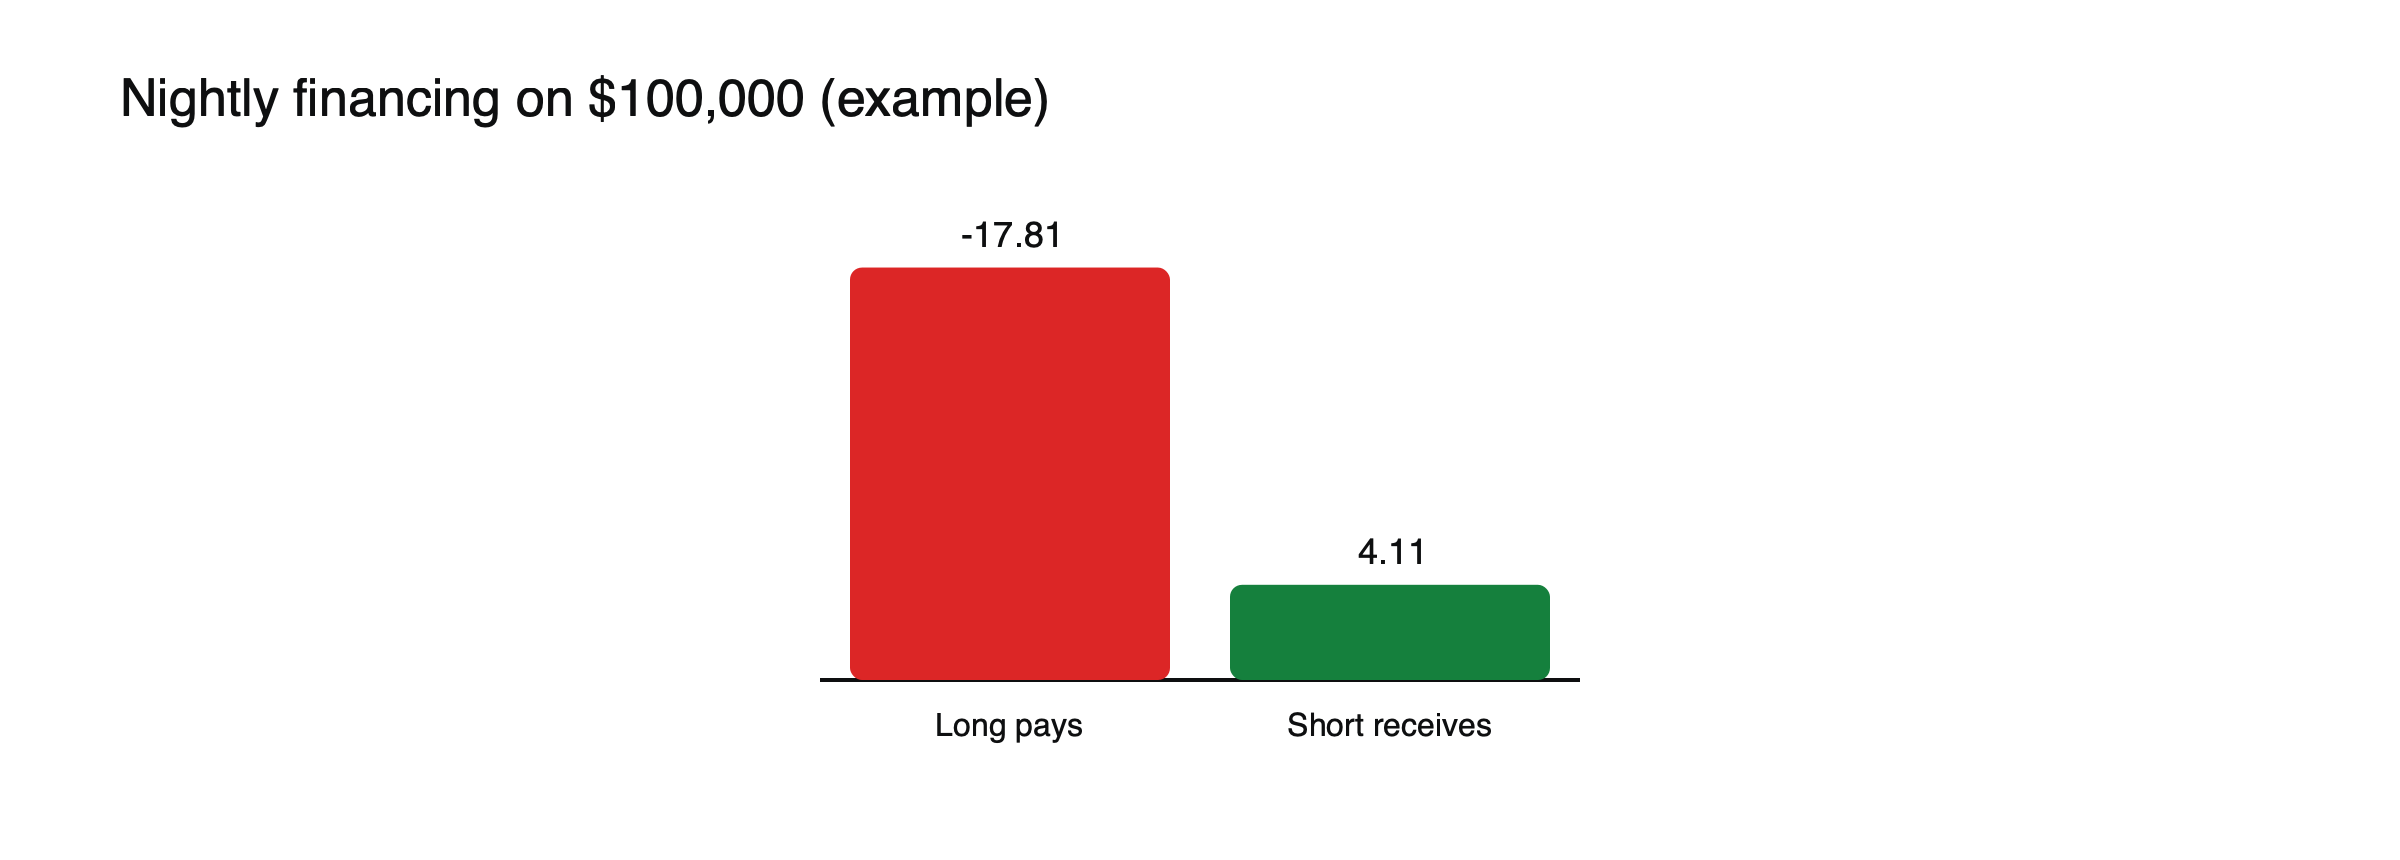
Рисунок: ночное финансирование при эталонной ставке 4% и комиссии 2,5% (пример значений).
Лонг: $100 000 × 6,5% ÷ 365 = $17,81 списывается за ночь.
Шорт: $100 000 × 1,5% ÷ 365 = $4,11 зачисляется за ночь.
30 ночей в лонге: $17,81 × 30 ≈ $534, или 0,53% от стоимости позиции.
Ставка для лонга = 4,0% + 2,5% = 6,5% годовых. Ночные издержки = $100 000 × 6,5% ÷ 365 ≈ $17,81. За 30 ночей это около $534,25.
Короткая позиция по тому же индексу принесла бы 4,0% − 2,5% = 1,5% годовых, около $4,11 за ночь.
Пример расчёта: валюта с 360 днями в году
Некоторые валюты, включая доллар США, евро и швейцарский франк, используют для финансирования 360-дневное соглашение, а фунт стерлингов использует 365 дней. Та же длинная позиция на $100 000 по ставке 6,5%, рассчитанная на 360 дней, стоит около $18,06 за ночь вместо $17,81. Разница за одну ночь невелика, но она накапливается на крупных или долгосрочных позициях.
Пример расчёта: форекс-своп, котируемый за лот
Валютные позиции часто оцениваются по свопу, котируемому за лот. Допустим, провайдер котирует −$7 за ночь за удержание одного лота пары в лонг. (Пример значения.) Если позиция удерживается с понедельника до следующего понедельника, списание происходит по пяти дневным отсечкам, при этом начисление за среду утраивается, чтобы покрыть выходные: четыре ночи по $7 плюс одна ночь по $21, итого около $49 за неделю, то есть столько же, как за семь ночей.
Как изменение ставок влияет на расчёт
Если эталонная ставка упадёт до 1% при неизменной комиссии 2,5%, шорты начнут платить: 1% − 2,5% = −1,5% годовых. При низких ставках платить могут обе стороны.
Форекс-позиции
Валютное финансирование использует разницу процентных ставок между двумя валютами плюс комиссию и котируется как своп в пунктах. Позиции, удерживаемые через дневную отсечку среды, обычно списываются сразу за три ночи.
Перед удержанием сделки
- Проверьте ставки провайдера для лонга и шорта по данному рынку.
- Оцените количество ночей, которое планируете удерживать позицию.
- Сравните общую сумму финансирования с ожидаемой прибылью и спредом.
Подробнее о том, как работает овернайт-финансирование, во что на самом деле обходится CFD-сделка и что такое кредитное плечо в CFD-торговле.
Пример расчёта: шорт акции с комиссией за заём
Вы открываете короткую позицию по CFD на акцию стоимостью $20 000. Эталонная ставка составляет 4%, комиссия провайдера 2,5%, поэтому базовая ставка для шорта дает кредит 1,5%. Однако акцию трудно взять в заём, и провайдер добавляет плату за заём в размере 3%. (Пример значений.) Чистая ставка становится 1,5% − 3% = −1,5% годовых, то есть издержки около $0,82 за ночь вместо кредита. Для акций с большой долей коротких позиций плата за заём может быть значительно выше и может меняться практически без предупреждения.
Когда эталонная ставка меняется в ходе сделки
Финансирование пересчитывается по мере изменения эталонной ставки. Если центральный банк снижает ставки и эталонная ставка падает с 4% до 3%, пока вы удерживаете длинную индексную позицию на $100 000, ставка для лонга снижается с 6,5% до 5,5%, а ночные издержки с примерно $17,81 до примерно $15,07. При долгом удержании решения по ставкам могут заметно изменить общую стоимость, в любую сторону.
Сырьевые товары и контракты на основе фьючерсов
Денежные CFD на сырьевые товары обычно отражают рыночную стоимость хранения (cost of carry), выведенную из цен фьючерсов, плюс комиссию провайдера, поэтому финансирование может заметно различаться между товарами и со временем. CFD на основе фьючерсов не имеют ежедневного начисления; их стоимость отражается в цене фьючерса и при каждом переносе позиции (rollover). См. как работает овернайт-финансирование.
Краткий чек-лист перед сделкой
- Найдите ставку на длинную или короткую позицию либо своп-значение для конкретного инструмента.
- Уточните, используется ли 360 или 365 дней и в какой день начисляются комиссии за выходные.
- Умножьте на стоимость позиции и ожидаемое количество ночей.
- Сравните итог со спредом и ожидаемой прибылью.
- Перепроверьте ставки, если вы держите позицию через решение центрального банка.
Пример расчёта: золото, удерживаемое две недели
Вы держите длинную позицию по денежному CFD на золото стоимостью $24 000 в течение 14 ночей, а ставка провайдера для длинной позиции по золоту составляет 7% годовых. (Примерные значения.) Финансирование равно $24 000 × 7% ÷ 365 × 14 ≈ $64,44. Если золото вырастет на 1% за две недели, позиция принесёт $240, то есть финансирование съедает примерно четверть прибыли. На неподвижном рынке те же издержки превращают сделку в убыточную.
Настройка простой таблицы
Небольшая таблица ускоряет такие оценки. Используйте столбцы для инструмента, стоимости позиции, ставки на длинную или короткую позицию, конвенции расчёта дней, ожидаемого количества ночей и любой комиссии за заимствование, затем формулу для итога: стоимость × ставка ÷ количество дней в году × количество ночей. Добавление столбца с ожидаемой прибылью показывает с первого взгляда, какие сделки становятся экономически невыгодными из-за финансирования. Обновление ставок раз в неделю поддерживает реалистичность оценок.
Оценки финансирования точны лишь настолько, насколько точны исходные данные. Ставки меняются вместе с решениями центральных банков, комиссии за заимствование для популярных коротких позиций могут резко вырасти, а сроки удержания часто оказываются дольше запланированных. Закладывание запаса на ошибку, например предположение о ставке на один процентный пункт выше текущей, даёт более осторожную и обычно более реалистичную картину.
Финансирование как доля вашей маржи
Финансирование начисляется на всю стоимость позиции, поэтому по сравнению с вашей маржой оно выглядит весомее. Индексная позиция в $100 000 с плечом 20:1, упомянутая выше, требует $5 000 маржи. Тридцать ночей финансирования, около $534, составляют примерно 11% этой маржи до учёта любого движения цены или спреда.
Срок удержания до точки безубыточности
Если вы ожидаете, что сделка принесёт 2%, около $2 000, то финансирование в размере $17,81 за ночь полностью съест ожидаемую прибыль примерно через 112 ночей. Задолго до этого момента ожидаемая доходность сделки заметно сокращается. Оценка этого до входа в позицию помогает решить, подходит ли для идеи денежный CFD или же более короткий срок удержания либо контракт на основе фьючерсов имеет больше смысла.
Часто задаваемые вопросы
Где найти ставки финансирования моего провайдера?
Большинство провайдеров публикуют ставки на длинные и короткие позиции или своп-значения для каждого инструмента на своём сайте и в деталях контракта торговой платформы. Ставки могут меняться ежедневно.
Финансирование рассчитывается по цене открытия или по текущей цене?
Обычно по стоимости позиции на каждом ежедневном отсечении, поэтому финансирование растёт или падает по мере изменения стоимости позиции.
Значения кредитного плеча, маржи и издержек в этой статье приведены как примерные для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Почему начисляется овернайт-финансирование и как оно рассчитывается (формулы; FX tom-next; тройное начисление в среду) — IG
- Комиссии и сборы (пример финансирования индекса: стоимость позиции × ставка ÷ 365; тройной своп) — Axi
- Как рассчитывается финансирование на других рынках (÷365 для GBP, ÷360 для USD, EUR, CHF) — IG Switzerland