
Что такое токенизированные казначейские облигации?
Токенизированные казначейские облигации — это токены на блокчейне, которые представляют доли в фондах или нотах, владеющих краткосрочным долгом правительства США.
Токенизированные казначейские облигации (treasuries) — это токены на блокчейне, которые представляют доли в фондах или нотах, владеющих краткосрочным долгом правительства США. Они передают доходность от процентов казначейства держателям и могут переводиться on-chain в любое время. Категория достигла примерно 15,7 млрд долларов США к середине сентября 2026 года, став крупнейшей группой токенизированных реальных активов (RWA). Большинство продуктов ограничивает круг тех, кто может их покупать.
Как они работают
Фонд или эмитент покупает казначейские векселя или похожие активы и выпускает токены, которые представляют их долю. Стоимость токена растет за счет полученных процентов, либо эмитент выплачивает доход новыми токенами. Агент по переводу или платформа токенизации ведет официальный реестр в соответствии с блокчейном. Подробнее о том, что такое токенизация RWA.
Крупнейшие продукты
По данным rwa.xyz на 15 сентября 2026 года, крупнейшими были:
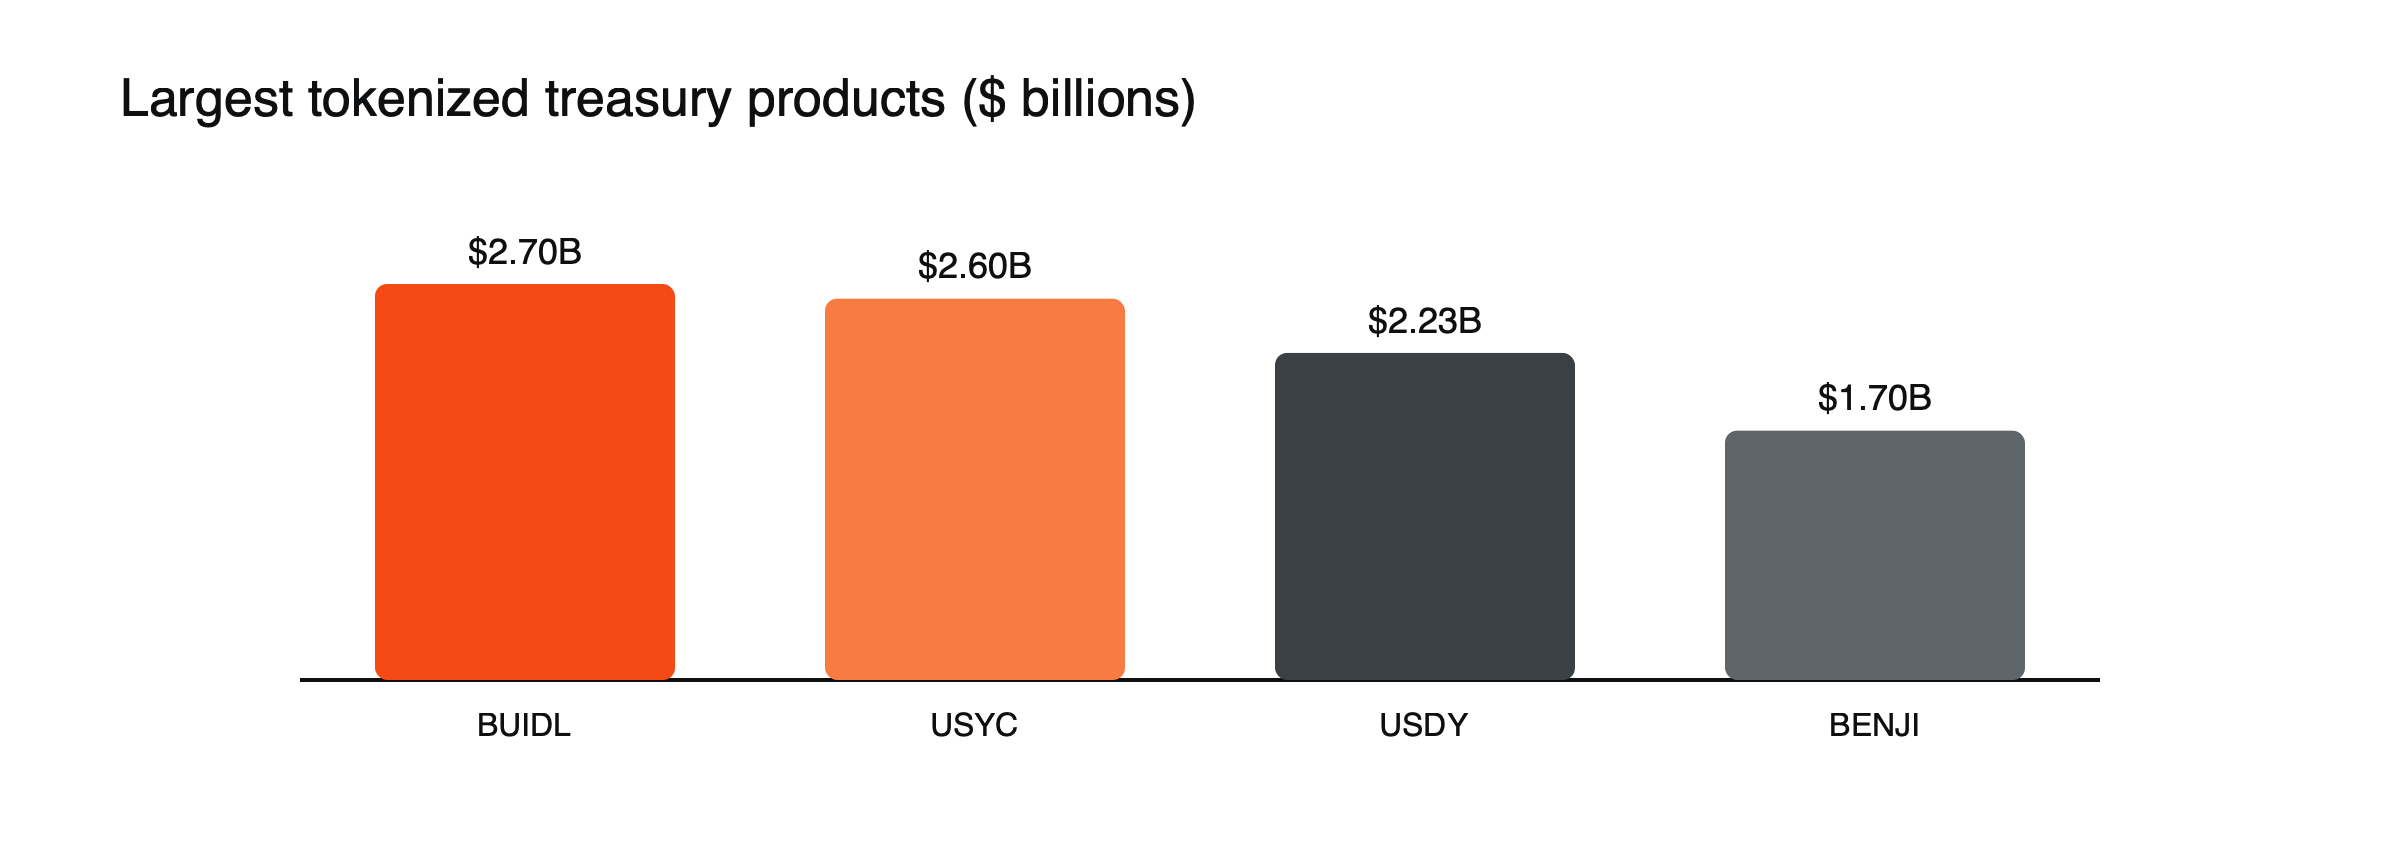
Рисунок: Крупнейшие продукты токенизированных казначейских облигаций. Источник: rwa.xyz через Eco, 15 сентября 2026 года.
- BUIDL (BlackRock, через Securitize): примерно 2,70 млрд долларов США.
- USYC (Circle): примерно 2,60 млрд долларов США.
- USDY (Ondo): примерно 2,23 млрд долларов США.
- BENJI (Franklin Templeton): примерно 1,70 млрд долларов США.
Категория выросла примерно с 380 млн долларов в начале 2023 года.
Почему категория так быстро выросла
Категория выросла примерно с 380 млн долларов в начале 2023 года до примерно 15,7 млрд долларов в сентябре 2026 года, то есть примерно в сорок раз. Большую часть этого роста объясняют процентные ставки. После того как краткосрочные ставки в США поднялись выше 4% в 2023 году, держать миллиарды долларов on-chain в стейблкоинах, которые не платят ничего, стало дорого для фондов, торговых компаний и DAO. Затем крупные управляющие активами перенесли известные бренды и юридические структуры в блокчейн, что сделало продукты приемлемыми для институциональных инвесторов, а некоторые эмитенты стейблкоинов и нативные криптокомпании начали хранить их в качестве резервов. Более низкие ставки уменьшили бы преимущество в доходности, и это одна из причин, по которой рост категории не гарантирован в прежнем темпе.
Как анализировать страницу продукта
Перед покупкой ищите следующие сведения на странице продукта или в документах эмитента:
- Структура: зарегистрированный фонд, офшорный фонд или нота, выпущенная компанией.
- Комиссии: комиссия за управление и любые комиссии за подписку или погашение.
- Допуск: какие инвесторы и страны допускаются и каков минимальный размер вложения.
- Сети: в каких блокчейнах работает токен и ограничены ли переводы одобренными кошельками.
- Погашение: how быстро токены можно обменять на доллары или стейблкоины и есть ли какие-либо лимиты.
- Поставщики услуг: кастодиан, агент по переводу и аудитор.
Если какие-либо из этих сведений отсутствуют или их трудно найти, считайте это поводом для осторожности. Устоявшиеся продукты публикуют эту информацию четко, наряду с регулярными отчетами о хранимых активах. Для инвесторов, привыкших к банковским вкладам, ближайший аналог — фонд денежного рынка, расчеты по которому проходят в блокчейне, и перед покупкой так же необходимо внимательно читать документы фонда.
Кто может купить
Доступ сильно различается. BUIDL ориентирован на квалифицированных покупателей с минимальной инвестицией 5 млн долларов США, OUSG от Ondo начинается с 5000 долларов, а BENJI от Franklin Templeton может начинаться с 20 долларов для подходящих пользователей. Многие продукты исключают розничных инвесторов из США или требуют проверки личности. См. кто может покупать токенизированные активы.
Доходность в цифрах
Допустим, вы держите 10 000 долларов США в продукте на основе токенизированных казначейских облигаций, пока краткосрочные казначейские векселя приносят 4% годовых, а продукт взимает комиссию за управление от 0,15% до 0,50%. (Условные значения; проверьте фактическую комиссию каждого продукта.) За год вы получили бы примерно от 350 до 385 долларов США после комиссий. Если держать те же 10 000 долларов в платёжном стейблкоине, доход не начислялся бы, потому что эмитент оставляет себе доход от резерва. Для средств, которые хранятся в сети в течение месяцев, эта разница и является главной причиной существования таких продуктов.
Сравнение альтернатив
| Токенизированный продукт на казначейские облигации | Фонд денежного рынка | Платёжный стейблкоин | |
|---|---|---|---|
| Выплачивает проценты держателям | Да | Да | Нет |
| Переводы | В сети, в любое время, часто только между одобренными кошельками | Через брокерские компании, в рабочее время | В сети, в любое время, любому пользователю |
| Типичный доступ | Проверенные инвесторы; часто не граждане США или только квалифицированные инвесторы | Широкий доступ для розничных инвесторов | Очень широкий |
| Основной дополнительный риск | Смарт-контракты, эмитент и трансфер-агент | Управление фондом | Эмитент и резервы |
Зачем их используют
- Доход от казначейских облигаций в сети без необходимости переводить деньги обратно в банк.
- Обеспечение и управление казначейством для криптокомпаний и DAO.
- Быстрое расчёты по сравнению с традиционной подпиской на фонды.
В отличие от платёжных стейблкоинов, которые по правилам США и ЕС могут не выплачивать проценты, эти продукты являются ценными бумагами, которые передают доход держателям. См. что такое стейблкоины с доходностью.
Где они применяются
Помимо индивидуальных позиций, продукты на токенизированные казначейские облигации стали строительными блоками. Криптокомпании и DAO размещают в них резервы, чтобы свободные средства приносили проценты, не покидая блокчейн. Некоторые биржи и торговые платформы принимают такие активы в качестве обеспечения, поэтому трейдеры могут получать доход от казначейских облигаций на активы, внесённые в качестве маржи. Некоторые эмитенты стейблкоинов и синтетических долларов держат такие продукты как часть своих резервов. Каждое применение зависит от того, можно ли перевести токен на данную платформу, поэтому ограничения на переводы так важны.
Подписки, погашения и сроки
Перевод токенов между одобренными кошельками может происходить в любое время, однако покупка новых токенов или выкуп за деньги обычно следуют процедуре эмитента. Некоторые продукты проводят подписки и погашения почти мгновенно в стейблкоинах; другие обрабатывают их только в рабочие дни или по времени отсечки, как традиционный фонд. Крупные погашения могут подлежать лимитам или задержкам. Проверка того, как быстро вы действительно можете конвертировать токен обратно в доллары, так же важна, как и доходность.
Риски, которые нужно знать
- Риск процентной ставки: доход снижается при падении ставок.
- Риск эмитента, хранения и смарт-контракта, а также риск лежащего в основе долга.
- Условия погашения и ограничения на переводы, установленные эмитентом.
- Регулирование, которое различается в зависимости от страны.
Чтобы оценить продукт, прочтите как проверить, что обеспечивает токенизированный актив.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Часто задаваемые вопросы
Токенизированные казначейские облигации — это то же самое, что владеть казначейскими векселями?
Не совсем. Обычно вы владеете паем фонда или нотой, выпущенной компанией, которая держит векселя. Экономическая экспозиция похожа, но ваше право проходит через эмитента, кастодиана и юридическую структуру.
Можно ли использовать их в децентрализованных финансах?
Иногда. Некоторые продукты разрешают переводы только между кошельками из белого списка, что ограничивает их использование в открытых приложениях, тогда как другие разработаны для работы с конкретными протоколами кредитования или торговли. Документация продукта указывает, где его можно использовать.
Источники
- Размер рынка токенизированных RWA в 2026 году (данные rwa.xyz на 15 сентября 2026 года: Treasuries на 15,65 млрд долл. США; BUIDL — 2,70 млрд, USYC — 2,60 млрд, USDY — 2,23 млрд, iBENJI — 1,70 млрд) — Eco
- Токенизированные treasuries США приближаются к 14 млрд долл. (минимум 5 млн долл. для BUIDL для квалифицированных покупателей; минимум 20 долл. для BENJI) — Yahoo Finance, апрель 2026 года
- Рекорд токенизации RWA в 1-м квартале 2026 года (Treasuries от 380 млн долл. США в 1-м квартале 2023 года; минимум 5 000 долл. для OUSG) — BlockEden