
Что вызывает каскады ликвидаций?
Каскад ликвидаций — цепочка принудительных продаж, в которой каждая волна ликвидаций толкает цену дальше. Разбираем механизм, роль плеча и скученности позиций, а также обвал октября 2025 года.
Каскад ликвидаций возникает, когда движение цены вынуждает закрывать позиции с кредитным плечом, эти вынужденные сделки толкают цену дальше, и это запускает следующую группу ликвидаций. Для этого нужны три условия: большой объём открытого плеча, скопление позиций на одной стороне и тонкие стаканы заявок. Обвал 10–11 октября 2025 года уничтожил более 19 млрд долларов позиций с плечом.
Цепная реакция
- Триггер двигает цену: новость, крупная продажа или внезапная смена настроений.
- Первые ликвидации срабатывают: позиции с самым высоким плечом достигают своих цен ликвидации.
- Биржи закрывают их рыночными ордерами, продавая для лонгов или покупая для шортов.
- Эти ордера двигают цену дальше, особенно если стакан заявок тонкий.
- Задеваются новые цены ликвидации, и цикл повторяется, пока плечо не будет снято или покупатели не вмешаются.
Когда принудительно выходят лонги, это лонг-сквиз; когда шорты, — шорт-сквиз.
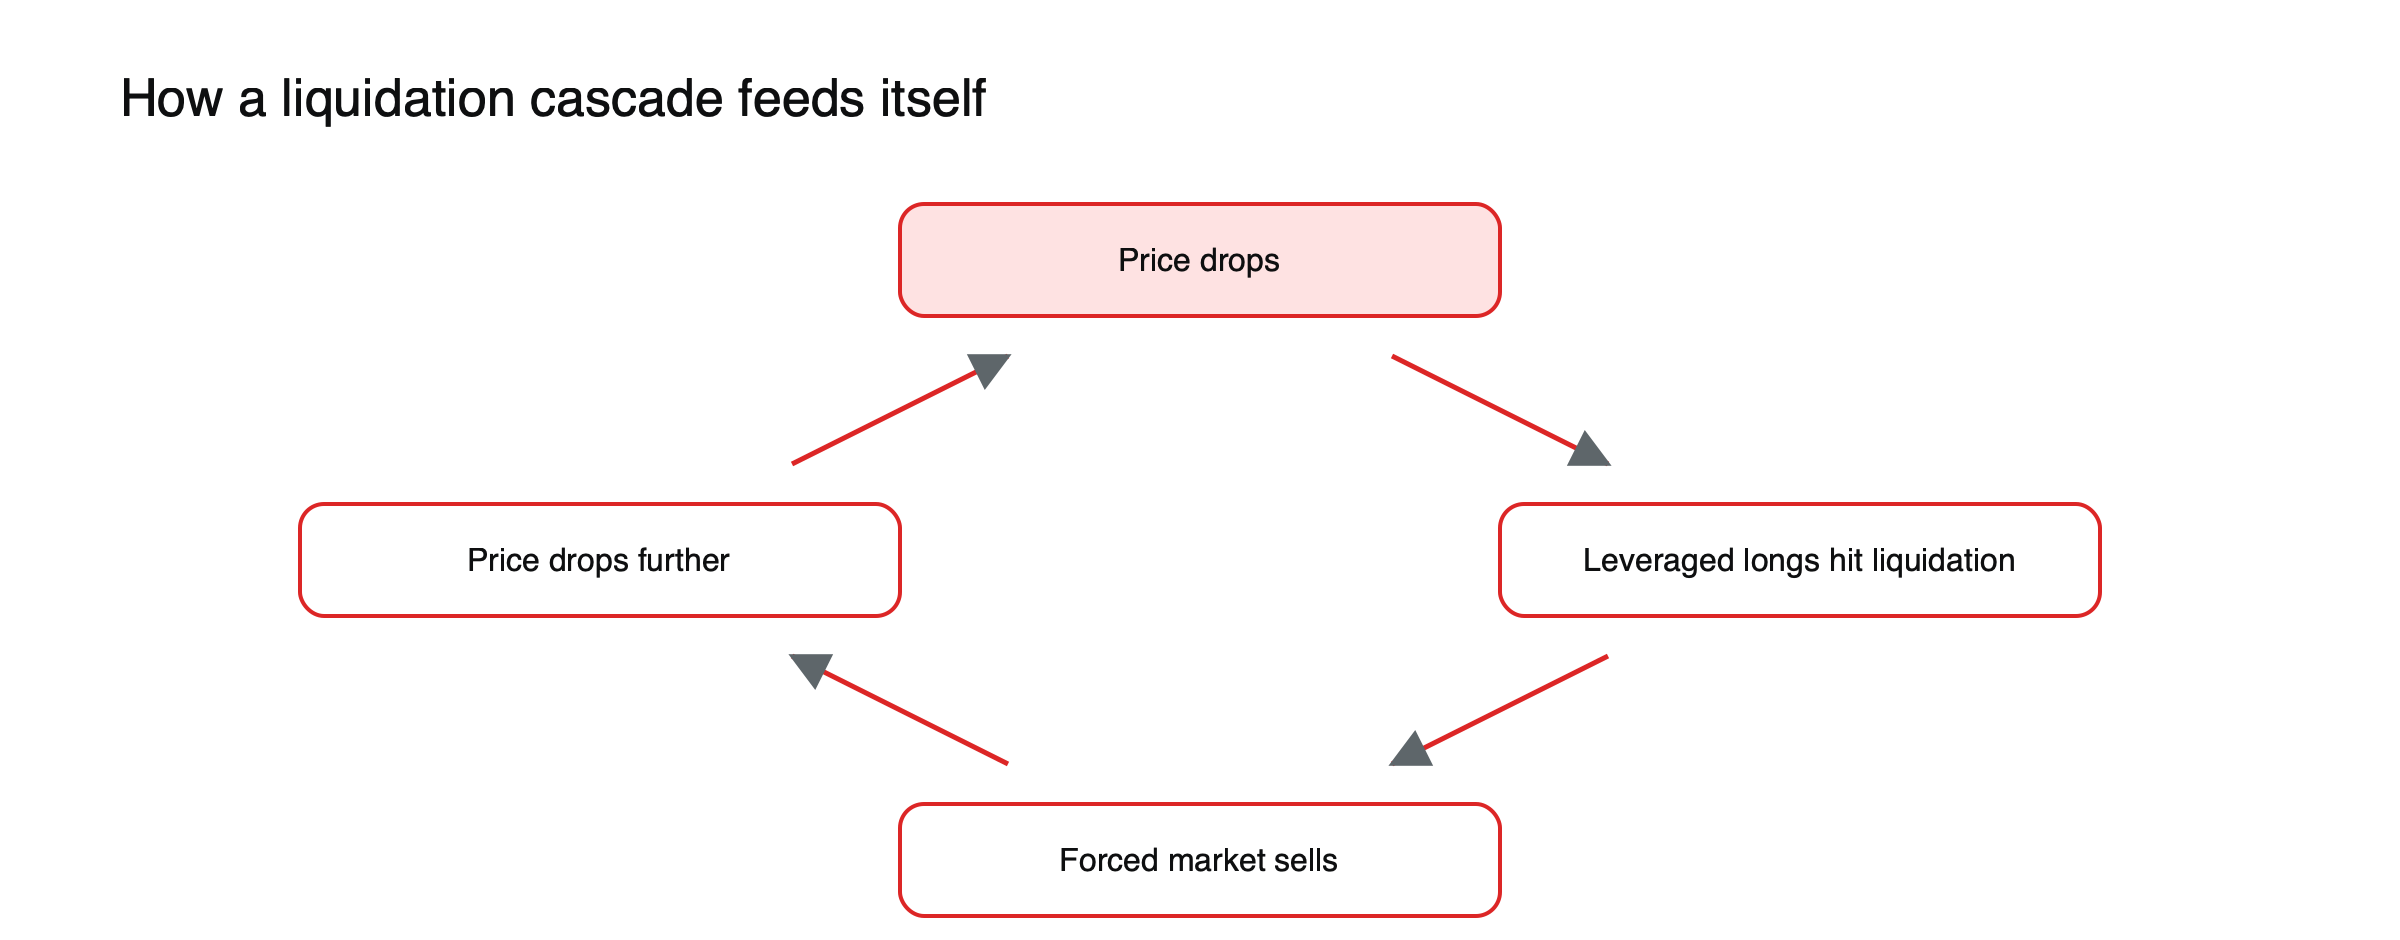
Рисунок: петля обратной связи при лонг-сквизе.
Каскад в цифрах
Представим, что биткоин стоит 60 000 долларов, а большие группы лонг-позиций с плечом должны ликвидироваться примерно при 58 000, 56 500 и 55 000 долларах. (Условные уровни.) Внезапная продажа опускает цену до 58 000. Первая группа ликвидируется, и биржи продают эти позиции в тонкий стакан, что за несколько минут опускает цену до 56 500. Это запускает вторую группу, чьи вынужденные продажи толкают цену до 55 000, задевая третью. Падение, начавшееся с одной крупной продажи, заканчивается примерно на 8% ниже, в основном под действием вынужденных продаж, а не новой информации. Когда кластеры очищены и покупатели вступают в игру, цена часто частично восстанавливается.
Почему крипторынок склонен к каскадам
Высокое плечо широко доступно. При 10x движение около 10% ликвидирует позицию; при большем плече — гораздо меньше. См. как рассчитать цену ликвидации.
Скученность позиций. Высокие ставки финансирования и рост открытого интереса часто означают, что многие трейдеры сделали одну и ту же ставку. См. что такое открытый интерес.
Рынки никогда не закрываются, поэтому движения могут происходить, когда ликвидность тонкая, например ночью или в выходные.
Фрагментированная ликвидность. Один и тот же актив торгуется на многих площадках; резкое падение на одной может передаться ценам на других.
Октябрь 2025
Во время обвала рынка 10–11 октября 2025 года было ликвидировано более 19 млрд долларов позиций с плечом. Цены на некоторых площадках резко разошлись: USDe от Ethena ненадолго торговался по 0,65 доллара на Binance, оставаясь при этом гораздо ближе к 1 доллару на децентрализованных биржах. За эти два дня было погашено около 1,59 млрд долларов USDe. См. что такое синтетический стейблкоин с привязкой к доллару.
Что показал октябрь 2025
Обвал 10–11 октября 2025 года показал, как каскады взаимодействуют со структурой современного рынка. Было ликвидировано более 19 млрд долларов позиций с плечом, а цены на некоторых площадках ненадолго оторвались от цен на других: USDe от Ethena торговался по 0,65 доллара на Binance, оставаясь при этом гораздо ближе к 1 доллару на децентрализованных биржах. Залог, который казался стабильным на одной платформе, внезапно потерял там стоимость, что вызвало дальнейшие ликвидации позиций, использовавших его. Урок для трейдеров состоял в том, что каскады проверяют не только их плечо, но и то, что они вносят в качестве маржи, и где. Залог, зависящий от цены на одной площадке или от токена, созданного для удержания привязки, может подвести именно тогда, когда он нужнее всего. Диверсификация залога между активами снижает этот риск.
Май 2021
19 мая 2021 года биткоин в какой-то момент упал примерно на 30% до около 30 000 долларов, эфир потерял около 40%, а догикоин — около 45%, прежде чем частично восстановиться. Наш материал о криптообвале мая 2021 года описывает хронологию.
Шорт-сквизы: тот же механизм наоборот
Каскады также работают и в обратном направлении. Когда многие трейдеры с плечом открыли короткие позиции, а цена резко растёт, их позиции ликвидируются рыночными ордерами на покупку, которые толкают цену ещё выше и ликвидируют следующую группу шортов. Шорт-сквизы могут вызывать резкие всплески, которые выглядят как хорошие новости, но в основном это вынужденные покупки, и они часто сходят на нет после завершения сквиза.
Оценка уровней, где находятся ликвидации
Некоторые сервисы данных публикуют тепловые карты ликвидаций, оценивая, где могут находиться кластеры цен ликвидации, на основе открытого интереса, кредитного плеча и недавних входов. Они могут выделять уровни, на которых каскад может ускориться, но это оценки: биржи не публикуют цену ликвидации каждой позиции, а трейдеры в любой момент могут добавить маржу, закрыть позиции или переставить стопы.
Ночь, выходные и тонкие рынки
Криптовалюта торгуется круглосуточно, но ликвидность — нет. Стаканы заявок в основных торговых регионах ночью и в выходные тоньше, когда многие маркет-мейкеры сокращают активность. Та же вынужденная продажа сильнее двигает цену на тонком рынке, поэтому каскады, начинающиеся в эти часы, могут углубиться сильнее, прежде чем появятся покупатели. По этой причине многие трейдеры перед выходными снижают кредитное плечо.
После каскада
Каскады обычно перезагружают рынок. Открытый интерес резко падает, ставки фандинга возвращаются к норме или становятся отрицательными, а самые переполненные позиции закрываются. Такие условия часто отмечали краткосрочные минимумы или максимумы, хотя не всегда, так как каскад может также начать более длительный тренд, если триггер отражает реальное изменение взглядов.
Защитные механизмы биржи
Биржи используют марк-цены, основанные на нескольких рынках, чтобы не ликвидировать позиции из-за одной ошибочной котировки, страховые фонды для покрытия позиций, закрытых ниже цены банкротства, и, в крайних случаях, авто-деливередж прибыльных встречных позиций. Эти меры ограничивают ущерб для биржи, а не для ликвидируемых трейдеров.
Как трейдеры снижают риск
- Используйте низкое или нулевое кредитное плечо, оставляя запас для крупных движений.
- Используйте изолированную маржу, чтобы одна позиция не могла опустошить весь счёт.
- Избегайте добавления к переполненным сделкам, когда фандинг экстремальный.
- Помните, что стоп-ордера в каскаде могут исполниться далеко от цены триггера.
Для более полной картины прочитайте что такое бессрочные фьючерсы.
Торговля с кредитным плечом усиливает как убытки, так и прибыль и может привести к быстрой потере всей маржи.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Можно ли предсказать каскады ликвидаций?
Не точно. Переполненность позиций, высокий фандинг и растущий открытый интерес показывают, когда рынок уязвим, но триггер и время обычно невозможно спрогнозировать.
Затрагивают ли каскады тех, кто не использует кредитное плечо?
Да, через цены. Держатели спот-активов видят такое же резкое падение, а стоп-ордера в спешке могут исполниться намного ниже цены триггера.
Источники
- DeFi TVL падает на 39% в 2026 году (обвал 10 октября 2025 года стёр более 19 млрд долларов в позициях с плечом) — Cointelegraph, июнь 2026
- Ethena под давлением (USDe на Binance — 0,65 доллара; 1,59 млрд долларов выведено 10–11 октября) — Kaiko via Brainsum, декабрь 2025
- Криптовалюты в свободном падении (19 мая 2021: биткойн −30% до 31 000 долларов, эфир −40%, догикойн −45%) — Business Today, май 2021
- Цена ликвидации (10x ≈ 9,5% движения) — Spark