
Как лидерство на рынке меняется от десятилетия к десятилетию
Лидерство на рынке меняется вместе с экономикой. Отрасли, которые сильнее всего растут по прибыли и пользуются спросом инвесторов в одну эпоху, в следующую могут стать зрелыми или переоценёнными.
Лидерство на рынке меняется, потому что меняется экономика. Отрасли с самым сильным ростом прибыли, доступом к капиталу и спросом инвесторов в одну эпоху могут стать зрелыми или переоценёнными в следующую. Инфляция, процентные ставки, технологии, регулирование и сырьевые циклы перестраивают пулы прибыли, поэтому доминирующая отрасль может оставаться сильной годами, но не навсегда.
Лидерство в индексах — летопись экономических перемен
Индекс, взвешенный по рыночной капитализации, автоматически придаёт больший вес компаниям, стоимость акций которых растёт.
Поэтому веса секторов представляют собой полезную историческую летопись.
Долгосрочное исследование MSCI о меняющемся составе американских акций показывает, насколько резким может быть этот сдвиг. Энергетика доминировала в экономике, пережившей нефтяной шок середины 1970-х. Промышленность стала заметнее в 1990-е. Финансы выросли перед глобальным финансовым кризисом. К 2026 году информационные технологии составляли примерно 37% индекса MSCI USA.
Это не только инвестиционная история.
Это история о том, куда переместились корпоративная прибыль, производительность и ожидания.
1970-е вознаграждали дефицит и подверженность инфляции
1970-е определялись нефтяными шоками, высокой инфляцией и слабым реальным ростом.
Энергетика и бизнесы, связанные с сырьём, располагали тем, в чём остро нуждалась остальная экономика: дефицитными физическими ресурсами, цены на которые росли.
Компании с прямой экспозицией к нефти и сырьевым материалам поэтому имели иной профиль прибыли, чем бизнесы, сталкивавшиеся с ростом издержек на сырьё.
Урок шире, чем «энергетика выигрывает при инфляции». Рынок, как правило, вознаграждает ту часть экономики, которая контролирует дефицитный ресурс в данном режиме.
В 1970-е таким дефицитом была физическая энергия. В другое десятилетие им могут стать вычислительные мощности, капитал, дистрибуция или интеллектуальная собственность.
1980-е изменили фон ставок и финансов
Инфляция в конечном счёте снизилась с экстремальных уровней предыдущего десятилетия, процентные ставки вошли в долгосрочный нисходящий тренд, а финансовые рынки расширились.
Снижение инфляции и улучшение финансовых условий изменили то, какие денежные потоки инвесторы были готовы высоко оценивать.
Финансовые фирмы выиграли от растущей экосистемы рынков капитала, а структура потребительских и деловых инвестиций менялась по мере дезинфляции.
Важно не приписывать каждому календарному десятилетию одну отрасль. Лидерство обычно меняется через переходные периоды. Режим начинает благоприятствовать определённому набору бизнесов ещё до того, как меняется название десятилетия.
1990-е превратили технологии в силу уровня индекса
Персональные компьютеры, корпоративное программное обеспечение, полупроводники и интернет создали подлинный инвестиционный и производственный бум.
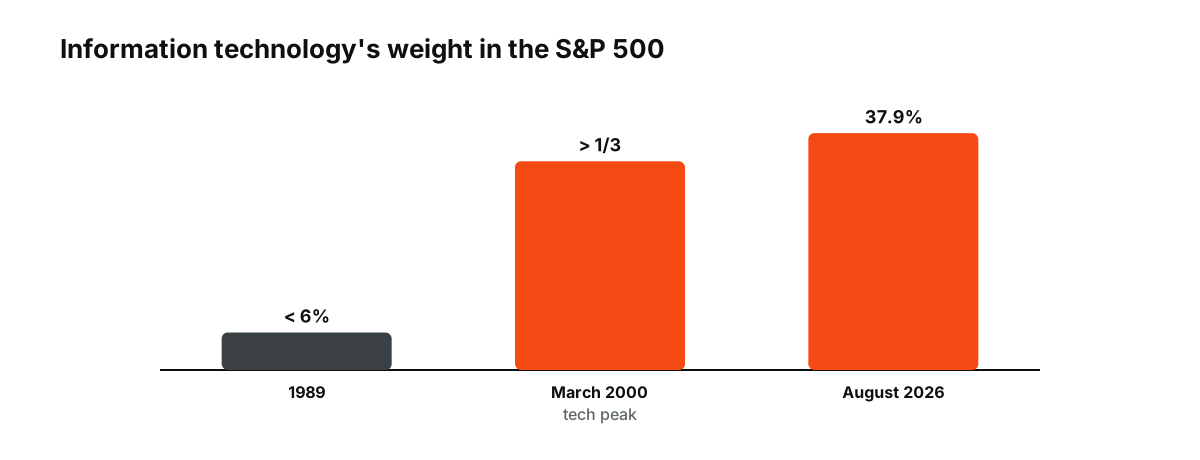 Рисунок: Доля информационных технологий в S&P 500. Источники: данные S&P, упомянутые в статье; показатель за август 2026 года — из S&P Dow Jones Indices.
Вес информационных технологий в S&P 500 резко вырос. Данные S&P показывают, что в 1989 году на сектор приходилось менее 6% индекса, а около пика технологий в марте 2000 года — более одной трети.
Этот рост отражал как фундаментальные факторы, так и оценку.
Некоторые компании стали чрезвычайно прибыльными. Другие были оценены исходя из бизнес-моделей, которые не выжили.
Поэтому сектор может быть экономически преобразующим и при этом пережить пузырь.
Лидерство не доказывает, что каждая компания в ведущей теме оценена корректно.
2000-е напомнили инвесторам, что лидерство может резко развернуться
После пика «доткомов» технологии утратили автоматическое лидерство.
Вместо этого в начале и середине 2000-х годов более сильными были периоды для энергетики, сырьевых материалов и финансов, поскольку глобальный рост, кредитная экспансия, жильё и спрос на сырьё формировали прибыль.
Данные S&P по секторальной динамике за этот период показывают, насколько иначе выглядел рейтинг по сравнению с концом 1990-х.
Затем глобальный финансовый кризис сломал модель лидерства финансового сектора.
Это повторяющийся паттерн: сектор может стать крупным, потому что его бизнес-модель соответствует режиму, а затем обнаружить, что тот же режим поощрил слишком большие мощности, кредитное плечо или оценку.
2010-е благоприятствовали масштабируемому росту с малыми активами
После финансового кризиса мир вошёл в долгий период низкой инфляции, низких процентных ставок и расширения цифровых платформ.
Программное обеспечение, облачные вычисления, смартфоны, онлайн-реклама и экономика платформ породили компании, которые могли наращивать выручку без пропорционального роста физического капитала.
Более низкие ставки дисконтирования также повысили приведенную стоимость отдаленных ожидаемых прибылей.
Технологические компании и компании, близкие к технологиям, стали более весомой частью крупнейших американских индексов.
К концу десятилетия граница между «технологическим сектором» и «компанией, работающей на технологической основе», стала размытой. Некоторые из крупнейших цифровых бизнесов оказались в секторе коммуникационных услуг или в потребительских товарах дискреционного спроса после изменения секторальных классификаций.
Экономическая тема вышла за рамки одной отраслевой метки GICS.
2020-е вернули ИИ и инфраструктуру в историю роста
Нынешний цикл сохранил лидерство технологий, но изменил его состав.
Инвестиции в искусственный интеллект создали огромный спрос на полупроводники, центры обработки данных, сетевое оборудование, энергетическую и охлаждающую инфраструктуру. Поэтому история роста стала более капиталоемкой, чем программно-ориентированный нарратив предыдущего десятилетия.
По состоянию на август 2026 года S&P Dow Jones Indices сообщала, что информационные технологии составляют 37,9% S&P 500.
Эта концентрация показывает, что сработало. Она не показывает, как долго это должно продолжать работать.
Растущий вес сектора в индексе может отражать превосходящую прибыль, более высокие мультипликаторы оценки или и то, и другое.
Макрорежимы помогают объяснить, почему лидерство меняется
Исследование MSCI по секторам в различных макрорежимах показывает, что результаты секторов меняются в зависимости от сочетания роста, инфляции и процентных ставок.
Логика проста.
- Банки зависят от ставок, кредитования и кривой доходности.
- Энергетика — от цен на сырьевые товары и финансовой дисциплины в капиталовложениях.
- Промышленность — от инвестиционных циклов.
- Потребительский сектор — от доходов и уверенности потребителей.
- Технологии — от инноваций, капитальных расходов и ставок дисконтирования.
- Оборонительные сектора часто важнее при замедлении роста.
Лидерство меняется, когда меняется переменная, наиболее важная для прибыли.
Поэтому экстраполировать выигрывающий сектор на неопределенно долгий срок рискованно.
Победитель может смениться, даже если тема сохраняется
Технологии пережили крах доткомов.
Интернет не был модой. Проблемой были оценки и структура компаний.
Финансовые услуги пережили 2008 год. Модель левериджа до кризиса — нет.
Энергетика осталась необходимой после обвала цен на нефть в 2014 году. Экономика предельной добычи изменилась.
Это различие полезно, когда тема становится переполненной. Реальные структурные изменения могут породить как долгосрочных победителей, так и серьезную промежуточную коррекцию.
Не нужно выбирать между утверждением «тема реальна» и утверждением «рынок может переоценивать ее». Оба могут быть верны.
Ротация лидерства медленна, пока внезапно не станет очевидной
Веса в индексах обычно не меняются за месяц.
Новый режим лидерства начинается с пересмотров прибыли, относительной силы и потоков капитала. За годы накопленный эффект создает рынок, который выглядит совершенно иначе.
Это означает, что наиболее интересный этап часто наступает до того, как новый сектор станет гигантской процентной долей индекса.
Сигналы, за которыми стоит следить:
- относительный рост прибыли;
- динамика капитальных расходов;
- рентабельность инвестированного капитала;
- ценовая власть;
- оценка сектора относительно его собственной истории;
- изменения в доступности кредита;
- сдвиги в инфляции и реальных ставках.
Эти переменные описывают двигатель лидерства, а не заднее зеркало.
Десятилетия — полезные ярлыки, а не инвестиционные часы
Рынок не обнуляется 1 января года, оканчивающегося на ноль.
Названия десятилетий помогают упорядочить историю, потому что экономические режимы часто длятся годами. Их не следует воспринимать как фиксированные сезонные циклы.
Устойчивый урок проще.
Лидерство на рынке следует за меняющимися пулами прибыли и меняющимися ставками дисконтирования. Сектор может доминировать достаточно долго, чтобы казаться постоянным. История показывает, что именно предположение о постоянстве инвесторам стоит проверять особенно осторожно.
Лидерство и концентрация индекса
Когда одна группа долго лидирует, она разрастается и начинает доминировать в индексе. Рост технологического сектора с небольшой доли индекса S&P 500 в 1990 году до почти 40% сегодня — самый свежий пример; финансовые компании достигали похожего доминирования до 2008 года, а энергетические компании входили в число крупнейших участников в предыдущие десятилетия. Концентрация делает индекс более зависимым от судьбы лидеров. См. почему несколько акций могут определять движение всего индекса.
Десятилетия в общих чертах
| Десятилетие | Лидеры | Фон |
|---|---|---|
| 1970-е | Энергетика, сырьевые товары | Высокая инфляция |
| 1980-е | Потребительский сектор, финансы | Снижение инфляции и ставок |
| 1990-е | Технологии, телеком | Бум производительности |
| 2000-е | Энергетика, материалы, развивающиеся рынки | Бум сырьевых товаров после краха технологического сектора |
| 2010-е | Технологии, интернет-платформы | Низкие ставки, медленный рост |
| 2020-е | Технологии, инфраструктура ИИ | Более высокие ставки, инвестиции в ИИ |
(Общие тенденции; в каждом десятилетии были исключения.)
Что это значит для трейдеров
Для трейдеров индексов знание того, какой сектор лидирует, помогает понять поведение индекса: индекс, которым движут технологии, сильно реагирует на доходность облигаций и результаты технологических компаний, а индекс, которым движут энергетика и финансы, сильнее реагирует на нефть и состояние экономики. Смена лидерства может также менять то, какие индексы показывают лучшие результаты. См. S&P 500 против Nasdaq 100 и что такое ротация секторов.
Лидерство за пределами США
На других рынках действуют свои модели лидерства, которые определяются структурой секторов. Индекс FTSE 100 долго возглавляли энергетика, горнодобывающие компании, банки и товары первой необходимости, индекс DAX — промышленные и экспортные компании, а японский рынок всё больше — производители технологического оборудования и экспортёры. Когда глобальное лидерство благоприятствует сырьевым товарам или стоимостным акциям, эти рынки часто опережали технологически насыщенные американские индексы; когда лидируют технологии, верно обратное. См. что движет индексами фондового рынка. Лидерство также зависит от размера компаний: мелкие компании лидировали в некоторых восстановлениях, тогда как крупные технологические компании доминировали в последнее десятилетие. Эта закономерность помогает объяснить, почему индексы с равными весами отставали.
Часто задаваемые вопросы
Меняется ли лидерство каждое десятилетие?
Нет. Лидерство может сохраняться более десяти лет, как это произошло с технологиями, или смениться в течение нескольких лет.
Что обычно завершает период лидерства?
Переоценка активов, усиление конкуренции, изменения процентных ставок или инфляции и сдвиги в потребностях экономики.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.
Источники
- The Changing Shape of U.S. Equities — MSCI, сентябрь 2026
- S&P 500 Sector Performance Matrix — S&P Dow Jones Indices, данные за 2024 год
- Natural Selection: Tactics and Strategy with Equity Sectors — S&P Dow Jones Indices, июль 2024
- Factor and Sector Behavior Across Macro Regimes — MSCI, 2024
- S&P 500 — S&P Dow Jones Indices, веса секторов на август 2026 года