
Что такое цифровая валюта центрального банка?
Цифровая валюта центрального банка (CBDC) — это цифровые деньги, которые выпускает центральный банк страны и которые номинированы в её национальной валюте. В отличие от денег на счёте в коммерческом банке, CBDC является прямым обязательством центрального банка.
Цифровая валюта центрального банка, или CBDC, — это цифровые деньги, которые выпускает центральный банк страны и которые номинированы в её национальной валюте. В отличие от денег на счёте в коммерческом банке, CBDC является прямым обязательством центрального банка. В отличие от биткоина, она находится под централизованным контролем, а в отличие от стейблкоина выпускается государством, а не компанией.
Чем CBDC отличается от денег, которыми вы уже пользуетесь
Большая часть денег, которыми сегодня владеют люди, уже существует в цифровой форме: банковский баланс — это число в книге учёта банка и требование к этому банку. Наличные — единственная форма денег центрального банка, которой большинство людей может владеть напрямую. Розничная CBDC добавила бы цифровую версию этого прямого требования.
| Кто выпускает | Чьё это обязательство | Цена | |
|---|---|---|---|
| Наличные | Центральный банк | Центральный банк | Фиксирована к национальной валюте |
| Банковский депозит | Коммерческий банк | Коммерческий банк | Фиксирована, защищена в пределах лимитов страхования вкладов |
| CBDC | Центральный банк | Центральный банк | Фиксирована к национальной валюте |
| Стейблкоин | Частная компания | Компания-эмитент | Стремится поддерживать привязку; может отклоняться |
| Биткоин | Эмитента нет | Никто | Определяется рынком |
Это различие важнее всего в кризис. Банковский депозит является таким же надёжным, как банк и система страхования вкладов, которые за ним стоят; деньги центрального банка в его собственной валюте такого риска не несут.
Розничные и оптовые CBDC
Розничная CBDC предназначена для домохозяйств и предприятий как цифровая альтернатива наличным. Оптовая CBDC используется только между банками и финансовыми институтами для расчётов по крупным платежам, в том числе трансграничным, и всё чаще для сделок с токенизированными активами. Оптовые проекты, как правило, продвигаются быстрее, отчасти потому что вызывают меньше опасений в отношении приватности.
Как работает большинство моделей
Большинство розничных моделей использует двухуровневую, или опосредованную, схему. Центральный банк выпускает валюту и ведёт основную книгу учёта, а банки и платёжные компании открывают кошельки, проверяют личности и обслуживают клиентов. Пользователи работали бы со своим банком или платёжным приложением, а не напрямую с центральным банком.
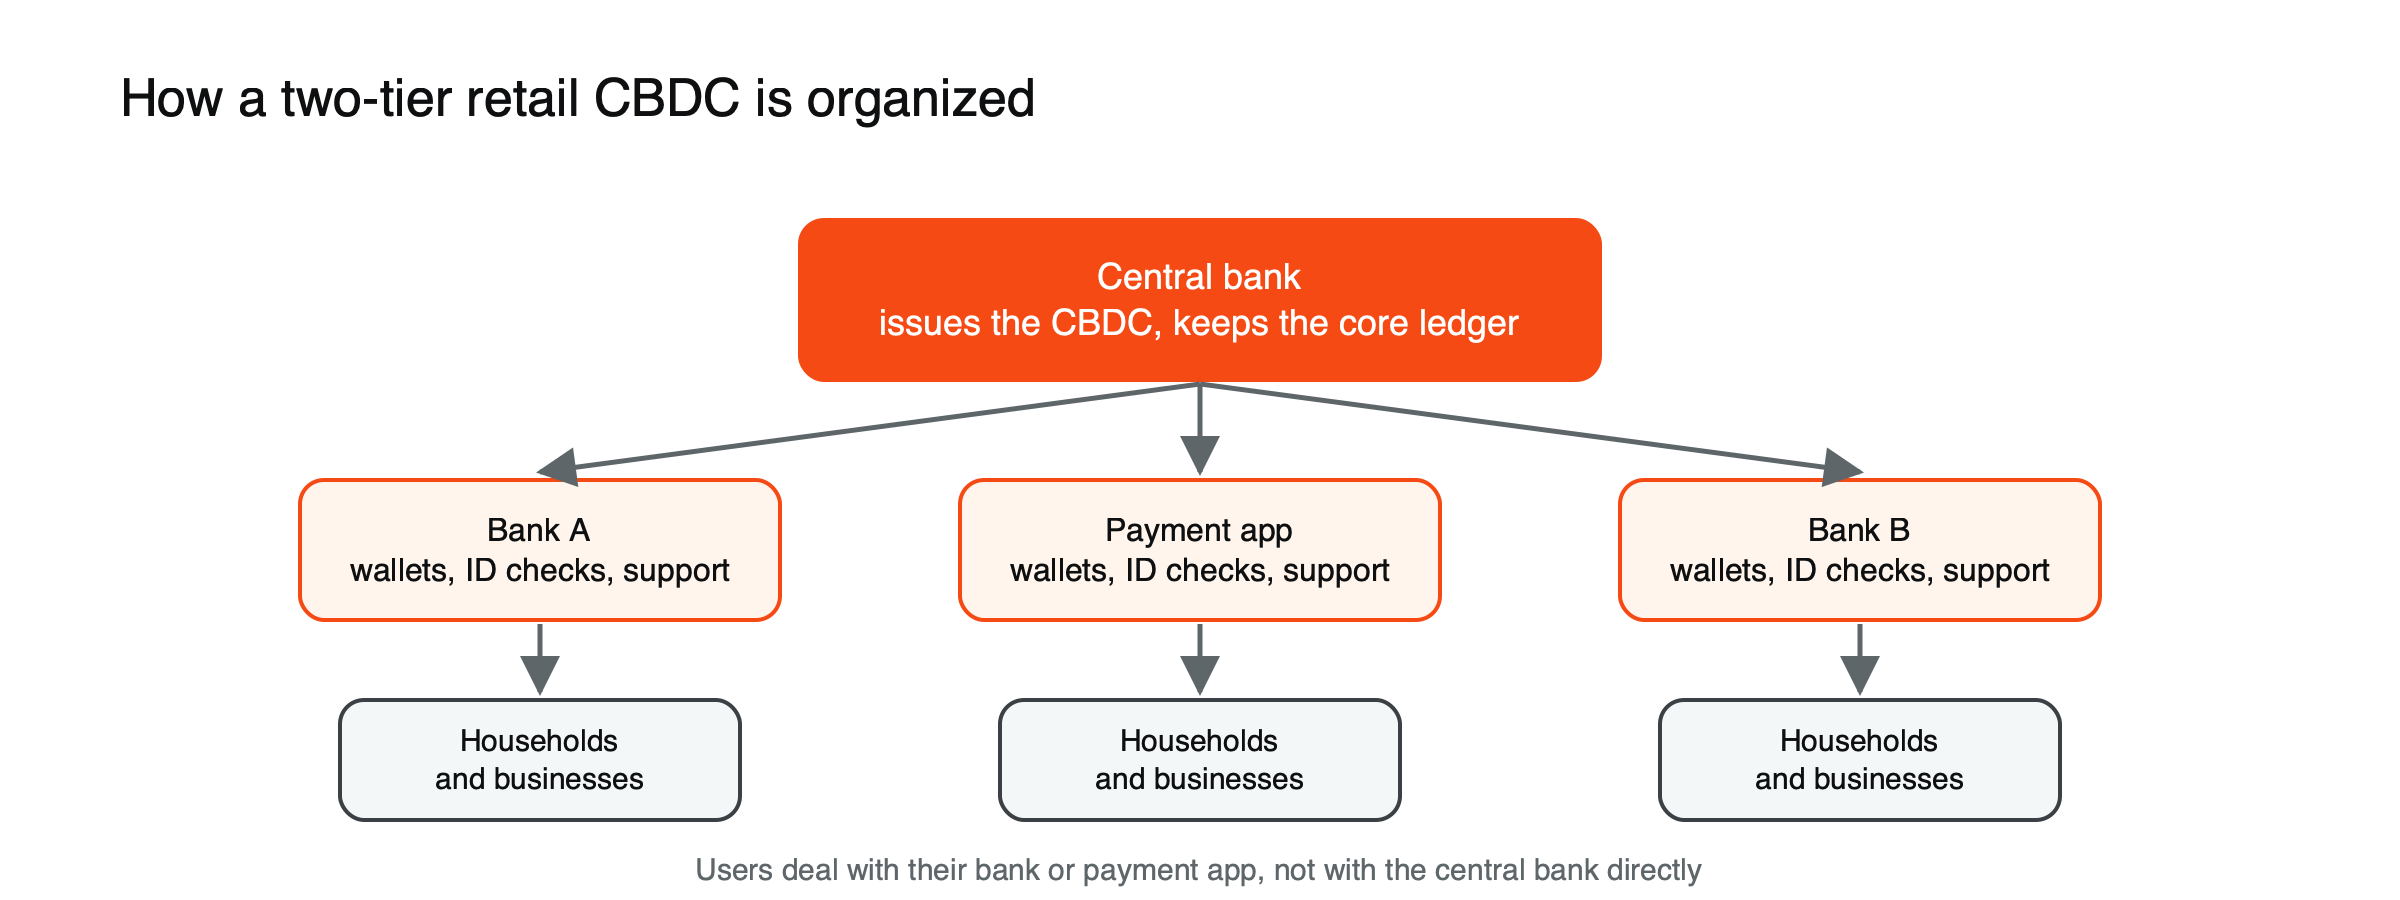
Рисунок: опосредованная, или двухуровневая, модель, которая используется в большинстве розничных проектов CBDC.
Как выглядела бы оплата с помощью CBDC
В большинстве предложений использование розничной CBDC было бы похоже на использование банковского или платёжного приложения сегодня. Вы открывали бы цифровой кошелёк валюты через свой банк или авторизованного платёжного провайдера, который проверял бы вашу личность. Чтобы заплатить в магазине, вы сканировали бы код или прикладывали телефон, и платёж расчитывался бы почти мгновенно в деньгах центрального банка, а не как перевод между коммерческими банками. Некоторые проекты добавляют офлайн-режим, при котором стоимость, хранящаяся на телефоне или карте, может передаваться между устройствами без подключения к сети, обычно с низкими лимитами, чтобы ограничить риск потерь или мошенничества.
Проектные решения, которые определяют, каковой будет CBDC
Две CBDC могут называться одинаково и на практике сильно отличаться. Наиболее важны следующие вопросы:
- Счета или токены? Модель на основе счетов привязывает каждую единицу к идентифицированному владельцу; модель на основе токенов работает ближе к цифровым наличным, и её переводы могут содержать меньше идентифицирующей информации.
- Насколько приватно? Модели различаются от полной видимости для посредников до многоуровневых систем, в которых мелкие платежи несут меньше данных.
- Лимиты на хранение. Ограничения на сумму, которую может хранить один человек, снижают риск того, что люди в панике выведут свои сбережения из коммерческих банков.
- Офлайн-платежи. Возможность платить без подключения к интернету делает CBDC пригодной для использования во время сбоев, но технически это сложнее.
- Процент. Большинство предложений не предусматривает выплаты процентов, чтобы CBDC не конкурировала напрямую с банковскими депозитами как инструмент сбережений.
Цифровой евро: испытание в процессе
Зона евро наглядно показывает, как большая экономика подходит к этому вопросу. После двухлетнего подготовительного этапа, завершившегося в октябре 2025 года, Европейский центральный банк перешёл к следующей фазе проекта. Его модель ориентирована на распространение через банки и на офлайн-функциональность. ЕЦБ заявил, что решение о том, выпускать ли цифровой евро и когда, будет принято только после принятия законодательства ЕС; если это произойдёт в 2026 году, пилотный проект может начаться уже в середине 2027 года, а первый выпуск возможен в 2029 году.
Часть мотивации носит стратегический характер. ЕЦБ отметил, что почти две трети карточных транзакций в зоне евро обрабатываются неевропейскими компаниями, а 13 государств-членов полностью полагаются на международные сети при оплате в магазинах.
Положение CBDC в мире
По данным обновления трекера Atlantic Council за июль 2025 года, рекордные 49 стран проводили пилотные проекты CBDC. Цифровой юань Китая был самым крупным пилотом с большим отрывом, а вторым крупным — цифровая рупия Индии. Только три страны полностью запустили розничную CBDC: Багамы, Ямайка и Нигерия. В тех странах, где её запустили, принятие часто было медленным, поскольку у людей уже есть удобные способы платить.
Почему США отказались от CBDC
Соединённые Штаты пошли в обратном направлении. Исполнительный указ, подписанный 23 января 2025 года, запрещает федеральным агентствам создавать, выпускать, распространять или продвигать CBDC на территории США, ссылаясь на риски для финансовой стабильности, приватности и национального суверенитета. Тот же указ отменил предыдущий указ администрации 2022 года о цифровых активах и вместо этого продвигает частные стейблкоины, обеспеченные долларом.
Основные аргументы «за» и «против»
Сторонники утверждают, что CBDC может сделать платежи дешевле и быстрее, дать людям без банковских счетов доступ к цифровым деньгам, сохранить публичный вариант наряду с частными стейблкоинами и карточными сетями, а также сохранить деньги центрального банка по мере снижения использования наличных.
Критики утверждают, что CBDC может дать государству подробную картину каждого платежа, сделать возможным контроль расходов и в кризис вывести депозиты из коммерческих банков, ослабив банки, которые кредитуют экономику.
Что CBDC значат для держателей криптовалют
CBDC не является инвестицией. Она стоит ровно одну единицу национальной валюты и не растёт и не падает относительно неё. Она напрямую конкурирует со стейблкоинами как способом хранить и переводить цифровые доллары, евро или юани, а её архитектурные решения, особенно в части приватности и лимитов на хранение, определят, насколько она будет пересекаться с частными стейблкоинами и криптовалютами.
Как работают частные цифровые доллары, читайте в статье о том, что такое стейблкоин и как стейблкоины используются в платежах. О экспериментах, которые предшествовали Биткоину, см. историю цифровых денег, а о том, чем криптовалюты отличаются от государственных денег, — в статье «Что такое криптовалюта».
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять инвестированную сумму.
Источники
- Пилотные проекты CBDC в 49 странах (трекер Atlantic Council; запуски на Багамах, Ямайке и в Нигерии; пилоты в Китае и Индии) — Axios, июль 2025
- Президент Трамп подписал исполнительный указ о цифровых финансовых технологиях (отменяет EO 14067; продвигает стейблкоины, обеспеченные долларом) — Orrick InfoBytes, январь 2025
- Исполнительный указ 14178: Укрепление американского лидерства в области цифровых финансовых технологий (запрет CBDC; определение) — The American Presidency Project, январь 2025
- ЕЦБ переходит к следующей фазе проекта цифрового евро (подготовительный этап завершён; решение после принятия законодательства ожидается в 2026 году; пилот не раньше середины 2027 года; первый выпуск к 2029 году) — A&O Shearman, октябрь 2025
- ЕЦБ переходит к следующей фазе проекта цифрового евро по мере завершения подготовительного этапа (офлайн-функциональность; почти две трети карточных транзакций обрабатываются неевропейскими компаниями; 13 государств-членов) — BusinessNow, октябрь 2025