
Как работают криптоопционы
Первая часть обзора: что такое криптоопционы, ключевые термины (колл, пут, цена исполнения, экспирация, премия), условные примеры расчетов и факторы, которые определяют стоимость премии.
Криптоопционы дают покупателю право, но не обязанность, купить или продать криптовалюту по заранее установленной цене до установленной даты. Колл выигрывает, если цена поднимается выше этого уровня; пут выигрывает, если она падает ниже. Премия покупателя — это максимум, что он может потерять; продавец принимает на себя больший риск.
Ключевые термины
- Колл (Call): право купить по цене исполнения.
- Пут (Put): право продать по цене исполнения.
- Цена исполнения (Strike price): согласованная цена.
- Экспирация (Expiry): дата, на которую опцион прекращает действовать. Многие криптоопционы относятся к европейскому типу и могут быть исполнены только на дату экспирации.
- Премия (Premium): цена опциона.
Пример расчета: колл
Биткоин торгуется по $65,000. Вы покупаете колл с ценой исполнения $70,000 за премию $2,000 (условные цифры, один BTC экспозиции).
- На экспирации BTC = $75,000: колл стоит $5,000. Прибыль = $5,000 − $2,000 = $3,000.
- На экспирации BTC = $65,000: колл истекает без стоимости. Убыток = премия в размере $2,000.
- Точка безубыточности: $70,000 + $2,000 = $72,000.
Пут работает наоборот: он приносит прибыль, когда цена падает ниже цены исполнения минус премия.
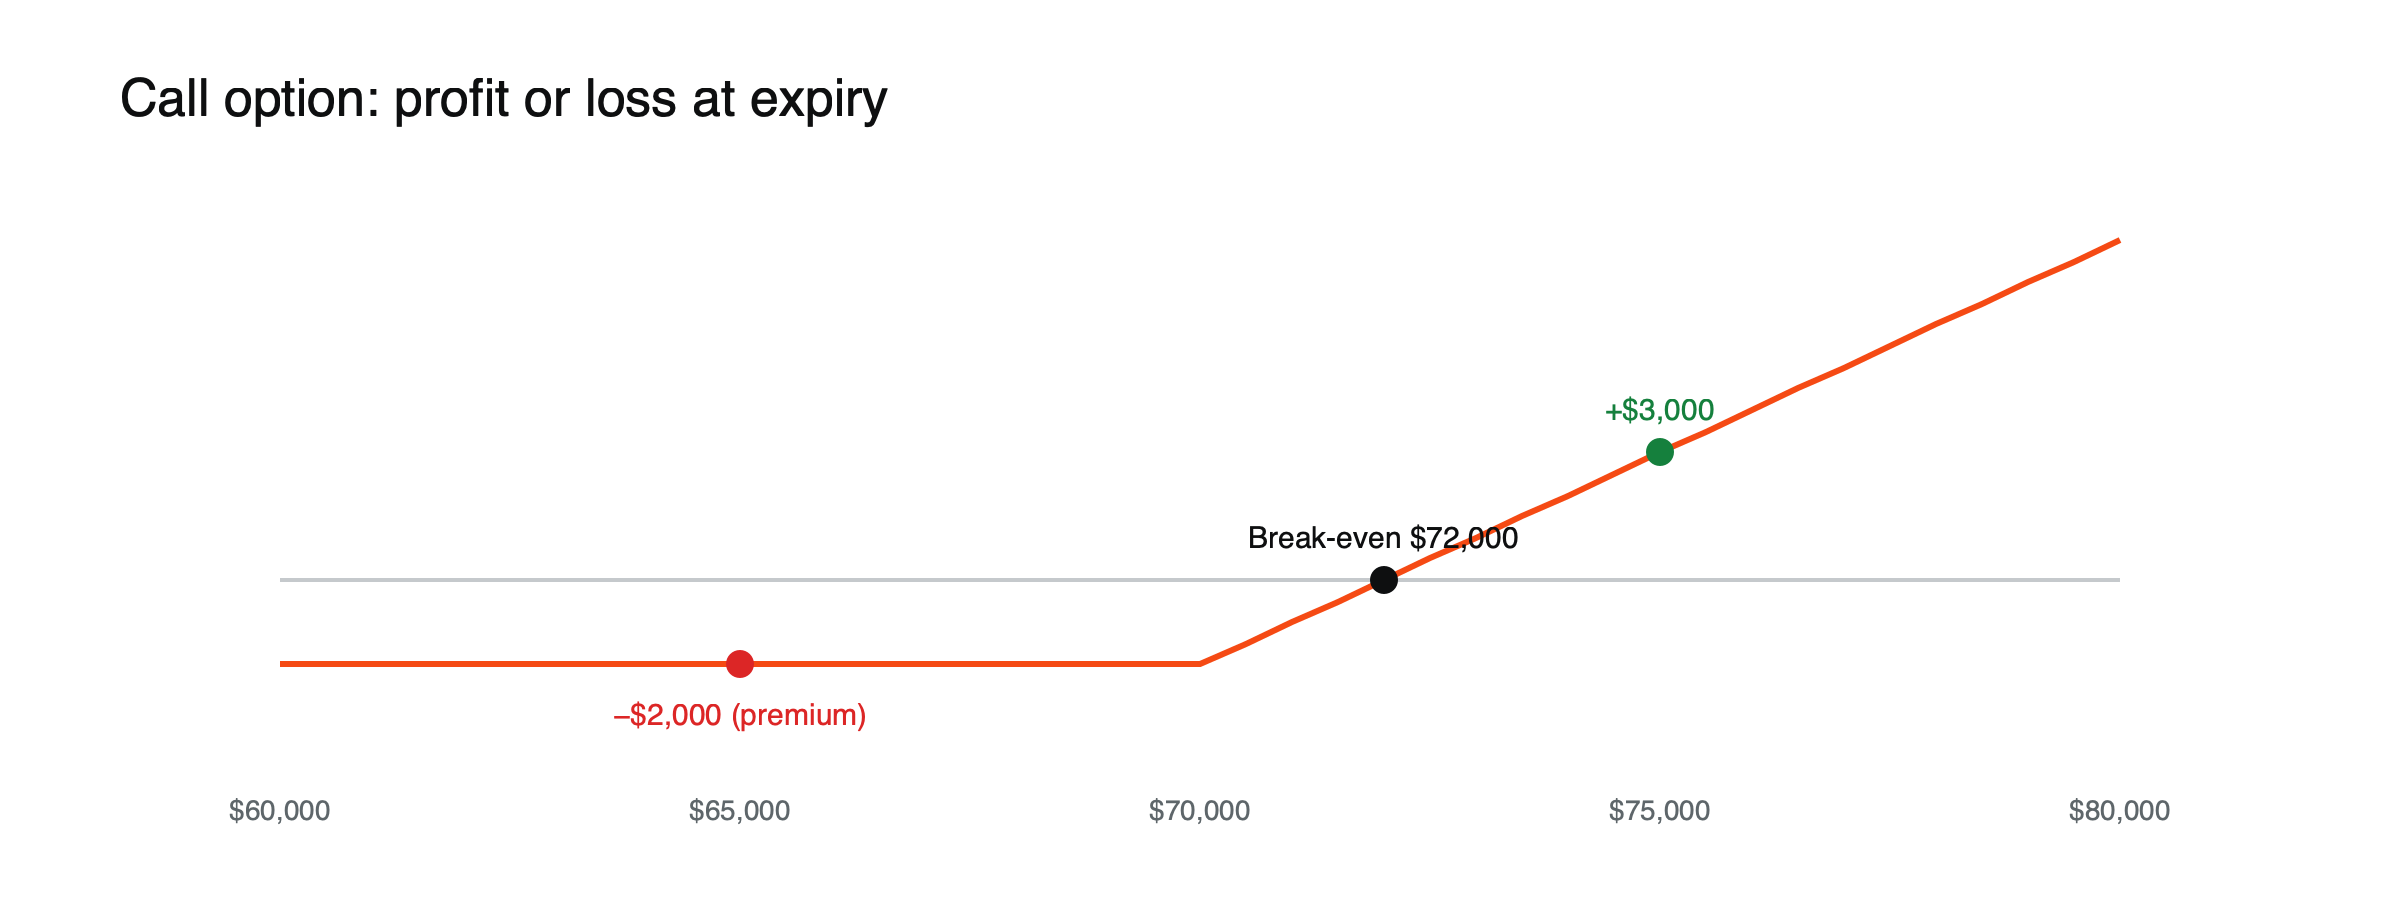 Рисунок: прибыль или убыток на экспирации для примера с коллом (условные данные).
Пример расчета: защита позиции с помощью пута
У вас есть 1 BTC по цене $65,000, и вы покупаете пут с ценой исполнения $60,000 за премию $1,500. (Условные цифры.)
- Если BTC упадет до $50,000: пут стоит $10,000. Ваш биткоин плюс пут за вычетом премии стоят $50,000 + $10,000 − $1,500 = $58,500 вместо $50,000 без хеджирования.
- Если BTC вырастет до $75,000: пут истекает без стоимости. Ваша позиция стоит $75,000 − $1,500 = $73,500.
Пут работает как страховка: вы платите известную стоимость, чтобы на заданный период установить нижний предел стоимости вашей позиции.
Пример расчета: покрытый колл
У вас есть 1 BTC по цене $65,000, и вы продаете колл с ценой исполнения $75,000 за $1,200. Если биткоин останется ниже $75,000, вы сохраняете премию как дополнительный доход. Если он вырастет до $85,000, прибыль выше $75,000 достается покупателю: вы получаете $75,000 плюс премию $1,200 вместо $85,000. (Условные цифры.) Покрытые коллы превращают часть потенциального роста в стабильный доход, что подходит боковым рынкам и разочаровывает при сильных ростах.
Что определяет премию
- Расстояние до цены исполнения: опционы, более близкие к окупаемости, стоят дороже.
- Время до экспирации: больше времени означает больше возможностей для окупаемости.
- Подразумеваемая волатильность (Implied volatility): чем сильнее рынок ожидает колебаний цены, тем дороже опционы. Высокая волатильность криптовалют делает их опционы относительно дорогими.
Подразумеваемая и реализованная волатильность
Подразумеваемая волатильность — это колебание, которое закладывается в цену опциона; реализованная волатильность — это колебание, которое фактически происходит. Когда подразумеваемая волатильность выше той, что впоследствии реализовалась, продавцы опционов, как правило, получают прибыль; когда рынок движется сильнее ожидаемого, выигрывают покупатели. Подразумеваемая волатильность обычно растет перед крупными событиями и во время распродаж, из-за чего защита становится самой дорогой именно тогда, когда она нужнее всего.
Греки простыми словами
- Дельта (Delta): насколько меняется цена опциона при изменении цены актива на $1. Дельта 0,5 означает примерно половину этого изменения.
- Тета (Theta): сколько стоимости опцион теряет каждый день по мере приближения экспирации при прочих равных условиях.
- Вега (Vega): насколько меняется цена опциона при изменении подразумеваемой волатильности.
- Гамма (Gamma): насколько быстро сама дельта меняется при движении цены.
Покупатели опционов обычно борются с тетой и надеются на движение рынка; продавцы собирают тету и надеются на спокойствие.
Покупка и продажа опционов
Риск покупателей ограничен премией, а потенциальная прибыль может быть большой. Продавцы получают премию, но могут понести крупные убытки при резком движении цены и, как правило, должны вносить маржу. Продажа опционов без владения базовым активом является высокорисковой стратегией.
За пределами одиночных опционов
Трейдеры часто комбинируют опционы, чтобы формировать свой риск. Колл-спред покупает один колл и продает другой с более высоким страйком, снижая стоимость ценой ограничения прибыли. Пут-спред делает то же самое для падающих цен. Стрэддл покупает одновременно колл и пут с одинаковым страйком, ставя на сильное движение в любом направлении. Каждая комбинация меняет один вид риска или стоимости на другой, и каждая добавляет комиссии и сложность.
Кому подходят опционы
Покупка опционов подходит тем, кто хочет ограничить максимальный убыток, будь то хеджирование имеющейся позиции или выражение взгляда на рынок без риска ликвидации. Продажа опционов подходит опытным трейдерам, которые понимают возможность крупных убытков и умеют управлять маржой. Для новичков сочетание временного распада, ценообразования волатильности и множества дат экспирации делает опционы легко ошибочными в оценке, поэтому осторожный путь начинается с небольших сумм и с купленных опционов.
Опционы в сравнении с бессрочными фьючерсами
Оба инструмента позволяют зарабатывать на движении цены без владения активом, но их риски различаются. Длинная позиция по перпетуалу может быть ликвидирована из-за резкого падения, даже если цена позже восстановится; купленный колл не может быть ликвидирован, хотя со временем теряет стоимость и может истечь без ценности. По перпетуалам платится фандинг, пока позиция открыта; по опционам премия уплачивается заранее. Для взгляда, который зависит от крупного движения в заданный период, опционы заранее фиксируют стоимость. Для краткосрочной торговли с жестким контролем риска перпетуалы часто проще.
Рынок
Deribit давно доминирует на рынке криптоопционов. В июне 2025 года на него приходилось почти 90% открытого интереса по биткоин-опционам, который превышал 45 млрд долларов по всем площадкам. В мае 2025 года Coinbase согласилась купить Deribit примерно за 2,9 млрд долларов; сделка была закрыта в августе 2025 года. См. что такое открытый интерес.
Для чего люди используют опционы:
- Хеджирование: пут может защитить имеющуюся позицию от падения.
- Спекуляция: коллы или путы позволяют выразить взгляд с ограниченным и известным риском для покупателей.
- Доход: продажа опционов собирает премии, с рисками, описанными выше.
Для других деривативов читайте что такое бессрочные фьючерсы и как рассчитать годовизированный базис.
Торговля с плечом увеличивает как убытки, так и прибыль и может привести к быстрой потере всей маржи.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Могу ли я потерять больше, чем заплатил за опцион?
Как покупатель, нет: максимум, что можно потерять, это премия. Продавцы могут потерять гораздо больше, поэтому биржи требуют от них внесения маржи.
Что происходит при экспирации?
Большинство криптоопционов расчитываются деньгами. Если опцион заканчивается в деньгах, держатель получает разницу между рыночной ценой и страйком; если нет, он истекает без стоимости. Многие из них относятся к европейскому типу и могут быть исполнены только при экспирации, хотя до этого их можно продать.
Источники
- Deribit превысил 40 млрд долларов открытого интереса по биткоин-опционам (доля почти 90%; свыше 45 млрд долларов по всем площадкам) — The Block, июнь 2025
- Coinbase приобретает опционного брокера Deribit (2,9 млрд долларов: 700 млн долларов наличными плюс 11 млн акций) — FXStreet, май 2025
- Deribit Review 2026 (сделка закрыта в августе 2025; опционы европейского типа; факторы премии) — Jean Galea