
Что такое рестейкинг?
Рестейкинг — это использование уже застейканного эфира или ликвидного стейкинг-токена для обеспечения дополнительных сервисов помимо самой сети Ethereum.
Рестейкинг — это использование эфира, который уже застейкан, или ликвидного стейкинг-токена для обеспечения дополнительных сервисов за пределами самой сети Ethereum. Эти сервисы платят дополнительные награды, а взамен могут слэшить (штрафовать) заложенные средства, если оператор действует недобросовестно. Рестейкинг добавляет второй уровень наград и второй уровень риска для тех же монет.
Зачем нужен рестейкинг
Новым сетям и сервисам, таким как слои доступности данных, оракулы и мосты, нужна экономическая безопасность: залог, который можно изъять, если их операторы смошенничают. Создать такой залог с нуля дорого. Рестейкинг позволяет им использовать безопасность уже застейканного эфира вместо того, чтобы убеждать людей покупать и стейкать новый токен.
EigenLayer, запущенный в 2023 году, создал этот рынок. Сервисы, которые он обеспечивает, называются активно валидируемыми сервисами, или AVS.
Как это работает
- Вы начинаете с застейканного ETH, либо из собственного валидатора, либо в виде ликвидного стейкинг-токена, например stETH.
- Вы вносите его в протокол рестейкинга и делегируете оператору.
- Оператор запускает программное обеспечение для одного или нескольких AVS.
- AVS выплачивают награды за эту работу сверх обычных наград за стейкинг Ethereum.
- Если оператор нарушает правила AVS, этот AVS может слэшить часть рестейкнутых средств.
EigenLayer включил слэшинг в своей основной сети 17 апреля 2025 года, при этом операторы узлов и рестейкеры присоединились добровольно. До этой даты рестейкинг приносил награды без механизма принуждения, который придаёт ему смысл.
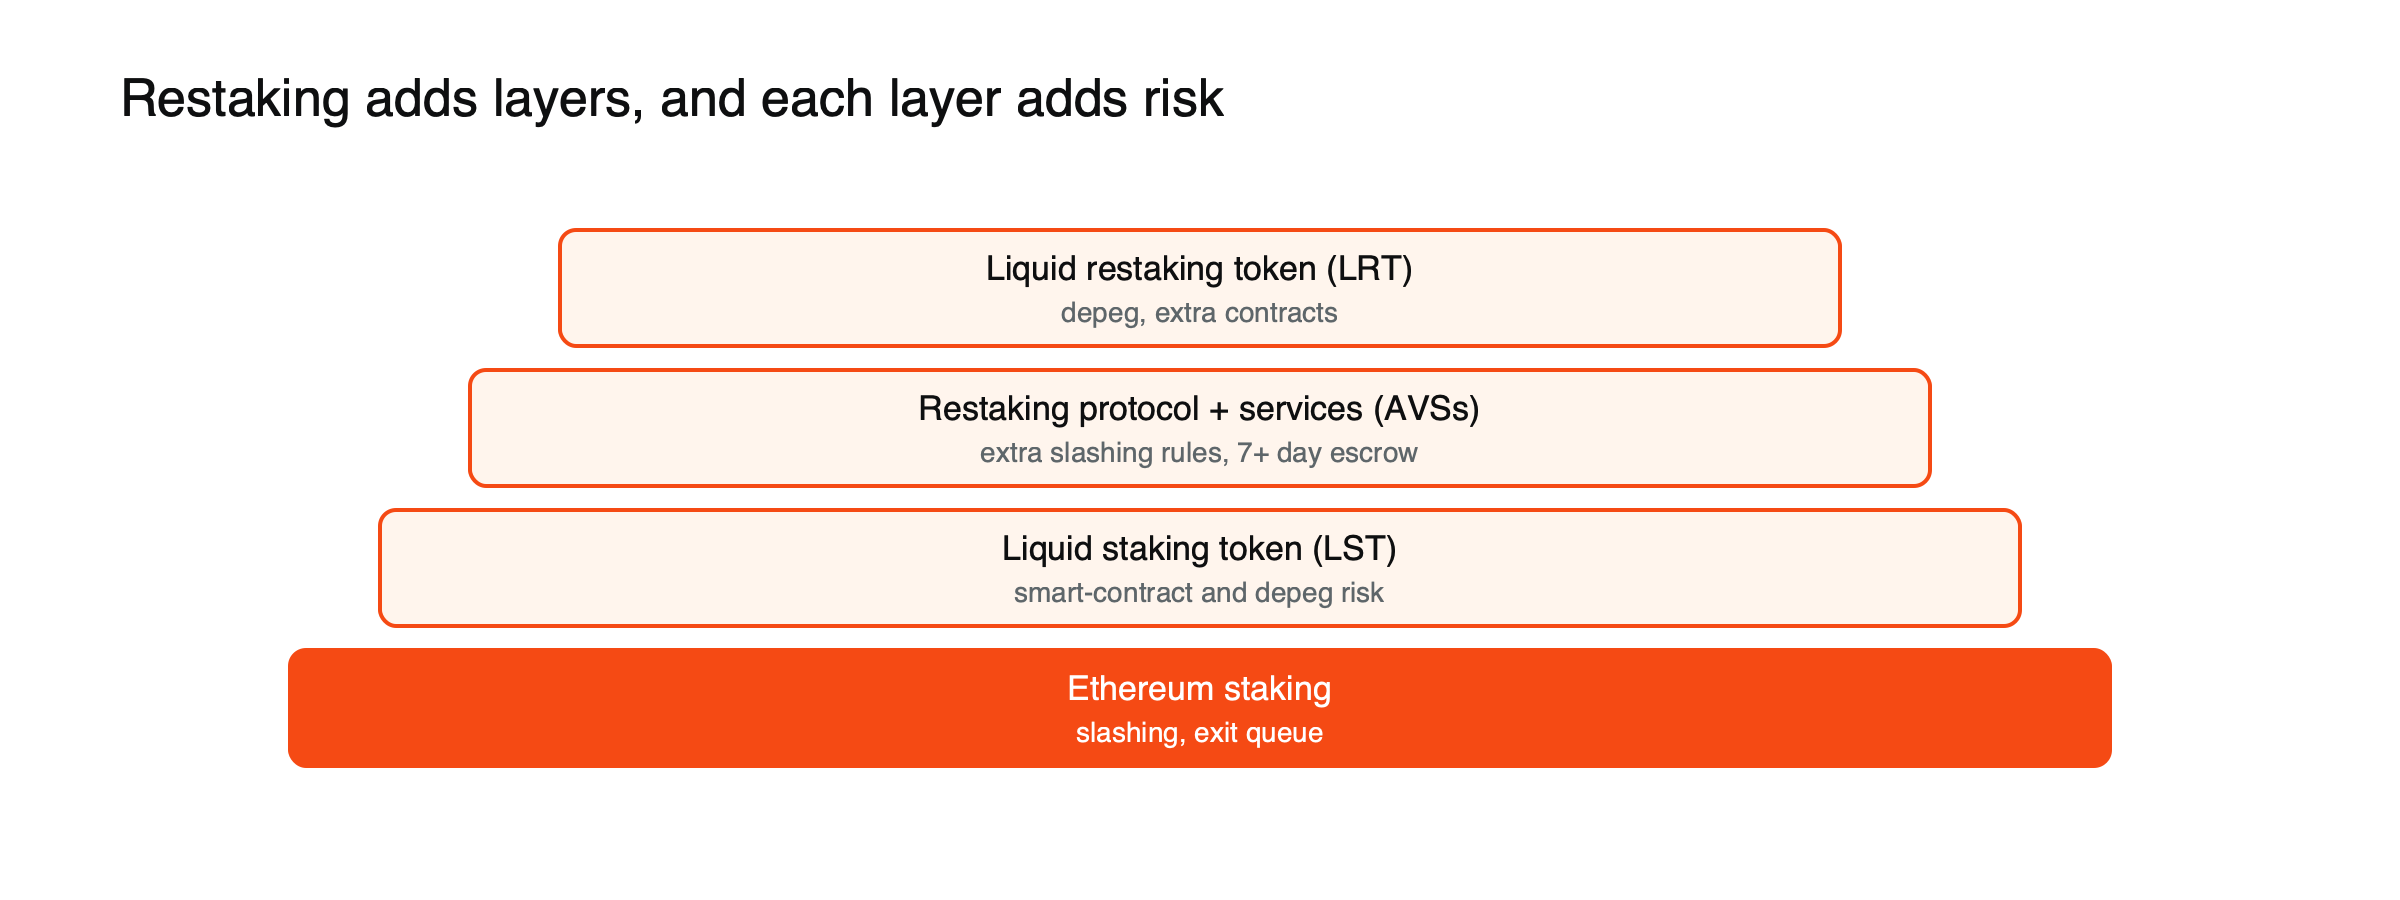 Рисунок: каждый уровень добавляет награды и собственные способы отказа.
Рестейкинг и ликвидный стейкинг
Эти понятия часто путают, потому что они накладываются друг на друга. Ликвидный стейкинг превращает застейканный эфир в токен, которым можно торговать, при этом он продолжает обеспечивать Ethereum; риски здесь — собственные правила слэшинга Ethereum плюс контракты протокола стейкинга. Рестейкинг берёт этот застейканный эфир или токен, который его представляет, и дополнительно использует его для обеспечения других сервисов. Монеты не удваиваются: один и тот же эфир выступает залогом сразу для нескольких систем, поэтому любая из них теперь может забрать его часть.
Откуда берутся дополнительные награды
AVS платят операторам и рестейкерам за обеспечение своей безопасности, часто в собственных токенах, а не в эфире. Величина этой награды зависит от цены токена AVS и спроса на его сервис, а оба показателя могут сильно колебаться у молодых проектов. На раннем этапе рестейкинга значительная часть заявленной доходности приходила из программ стимулирования и поинтов, которые обещали будущие токены, а не из комиссий за реальные услуги. При сравнении доходности рестейкинга полезно отделять награды, выплачиваемые в эфире, от наград в новых токенах и от промо-стимулов, которые могут закончиться.
Чем на самом деле занимаются AVS
Сервисы, которые обеспечиваются через рестейкинг, различаются. Одни являются сетями доступности данных, которые хранят и раздают данные для роллапов. Другие работают как оракулы, передающие цены в сеть, как мосты, передающие сообщения между сетями, или как сети, упорядочивающие транзакции для роллапов. Общее у них то, что им нужны операторы, которых можно оштрафовать за ложные данные или за невыполнение своей работы, и именно такую гарантию предоставляет рестейкнутый эфир.
Ликвидные токены рестейкинга
Такие протоколы, как Renzo, ether.fi и Puffer, принимают депозиты, рестейкают их и в обмен выпускают ликвидный токен рестейкинга (LRT). Это добавляет ещё один уровень: стейкинг Ethereum, затем ликвидный стейкинг-токен, затем рестейкинг, затем LRT сверху. У каждого уровня свои контракты и свои способы отказа.
Риск не теоретический. В апреле 2024 года токен ezETH от Renzo потерял привязку к ETH, что вызвало каскад ликвидаций among держателей, которые занимали под него средства.
Все уровни на одном примере
Предположим, у вас есть 10 ETH. (Иллюстративные цифры.)
- Вы застейкиваете их через протокол ликвидного стейкинга и получаете ликвидный стейкинг-токен. Если стейкинг приносит 3% годовых, это около 0,3 ETH за вычетом комиссии протокола.
- Вы вносите токен в протокол ликвидного рестейкинга и получаете ликвидный токен рестейкинга. Если AVS платят дополнительно 1%, это добавляет около 0,1 ETH в год.
- Вы используете токен рестейкинга как залог, чтобы занять больше ETH, и повторяете цикл, увеличивая свою экспозицию.
На каждом шаге дополнительная доходность невелика, а новые риски реальны. Слэшинг в 5% от одного AVS свел бы на нет несколько лет этого дополнительного 1%. Депег рестейкингового токена может привести к ликвидации заемной позиции на шаге 3, как это произошло с некоторыми держателями ezETH в апреле 2024 года. Чем больше слоев и кредитного плеча, тем больше способов, которыми позиция может провалиться одновременно.
Риски, слой за слоем
- Дополнительные условия слэшинга: каждый AVS добавляет собственные правила, и ошибка оператора в одном сервисе может стоить рестейкерам средств.
- Наложение рисков смарт-контрактов: в каждом протоколе цепочки может быть ошибка.
- Риск ликвидности и депега: рестейкинговые токены могут торговаться ниже стоимости активов, которые они представляют, особенно когда многие держатели выходят одновременно.
- Более длительный вывод: EigenLayer добавляет escrow-период продолжительностью не менее семи дней поверх собственной очереди на вывод Ethereum.
- Кредитное плечо: заимствование под рестейкинговые токены для рестейкинга большего объема усиливает каждый из этих рисков.
- Переменные вознаграждения: выплаты AVS зависят от спроса на каждый сервис и не гарантированы.
Дискуссия о безопасности самого Ethereum
Рестейкинг также поднял вопрос и для самого Ethereum. Если значительная доля застейканного эфира также обеспечивает безопасность внешних сервисов, серьезный сбой в одном из них может создать давление на валидаторов Ethereum, и могут даже появиться призывы использовать собственную социальную координацию Ethereum для решения проблем в этих сервисах. В 2023 году соучредитель Ethereum Виталик Бутерин предостерег от «перегрузки» консенсуса Ethereum таким образом, утверждая, что приложения не должны рассчитывать на то, что сообщество Ethereum вмешается, если их собственные системы выйдут из строя. Протоколы рестейкинга в целом принимают эту точку зрения, однако то, насколько хорошо она выдержит кризис, еще предстоит проверить.
Вопросы, которые стоит задать перед рестейкингом
- Какие AVS будут обеспечивать мои средства и каковы их условия слэшинга?
- Кто оператор и каков его послужной список?
- Сколько времени потребуется, чтобы вернуться к обычному ETH, с учетом периода выхода каждого слоя?
- Достаточно ли ликвиден рестейкинговый токен, чтобы быстро его продать, и с каким дисконтом?
- Выплачиваются ли вознаграждения в эфире или в более новом токене, цена которого может упасть?
Для кого предназначен рестейкинг. Рестейкинг подходит держателям, которые хорошо понимают стейкинг Ethereum и готовы принять на себя больший риск ради возможных дополнительных вознаграждений. Он плохо подходит тем, кому нужно быстро выйти из позиции, или тем, кому будет сложно одновременно отслеживать несколько протоколов.
О нижнем слое читайте материалы «Что такое ликвидный стейкинг» и «Что такое слэшинг». О самой сети см. материал «Что такое Ethereum».
Данная статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять инвестированную сумму.
Источники
- EigenLayer начнет «слэшинг» рестейкеров в апреле (запущен в 2023 году; слэшинг в основной сети 17 апреля 2025 года; добровольное участие) — Cointelegraph, апрель 2025
- Как EigenLayer и ликвидный рестейкинг пересматривают доходность DeFi в 2025 году (депег ezETH в апреле 2024 года) — BlockEden, сентябрь 2025
- Риски каскадных сбоев при рестейкинге EigenLayer (минимальный escrow EigenLayer на семь дней; протоколы LRT Renzo, ether.fi, Puffer) — BlockEden, февраль 2026
- Don’t overload Ethereum’s consensus — Виталик Бутерин, май 2023