
Как работают правила коротких продаж на разных рынках
Обзор того, как правила коротких продаж действуют в США и Европе, какие инструменты используют регуляторы и почему запреты в периоды кризисов остаются спорными.
Правила коротких продаж ограничивают, как и когда трейдеры могут делать ставку на падение цен. В США альтернативное правило тика ограничивает короткие продажи акций, которые упали на 10% или более за день, а акции должны быть предварительно найдены для заимствования. Регуляторы также вводили кризисные запреты: SEC сделала это для почти 1000 финансовых акций в 2008 году.
Сравнение
| Тип правила | Что делает | Пример |
|---|---|---|
| Ценовой тест | Ограничивает короткие продажи после резких падений | Правило 201 SEC (США): после падения на 10% короткие продажи разрешены только выше лучшей цены спроса, в течение текущего и следующего дня |
| Требование поиска акций | Акции должны быть доступны для заимствования до открытия короткой позиции | Regulation SHO (США) |
| Правила закрытия позиций | Неисполненные поставки должны быть закрыты | Правило 204 (США) |
| Экстренные запреты | Временные запреты в условиях кризиса | США, с 19 сентября по 3 октября 2008 года |
| Раскрытие информации | Отчетность о крупных чистых коротких позициях | Требуется на нескольких рынках, пороговые значения различаются |
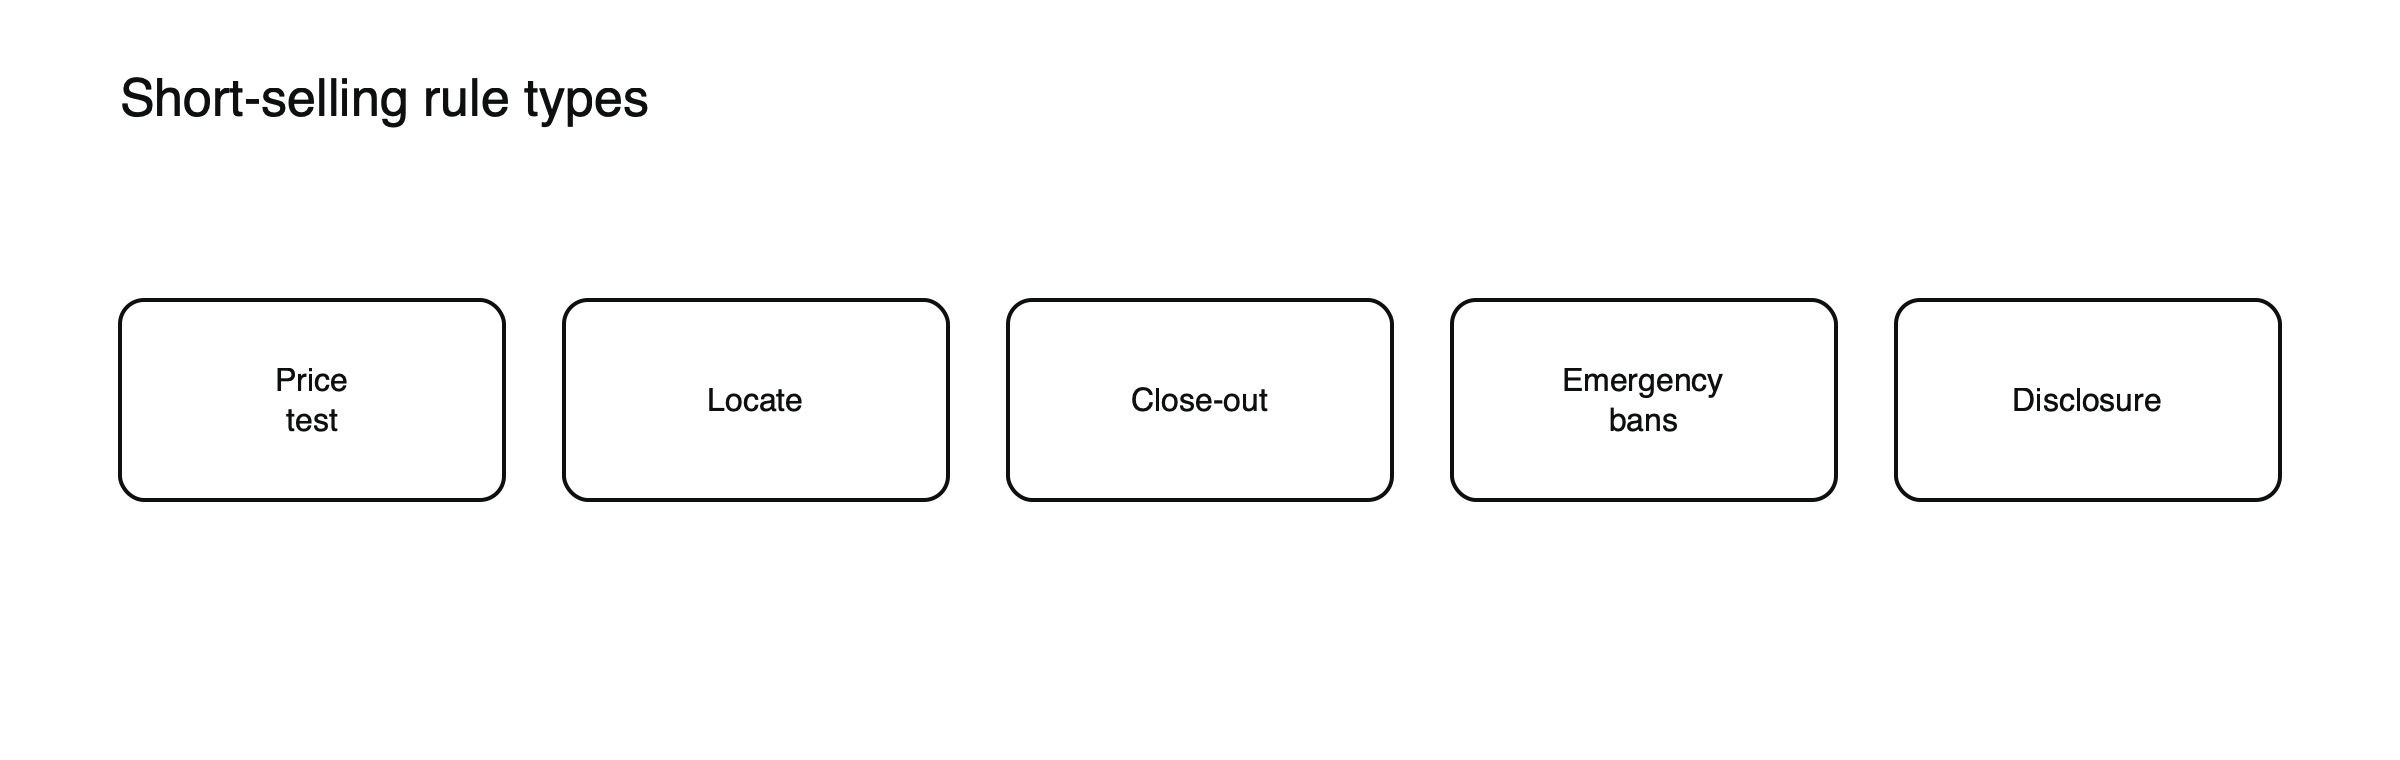 Рисунок: Основные инструменты, которые регуляторы используют для регулирования коротких продаж.
Как работают короткие продажи: иллюстрация
Допустим, трейдер занимает 100 акций компании, которые торгуются по $50, и продает их за $5 000. (Условный пример.) Если цена падает до $40, трейдер покупает 100 акций за $4 000, возвращает их кредитору и получает $1 000 за вычетом комиссий за заимствование. Если цена растет до $70, обратный выкуп обходится в $7 000, то есть убыток составляет $2 000. Поскольку цена акции может расти без ограничений, продавцы в короткую сталкиваются с потенциально неограниченными убытками, поэтому брокеры требуют маржу и могут принудительно закрывать позиции.
Что показал запрет 2008 года
Финансовые акции продолжали падать во время запрета, а исследование персонала SEC показало, что давление на продажи в тот месяц исходило в основном от длинных инвесторов, а не от коротких продавцов. Тогдашний председатель SEC позже заявил, что сожалеет о введении запрета.
Раскрытие информации в Европе
Европейский союз требует, чтобы инвесторы сообщали регуляторам о существенных чистых коротких позициях по акциям, а крупные позиции раскрывали публично, согласно регламенту о коротких продажах, действующему с 2012 года. Публичное раскрытие позволяет другим инвесторам видеть, кто делает ставку против компании, что может влиять на настроения рынка. Аналогичные режимы существуют в Великобритании и других странах, тогда как в США произошел переход к более агрегированной отчетности по коротким позициям.
Запреты после 2008 года
Запреты на короткие продажи применялись многократно. В марте 2020 года несколько европейских стран, включая Францию, Италию и Испанию, временно запретили открытие новых коротких позиций на фоне обвала рынков. В 2019 году регулятор Германии ввел на два месяца запрет на новые короткие позиции по Wirecard после резкого падения ее акций. Это решение подверглось критике, когда компания позднее рухнула на фоне бухгалтерского мошенничества. Эпизод показал риск защиты компании, на которую короткие продавцы указали правильно.
Зачем нужны правила
Короткие продажи помогают формировать цены и могут выявлять мошенничество, но регуляторов беспокоят злоупотребления, такие как «голые» короткие продажи без заимствованных акций, а также то, что короткие продажи усиливают паническое настроение.
Где привычный ответ меняется
Запреты часто популярны в кризис, но могут снижать ликвидность и расширять спреды, делая цены менее надежными.
CFD и короткая экспозиция
CFD позволяют трейдерам открывать короткие позиции без заимствования акций, но несут издержки финансирования и кредитное плечо. См. как рыночный надзор выявляет манипуляции, почему биржи приостанавливают торги акцией и как ведут себя акции при коррекции на 10%.
Шорт-сквиз
Когда многие трейдеры открыли короткие позиции по акции, а цена начинает расти, они могут спешить с покупкой акций для закрытия позиций, что подталкивает цену еще выше. В 2008 году Volkswagen ненадолго стала самой дорогой компанией в мире, когда короткие продавцы бросились искать дефицитные акции: free float составлял около 6%, а короткий интерес — около 12%. В январе 2021 года короткий интерес по GameStop превысил количество доступных акций, и волна покупок привела к резкому росту цены. См. что такое шорт-сквиз.
Стоимость заимствования и доступность
Акции, которые трудно занять, имеют более высокие комиссии за заимствование, иногда очень высокие для сильно шортируемых бумаг. Кредиторы также могут отозвать акции, вынуждая продавцов в шорт закрывать позиции в неудобное время. Эти издержки и риски — часть причины, по которой короткие продажи сложнее покупок.
Короткие продажи в криптовалюте
Криптовалютные рынки предлагают короткие позиции в основном через деривативы, такие как бессрочные фьючерсы, а также через CFD там, где это разрешено. Эквивалента правилу аптика нет, а кредитное плечо может быть высоким, поэтому сквизы коротких позиций и каскады ликвидаций могут быть резкими. См. что вызывает каскады ликвидаций.
Шорт с CFD на примере
Допустим, трейдер продает CFD на 100 акций компании по $50, внося маржу 20% в размере $1 000 при ограничении кредитного плеча 5:1. (Иллюстративный сценарий.) Акции не заимствуются; трейдер просто получает прибыль, если цена падает, и несет убыток, если она растет. Падение до $45 приносит $500, а рост до $60 приводит к убытку $1 000, то есть всей марже, и провайдер может закрыть позицию до этого момента. Удержание позиции на ночь влечет расходы на финансирование, а по короткой позиции CFD может также списываться сумма, равная любым выплаченным дивидендам. См. шорт с CFD.
Голые короткие продажи
Голые короткие продажи означают продажу акций без предварительного заимствования или договоренности о заимствовании. Это может приводить к неисполненным поставкам и, по мнению критиков, к искусственному давлению продаж. Большинство крупных рынков ограничивают их: в США правила о поиске акций и закрытии позиций призваны предотвращать систематические неисполнения, а ЕС требует от продавцов в шорт наличия договоренностей о заимствовании акций до продажи.
Продавцы в шорт и мошенничество
Продавцы в шорт часто были среди первых, кто ставил под сомнение компании, позже разоблаченные в мошенничестве или проблемах с отчетностью. Их исследования, публикуемые открыто, могут привлекать внимание, которое регуляторы и аудиторы упустили. Дело Wirecard, где продавцы в шорт и журналисты высказывали опасения за годы до краха, является известным примером.
Короткий интерес как сигнал
Короткий интерес — количество акций, проданных в шорт, относительно доступных акций — показывает, сколько инвесторов ставят против акции. Высокий короткий интерес может сигнализировать о сомнениях в компании, но также повышает риск сквиза, если цена растет.
Распространенные неверные толкования
- Предположение, что короткие продажи по своей природе незаконны или неэтичны.
- Вера в то, что запрет остановит падающий рынок.
История правила аптика
Первоначальное правило аптика в США, введенное в 1938 году, разрешало короткие продажи только по цене выше предыдущей сделки. Регуляторы отменили его в 2007 году после исследований, показавших, что оно мало влияло на современные рынки. После кризиса 2008 года в 2010 году ввели более узкую версию — альтернативное правило аптика, которое действует только после падения акции на 10% за день. История показывает, что правила о коротких продажах, как правило, ужесточаются после кризисов и смягчаются в спокойные времена.
Короткие продажи и ликвидность
Продавцы в шорт добавляют ликвидности, предоставляя источник продаж при росте цен и покупок при закрытии позиций. Запреты устраняют эту ликвидность, что может расширять спреды и делать цены более волатильными. Исследования запрета 2008 года показали, что спреды по запрещенным акциям заметно расширились, повышая торговые издержки для всех инвесторов, а не только для продавцов в шорт.
Шорт вокруг отчетов о прибыли
Короткие позиции, удерживаемые через отчеты о прибыли, сталкиваются с риском резкого роста, если результаты превзойдут ожидания, особенно в сильно шортируемых акциях, где закрытие позиций может усилить движение. Многие продавцы в шорт сокращают позиции перед объявлениями или используют опционы для ограничения риска. Трейдеры CFD сталкиваются с тем же риском гэпа: стопы могут исполняться намного дальше их уровней.
Контрольный список для коротких позиций
- Насколько сильно акция зашорчена?
- Растут ли издержки заимствования или расходы на финансирование?
- Ожидается ли отчет о прибыли или новостное событие?
- Где будет закрыта позиция, если цена вырастет?
Короткие продажи на падающих рынках
Во время резких распродаж регуляторы иногда сталкиваются с давлением, требующим ограничить короткие продажи, однако данные прошлых запретов показывают, что цены часто продолжают падать, пока долгосрочные инвесторы продают. Продавцы в шорт, которые верно предугадали снижение, часто становятся покупателями, закрывая позиции, что может помочь рынку найти ценовой уровень поддержки. Понимание этой роли помогает объяснить, почему многие регуляторы сегодня предпочитают раскрытие информации и точечные правила полным запретам в кризисе.
Часто задаваемые вопросы
Законны ли короткие продажи?
Да, на большинстве рынков — с учётом правил о заимствовании, раскрытии информации и временных ограничениях.
Вызывают ли участники коротких продаж обвалы?
Данные 2008 года свидетельствуют, что запреты не остановили падение, а участники коротких продаж часто помогают выявлять проблемы, хотя злоупотребления запрещены.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Правило uptick: ограничение SEC на короткие продажи пересмотрено (запрет 2008 года на почти 1 000 финансовых акций, с 19 сентября по 3 октября; Кокс сожалел об этом; альтернативное правило uptick от 24 февраля 2010 года) — Congressional Research Service
- SEC ограничивает короткие продажи (Правило 201: после падения на 10% короткие продажи разрешены только выше национальной лучшей цены спроса за этот день и следующий) — CIO, февраль 2010
- Заявление об альтернативном правиле uptick (исследование персонала SEC: продажи в сентябре 2008 года в основном инициировали длинные продавцы; финансовые акции падали во время запрета; Правило 204) — комиссар SEC Паредес, февраль 2010
- Анатомия шорт-сквиза (VW: свободный флоат 6% против short interest 12%, рост с ~€200 до более €900; short interest GameStop около 140% от флоата) — Janus Henderson