
Сколько зарабатывает эмитент стейблкоина на своих резервах
Как эмитент стейблкоина получает доход от резервов: формула, расчёты на примерах, чувствительность к процентным ставкам и реальные данные Tether за 2024 год.
Выручка эмитента стейблкоина в основном строится на одном простом расчёте: доход от резервов ≈ инвестированные резервы × доходность по этим резервам. Держатели передают эмитенту доллары и получают токены, которые обычно не приносят процентов, а эмитент вкладывает доллары в краткосрочный государственный долг и оставляет себе проценты. Когда процентные ставки высокие, а объём выпуска большой, такой бизнес очень прибылен.
Формула
Годовой доход от резервов = резервы, инвестированные в процентные активы × средняя доходность
Прибыль ≈ доход от резервов + прочие доходы − операционные расходы − любая часть дохода, переданная партнёрам
Резервы обычно размещаются в краткосрочных казначейских векселях США, в соглашениях РЕПО и на банковских депозитах. Казначейские векселя приносят доходность, близкую к базовой ставке центрального банка.
Пример 1: высокие ставки
У эмитента в обращении находится токенов на 100 млрд долларов, и он держит резервы на 100 млрд долларов. Он оставляет 10 млрд долларов наличными для погашения и вкладывает 90 млрд долларов в казначейские векселя с доходностью 4% годовых (условный пример).
- Доход от резервов = 90 млрд долларов × 4% = 3,6 млрд долларов в год
- Если операционные расходы составляют 0,4 млрд долларов, прибыль ≈ 3,2 млрд долларов в год
Держатели токенов на 100 млрд долларов от этого ничего не получают, поскольку токены не приносят процентов.
Пример 2: ставки снижаются
Тот же эмитент, те же резервы, но доходность падает до 2% (условный пример).
- Доход от резервов = 90 млрд долларов × 2% = 1,8 млрд долларов в год
- Прибыль ≈ 1,8 млрд долларов − 0,4 млрд долларов = 1,4 млрд долларов в год
Снижение процентной ставки вдвое сократило прибыль более чем вдвое, потому что расходы остаются примерно постоянными. Эмитенты стейблкоинов, по сути, очень чувствительны к процентным ставкам.
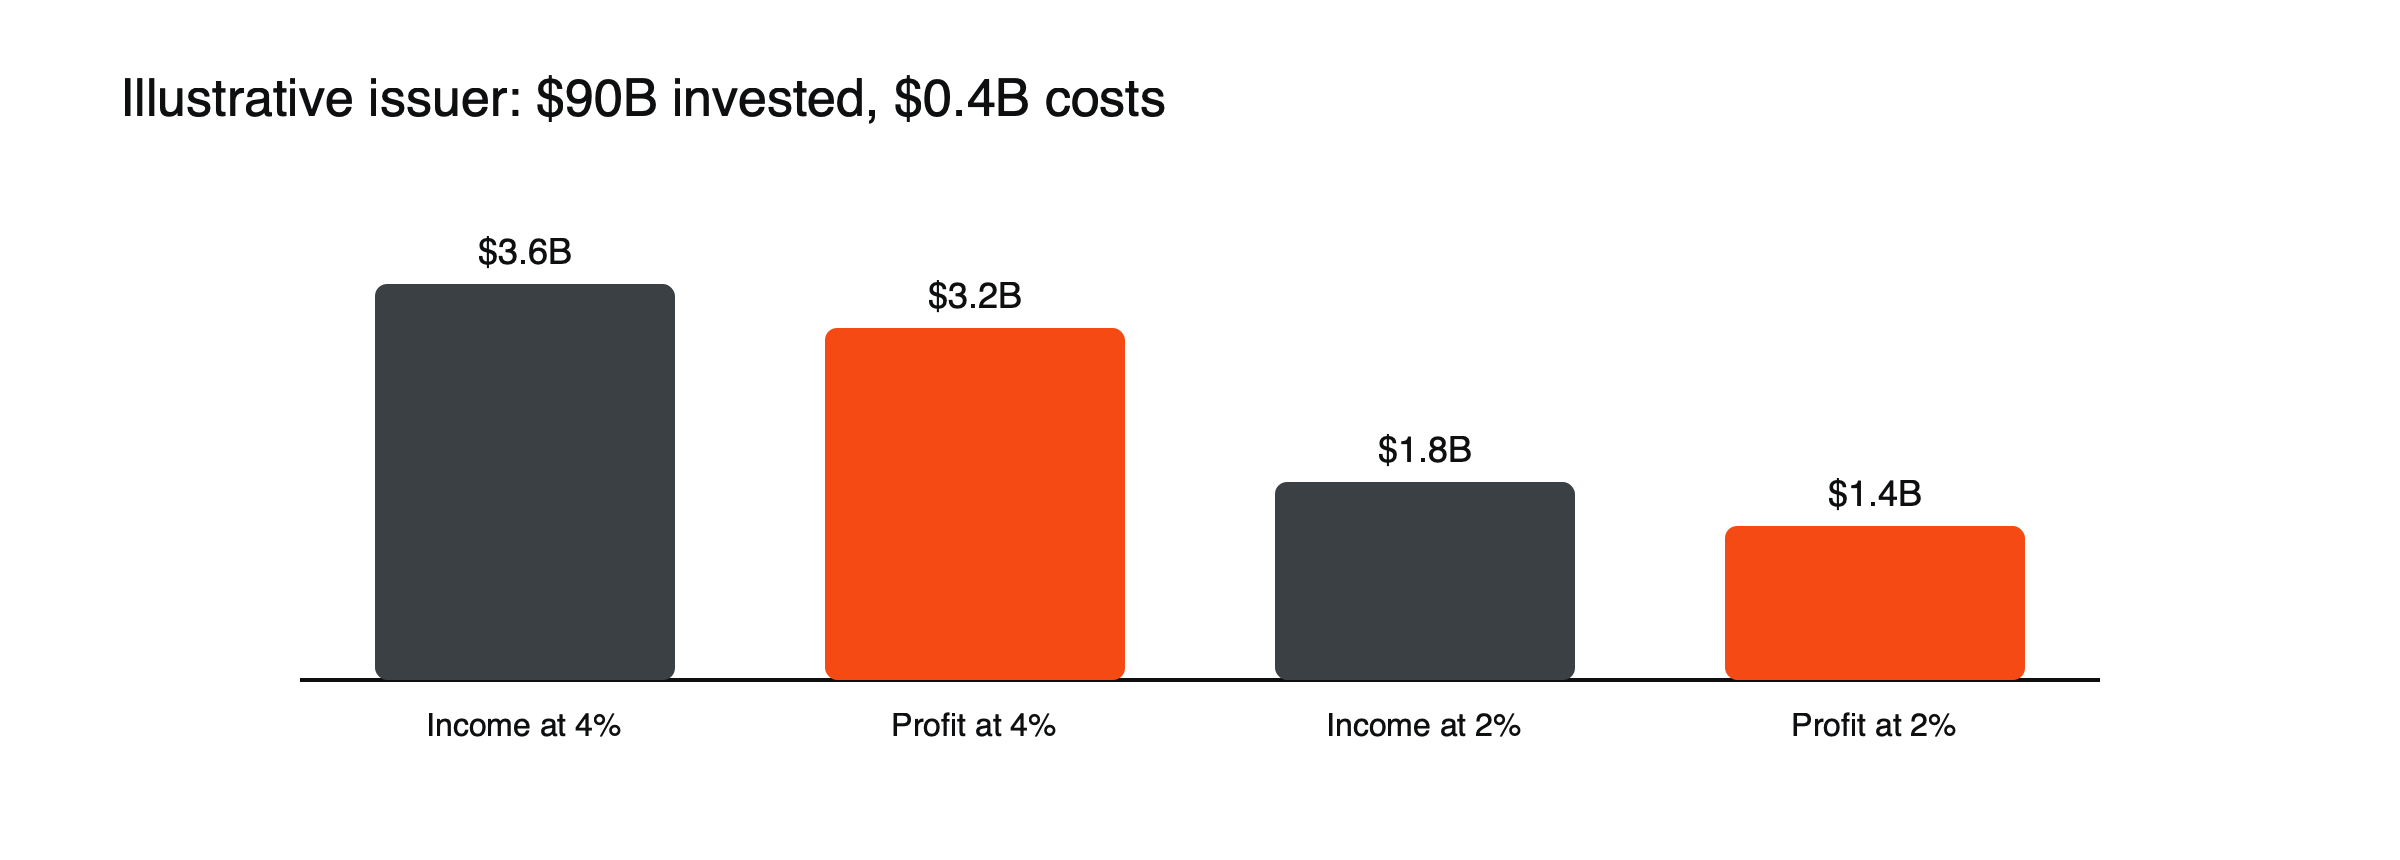 Рисунок: одинаковые резервы, разные процентные ставки (условные цифры из примеров выше).
Насколько доход чувствителен к ставкам
Если оставить те же 90 млрд долларов в инвестициях и менять только доходность, становится видно, насколько напрямую этот бизнес зависит от процентных ставок:
| Средняя доходность | Годовой доход от резервов |
|---|---|
| 1% | 0,9 млрд долларов |
| 2% | 1,8 млрд долларов |
| 3% | 2,7 млрд долларов |
| 4% | 3,6 млрд долларов |
| 5% | 4,5 млрд долларов |
Каждый процентный пункт ставки добавляет или убирает 0,9 млрд долларов в год, если не учитывать изменения расходов или количества токенов в обращении.
Пример 3: распределение дохода
Многие эмитенты выплачивают часть дохода от резервов партнёрам, которые распространяют их токены, например биржам и платёжным компаниям. Допустим, эмитент с токенами на 40 млрд долларов инвестирует 90% резервов под 4,5% годовых, получая примерно 1,62 млрд долларов в год, а по соглашениям о дистрибуции 40% этой суммы переходит партнёрам. Партнёры получают около 0,65 млрд долларов, а эмитент оставляет около 0,97 млрд долларов до своих собственных расходов. (Условные цифры.) Подобные схемы объясняют, почему крупнейшие биржи так внимательно относятся к тому, каким стейблкоинам отдают предпочтение их клиенты: объём выпуска стейблкоина может быть источником дохода и для его дистрибьюторов, а не только для эмитента.
Реальные цифры: Tether в 2024 году
Tether, эмитент USDT, сообщил о чистой прибыли более 13 млрд долларов за 2024 год в отчёте о проверке (attestation), который рассмотрела аудиторская фирма BDO. Около 7 млрд долларов принесли казначейские облигации США и соглашения РЕПО, а около 5 млрд долларов — нереализованная переоценка его вложений в золото и биткойн. На конец 2024 года у компании было около 113 млрд долларов прямых и косвенных вложений в казначейские облигации США, резервы примерно на 143,7 млрд долларов и превышение активов над обязательствами около 7,1 млрд долларов. Прибыль за 2023 год составляла около 6,2 млрд долларов.
Структура дохода важна: доход от казначейских облигаций ведёт себя в соответствии с формулой выше, тогда как прибыль от золота и биткойна зависит от рыночных цен и может развернуться вспять.
Что определяет результат
- Объём выпуска: больше токенов в обращении означает больше резервов для инвестирования.
- Процентные ставки: самый значимый фактор, влияющий на доход.
- Структура резервов: наличные для погашения приносят мало; более рискованные активы приносят больше, но ослабляют безопасность привязки к доллару.
- Затраты и партнёрства: комплаенс, банковские и дистрибьюторские соглашения уменьшают то, что эмитент оставляет себе.
Куда уходят остальные деньги
Доход от резервов — это не вся прибыль. Эмитенты платят за команды комплаенса, которые проверяют клиентов и отслеживают транзакции, за банковские и кастодиальные отношения, регулярные аттестации резервов, юридическую и лицензионную работу в каждой юрисдикции, а также за технологии, которые выпускают, сжигают и поддерживают токен во многих блокчейнах. Эти расходы растут вместе с регулированием и числом поддерживаемых сетей, но гораздо медленнее, чем доход от резервов растёт вместе с объёмом находящихся в обращении средств (float), поэтому масштаб так важен в этом бизнесе.
От чего отказываются держатели
Доход эмитента — это упущенная выгода держателя. Тот, кто хранит 10 000 долларов в беспроцентном стейблкоине в течение года, когда казначейские векселя приносят 4% годовых, упускает около 400 долларов, которые могли бы принести фонд денежного рынка или банковский депозит. При коротких сроках хранения, например при переводе средств между биржами, эти затраты ничтожны. Для остатков, которые лежат месяцами, сумма становится заметной, поэтому существуют альтернативы с доходностью. См. что такое стейблкоины с доходностью.
Безопасность стоит денег
Эмитент мог бы заработать больше, удерживая долгосрочные облигации или более рискованные активы, но тогда ему было бы труднее быстро выплатить средства при волне погашений. Удержание большей доли в виде наличных и очень краткосрочных казначейских векселей жертвует частью дохода ради ликвидности. Новые правила в США и ЕС подталкивают эмитентов к более безопасному краю спектра, что ограничивает рост дохода от резервов за счёт принятия риска. Для крупного эмитента даже небольшое изменение доли резервов, хранимых в наличных, может заметно сдвинуть годовой доход в целом. Нераспределённая прибыль также может служить подушкой безопасности: на конец 2024 года Tether сообщила, что её резервы превышали выпущенные токены примерно на 7,09 млрд долларов.
Почему это важно для держателей
Держатель несёт риск неправильного управления резервами, тогда как эмитент сохраняет доход. Поэтому качество резервов, аттестации и права на погашение важнее размера прибыли эмитента.
О том, как проверяются резервы, читайте: что такое proof of reserves и что такое USDT. Об основах см. что такое стейблкоин.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Почему платёжные стейблкоины не платят держателям проценты?
Отчасти из-за бизнес-модели, отчасти из-за закона. Сохранение дохода от резервов — это то, как эмитенты финансируют свою деятельность, а правила США и ЕС теперь запрещают регулируемым эмитентам платёжных стейблкоинов выплачивать проценты просто за хранение монеты. Продукты, которые передают доход держателям, устроены иначе. См. что такое стейблкоины с доходностью.
Зарабатывают ли эмитенты, когда стейблкоин теряет привязку к курсу?
Не напрямую. Потеря привязки обычно вызывает погашения, которые сокращают объём выпущенных средств и, следовательно, будущий доход, а также подрывают доверие, на котором держится бизнес. Доход эмитента формируется, когда резервы остаются инвестированными, а для этого держатели должны оставаться.
Источники
- Tether сообщает о чистой прибыли 13 млрд долларов за 2024 год (экспозиция 113 млрд долларов в казначейских облигациях; обзор BDO) — The Block, январь 2025
- Эмитент USDT Tether зафиксировал прибыль 13 млрд долларов в 2024 году (7 млрд долларов от казначейских облигаций и репо; 5 млрд долларов в золоте и биткоине; резервы 143,7 млрд долларов; избыток 7,09 млрд долларов) — BitPinas, 2025
- Рекордные прибыли Tether (прибыль за 2023 год 6,2 млрд долларов) — Decrypt, январь 2025
- Крах SVB может существенно повлиять на выручку Coinbase (расходы на разделение дохода от USDC между Circle и Coinbase) — Benzinga, март 2023