
Акции против облигаций при снижении инфляции
Сравнивая акции и облигации при снижении инфляции, главное изменение в том, что облигации снова начинают выполнять функцию хеджа.
Сравнивая акции и облигации в период снижения инфляции, главное изменение заключается в том, что облигации снова начинают выполнять функцию хеджа. При низкой и стабильной инфляции в период с 1998 по 2021 год акции и облигации обычно двигались в противоположных направлениях, поэтому облигации смягчали падение акций. Когда инфляция была высокой в 2022 году, они упали вместе. Снижение инфляции, как правило, восстанавливает эту защитную функцию.
Почему инфляция определяет взаимосвязь
Когда главной проблемой является инфляция, один и тот же фактор бьёт по обоим активам: рост инфляции толкает процентные ставки вверх, что снижает цены облигаций, а также стоимость, которую инвесторы придают будущей прибыли компаний. Когда главной проблемой является рост экономики, а инфляция остаётся умеренной, центральные банки могут снижать ставки в период спада, поэтому облигации растут, а акции падают.
Бок о бок
| Высокая или растущая инфляция | Низкая или снижающаяся инфляция | |
|---|---|---|
| Корреляция акций и облигаций | Как правило, положительная | Как правило, отрицательная |
| Облигации при распродаже акций | Могут тоже упасть | Обычно растут |
| Пример | 2022: S&P 500 снизился примерно на 18%, облигации США — примерно на 13% | 2008: казначейские облигации США выросли примерно на 20%, а акции упали на 37% |
Портфель 60/40 в двух режимах, иллюстрация
Предположим, что портфель 60/40 сталкивается с падением акций на 20%. (Иллюстративный сценарий.) При режиме низкой инфляции центральный банк снижает ставки, доходность облигаций падает на 1 пункт, и облигация с дюрацией около 6 приносит примерно 6%. Портфель теряет около 12% на акциях и получает около 2,4% от облигаций, то есть чистое падение составляет около 9,6%. При режиме высокой инфляции доходность может вместо этого вырасти на 1 пункт, облигации потеряют около 6%, и чистое падение составит около 14,4%. Один и тот же шок на рынке акций приводит к совершенно разным результатам.
Что показывает статистика
В период с 1998 по 2021 год скользящая корреляция между акциями США и 10-летними казначейскими облигациями в основном находилась между −0,30 и −0,50. В 2022 году она выросла примерно до +0,50, а портфель 60/40 потерял примерно 17%, что стало его худшим годом с 1937 года. С примерно 1965 по 2000 год, период более высокой инфляции, корреляция в основном была положительной.
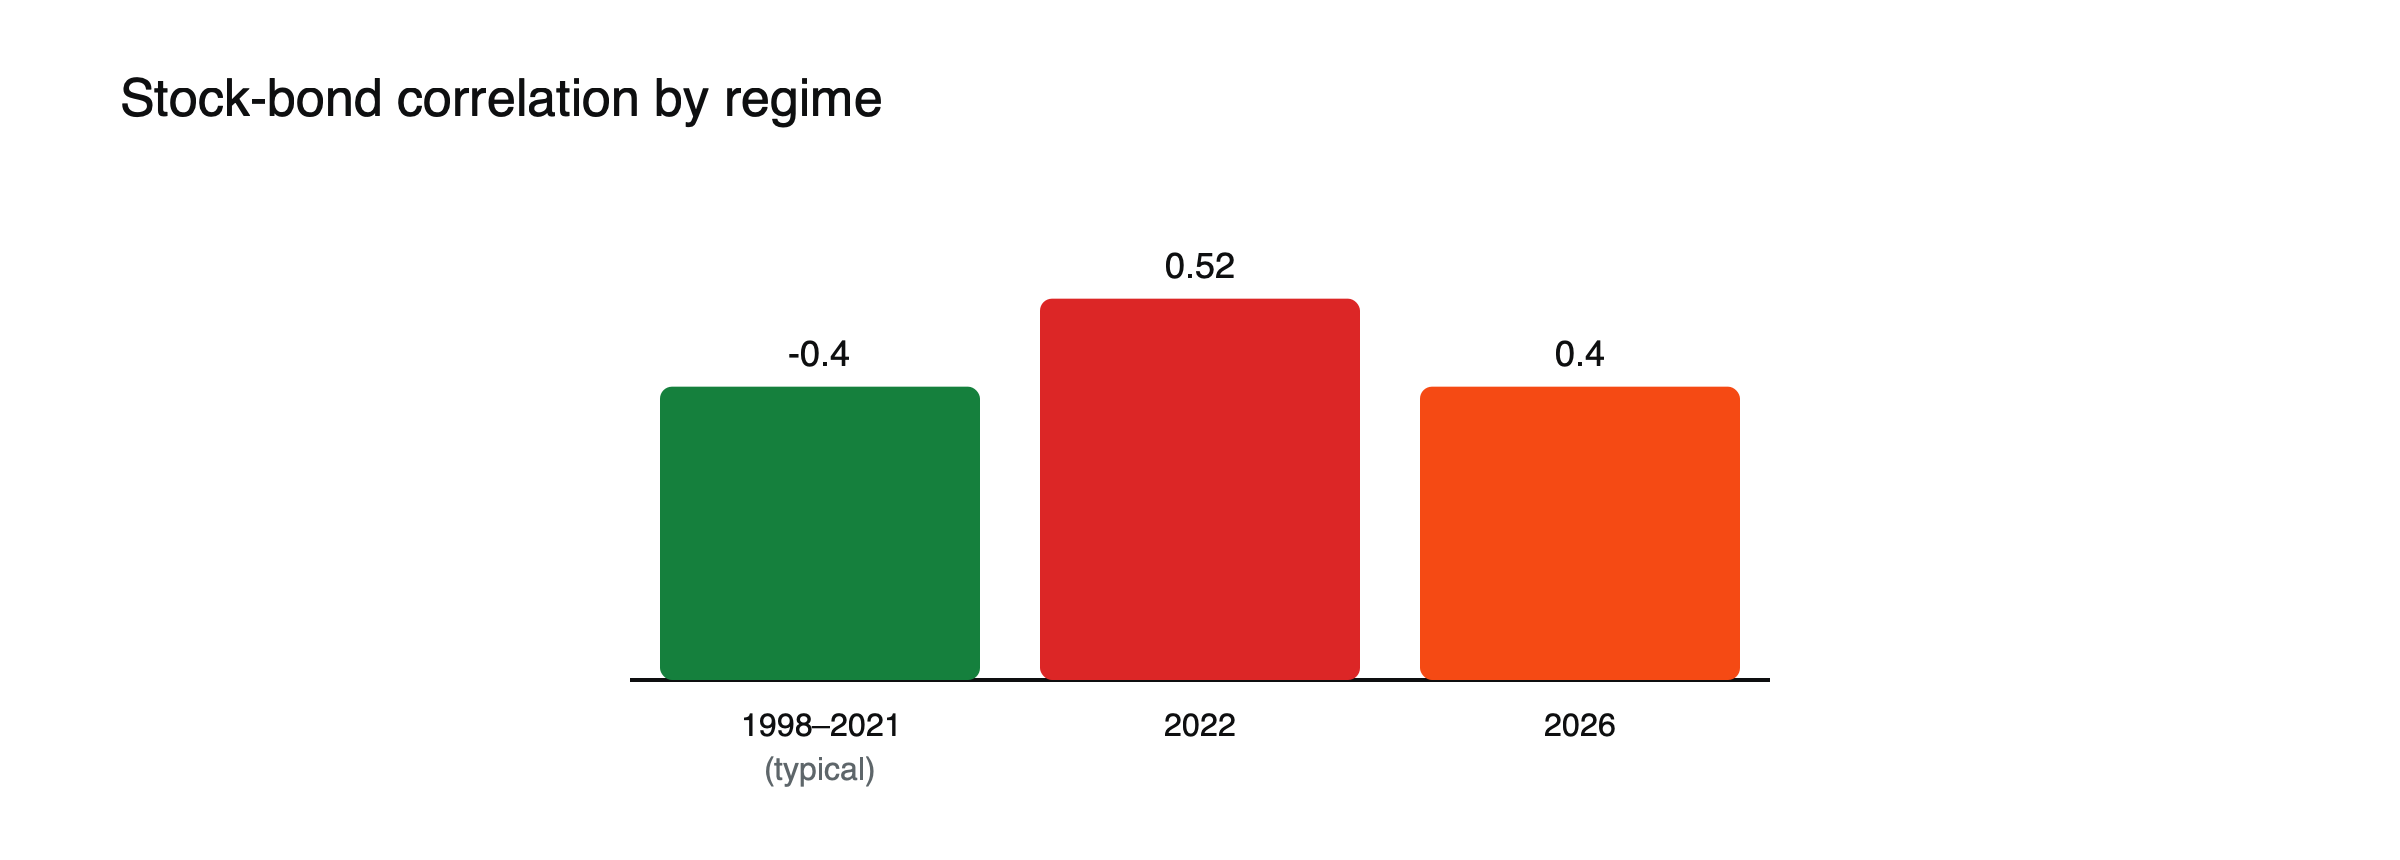
Рисунок: Скользящая корреляция акций и облигаций в разных режимах. Источник: Voronoi.
Опыт 1965–2000 годов
На протяжении большей части периода примерно с 1965 по 2000 год, когда инфляция была выше и более волатильной, корреляция между акциями и облигациями была положительной. Облигации часто падали вместе с акциями, особенно во время инфляционных шоков 1970-х годов, и предлагали меньшую защиту, чем инвесторы позже стали ожидать. Длительный период отрицательной корреляции, последовавший за этим, совпал с низкой и стабильной инфляцией, что говорит о том, что эта взаимосвязь зависит от режима инфляции, а не является постоянной чертой рынков. См. что 1970-е годы преподали рынкам об инфляции.
Где обычный ответ меняется
Снижение инфляции не всегда благоприятно для акций. Если инфляция снижается потому, что экономика резко ослабевает, облигации могут расти, а акции падать из-за опасений рецессии. См. когда облигации растут, а акции нет.
Что это значит для портфелей
Облигации лучше всего выполняют функцию хеджа, когда инфляция под контролем. Если инфляция остаётся волатильной, может быть важнее держать другие диверсификаторы, например денежные средства, золото или сырьевые товары. См. почему корреляция акций и облигаций изменилась после 2021 года и что происходит с акциями в рецессию.
Чтение режима
Инвесторы следят за трендами инфляции, доверием к центральному банку и самой корреляцией акций и облигаций, чтобы определить, в каком режиме они находятся. Снижающаяся и стабильная инфляция, закреплённые инфляционные ожидания и центральный банк, имеющий возможность снижать ставки, указывают на то, что облигации возвращают свою функцию хеджа. Волатильная инфляция и растущие ожидания указывают в обратном направлении. См. как читать точку безубыточности инфляции.
Что снижение инфляции делает с каждым активом
Снижение инфляции снижает доходность облигаций, поддерживая цены облигаций, и уменьшает ставку, используемую для оценки будущей прибыли, что поддерживает акции, особенно акции роста. Оно также может сжимать маржу прибыли, если компании теряют ценовую власть. Когда это сопровождается устойчивым ростом, такое сочетание исторически было благоприятным для обоих активов; когда же оно сопровождается замедлением, облигации обычно показывают лучшие результаты.
Другие диверсификаторы
Когда корреляция между акциями и облигациями положительна, инвесторы ищут диверсификацию в других активах: наличности и краткосрочных казначейских векселях, которые сохраняют стоимость при росте ставок; сырьевых товарах, которые часто хорошо работают во время инфляционных шоков; золоте; и стратегиях следования за трендом. У каждого из них есть собственные риски, и ни один не работает в любых условиях. См. что 2022 год научил инвесторов о диверсификации.
Более высокая доходность как подушка безопасности
Одно устойчивое изменение после 2022 года состоит в том, что доходность облигаций начала с гораздо более высоких уровней. Более высокая доходность означает больший доход, который смягчает для держателей облигаций последующий рост доходностей и дает облигациям больше пространства для роста, если центральный банк снизит ставки. Vanguard отметил, что при шоке ставок в 2026 году более высокий стартовый доход смягчил доходность облигаций гораздо сильнее, чем в 2022 году. Облигация с доходностью 4% имеет гораздо больше возможностей компенсировать потери по акциям, чем облигация с доходностью 1%.
Доверие к центральному банку
Облигации лучше всего хеджируют акции, когда инвесторы доверяют центральному банку в вопросе сдерживания инфляции. Тогда в период спада они ожидают снижения ставок, а не устойчивой инфляции, и доходности облигаций падают. Если доверие ослабевает, инвесторы могут опасаться, что снижение ставок возродит инфляцию, что ограничит рост цен облигаций и сохранит положительную корреляцию.
Выбор сроков погашения
Долгосрочные облигации дают наибольшую защиту при угрозе роста, но и наибольшие потери при инфляционном шоке. Краткосрочные облигации и векселя дают меньше защиты при угрозе роста, но гораздо лучше выдерживают рост инфляции. Инвесторы, не уверенные в текущем режиме, часто распределяют облигационные вложения по срокам, а не делают ставку на один исход. См. как дюрация облигаций предсказывает движения цен.
Облигации, индексируемые на инфляцию
Облигации, привязанные к инфляции, могут помочь в режимах, когда инфляция удивляет в сторону роста, поскольку их номинал растет вместе с ценами, хотя их цены все равно падают, когда реальная доходность резко растет, как в 2022 году. См. что такое реальная доходность.
Распространенные ошибочные трактовки
- Предположение, что облигации всегда хеджируют акции.
- Списание облигаций как хеджа после одного неудачного года.
2022 год как поворотный момент
В 2022 году акции США упали примерно на 18%, а облигации США примерно на 13%, а корреляция между акциями и облигациями выросла примерно до +0,5. Типичный портфель 60/40 потерял примерно 17%, что стало его худшим годом с 1937 года. Этот год заставил многих инвесторов пересмотреть предположение, сложившееся за два десятилетия, что облигации всегда будут смягчать потери по акциям. Когда инфляция впоследствии снизилась, вопрос стал в том, вернется ли старая взаимосвязь и насколько быстро.
Портфельные решения на примерах
Инвестор, обеспокоенный обоими режимами, может держать 55% в акциях, 30% в облигациях, разделенных между краткосрочными и долгосрочными, 10% в облигациях, индексируемых на инфляцию, и 5% в наличности. (Иллюстративная структура, не рекомендация.) При угрозе роста длинные облигации смягчают потери по акциям; при инфляционном шоке лучше держатся краткосрочные облигации, облигации, индексируемые на инфляцию, и наличность. Такая структура жертвует частью доходности в любой крайности ради устойчивости в обоих случаях.
Оценки акций и снижение инфляции
Снижение инфляции позволяет центральным банкам снижать ставки и понижает доходности, используемые для оценки компаний, что может поднять оценки акций даже при неизменной прибыли. Акции роста, стоимость которых сосредоточена далеко в будущем, часто выигрывают больше всего. Но если инфляция падает из-за обвала спроса, снижение прибыли может перевесить более высокие оценки, и акции могут упасть, даже когда облигации растут. Выигрывают ли акции от снижения инфляции, зависит от того, почему она снижается.
Различия между странами
Взаимосвязь между акциями и облигациями различается по странам в зависимости от истории их инфляции и доверия к центральному банку. В экономиках с долгой историей стабильной инфляции облигации чаще хеджировали акции; в странах с волатильной инфляцией эта связь была менее надежной. Поэтому международные инвесторы не могут считать, что государственные облигации играют одинаковую роль везде, и могут диверсифицировать вложения между несколькими облигационными рынками.
Как отслеживать режим
Простой подход — следить за скользящей однолетней корреляцией доходностей акций и облигаций, а также за базовой инфляцией и долгосрочной безубыточной инфляцией (breakeven inflation). Корреляция, которая становится отрицательной, пока инфляция снижается к целевому уровню, говорит о том, что облигации возвращают свою роль хеджа; положительная корреляция при устойчивой инфляции — повод с осторожностью полагаться на облигации. Многие поставщики данных публикуют эти показатели, и большинству инвесторов достаточно проверять их раз в месяц или квартал, чтобы постепенно корректировать структуру портфеля, а не реагировать на каждый заголовок. На практике постепенного сдвига на несколько процентных пунктов в год между облигациями и другими диверсификаторами обычно достаточно.
Часто задаваемые вопросы
Портфель 60/40 мертв?
Не обязательно. В 2022 году он сильно пострадал, но при снижении инфляции и более высокой доходности облигаций они снова могут смягчать просадки акций, хотя и менее надежно, чем до 2021 года.
Что определяет корреляцию?
В первую очередь то, что является более серьезным риском для рынков: рост или инфляция.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Корреляция доходностей акций и облигаций становится положительной (от −0,30 до −0,50 в 1998–2021 гг.; +0,52 в 2022 г.; в 2008 г. облигации +20,1%, акции −37,0%) — Voronoi
- Портфель 60/40 (положительная корреляция примерно с 1965 по 2000 год; инфляция меняет знак корреляции) — BIT Knowledge Hub
- Смерть 60/40 (потери около 17,5% в 2022 году, худший результат с 1937 года) — Masterworks Research, июнь 2026
- Как 2026 год может создать условия для более высокой доходности облигаций (шок ставок 2026 года смягчен более высоким доходом, чем в 2022 году) — Vanguard, сентябрь 2026