
Мифы о рынке облигаций, которые сбивают с толку начинающих трейдеров
Распространённые мифы о рынке облигаций проверяются как гипотезы на одинаковых $10 000: где именно каждый из них перестаёт работать.
Распространённые мифы о рынке облигаций: облигации не могут терять деньги, государственные облигации не колеблются, высокодоходные облигации — бесплатная дополнительная доходность, облигации всегда растут, когда падают акции, инвертированные кривые предсказывают рецессии, а удержание до погашения устраняет весь риск. Если рассматривать каждый миф как гипотезу и проверять её на одних и тех же $10 000, видно, где она ломается.
Лабораторная установка
Каждый раздел ниже следует одним и тем же шагам: гипотеза, взятая из распространённого убеждения; эксперимент с использованием $10 000 и простой арифметики облигаций; результат и вывод. Там, где история даёт реальную проверку, эксперимент использует её. (Если не указано иное, все цифры иллюстративны.)
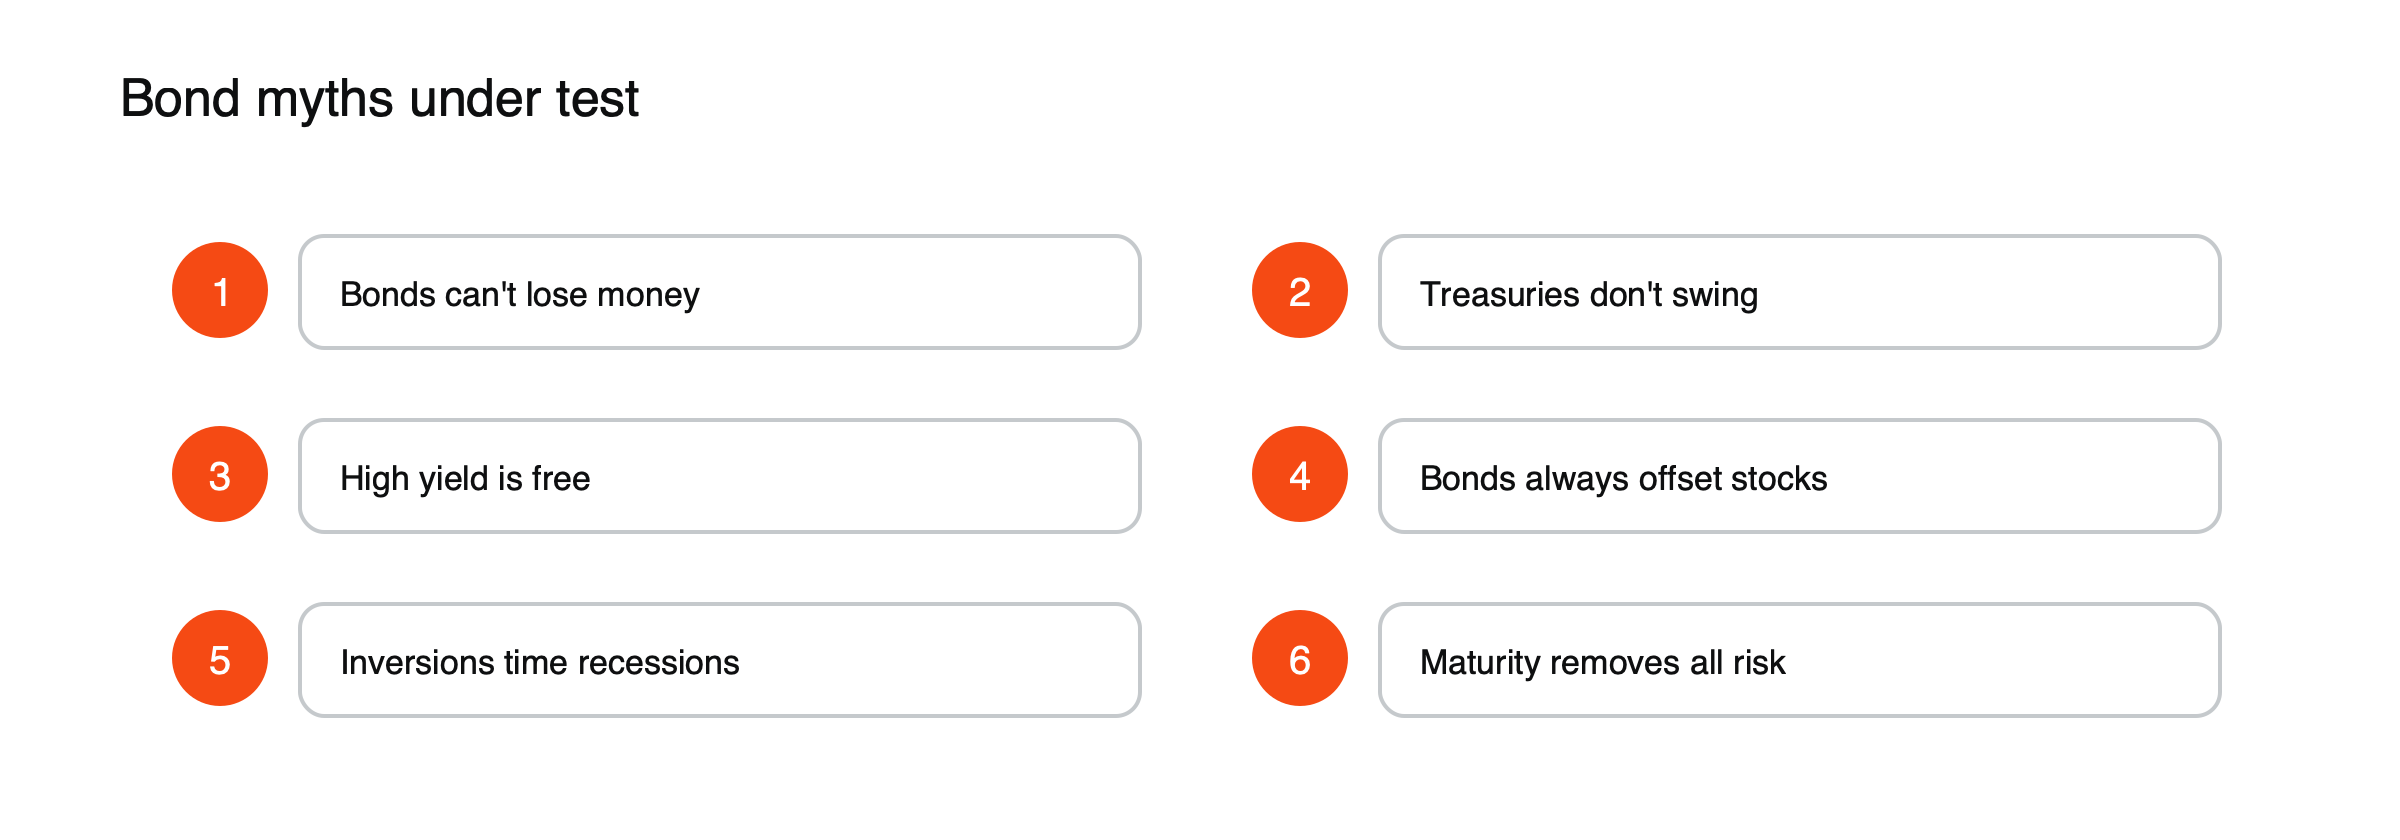
Рисунок: шесть мифов о облигациях, подвергнутых проверке.
Эксперимент 1: «Облигации не могут терять деньги»
Гипотеза: высококачественная облигация — безопасное место для денег, поэтому её стоимость не может упасть.
Эксперимент: вложите $10 000 в 10-летнюю облигацию с купоном 4% по номиналу. Повысьте рыночную доходность на 1 процентный пункт и переоцените облигацию.
Результат: цена облигации падает примерно на 7,7%, бумажный убыток составляет около $772. В 2022 году, когда доходности резко выросли, основной индекс облигаций США потерял около 13%, что стало его худшим годом с 1976 года.
Вывод: гипотеза отвергнута. Облигации теряют стоимость при росте доходности; убыток не реализуется только у тех держателей, которые хранят бумаги до погашения и у которых эмитент платит по обязательствам. См. почему цены облигаций падают при росте доходности.
Эксперимент 2: «Казначейские облигации не колеблются»
Гипотеза: государственные облигации США безрисковые, поэтому их цены стабильны.
Эксперимент: сравните $10 000, вложенные в 2-летние, 10-летние и 30-летние казначейские облигации, каждая с купоном 4%, после роста доходности на 1 пункт.
Результат: 2-летняя облигация падает примерно на 1,9%, 10-летняя — примерно на 7,7%, 30-летняя — примерно на 15%. В 2022 году 10-летние казначейские облигации потеряли около 16%, а 2-летние ноты — около 4%.
Вывод: гипотеза отвергнута для длинных сроков. Казначейские облигации практически не несут риска дефолта, но не свободны от ценового риска. См. как дюрация облигации предсказывает движения цены.
Эксперимент 3: «Высокая доходность — бесплатная дополнительная прибыль»
Гипотеза: высокодоходная облигация с доходностью 7,8%, когда казначейские облигации дают 4,2%, приносит дополнительные 3,6 пункта в год при небольших усилиях.
Эксперимент: примените два шока к $10 000, вложенным в высокодоходный фонд с дюрацией около 4. Во-первых, допустим, что 4% эмитентов ежегодно допускают дефолт, а держатели облигаций возмещают 40%, что составляет убыток около 2,4 пункта в год. Во-вторых, расширим спреды на 5 пунктов во время паники.
Результат: одни только дефолты поглощают около двух третей дополнительной доходности. Шок спредов снижает цену фонда примерно на 20%, около $2 000, до учёта возмещения. В марте 2020 года спреды американских высокодоходных облигаций достигли примерно 1 087 базисных пунктов.
Вывод: гипотеза отвергнута. Дополнительная доходность компенсирует риск дефолта и риск ликвидности, которые наступают неравномерно и часто одновременно. См. что такое кредитный спред.
Эксперимент 4: «Облигации всегда растут, когда падают акции»
Гипотеза: удержание облигаций наряду с акциями гарантирует защиту во время распродажи.
Эксперимент: рассмотрим 2022 год, когда инфляция вынудила центральные банки быстро повышать ставки.
Результат: американские акции упали примерно на 18%, а основной индекс облигаций США — примерно на 13%. Портфель в $10 000, равномерно разделённый между ними, потерял бы около $1 550 вместо того, чтобы быть защищённым.
Вывод: гипотеза частично отвергнута. Государственные облигации часто росли в рецессии, когда ставки снижались, но при инфляционных шоках облигации и акции могут падать вместе. См. как работает корреляция между акциями и облигациями.
Эксперимент 5: «Инвертированная кривая предсказывает рецессии»
Гипотеза: после инверсии кривой доходности рецессия наступает по предсказуемому графику.
Эксперимент: проверим историю. Кривая 2-летних/10-летних облигаций инвертировалась перед каждой из пяти американских рецессий с 1976 года, с задержками от нескольких месяцев до более чем года. Затем проверим самую недавнюю инверсию, которая началась в июле 2022 года.
Результат: кривая оставалась инвертированной 26 месяцев и вышла из инверсии в сентябре 2024 года, а по состоянию на 2026 год рецессии в США не последовало.
Вывод: отвергнуто как инструмент определения сроков. Инверсия была значимым предупреждением, но не часами. См. что означает инвертированная кривая доходности.
Эксперимент 6: «Удержание до погашения устраняет все риски»
Гипотеза: если облигацию держать до погашения, ничего не может пойти не так.
Эксперимент: вложить 10 000 долларов в 10-летнюю облигацию с доходностью 2% годовых, удерживать её до погашения, при средней инфляции 4% в год.
Результат: облигация вернёт около 12 190 долларов в номинальном выражении, но её покупательная способность по сегодняшним ценам составит лишь около 8 235 долларов, то есть реальный убыток около 18%. Между тем новые облигации, выпущенные с более высокой доходностью, принесли бы значительно больше.
Вывод: отвергнуто. Удержание до погашения снимает необходимость продавать с убытком, но не устраняет инфляционный риск, риск реинвестирования и издержки упущенной более высокой доходности. См. как рассчитать реальную доходность.
Отчёт лаборатории
| Гипотеза | Вердикт | Что на самом деле ограничивает риск |
|---|---|---|
| Облигации не могут терять деньги | Отвергнуто | Меньшая дюрация, удержание до погашения |
| Казначейские облигации не колеблются в цене | Отвергнуто для длинных сроков | Соответствие срока погашения временному горизонту |
| Высокая доходность ничего не стоит | Отвергнуто | Диверсификация, понимание кредитных спредов |
| Облигации всегда компенсируют акции | Частично отвергнуто | Понимание того, является ли угрозой рост или инфляция |
| Инверсии определяют сроки рецессий | Отвергнуто как таймер | Использование нескольких индикаторов |
| Погашение устраняет все риски | Отвергнуто | Облигации, индексируемые на инфляцию, лесенка сроков (laddering) |
Облигации снижают одни риски и добавляют другие. См. как работают облигации.
Почему эти мифы живучи
На протяжении четырёх десятилетий после начала 1980-х годов падающие процентные ставки давали инвесторам в облигации устойчивый рост цен поверх процентного дохода, а убытки были кратковременными. Инвесторы, которые познакомились с облигациями в этот период, стали считать их надёжно безопасными. Приведённые выше эксперименты показывают, что такой опыт зависел от падения ставок, а не от иммунитета облигаций к убыткам, и 2022 год наглядно это подтвердил.
Мифы о облигационных фондах
Облигационные фонды добавляют особенность: в отличие от отдельных облигаций большинство из них никогда не погашается, поэтому нет даты, когда цена фонда гарантированно вернётся к номиналу. Фонд с дюрацией шесть, потерявший 10% при шоке ставок, со временем восстанавливается за счёт более высокого дохода, а не за счёт погашения. Инвесторы, которые верят, что смогут дождаться возврата фонда к прежней цене, могут ждать очень долго, хотя растущий доход в итоге помогает.
Как проводить собственные эксперименты
Тот же метод работает для любого убеждения об облигациях: сформулировать его точно, выбрать реалистичную сумму, применить правдоподобное изменение доходностей, спредов или инфляции и рассчитать результат. Достаточно электронной таблицы с формулой цены облигации или оценкой дюрации. Проверять убеждения до того, как их проверит рынок, гораздо дешевле.
Бонусный эксперимент: «Наличные не несут риска»
Гипотеза: хранение 10 000 долларов наличными позволяет избежать всех рисков, описанных выше. Эксперимент: держать их десять лет под средний процент 2% годовых при средней инфляции 3%. Результат: баланс вырастет примерно до 12 190 долларов, но покупательная способность упадёт примерно на 9%. Вывод: отвергнуто. Наличные защищают от ценовых колебаний, но не от инфляции, а их доход падает при снижении ставок.
Что объединяет эксперименты
В каждом случае миф смешивает один тип риска с риском вообще. Кредитный риск, ценовой риск, инфляционный риск, риск ликвидности и риск корреляции различны, и защищённость от одного не означает защищённости от остальных. Назвать конкретный риск, присущий каждой позиции, — первый шаг к управлению им.
Применение выводов
Эксперименты указывают на практические шаги: соотносить сроки погашения облигаций с моментом, когда понадобятся деньги, держать часть облигаций, индексируемых на инфляцию, если инфляция вызывает беспокойство, диверсифицировать кредитные риски вместо погони за максимальной доходностью и воспринимать сигналы кривой доходности как предупреждения, а не как расписание. Ни один из этих шагов не устраняет риск полностью, но каждый нацелен на конкретный.
Заметка о кредитном плече
Облигационные CFD и фьючерсы усиливают ценовые движения, показанные в этих экспериментах. Рост доходности на 1 процентный пункт, который обходится владельцу облигаций без кредитного плеча (10-летних нот) примерно в 8%, для позиции с плечом может стоить в несколько раз больше относительно её маржи.
Проверка собственных активов
Для каждой облигации или фонда, которым вы владеете, запишите их дюрацию, кредитное качество, валюту и то, привязаны ли они к инфляции. Затем спросите себя, что произойдёт с ними при росте доходности на 1 процентный пункт, резком расширении кредитных спредов или всплеске инфляции. Это короткое упражнение, повторяемое раз в год, превращает уроки этих экспериментов в практический обзор вашей собственной подверженности риску. Небольшие корректировки, сделанные на спокойном рынке, обходятся гораздо дешевле.
Часто задаваемые вопросы
Стоят ли облигации того, чтобы ими владеть?
Для многих инвесторов — да, ради дохода, стабильности и диверсификации, но при реалистичных ожиданиях относительно ценового риска и инфляции.
Какие облигации меньше всего страдают от роста доходности?
Краткосрочные облигации и казначейские векселя, которые быстро погашаются и могут быть реинвестированы под более высокие ставки.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Почему обычные инвесторы так сильно пострадали в 2022 году (Agg −13,1%, худший показатель с 1976 года; доходность 10-летних облигаций выросла примерно с 1,5% до примерно 4,2%) — Yahoo Finance via AOL
- Кредитный спред облигаций (определение и пример; US high-yield OAS 1 087 б.п. 23 марта 2020 года; около 270 б.п. 10 июля 2026 года) — BIT Knowledge Hub
- История инверсии кривой доходности 2s10s (пять инверсий с 1976 года, за каждой из которых следовала рецессия; 26-месячная инверсия в 2022–2024 годах без рецессии по состоянию на 2026 год) — Eco3min
- Сырьевые товары — это больше, чем защита от инфляции (акции США −18% в 2022 году) — WisdomTree
- Облигации: отчёт за первое полугодие 2023 года (доходность казначейских облигаций в 2022 году от −4,1% для 2-летних до −16,3% для 10-летних) — WisdomTree