
Что произошло с кризисом гилтов Великобритании в 2022 году?
Разбор того, как мини-бюджет, резкий рост доходности гилтов и стратегии LDI привели к кризису на рынке британского государственного долга в сентябре–октябре 2022 года и как Банк Англии вмешался.
Кризис гилтов в Великобритании начался после «мини-бюджета» от 23 сентября 2022 года, который включал около £45 млрд налоговых сокращений без финансирования. Доходность 30-летних гилтов выросла примерно на 140 базисных пунктов за три дня, а пенсионные фонды, использовавшие леверидж-стратегии LDI, столкнулись с требованиями о дополнительном обеспечении (margin calls), которые вынудили их продавать гилты. 28 сентября Банк Англии (BoE) объявил о покупках до £65 млрд.
Хронология
- 22 сентября: BoE повышает процентную ставку до 2,25%.
- 23 сентября: мини-бюджет; гилты и фунт резко падают.
- 26 и 27 сентября: доходность 30-летних гилтов достигает пика около 4,85% на закрытии (выше 5% в ходе торгов); фунт приближается к паритету с долларом.
- 28 сентября: BoE объявляет о покупках длинных гилтов; доходность 30-летних гилтов в этот день снижается более чем на 100 базисных пунктов.
- 14 октября: окно покупок закрывается; политика отменяется, а канцлер казначейства, а затем и премьер-министр покидают свои посты.
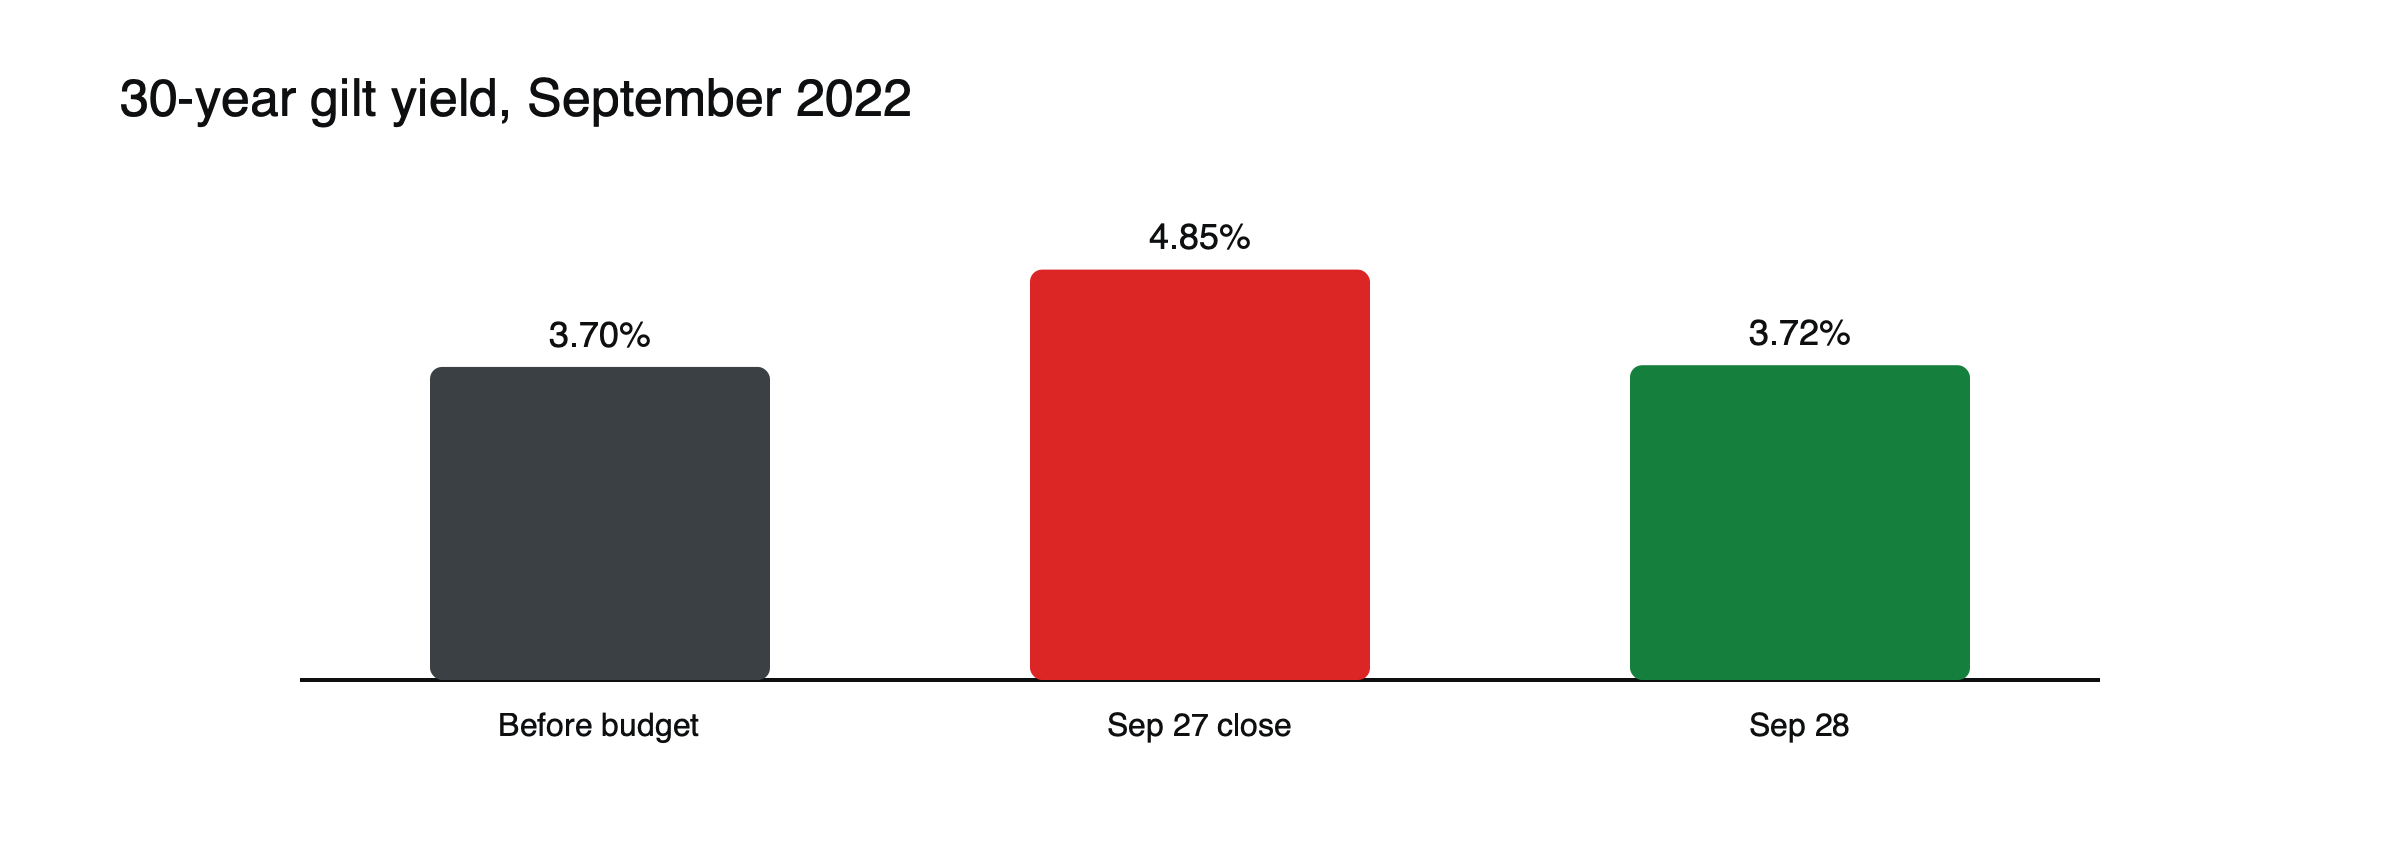
Рисунок: Доходность 30-летних гилтов в сентябре 2022 года. Источник: Eco3min.
Мини-бюджет
23 сентября 2022 года новое правительство объявило о налоговых сокращениях примерно на £45 млрд без независимых оценок стоимости и без четкого плана их финансирования, а также о масштабной поддержке в сфере энергетики. Эта мера была принята, когда инфляция приближалась к двузначным значениям, а Банк Англии повышал процентные ставки, что усилило опасения по поводу высокого уровня долга и более высокой инфляции. Инвесторы продавали гилты и фунты, и 26 сентября фунт упал до рекордного минимума около $1,0359.
Как работает инвестирование, ориентированное на обязательства
Многие пенсионные фонды с установленными выплатами в Великобритании используют инвестирование, ориентированное на обязательства (liability-driven investment, или LDI), чтобы согласовать свои активы с будущими пенсионными выплатами. Поскольку эти выплаты растягиваются на десятилетия, стратегии LDI держат долгосрочные гилты и используют леверидж, часто через соглашения об обратном выкупе (repo) и свопы, чтобы увеличить свою чувствительность к процентным ставкам, не замораживая весь капитал. Когда доходности стабильны или снижаются, стратегия работает без сбоев. Когда доходности резко растут, леверидж-позиции теряют стоимость, и фондам приходится быстро вносить больше обеспечения.
Почему кризис усилился
Фонды LDI держали леверидж-позиции в гилтах. По мере роста доходностей им приходилось вносить обеспечение, что вынуждало их продавать гилты, еще сильнее подталкивая доходности вверх, в «порочный круг» (doom loop). Пенсионные фонды и фонды LDI продали примерно £37 млрд гилтов.
Порочный круг в иллюстрации
Предположим, что фонд LDI держит гилты долгосрочного срока на £100 млн, но имеет только £25 млн собственного капитала, а остальное финансируется заемными средствами. (Условные цифры.) Если доходности 30-летних облигаций вырастут на 1,4 пункта, бумага с дюрацией около 20 потеряет более четверти своей стоимости, примерно £28 млн, что уничтожит капитал фонда. Чтобы выполнить требования о дополнительном обеспечении, фонд должен продать гилты или привлечь деньги от своих клиентов-пенсионных фондов, что занимает дни. Вынужденные продажи со стороны многих таких фондов подталкивают доходности еще выше, запуская новые требования о дополнительном обеспечении.
Вмешательство Банка Англии
28 сентября Банк Англии объявил о временных покупках длинных гилтов на сумму до £65 млрд примерно в течение двух недель, чтобы восстановить упорядоченную работу рынков. Доходность 30-летних гилтов в тот день снизилась более чем на 1 пункт. Банк подчеркнул, что покупки направлены на поддержание финансовой стабильности, а не на денежно-кредитную политику, и завершил их 14 октября, как и планировалось, продолжая при этом повышать процентные ставки для борьбы с инфляцией.
Последствия
Ставки по двухлетним фиксированным ипотечным кредитам поднялись выше 6%, а сентябрь стал худшим месяцем для крупного рынка государственных облигаций за более чем 60 лет.
Политические последствия
Правительство отменило большую часть налоговых мер. Канцлер казначейства был уволен 14 октября; его преемник отменил большинство оставшихся мер в течение нескольких дней, а премьер-министр подал в отставку 20 октября, проработав в должности около шести недель. Доходности гилтов снизились по мере восстановления фискального доверия, однако остались значительно выше уровней, наблюдавшихся в начале года.
Выводы
Фискальное доверие важно для рынков долговых бумаг; использование рычага в «надёжных» активах может создавать системный риск; а центральным банкам может потребоваться выступать покупателями последней инстанции. См. почему FTSE 100 обычно движется в направлении, противоположном фунту, что представлял собой «taper tantrum» 2013 года и как работают облигации с фиксированным доходом.
Хронология в кратком виде
| Дата | Событие |
|---|---|
| 22 сентября 2022 года | Банк Англии повышает процентную ставку до 2,25% |
| 23 сентября | Объявлен мини-бюджет; гилты и фунт падают |
| 26 сентября | Фунт достигает рекордного минимума около 1,0359 доллара США |
| 27 сентября | Доходность 30-летних гилтов закрывается около 4,85%, в ходе торгов превышая 5% |
| 28 сентября | Банк Англии объявляет о экстренных покупках гилтов |
| 14 октября | Покупки прекращены; канцлер уволен |
| 20 октября | Премьер-министр подаёт в отставку |
Влияние на другие рынки
Падение фунта стерлингов получило наибольшее освещение в прессе, тогда как FTSE 100, состоящий из компаний, получающих выручку за рубежом, относительно хорошо перенёс кризис. Акции компаний, ориентированных на внутренний рынок, и строительных компаний резко упали по мере роста ипотечных ставок и сворачивания кредитователями кредитных продуктов. Акции британских банков колебались вслед за доходностями гилтов. См. почему FTSE 100 обычно движется в направлении, противоположном фунту.
Регуляторные последствия
Впоследствии регуляторы потребовали, чтобы фонды LDI держали значительно большие капитальные резервы на случай роста доходностей, чтобы они могли абсорбировать более широкие колебания без вынужденных продаж. Этот эпизод стал примером того, как использование рычага небанковскими финансовыми институтами может угрожать рынкам государственных облигаций.
Уроки для трейдеров
Кризис показал, что даже крупный рынок государственных облигаций может резко двигаться за считанные дни, когда под сомнение ставится фискальное доверие, а инвесторы с рычагом вынуждены продавать. Позиции в гилтах и фунте стерлингов столкнулись с экстремальной волатильностью и ценовыми разрывами, а вмешательство центрального банка резко изменило направление движения. Позиции, рассчитанные на обычную волатильность гилтов, оказались очень уязвимыми.
Почему сильнее всего пострадали долгосрочные гилты
Стратегии LDI концентрируются на долгосрочных гилтах, поскольку пенсионные обязательства простираются на десятилетия. Эти бумаги имеют наибольшую дюрацию, поэтому рост доходностей сильнее всего бьёт по их ценам, а вынужденные продажи фондов LDI были сосредоточены именно в этом сегменте. Доходность 30-летних гилтов выросла примерно на 1,4 пункта за три дня, тогда как обычно такое движение заняло бы месяцы или годы, а более короткие гилты двигались в меньшей степени.
Фискальное доверие
Мини-бюджет был объявлен без соответствующего прогноза Управления по бюджетной ответственности (Office for Budget Responsibility), независимого бюджетного органа Великобритании, что усилило сомнения в том, как будут финансироваться налоговые сокращения. Рынки пришли к выводу, что государственный долг может резко вырасти на фоне уже высокой инфляции, и потребовали гораздо более высоких доходностей за заимствование у правительства. Восстановление роли этого органа и отмена мер стали ключевыми факторами, которые помогли успокоить рынки.
Ипотека и домохозяйства
Всего за несколько дней кредиторы сняли с продажи сотни ипотечных продуктов и пересмотрели другие, при этом типичные двухлетние фиксированные ставки поднялись выше 6%. Семьи, у которых заканчивались контракты с фиксированной ставкой, столкнулись с гораздо более высокими платежами, а активность на рынке недвижимости замедлилась. Кризис показал, как турбулентность на рынке облигаций может быстро ударить по обычным заемщикам.
Гилты и казначейские облигации (Treasuries)
Глобальная доходность государственных облигаций уже росла в 2022 году по мере того, как центральные банки повышали процентные ставки. Кризис гилтов отличался тем, что доходности в Великобритании в конце сентября выросли гораздо сильнее, чем в США или Германии, что указывало на потерю доверия именно к Великобритании на фоне общей мировой тенденции.
Распространенные ошибочные интерпретации
- Воспринимать кризис как признак того, что Великобритания может допустить дефолт.
- Считать, что кредитное плечо было проблемой только для мультистратегических фондов.
Фунт и гилты вместе
Обычно рост доходностей привлекает покупателей к валюте. В конце сентября 2022 года гилты и фунт упали вместе, и это необычное сочетание сигнализировало о потере доверия к политике Великобритании, а не о нормальной реакции на более высокие процентные ставки. Такой паттерн, иногда наблюдаемый на развивающихся рынках, встревожил инвесторов и регуляторов и стал главным мотивом, по которому Банк Англии действовал быстро. См. что движет парой GBP/USD.
Кредитное плечо в неожиданных местах
LDI считалась стратегией с низким риском, которую пенсионные фонды использовали для снижения риска, а не для его принятия. Кризис показал, что кредитное плечо, применяемое для хеджирования, все же может вызывать вынужденные продажи, когда рынки движутся достаточно сильно, и что риски могут накапливаться в частях финансовой системы за пределами банков, где надзор мягче. Регуляторы других стран проверили, существуют ли похожие уязвимости на их собственных рынках.
На что смотрят трейдеры сегодня
После кризиса трейдеры следят за размером резервов LDI, планами государственных заимствований и независимыми фискальными прогнозами, которые сопровождают бюджеты. Резкий рост доходностей длинных гилтов в сочетании с падением фунта остается самым узнаваемым сигналом тревоги, связанным с 2022 годом, и любое повторение сразу привлечет внимание Банка Англии. Трейдеры с позициями в фунте или гилтах вокруг фискальных событий обычно сокращают размер позиций, пока первая реакция рынка не станет полностью ясной.
Часто задаваемые вопросы
Почему пенсионные фонды продавали гилты, если хотели их держать?
Им пришлось искать наличность, чтобы покрыть маржин-коллы по позициям с кредитным плечом, а гилты были главным активом, который можно было быстро продать.
Противоречили ли покупки Банка Англии его повышению ставок?
Банк утверждал, что нет: покупки были временными и направлены на поддержание работы рынка, тогда как повышение ставок было призвано бороться с инфляцией.
Эта статья является образовательным материалом и не является инвестиционной, финансовой, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенные средства.
Источники
- Кризис гилтов Великобритании в 2022 году (мини-бюджет на £45 млрд; пиковое закрытие 4,85% 27 сентября для доходности 30-летних гилтов; покупки до £65 млрд с 28 сентября по 14 октября) — Eco3min
- Putting out the NBFIre (доходность 30-летних гилтов выросла примерно на 140 б.п. за три дня; продажи гилтов примерно на £37 млрд) — SUERF
- How a blow-up in the gilt market sent shudders through the system (худший месяц для крупного рынка государственных облигаций более чем за 60 лет; ипотечные ставки выше 6%) — ICAEW, октябрь 2022
- Markets on edge despite Bank of England intervention (доходность 30-летних облигаций выше 5% в ходе торгов; ставка BoE 2,25% на 22 сентября) — Federated Hermes, сентябрь 2022