
Инфляционные и дефляционные токены
Разбираем разницу между инфляционными и дефляционными токенами: как эмиссия и сжигание меняют предложение, почему спрос всё равно определяет цену и как инфляция влияет на стейкеров.
Разница между инфляционными и дефляционными токенами заключается в направлении предложения (supply). Инфляционные токены постоянно добавляют новые единицы, например в виде наград за майнинг или стейкинг. Дефляционные токены со временем сокращают предложение, сжигая единицы через комиссии или выкупы (buybacks). Многие токены сочетают оба механизма. Направление предложения важно, но цену определяет спрос: сокращающееся предложение токена, который никому не нужен, всё равно падает.
Как работает инфляция в криптовалютах
Новые токены создаются для оплаты безопасности или роста сети: майнеров, валидаторов или пользователей, которые предоставляют ликвидность. Инфляция может быть фиксированной по объёму, снижаться со временем или не иметь ограничения.
- Dogecoin ежегодно добавляет около 5 миллиардов монет без конца. Поскольку объём выпуска фиксирован, процентная ставка инфляции медленно снижается по мере роста предложения.
- Bitcoin выпускает новые монеты по графику, который примерно каждые четыре года уменьшается вдвое, а выпуск прекращается при достижении около 21 миллиона монет.
Как работает дефляция
Токены уничтожаются, обычно путём отправки на адрес, который никто не контролирует.
- Ether сжигает часть каждой комиссии за транзакцию. При высокой активности сжигается больше, чем выпускается. См. что такое сжигание ETH.
- BNB сжигает токены ежеквартально и за счёт комиссий за газ, стремясь сократить предложение с 200 миллионов до 100 миллионов.
Сравнение
| Инфляционные | Дефляционные | |
|---|---|---|
| Предложение со временем | Растёт | Сокращается или ограничено |
| Типичная цель | Оплата валидаторов, майнеров или пользователей | Возврат стоимости держателям, компенсация эмиссии |
| Примеры | Dogecoin, многие стейкинговые токены | Сжигание BNB; ETH при высокой активности |
| Риск для держателей | Размывание доли, если спрос не успевает за ростом предложения | Сжигание может зависеть от активности, которая может снизиться |
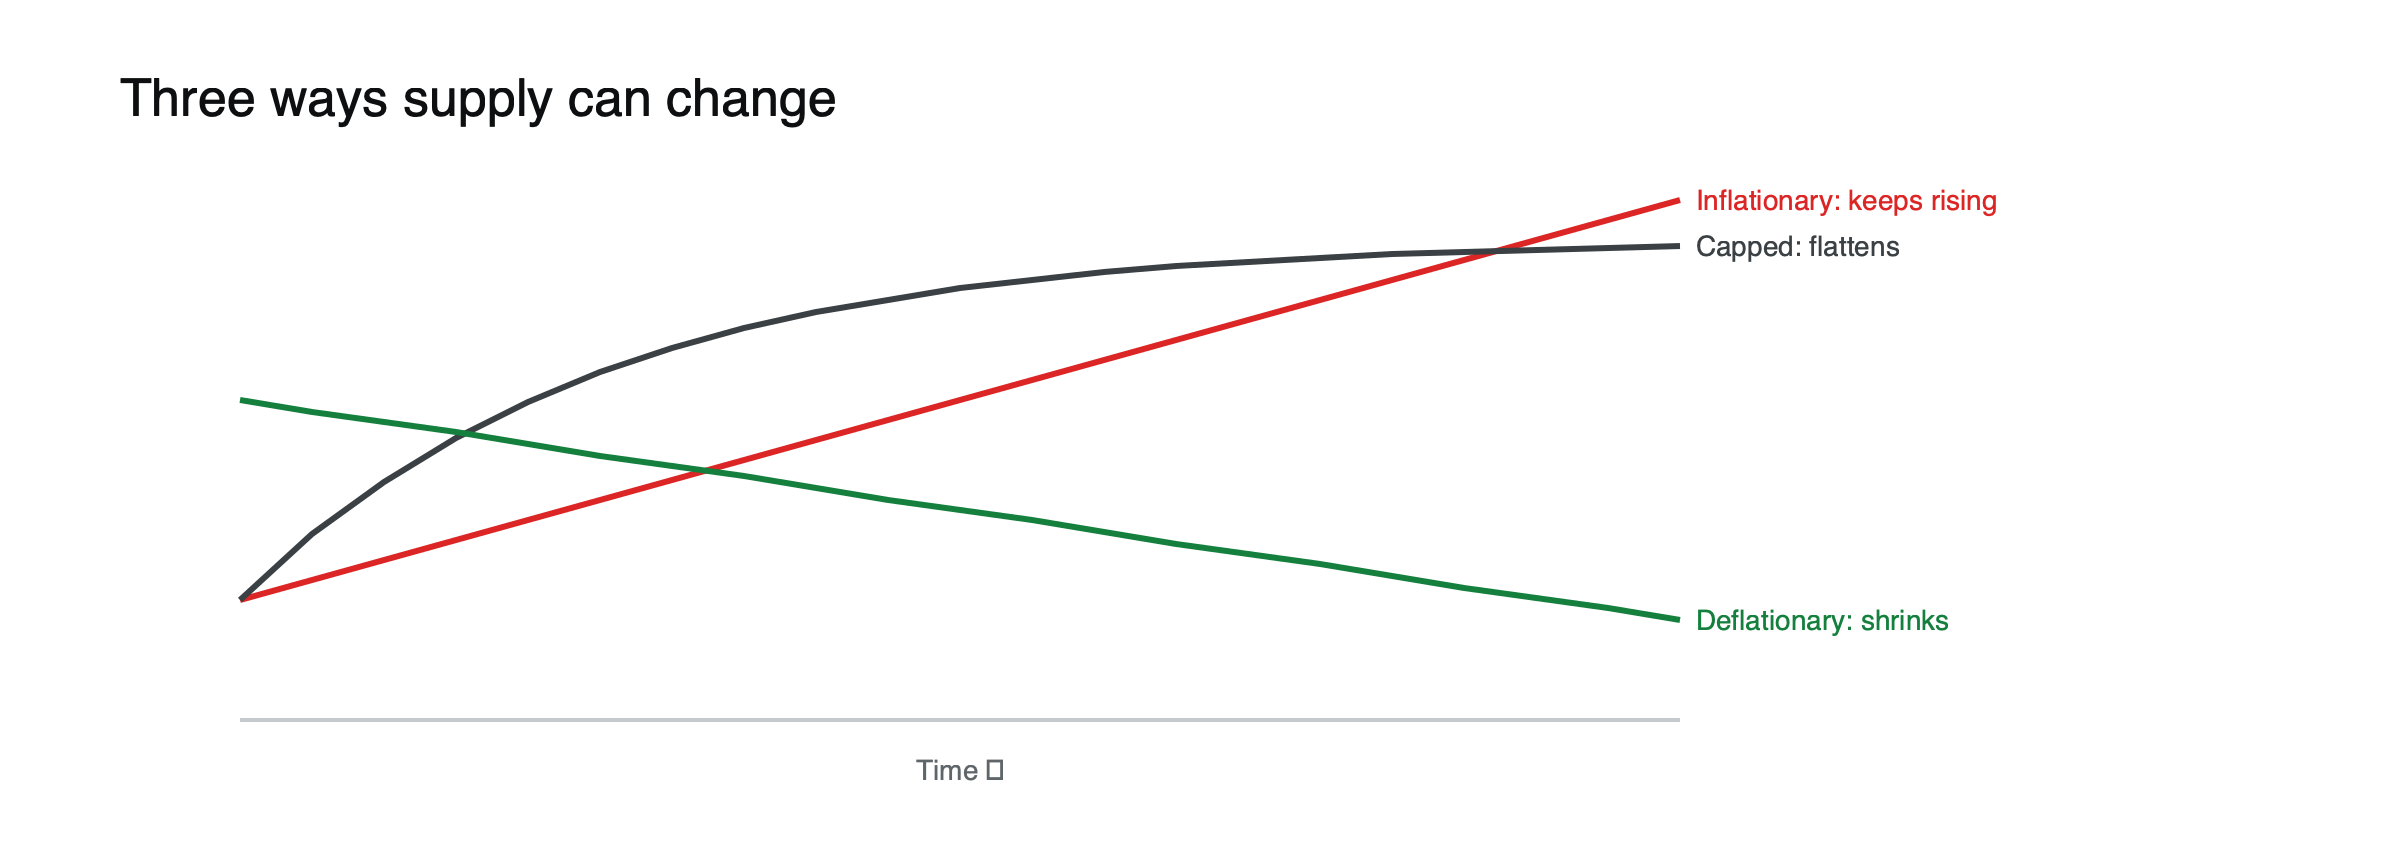 Рисунок: три траектории предложения (схема, не в масштабе).
Почему «дефляционный» не означает автоматически «лучший»
Утверждение «дефляционный значит лучше» не учитывает, на что тратится предложение. Инфляция, которая платит валидаторам за защиту сети, может быть разумной ценой. Сжигание, финансируемое за счёт торговых комиссий, уменьшается на спокойных рынках. А ограниченное предложение само по себе не создаёт спрос: многие токены с фиксированным предложением обесценились до нуля.
Инфляция и стейкинг: кто на самом деле платит
Во многих сетях Proof-of-Stake новые токены получают те, кто стейкает. Это меняет то, кто несёт издержки инфляции. Допустим, сеть выпускает новые токены в объёме 4% от предложения в год, а стейкеры получают 5%. (Иллюстративный пример.) Держатель, который стейкает, к концу года имеет на 5% больше токенов, тогда как общее предложение выросло на 4%, поэтому его доля в сети немного растёт; его «реальная» доходность составляет около 1%. Держатель, который не стейкает, сохраняет прежнее количество токенов и видит, как его доля сокращается примерно на 4%. Инфляция в этом случае работает скорее не как налог на всех, а как перераспределение от нестейкеров к стейкерам.
Чистая эмиссия за год
Ключевой показатель — чистая эмиссия: созданные токены минус уничтоженные, выраженные в доле от предложения. Допустим, токен начинает год с 1 миллиарда единиц, выпускает 60 миллионов в качестве наград и сжигает 25 миллионов через комиссии. Чистый рост предложения составляет 35 миллионов, или 3,5%. (Иллюстративный пример.) Называть его «дефляционным» только потому, что он сжигает токены, было бы вводящим в заблуждение: он инфляционный, просто в меньшей степени, чем предполагает валовая эмиссия. Возможна и обратная ситуация: токен с умеренной эмиссией может сокращаться в периоды высокой активности, когда сжигание превышает выпуск, как это произошло с предложением ether после The Merge.
Распространённые модели предложения
| Модель | Как меняется предложение | Пример |
|---|---|---|
| Фиксированный лимит, снижающаяся эмиссия | Растёт всё медленнее, затем останавливается | Bitcoin |
| Фиксированный объём в год | Растёт бесконечно, но с медленно снижающейся долей | Dogecoin |
| Эмиссия плюс сжигание комиссий | Зависит от активности; может сокращаться | Ether |
| Сжигание до целевого уровня | Сокращается, пока не будет достигнут заданный объём | BNB |
| Постоянные награды за стейкинг | Растёт; стейкеры сохраняют свою долю | Многие токены Proof-of-Stake |
За что платит инфляция
Эмиссия не тратится впустую, если она покупает то, что нужно сети. В сетях proof-of-work она платит майнерам за электроэнергию и оборудование, которые защищают реестр. В сетях proof-of-stake она вознаграждает валидаторов за блокировку капитала и поддержку инфраструктуры. В приложениях она может платить пользователям за предоставление ликвидности или за опробование продукта. Первые два варианта покупают постоянную безопасность; последний часто покупает временную активность, которая угасает, когда награды прекращаются. Вопрос о том, на что платит инфляция токена, часто информативнее, чем её размер. Сеть, которая платит 3% в год за безопасность, которую пользователи явно ценят, находится в совсем другом положении, чем приложение, платящее 3% в год, чтобы удержать пользователей, которые иначе ушли бы, хотя заявленные цифры совпадают.
Гибридные модели распространены
Немногие крупные токены относятся строго к одному типу. Ether сочетает эмиссию для валидаторов с сжиганием комиссий, поэтому направление предложения зависит от активности. BNB сочетает плановые сжигания с целевым объёмом предложения. Многие стейкинговые токены сочетают инфляцию с распределением комиссий или выкупом. Ярлык важен меньше, чем баланс между тем, что создаётся, что уничтожается и что движет каждой из этих сторон.
Как измерить самостоятельно
Чтобы оценить реальное направление предложения токена, возьмите объём обращающегося предложения год назад и сегодня из надёжного источника данных, скорректируйте его на любые крупные разблокировки, которые переводили заблокированные токены в обращение, и рассчитайте процентное изменение. Затем сравните результат с заявленными проектом данными об эмиссии и сжигании. Если цифры сильно расходятся, выясните причину, прежде чем доверять какой-либо из них. Для токенов, которые уже торгуются на многих площадках, такое исследование занимает всего несколько минут и может предотвратить очень дорогостоящее неверное толкование в будущем.
Инфляция также взаимодействует с разблокировками. Токен может иметь умеренную протокольную эмиссию и при этом быстро увеличивать обращающееся предложение по мере высвобождения заблокированных долей команды и инвесторов. Рост предложения из-за разблокировок вообще не отражается в данных об эмиссии, поэтому обращающееся предложение во времени является лучшим ориентиром, чем одна лишь заявленная ставка инфляции. Рассмотрение обоих показателей вместе показывает полное разводнение, с которым держатель столкнётся в предстоящем году.
Как оценить модель токена
Смотрите на чистую эмиссию, то есть эмиссию за вычетом сжиганий, за полный год, а не за одну загруженную неделю. Сравнивайте её с реальным использованием. См. что такое токеномика и что происходит, когда будут добыты все 21 миллион биткоинов.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены волатильности, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Всегда ли дефляционный токен растёт в цене?
Нет. Сокращение предложения помогает только при сохранении спроса. Если сжигания зависят от угасающей активности или если крупные разблокировки добавляют токены быстрее, чем сжигания их убирают, цена может упасть, несмотря на то что токен назван дефляционным.
Всегда ли инфляция вредна для держателей?
Не обязательно. Эмиссия, которая оплачивает безопасность сети и достаётся в основном тем, кто стейкает, может оставить активных участников примерно при своих. Она наиболее вредна, когда новые токены идут в основном инсайдерам или в краткосрочные программы стимулирования, получатели которых немедленно продают.