
Что такое токеномика?
Токеномика — это экономика криптотокена: количество токенов, их распределение, механизмы эмиссии и сжигания и причины, по которым люди держат или используют токен. Одинаковая цена не означает одинаковых перспектив, поэтому её стоит проверять до покупки.
Токеномика — это экономика криптотокена: сколько токенов существует и будет существовать, кто ими владеет, как создаются или уничтожаются новые токены и что даёт людям причину их держать или использовать. Из-за этого два токена с одинаковой ценой могут иметь очень разные перспективы, поэтому проверяйте это перед покупкой.
Почему токеномика меняет картину
Одна лишь цена токена почти ничего не говорит. Рассмотрим два токена, каждый из которых торгуется по $1. (Условные цифры.)
| Токен A | Токен B | |
|---|---|---|
| Цена | $1 | $1 |
| Циркулирующее предложение | 100 миллионов | 900 миллионов |
| Общее предложение | 1 миллиард | 1 миллиард |
| Рыночная капитализация | $100 миллионов | $900 миллионов |
| Полностью разводнённая оценка | $1 миллиард | $1 миллиард |
Токен A выглядит небольшим, но 900 миллионов дополнительных токенов ожидают выпуска — в девять раз больше того, что торгуется сегодня. Каждый из этих токенов — потенциальная продажа. У токена B почти весь объём предложения уже находится на рынке. Одинаковая цена и одинаковый итоговый размер, но совершенно разный риск новых продаж. Токеномика помогает их различить.
Четыре составляющие
Предложение
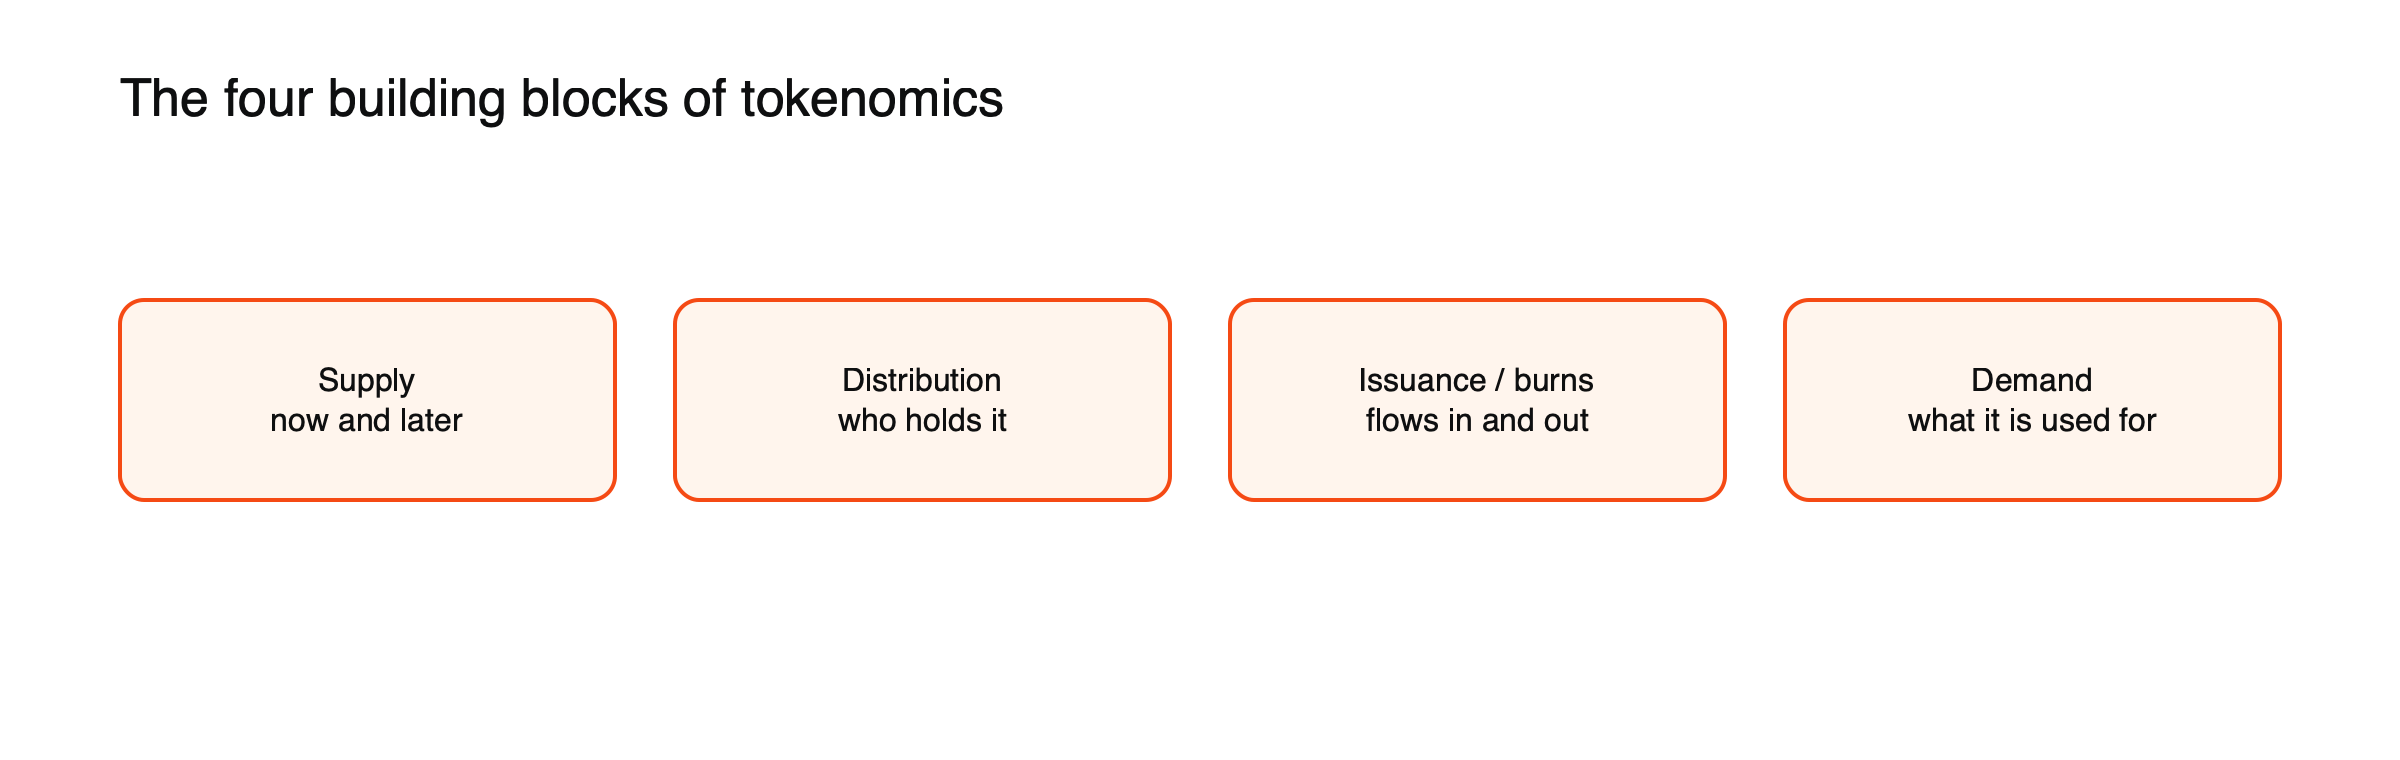
Рисунок: Четыре вещи, которые нужно проверить в экономике любого токена.
Циркулирующее предложение — это то, что может торговаться сегодня. Общее предложение учитывает все существующие токены, включая заблокированные. Максимальное предложение — это лимит, если он есть. Разница между циркулирующим и общим предложением — это будущее предложение, и график его выпуска важен не меньше, чем его размер. Токен, у которого 20% находятся в обращении, а остальное разблокируется в течение десяти лет, ведёт себя совсем иначе, чем токен, где такая же доля разблокируется за двенадцать месяцев.
Распределение
То, кто получил токены при запуске, определяет, кто может продавать и кто контролирует голоса. Типичное распределение делит предложение между командой, ранними инвесторами, фондом сообщества или экосистемы, казной и иногда публичной продажей или airdrop. Большие доли для инсайдеров, особенно при коротких периодах блокировки, отдают контроль над ценой и управлением в руки нескольких кошельков. Концентрацию можно проверить в блокчейн-обозревателе, изучив крупнейших держателей и исключив адреса бирж и контрактов.
Эмиссия и сжигание
Некоторые токены создают новые единицы по расписанию, например как награды за майнинг или стейкинг или как стимулы для пользователей. Другие уничтожают единицы через комиссии, выкуп или сжигание. Чистый результат этих процессов — реальный уровень инфляции или дефляции токена: новые токены за год минус уничтоженные, делённые на циркулирующее предложение. Токен, который эмитирует 10% в год, требует, чтобы спрос рос на 10% в год, только чтобы сохранить цену. См. инфляционные и дефляционные токены.
Спрос и полезность
То, для чего используется токен, определяет, нужен ли кому-либо его держать. Распространённые варианты использования включают оплату комиссий сети, стейкинг для защиты сети, голосование за изменения протокола и залог. Спрос, основанный на реальной активности, как правило, сохраняется; спрос, который существует только потому, что токен платит награды ещё большим количеством самого себя, обычно угасает, когда награды снижаются.
Разные типы токенов — разные вопросы
Вопросы токеномики зависят от того, для чего нужен токен:
- Нативные монеты сети, такие как биткоин или эфир, оплачивают транзакции и защищают блокчейн, поэтому наиболее важны эмиссия, комиссии и бюджеты безопасности.
- Токены управления дают право голоса в протоколе. Их ценность зависит от того, включает ли этот контроль комиссии или активы казны, или только влияние.
- Utility-токены открывают доступ к сервису, например к хранилищу или вычислениям. Ключевой вопрос — должны ли пользователи действительно держать токен или могут платить чем-то другим.
- Стейблкоины стремятся сохранять фиксированную стоимость, поэтому резервы и погашение заменяют графики предложения как главную заботу. См. что такое стейблкоин.
- Мемкоины обычно не имеют никакой полезности, поэтому определяющими становятся распределение и концентрация держателей.
Эмиссия и программы стимулирования
Многие протоколы платят пользователям новыми токенами за предоставление ликвидности, займы, кредитование или простое использование продукта. Такие стимулы могут быстро привлечь активность, но значительная её часть уходит, когда награды сокращаются: пользователи, пришедшие ради наград, обычно продают их сразу после получения. Протокол, чья активность рушится после окончания стимулов, купил временную активность ценой постоянного размытия. Сравнение активности и комиссий до и после сокращения наград — один из самых наглядных тестов реального спроса.
Вестинг, клиффы и разблокировки
Токены, выделенные командам и инвесторам, обычно заблокированы и высвобождаются со временем. Клифф — это период, в течение которого ничего не разблокируется; вестинг — постепенное высвобождение, которое следует за ним.
Допустим, проект выделяет команде 200 миллионов токенов с годовым клиффом и ежемесячным вестингом в течение трёх лет. Двенадцать месяцев на рынок ничего не поступает; после этого примерно 5,6 миллиона токенов разблокируются каждый месяц в течение 36 месяцев. (Иллюстративные цифры.) Значимость этой месячной суммы зависит от того, сколько токенов торгуется ежедневно. Если дневной объём составляет несколько миллионов токенов, каждая разблокировка может равняться дням обычной торговли.
Разблокировки не являются автоматическими продажами, но часто сопровождаются ими. Исследование более 16 000 событий разблокировки, проведённое маркет-мейкером Keyrock, показало, что около 90% из них сопровождались негативным давлением на цену, которое часто начиналось за недели до даты разблокировки, поскольку трейдеры заранее занимали позиции. См. что такое разблокировка токенов и графики вестинга.
Накопление стоимости: помогает ли использование сети токену?
Протокол может быть популярным, при этом его токен почти не выигрывает от этой популярности. Накопление стоимости описывает связь между активностью и токеном. Сильные связи включают комиссии, которые сжигаются, используются для выкупа токенов или выплачиваются стейкерам. Слабые связи включают токены, которые используются только для голосования в управлении, либо награды, выплачиваемые исключительно за счёт выпуска новых токенов. Полезно различать доходность, которая поступает от комиссий, реально уплачиваемых пользователями, и доходность, которая возникает за счёт инфляции и размывает всех, кто её не получает.
Казна и управление
Многие проекты держат крупную казну из собственных токенов, которой управляют команда, фонд или голосование держателей токенов. Казна может годами финансировать разработку или продаваться для покрытия расходов. Управление определяет, как она расходуется, а также может менять эмиссию, комиссии и правила разблокировки. Эта гибкость полезна, но означает, что опубликованная токеномика является текущим планом, а не постоянным правилом, особенно когда небольшая группа контролирует большую часть голосов.
Как токеномика проявляется в цене со временем
Распространённый сценарий выглядит так. Токен запускается с небольшой долей предложения в обращении и высокой оценкой, которую поддерживают ранний ажиотаж и ограниченное предложение. По мере окончания клиффов и начала вестинга новые токены поступают каждый месяц. Если спрос не растёт хотя бы так же быстро, цена снижается, даже когда проект развивается успешно, поскольку каждая разблокировка добавляет продавцов. Токены, которые запускаются с уже обращающейся большей частью предложения, избегают этого давления, но часто стартуют с более низкой оценкой. Ни один из путей не гарантирует результата, однако график вестинга показывает, с какими неблагоприятными факторами сталкивается токен.
Рыночная капитализация и полностью разводнённая оценка
Рыночная капитализация равна цене, умноженной на обращающееся предложение. Полностью разводнённая оценка (FDV) равна цене, умноженной на общее предложение, которое в итоге будет существовать. Большой разрыв между ними показывает, сколько новых токенов ещё предстоит выпустить. Низкая рыночная капитализация при очень высокой FDV часто означает, что токен запустили с небольшим свободным объёмом и высокой ценой, из-за чего ранние держатели и более поздние покупатели оказываются по разные стороны будущих разблокировок. См. что такое рыночная капитализация криптовалюты.
Примеры
- Bitcoin: фиксированный лимит 21 миллион монет, эмиссия сокращается вдвое примерно каждые четыре года, и нет доли для основателей или инвесторов. См. что такое халвинг биткоина.
- Dogecoin: около 5 миллиардов новых монет в год без лимита, поэтому темп инфляции снижается медленно по мере роста предложения. См. что такое Dogecoin.
- BNB: стартовал с 200 миллионов токенов и сжигает токены в направлении цели в 100 миллионов. См. что такое BNB.
- Ether: жёсткого лимита нет; новая эмиссия для валидаторов компенсируется сжиганием комиссий, объём которого зависит от активности. См. как работает сжигание ETH.
Красные флаги
- Небольшая доля в обращении и крупные разблокировки в течение следующего года.
- Доли команды и инвесторов выше примерно половины предложения либо короткие периоды блокировки.
- Вознаграждения выплачиваются только самим токеном, без комиссий, которые их обеспечивают.
- Несколько кошельков (за исключением бирж и контрактов) владеют большей частью предложения.
- Административные ключи могут выпускать новые токены без ограничений и задержек.
- Токеномику трудно найти, она расплывчата или недавно изменена без объяснений.
Как за десять минут разобрать токеномику токена
- Зафиксируйте циркулирующее, общее и максимальное предложение по данным аналитического сайта и документам проекта; убедитесь, что они совпадают.
- Найдите распределение и график вестинга в документации проекта и составьте список крупных разблокировок в ближайшие двенадцать месяцев.
- Сравните рыночную капитализацию с FDV и с суточным объёмом торгов.
- Изучите крупнейших держателей в блокчейн-эксплорере.
- Определите сферы использования токена и то, поддерживаются ли они комиссиями или только новой эмиссией.
- Проверьте, кто контролирует изменения: система управления, фонд или административные ключи.
Ограничения
Хорошая токеномика не может спасти продукт, которым никто не пользуется, а опубликованные графики могут быть изменены решением системы управления. Рассматривайте токеномику как фильтр рисков наряду с самим проектом. Токеномика также мало что говорит о краткосрочных движениях цены, на которые гораздо сильнее влияют рыночные настроения и ликвидность. См. также, как исследовать криптоактив.
Часто задаваемые вопросы
Что делает токеномику «хорошей»?
Единой формулы не существует, но продуманные модели имеют общие черты: большая часть предложения уже находится в обращении или выпускается медленно, инсайдеры заблокированы на годы, а не на месяцы, спрос связан с реальным использованием, а эмиссия не зависит от постоянного роста цены. Частью этого является и понятная, стабильная документация.
Фиксированное предложение всегда лучше?
Не всегда. Фиксированное предложение защищает от размывания, но не может выплачивать постоянные вознаграждения тем, кто обеспечивает работу сети после окончания эмиссии, поэтому их должны заменить комиссии. Некоторые сети выбирают умеренную постоянную эмиссию для финансирования безопасности. Важно, соответствует ли модель назначению токена и заслуживает ли она доверия.
Всегда ли сжигание токенов повышает цену?
Нет. Сжигание уменьшает предложение, что помогает только при неизменном или растущем спросе. Сжигание, финансируемое реальными комиссиями, является существенной передачей стоимости держателям; сжигание токенов, которые команда уже держала, или небольшое сжигание на фоне большой постоянной эмиссии может почти ничего не менять. Сравнивайте сожжённый объём с новой эмиссией и разблокировками за тот же период.
Где найти токеномику токена?
Начните с документации проекта или технического описания, где указано распределение и вестинг, затем сравните данные о циркулирующем и общем предложении с независимыми аналитическими сайтами, а предстоящие выпуски проверьте по трекерам разблокировок. Если цифры расходятся, сама эта разница заслуживает внимательного изучения.
О той части оценки токенов, которая связана с блокчейном, см. статью что такое on-chain-анализ.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенные средства.
Источники
- От заблокированных к ликвидности: что говорят более 16 000 разблокировок токенов (около 90% негативных; влияние начинается примерно за 30 дней до) — Keyrock
- Binance сжигает BNB (путь предложения к цели в 100 миллионов) — ForkLog, ноябрь 2024
- Dogecoin (без ограничения предложения; около 5 миллиардов в год) — Wikipedia