
Что такое разница в отслеживании индекса в ETF?
Разница в отслеживании — это разрыв между доходностью ETF и доходностью его индекса за период. Рассказываем, что её вызывает и как её читать.
Разница в отслеживании — это разрыв между доходностью ETF и доходностью его индекса за определённый период. Если индекс принёс 10.00%, а ETF — 9.90%, разница составляет −0.10%. Обычно она близка к коэффициенту расходов, но торговые издержки, денежные остатки, налоги на дивиденды и доход от предоставления ценных бумаг в заём могут сделать её больше или меньше.
Что её вызывает
- Комиссии: коэффициент расходов удерживается из средств фонда.
- Торговые издержки при изменении состава индекса.
- Эффект денежной доли: небольшие денежные остатки, которые не приносят доходности индекса.
- Налог на удержание с дивидендов по иностранным активам.
- Доход от предоставления ценных бумаг в заём, который может компенсировать издержки.
- Выборочная репликация: владение только частью состава индекса.
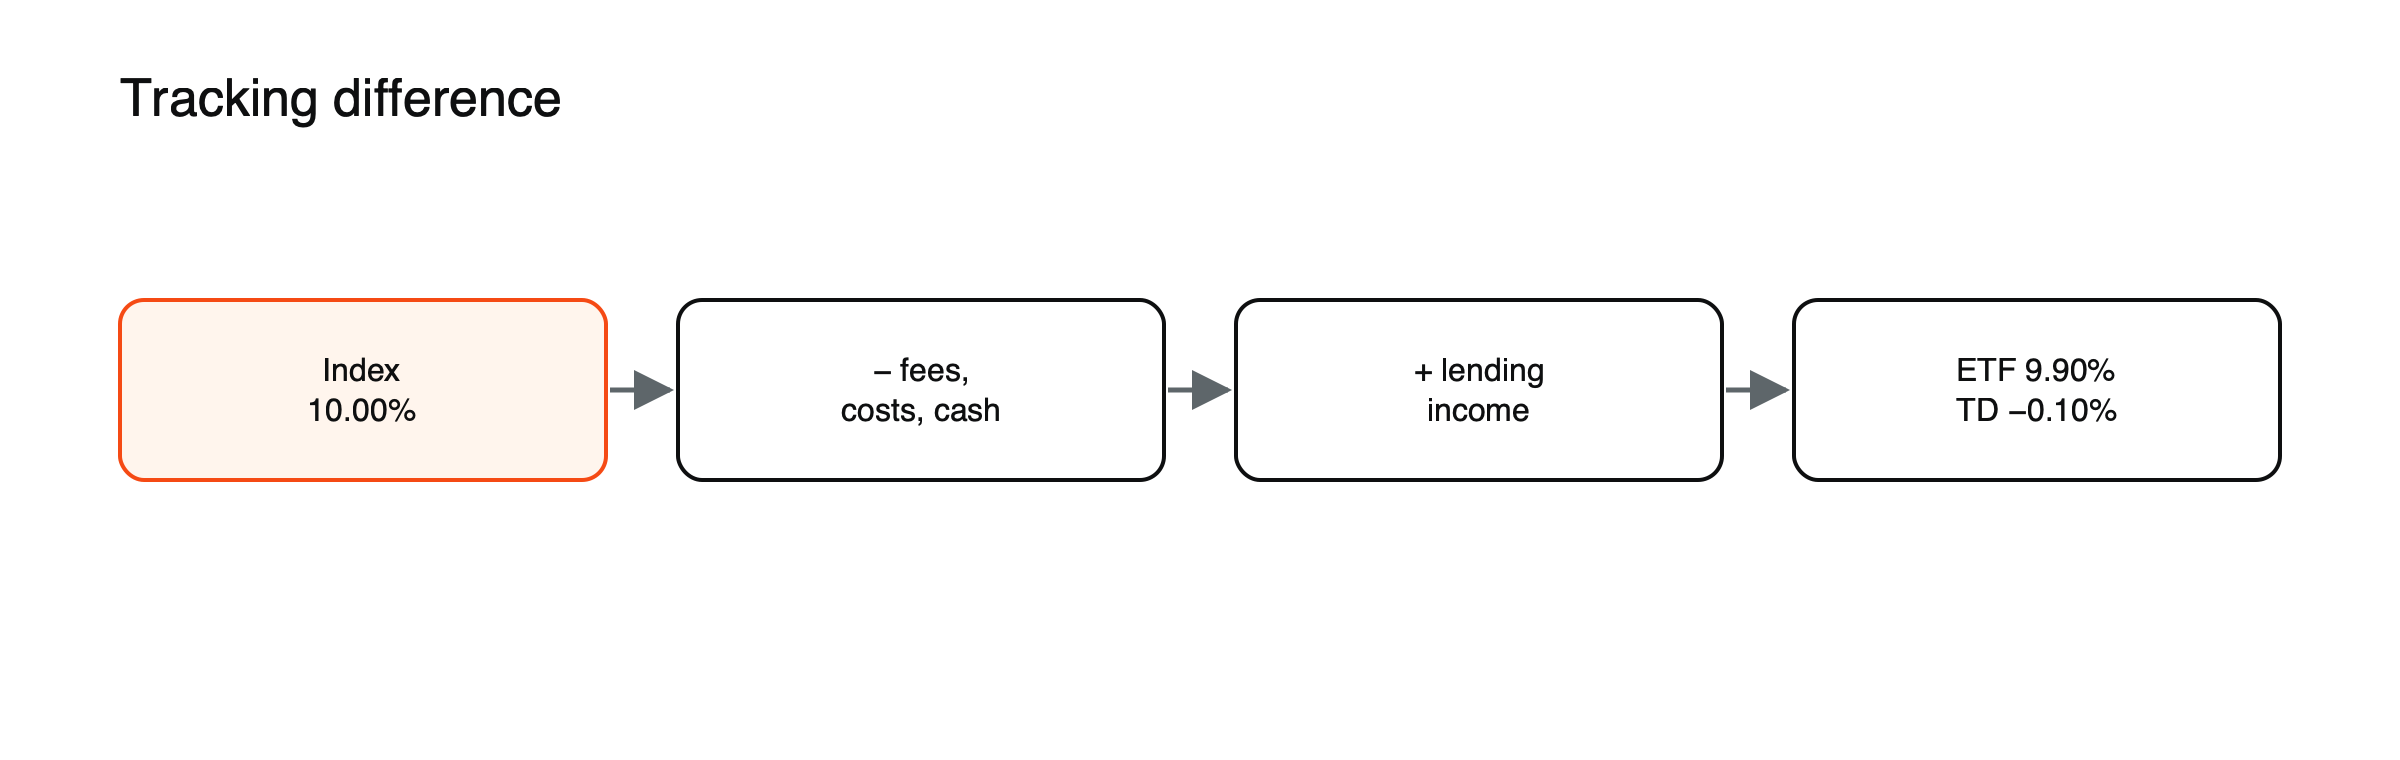 Рисунок: от доходности индекса к доходности фонда (примерные значения).
Налог на удержание, на примере
Допустим, ETF отслеживает глобальный индекс с дивидендной доходностью 2%, а 40% его активов приходится на страну, которая удерживает 15% дивидендов, выплачиваемых фонду. (Примерные значения.) Фонд теряет около 0.12% в год, то есть 2% × 40% × 15%, по сравнению с индексом, который не учитывает налог. В зависимости от собственной методики индекса и страны регистрации фонда эта потеря может заметно увеличить разницу в отслеживании по сравнению с коэффициентом расходов.
Предоставление ценных бумаг в заём, на примере
Некоторые ETF предоставляют находящиеся у них акции в заём другим инвесторам, как правило, участникам коротких продаж, за вознаграждение и под обеспечение, которое покрывает риск. Если заём приносит 0.05% в год, фонд с комиссией 0.07% может показать разницу в отслеживании всего около −0.02%. Предоставление в заём несёт небольшой контрагентский риск, поэтому фонды раскрывают свою политику и обеспечение.
Разница в отслеживании и ошибка отслеживания
Разница в отслеживании — это размер разрыва за период. Ошибка отслеживания показывает, насколько этот разрыв меняется от дня к дню или от месяца к месяцу. Фонд может иметь небольшую и стабильную разницу в отслеживании и низкую ошибку отслеживания.
Ошибка отслеживания, на примере
Два фонда за год отстают от своего индекса на 0.10% каждый. Первый отстаёт примерно на 0.008% каждый месяц, почти без колебаний; второй в одних месяцах опережает индекс на 0.30%, а в других отстаёт на 0.40%, и в итоге получает тот же годовой разрыв. У обоих одинаковая разница в отслеживании, но у второго гораздо выше ошибка отслеживания, то есть его доходность менее предсказуема относительно индекса. (Примерные значения.)
Почему это важно
Она лучше, чем один только коэффициент расходов, показывает реальную стоимость владения ETF. При сравнении ETF на один и тот же индекс смотрите на разницу в отслеживании за несколько лет. См. как сравнивать ETF, которые отслеживают один и тот же индекс.
Где обычный вывод меняется на противоположный. Фонд может немного опережать свой индекс, то есть иметь положительную разницу в отслеживании, благодаря доходу от предоставления в заём или налоговому режиму.
См. сколько стоит коэффициент расходов ETF за 10 лет и что такое ETF.
Как читать разницу в отслеживании на практике
Фактсheets и сайты фондов часто показывают доходность фонда рядом с доходностью индекса за каждый календарный год. Вычитая одно из другого, получаем разницу в отслеживании за каждый год. Если смотреть на несколько лет, а не на один, сглаживаются разовые эффекты и становится видно, отстаёт ли фонд стабильно примерно на величину своей комиссии или на большую.
Синтетические ETF и отслеживание
Синтетические ETF получают доходность индекса через своп-соглашения и могут очень точно его отслеживать, поскольку контрагент свопа обязуется обеспечить эту доходность, а иногда даже увеличить её на рынках, где налоги обрабатываются более эффективно. Взамен инвесторы принимают на себя кредитный риск контрагента, который обычно ограничен обеспечением. См. физические и синтетические ETF.
Отслеживание на нестабильных рынках
На волатильных рынках издержки торговли растут, а изменения состава индекса труднее воспроизвести, поэтому разница в отслеживании может временно расширяться. Особенно подвержены этому облигационные ETF, которые содержат много менее ликвидных бумаг.
Расчёт самостоятельно, пошагово
Предположим, индекс за год показал доходность 8,50%, а ETF, который его отслеживает, — 8,41%. Трекинг-разница составляет −0,09%. Если комиссия фонда (expense ratio) равна 0,07%, фонд отстал на 0,02% сверх своей комиссии, возможно, из-за торговых издержек или налогов. (Примерные значения.) Повторение расчёта за каждый из последних пяти лет показывает, является ли это дополнительное отставание постоянным или разовым.
Кэш-драг на примере
ETF держат небольшие суммы денежных средств для дивидендов, притоков средств и торговли. Если фонд держит 1% активов в наличности в год, когда индекс растёт на 10%, эти деньги приносят значительно меньше индекса, что стоит примерно 0,1% доходности. На падающих рынках те же деньги немного смягчают убытки. Хорошо управляемые фонды держат небольшие остатки наличности, чтобы ограничить этот эффект.
Выборка
Некоторые индексы включают тысячи бумаг, многие из которых мелкие или труднtorгуемые, особенно в индексах облигаций и развивающихся рынков. Фонды могут держать репрезентативную выборку вместо каждой бумаги, что снижает торговые издержки, но может привести к отклонению доходности фонда от индекса. Выборка, как правило, сильнее увеличивает трекинг-ошибку (tracking error), чем трекинг-разницу.
Изменения индекса
Когда индекс добавляет или исключает компоненты либо меняет веса, фонду приходится совершать сделки, чтобы соответствовать индексу. Эти сделки стоят денег из-за спредов и рыночного воздействия, особенно на менее ликвидных рынках, и вносят вклад в трекинг-разницу. См. как работает ребалансировка индекса.
Распространённые ошибки в трактовке
- Считать коэффициент комиссии полной стоимостью владения.
- Оценивать фонд по трекинг-разнице за один год.
Облигационные ETF и трекинг
Индексы облигаций включают тысячи отдельных облигаций, многие из которых торгуются редко. Поэтому облигационные ETF в значительной степени опираются на выборку, а их торговые издержки выше, чем у фондов акций. Трекинг-разница, как правило, больше и более изменчива. На стрессовых рынках, как в марте 2020 года, разрыв между ценами облигационных ETF и значениями индекса может на время резко расшириться.
Валютно-хеджированные ETF
Валютно-хеджированные ETF стремятся устранить влияние колебаний обменного курса на доходность иностранных активов. Сам хеджинг имеет издержки или выгоды, которые зависят от разницы процентных ставок между двумя валютами. Это проявляется как часть трекинг-разницы относительно нехеджированного индекса. Сравнение хеджированного фонда с хеджированной версией его индекса даёт более справедливую картину.
Откуда берётся разрыв
| Фактор | Обычное влияние на трекинг-разницу |
|---|---|
| Коэффициент комиссии | Отрицательное |
| Торговые издержки и издержки ребалансировки | Отрицательное |
| Кэш-драг | Отрицательное на растущих рынках |
| Налог у источника | Отрицательное, в зависимости от метода расчёта индекса |
| Доход от кредитования ценных бумаг | Положительное |
| Выборка | В любом направлении |
CFD на ETF и трекинг
CFD на ETF следует за ценой ETF, поэтому трекинг-разница ETF также заложена и в CFD. Трейдеры CFD также платят спреды и финансирование, которые, как правило, значительно превышают трекинг-разницу за любой значимый период удержания позиции.
Сравнение нескольких фондов на примере
Три ETF отслеживают один и тот же индекс. За пять лет первый отставал в среднем на 0,05% в год, второй — на 0,12%, третий — на 0,20%, при этом их комиссии составляли 0,07%, 0,07% и 0,15% соответственно. (Примерные значения.) Первый фонд, у которого доход от кредитования ценных бумаг частично компенсировал комиссию, показал лучший результат, несмотря на ту же комиссию, что и у второго. Несколько лет результатов, а не только комиссии, надёжно показывают, какой фонд на практике лучше всего отслеживает свой индекс.
Часто задаваемые вопросы
Нормально ли небольшая отрицательная трекинг-разница?
Да. Большинство индексных ETF отстают от своего индекса примерно на величину комиссии, иногда немного больше или меньше.
Стоит ли выбирать ETF с лучшей трекинг-разницей?
Это один из лучших показателей совокупных издержек среди фондов, отслеживающих один и тот же индекс, наряду со спредом, размером фонда и его структурой.
Значения кредитного плеча, маржи и издержек в этой статье приведены как примерные для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.