
Как процентные дифференциалы определяют валютные пары
Разбор того, как разрыв процентных ставок между странами влияет на валютные пары, почему важны ожидания рынка и реальные ставки, и как с этим механизмом связан кэрри-трейд.
Процентный дифференциал — это разница между процентными ставками двух стран. Деньги, как правило, перетекают туда, где ставки выше или растут, поэтому изменения ожидаемых дифференциалов сильно влияют на валютные пары. Этот разрыв также лежит в основе кэрри-трейда, то есть заимствования под низкий процент с целью инвестирования в страны с более высокими ставками, который в августе 2024 года резко развернулся.
Как дифференциалы двигают валюты
Если ставки в США растут относительно японских, держать доллары выгоднее, чем иены, поэтому инвесторы покупают доллары, и пара USD/JPY, как правило, растёт. Важнее всего ожидаемое изменение: рынки реагируют, когда решения центральных банков или данные меняют прогнозируемый разрыв.
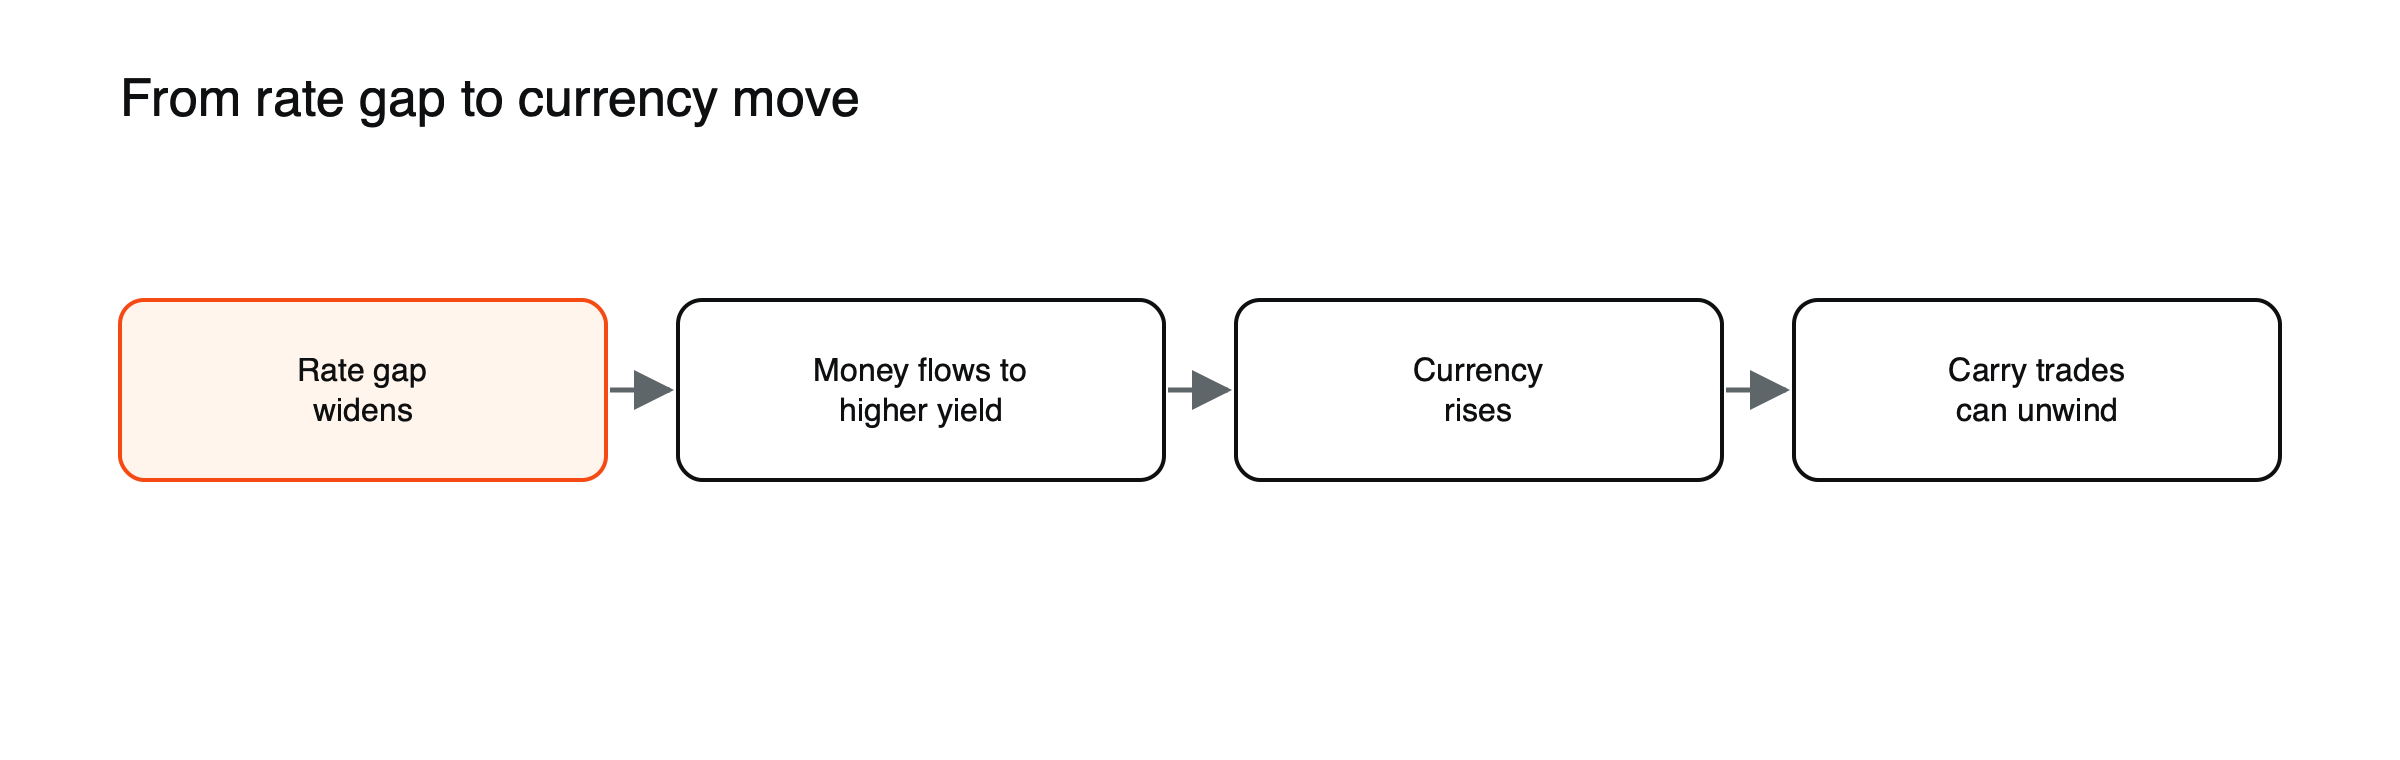 Рисунок: как разрыв ставок двигает валюту и где лежит риск.
Ключевые ставки и рыночные ставки
Ключевые ставки центральных банков — отправная точка, но валютные рынки больше реагируют на рыночные процентные ставки, особенно на доходность двухлетних государственных облигаций, которая отражает, где трейдеры ожидают ключевую ставку в ближайшие пару лет. Центральный банк может оставить ключевую ставку неизменной, в то время как двухлетняя доходность резко меняется из-за новых ожиданий, и валюта, как правило, следует за двухлетней доходностью. Сравнение двухлетней доходности двух стран — распространённый способ измерить дифференциал, важный для валют.
Чтение ожиданий по фьючерсам
Процентные фьючерсы и процентные свопы overnight показывают, что рынки ожидают от центральных банков на предстоящих заседаниях. Если цены этих инструментов подразумевают два снижения ставки в США в этом году, а данные внезапно указывают на три, ожидаемый дифференциал смещается в течение минут, и доллар, как правило, ослабевает ещё до того, как снижение действительно произойдёт. Проверка того, сколько уже заложено в цены до заседания центрального банка, помогает объяснить, почему широко ожидаемое решение может почти не двигать валюту.
Кэрри-трейд
Инвесторы занимают валюту с процентными ставками, близкими к нулю, например иену на протяжении многих лет, и покупают активы в валюте с более высокой доходностью. Они зарабатывают на разрыве ставок, пока валютный курс остаётся стабильным. Ролловер по спотовой или CFD-позиции отражает тот же разрыв. См. что такое форекс-ролловер.
Когда кэрри-трейды разворачиваются
Когда Банк Японии в июле 2024 года поднял ставку до 0,25%, а опасения по поводу роста экономики США усилились, иена за менее чем месяц выросла к доллару примерно на 14%. Инвесторы поспешили закрыть сделки, профинансированные в иенах, что ещё сильнее подняло иену и способствовало падению японского индекса Nikkei на 12,4% 5 августа. См. почему иена растёт, когда мировые рынки распродаются.
Дифференциал в форвардных ценах
Процентные дифференциалы напрямую заложены в форвардные валютные курсы. Допустим, EUR/USD торгуется по 1,1000, годовые ставки в США составляют 4,5%, а в еврозоне — 2,5%. (Иллюстративные ставки.) Годовой форвардный курс составляет примерно 1,1000 × 1,025 ÷ 1,045 ≈ 1,0789, то есть примерно на 211 пунктов ниже спота. Это не означает, что рынки ожидают падения евро; это лишь отражает стоимость удержания долларов вместо евро в течение года. Форвардные пункты, котируемые дилерами, — это данный дифференциал, выраженный в пипсах, и на них основан ролловер, начисляемый по спотовым и CFD-позициям. См. спотовый FX и валютные фьючерсы.
Реальные и номинальные ставки
Высокая процентная ставка не привлекает деньги, если инфляция её съедает. Допустим, одна страна предлагает 4,5% при инфляции 4%, то есть реальная ставка около 0,5%, а другая — 2,5% при инфляции 1%, реальная ставка около 1,5%. (Иллюстративные цифры.) С точки зрения реальной доходности более низкая номинальная ставка выглядит привлекательнее. Валютные рынки часто реагируют на реальные дифференциалы, особенно когда инфляция сильно различается между странами.
Иллюстрация движения дифференциала
Допустим, доходность двухлетних облигаций США выросла на четверть процентного пункта после сильных данных по занятости, в то время как японская доходность почти не изменилась. (Иллюстративный сценарий.) Двухлетний спред расширяется в пользу доллара, и пара USD/JPY может вырасти почти на 1% в течение нескольких часов по мере корректировки инвесторов. Если японские данные по инфляции следующим утром подтолкнут японскую доходность вверх, часть движения может развернуться. Наблюдение за обеими сторонами спреда, а не только за доходностью США, объясняет значительную часть дневной динамики пары.
Ограничения
- Настроения на рынке риска могут перекрыть разницу ставок в условиях кризиса.
- Затраты на хеджирование могут свести на нет выигрыш для инвесторов, которые хеджируют позицию.
- Инфляция имеет значение: высокая номинальная ставка при высокой инфляции может не привлекать капитал.
См. как решения центральных банков двигают валюты и что движет ценами на валюты.
Как отслеживать разницу ставок
Многие трейдеры ведут простой график спреда двухлетней доходности для каждой торгуемой пары, построенный вместе с обменным курсом. Когда обе линии движутся вместе, разница ставок является основным драйвером; когда они расходятся, на первый план выходит что-то другое, например настроения на рынке риска или валютные интервенции. Картину дополняют календари заседаний центральных банков и рыночная оценка траектории ставок. См. как читать заявление центрального банка.
Расхождение политики формирует самые сильные тренды
Разница ставок сильнее всего меняется, когда два центральных банка движутся в противоположных направлениях. В 2022 году ФРС быстро повышала ставки, в то время как Банк Японии удерживал ставки около нуля, и расширяющийся разрыв на несколько месяцев резко повысил курс USD/JPY. Когда оба центральных банка меняют политику в одном направлении и примерно одинаковыми темпами, разница ставок почти не меняется, и на первый план выходят другие факторы. Один из самых полезных навыков в валютном анализе — отслеживать начало расхождения: когда один банк разворачивает политику, а другой держит ставки или движется в противоположную сторону.
Инвесторы с хеджированием и без него
Крупные инвесторы, покупающие зарубежные облигации, могут хеджировать валютный риск с помощью форвардов, однако стоимость хеджирования примерно равна разнице процентных ставок. Когда разрыв велик, хеджирование может съесть большую часть дополнительной доходности, поэтому многие инвесторы либо остаются на внутреннем рынке, либо покупают без хеджирования, увеличивая спрос на валюту с более высокой доходностью. Изменения в объёмах хеджирования у таких инвесторов могут двигать валюты неделями, независимо от ежедневных новостей.
Разница ставок на развивающихся рынках
Валюты развивающихся рынков часто предлагают значительно более высокие процентные ставки, чем основные валюты, и это привлекает инвесторов в carry-трейд. Однако такие различия нередко компенсируют более высокую инфляцию, политические риски и опасность резких падений. Большой номинальный разрыв может быстро исчезнуть в реальном выражении, а внезапное изменение глобального аппетита к риску способно полностью его перекрыть. См. как валюты развивающихся рынков ведут себя при снижении аппетита к риску.
Рутина перед заседаниями центральных банков
Перед важным решением проверьте, что уже заложено в цены: сколько снижений или повышений ставок подразумевают фьючерсы на ближайшие месяцы и насколько вероятно изменение ставки именно на этом заседании. Затем рассмотрите три сценария: решение и сигналы совпадают с ожиданиями, они более ястребиные или более голубиные. Для каждого сценария оцените, как изменится ожидаемая разница ставок и как может отреагировать валюта. Затем позиции можно подобрать так, чтобы самый неблагоприятный сценарий стоил приемлемой суммы. Это занимает несколько минут и превращает заседание из азартной игры в запланированный риск, а также облегчает последующую оценку того, стало ли движение подлинным сюрпризом или было лишь реакцией на детали, уже частично ожидавшиеся рынком. Заранее записанные три сценария тоже помогают.
Типичные ошибки в интерпретации
- Сравнение текущих ключевых ставок вместо ожидаемых будущих ставок.
- Игнорирование инфляции при оценке того, какая ставка более привлекательна.
- Ожидание роста валюты на повышении ставки, которое рынок уже полностью заложил в цены.
Часто задаваемые вопросы
Какая процентная ставка важнее всего для валют?
Обычно это краткосрочные рыночные ставки, например доходность двухлетних государственных облигаций, поскольку они отражают ожидаемую политику центрального банка на горизонте, который важен для большинства инвесторов.
Почему форвардные курсы отличаются от спотовых?
Потому что они включают разницу процентных ставок между двумя валютами за рассматриваемый период. Валюта с более высокой процентной ставкой торгуется по более низкой форвардной цене.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенные средства.
Источники
- Размотка carry trade: действительно ли всё закончилось? (иена +14% к доллару с 10 июля по 5 августа 2024 года) — Schwab via Advisor Perspectives
- Что такое carry trade на иене? (BoJ до 0,25%; Nikkei −12,4%) — GKToday
- Почему начисляется стоимость overnight-фондирования (фондирование на FX на основе ставок tom-next) — IG