
Что произошло с сжатием рынка никеля на LME в 2022 году?
Сжатие рынка никеля на LME произошло 8 марта 2022 года: цена за несколько часов более чем удвоилась, превысив 100 000 долларов за тонну. Биржа приостановила торги и аннулировала около 3,9 млрд долларов сделок.
Сжатие рынка никеля на LME произошло 8 марта 2022 года, когда цена никеля за несколько часов более чем удвоилась, превысив 100 000 долларов за тонну. Tsingshan, крупный производитель с огромной короткой позицией, был вынужден выкупать контракты, поскольку вторжение России угрожало поставкам. Биржа LME приостановила торги и аннулировала около 3,9 млрд долларов сделок — решение, которое до сих пор остается спорным.
Хронология
- Конец 2021 — начало 2022 года: Tsingshan формирует крупную короткую позицию для хеджирования своего производства.
- Конец февраля 2022 года: Россия, крупный производитель никеля, вторгается в Украину; цены растут.
- 7 марта: никель резко подскакивает в цене; требования о дополнительном обеспечении (маржин-коллы) нарастают.
- 8 марта: трехмесячный никель достигает около 101 365 долларов за тонну; LME останавливает торги и аннулирует сделки, заключенные с полуночи.
- 16 марта: торги возобновляются с дневными ценовыми лимитами; системный сбой вновь на короткое время вынуждает приостановить торги.
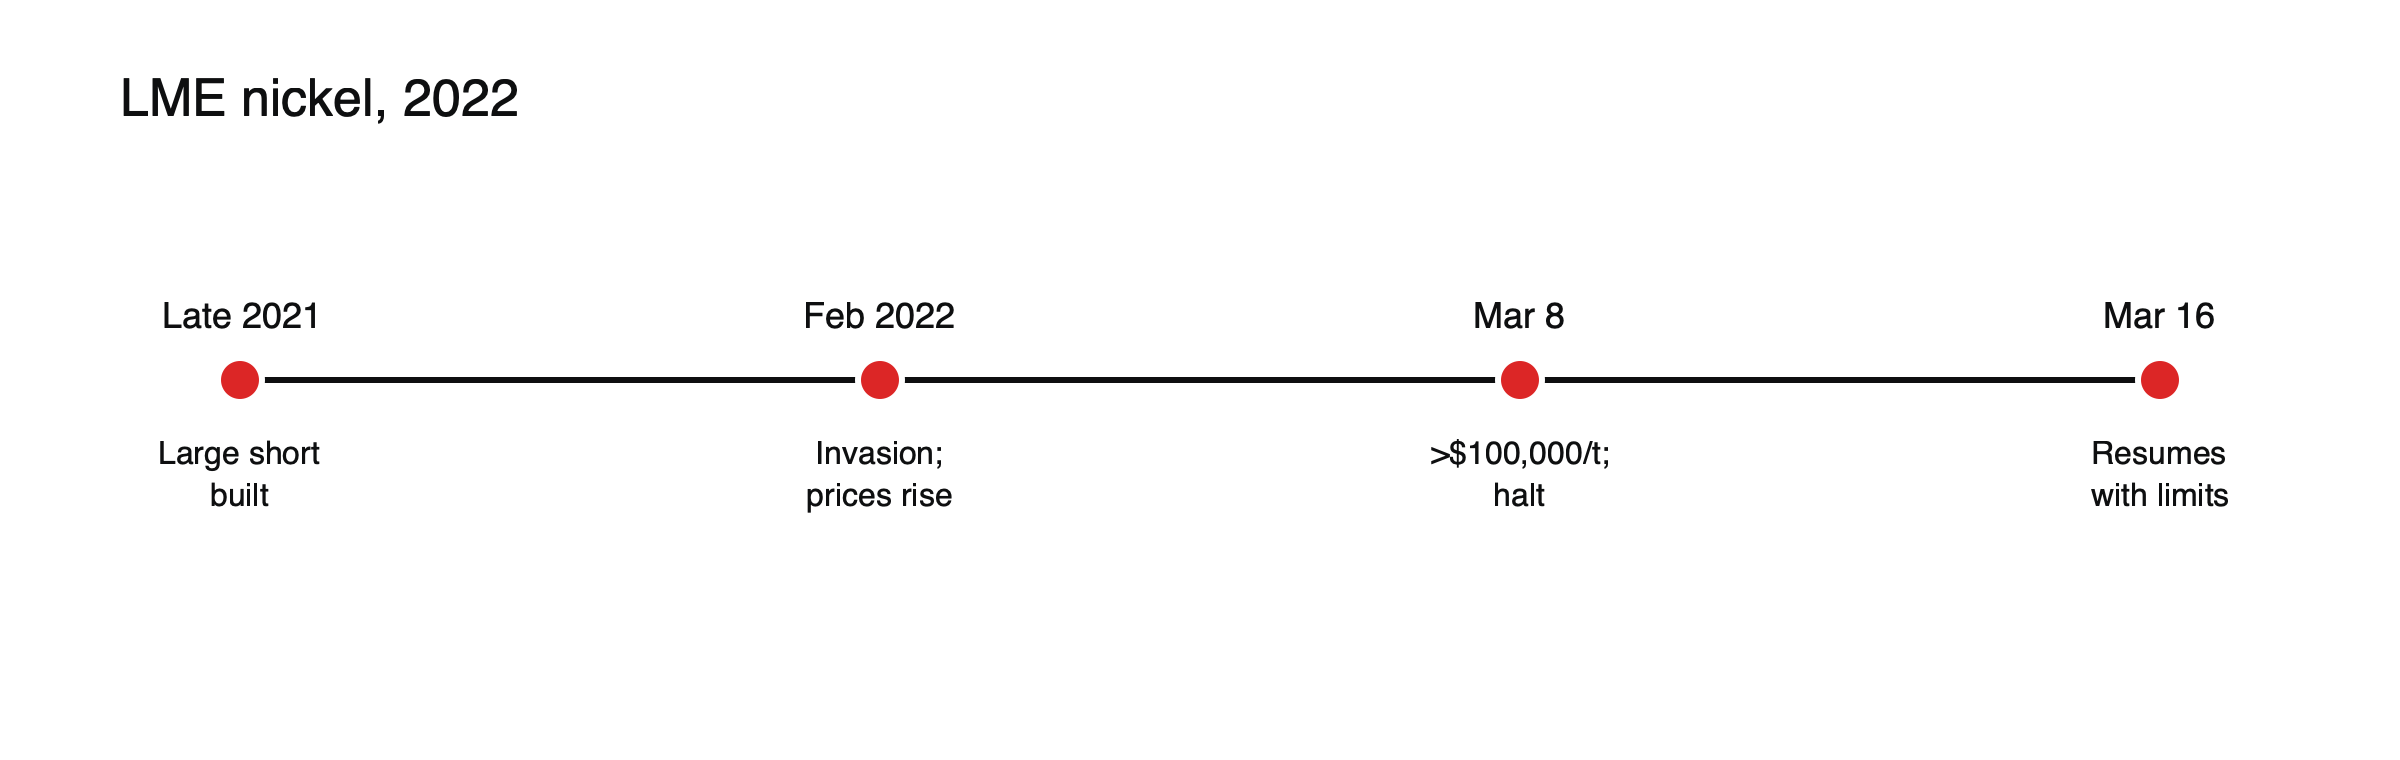
Рисунок: Сжатие рынка никеля.
Рынок и участники
Никель используется главным образом в производстве нержавеющей стали и все чаще — в аккумуляторах для электромобилей. Лондонская биржа металлов (LME) является основной площадкой для торговли никелем, а ее трехмесячный контракт задает цены во всем мире. Норникель (Nornickel) из России — один из крупнейших производителей высокочистого никеля, который может поставляться по контрактам LME. Tsingshan, китайская компания во главе с ее основателем Сян Гуанда, стала крупнейшим в мире производителем никеля благодаря масштабным предприятиям в Индонезии, однако значительная часть ее продукции имела формы, которые нельзя было поставить по контрактам LME. Чтобы застраховаться от падения цен, компания держала крупную короткую позицию — частично через биржу, частично через двусторонние сделки с банками.
Как развивалось сжатие
Когда Россия вторглась в Украину, трейдеры опасались, что санкции или сбои в поставках перекроют российский никель, и цены начали расти. 7 марта цена никеля выросла более чем на 60% за один день. Каждый рост запускал требования о дополнительном обеспечении по коротким позициям, а держатели, которые не могли их оплатить, были вынуждены выкупать контракты, что подталкивало цены еще выше. Рано утром 8 марта, в условиях тонких торгов в Азии, цена более чем удвоилась и превысила 100 000 долларов за тонну. Tsingshan и другие держатели коротких позиций столкнулись с требованиями о дополнительном обеспечении на миллиарды долларов, а некоторые брокеры и банки, стоявшие за ними, рисковали дефолтом, если цена сохранится на этом уровне.
Решение биржи
Утром 8 марта LME приостановила торги никелем и затем предприняла беспрецедентный шаг: аннулировала все сделки, заключенные в тот день до остановки торгов, на сумму около 3,9 млрд долларов, вернув цены к закрытию предыдущего вечера. Биржа заявила, что действовала, чтобы защитить рынок от цепочки дефолтов среди своих участников. Рынок оставался закрытым около недели, а когда 16 марта он открылся с дневными ценовыми лимитами, системный сбой вновь на короткое время вынудил приостановить торги.
Почему это произошло
- Концентрированная короткая позиция, столкнувшаяся с шоком предложения.
- Требования о дополнительном обеспечении, вынуждавшие покупать на тонком рынке.
- Низкая ликвидность на рынке, где доминирует несколько крупных участников.
Спор вокруг решения
Аннулирование завершенных сделок защитило некоторых участников от дефолта, но трейдеры, которые получили прибыль, лишились своих доходов; критики заявляли, что это подорвало доверие к бирже.
Судебные иски
Некоторые трейдеры, потерявшие прибыль от аннулированных сделок, обратились в суд с иском к бирже, утверждая, что аннулирование было незаконным. В 2023 году суд Великобритании вынес решение в пользу LME, установив, что биржа действовала в рамках своих полномочий в исключительной ситуации. Решение урегулировало правовой вопрос, но не положило конец дискуссии о том, была ли отмена завершенных сделок правильной реакцией и как она повлияла на доверие к рынку.
Выход Tsingshan
В итоге Tsingshan договорилась с банками, которые держали ее позиции, сохранить их без немедленного закрытия, так называемое моратори́й (standstill), и постепенно сократила свою короткую позицию по мере падения цен. Компания также организовала поставку подходящего никеля из других источников. Компания выстояла, а цены на никель опустились намного ниже мартовского пика в течение нескольких месяцев, по мере роста предложения из Индонезии.
Что изменилось
LME ввела дневные ценовые лимиты и столкнулась с регуляторными проверками своих действий.
Выводы
Даже крупные промышленные рынки могут подвергаться сжатию; биржи могут вмешиваться способами, которые трейдеры не могут предсказать; кредитное плечо и концентрация позиций — опасное сочетание. См. что такое сжатие коротких позиций, как братья Хант пытались установить контроль над рынком серебра и как работают CFD на сырьевые товары.
Хронология в общих чертах
| Дата | Событие |
|---|---|
| Конец 2021 – начало 2022 года | Tsingshan открывает крупную короткую позицию для хеджирования производства |
| 24 февраля 2022 года | Россия вторгается в Украину; цена никеля начинает расти |
| 7 марта | Никель подорожал более чем на 60% за один день |
| 8 марта | Цена превысила 100 000 долларов; LME приостанавливает торги и отменяет сделки за этот день |
| 16 марта | Торги возобновлены с дневными ограничениями; сбой в системах вновь ненадолго их приостановил |
| 2023 | Суд Великобритании постановил, что LME действовала законно |
Уроки для трейдеров
Сжатие показало, что даже промышленный металл, на торгах которым в основном работают производители и потребители, может вести себя как самый спекулятивный рынок, когда крупная концентрированная позиция сталкивается с шоком предложения. Оно показало, что маржин-коллы могут вынудить покупать или продавать по любой цене. И оно показало, что биржи могут предпринимать чрезвычайные меры, включая отмену сделок, которая может обнулить как прибыль, так и убытки. Для трейдеров CFD провайдер может следовать таким решениям или приостанавливать торги затронутым инструментом, поэтому стоит заранее знать условия контрактов о нарушении рыночных условий. См. что влияет на цены на медь и как работают CFD на сырьевые товары.
Сравнение с другими сжатиями
Как и эпизод с серебром братьев Хант в 1980 году, сжатие на рынке никеля включало неликвидный рынок, очень крупные позиции и биржу, которая меняла правила под давлением. В отличие от братьев Хант, Tsingshan была производителем, хеджировавшим реальный выпуск, а не спекулянтом, пытавшимся установить контроль над предложением, и сжатие затронуло короткую позицию, а не длинную. Оба случая показывают, что концентрация и кредитное плечо могут подавить нормальное функционирование рынка. См. как братья Хант пытались установить контроль над рынком серебра и что произошло при сжатии коротких позиций в Volkswagen.
Никель и батареи
Большая часть никеля идёт на производство нержавеющей стали, но спрос со стороны батарей для электромобилей быстро вырос, поскольку химические составы батарей с высоким содержанием никеля накапливают больше энергии. Этот рост привлёк инвесторов и спекулянтов на рынок в годы, предшествовавшие 2022 году, усилив ощущение, что никель может стать дефицитным. Сжатие сделало автопроизводителей и производителей батарей более осторожными в отношении опоры на цену LME при заключении долгосрочных контрактов на поставку.
Как работают ценовые ограничения
После сжатия LME ввела дневные ценовые ограничения для своих металлов, ограничивающие то, насколько цены могут отклониться от предыдущего закрытия за один день. Если цена достигает ограничения, торги могут продолжаться только в пределах установленного коридора. Ограничения замедляют экстремальные движения и дают участникам время выполнить требования по марже, но они также могут задерживать формирование цены, оставляя позиции заблокированными на уровне ограничения, пока реальная стоимость неопределённа.
Уроки для бирж
Эпизод поднял вопросы о том, как биржи контролируют крупные позиции, особенно те, что частично удерживаются вне биржи через банки, и как они балансируют защиту системы с уважением к совершённым сделкам. Регуляторы проанализировали действия LME, а биржа усилила контроль над внебиржевыми позициями, связанными с её контрактами. Для трейдеров урок в том, что правила рынка включают чрезвычайные полномочия, и эти полномочия могут быть использованы.
Владение биржей
С 2012 года Лондонская биржа металлов принадлежит Hong Kong Exchanges and Clearing, а многие её участники и клиенты — азиатские производители, трейдеры и банки. Решающий скачок цены произошёл в часы азиатских торгов, когда ликвидность контрактов, торгуемых в Лондоне, невелика. Некоторые критики утверждали, что владельцы биржи и её участники имели конфликтующие интересы при решении вопроса об отмене сделок; LME заявляла, что её решение основывалось исключительно на защите стабильности рынка. Дискуссия показала, насколько правила рынка зависят от суждений тех, кто им управляет. Для трейдеров любого рынка это наглядное напоминание: ликвидность и управление биржей могут иметь такое же значение, как спрос и предложение, когда цены достигают экстремальных значений, а позиции сильно концентрируются.
Часто задаваемые вопросы
Почему LME отменила сделки, а не позволила ценам оставаться на прежнем уровне?
Биржа заявила, что цены выше $100 000 создавали риск дефолтов участников, не способных выполнить требования по маржинальным взносам, что могло угрожать всему рынку. Критики утверждали, что биржа защищала одних участников за счёт других.
Может ли это повториться?
LME теперь использует ежедневные ценовые лимиты и ужесточила контроль за крупными позициями, однако сквизы остаются возможными на любом рынке, где позиции становятся очень концентрированными.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- LME вынуждена приостановить торги никелем и отменить сделки (трёхмесячный никель $101 365; сделки аннулированы с полуночи; короткая позиция Tsingshan) — Reuters через Euronews, март 2022
- Рынок никеля остаётся закрытым после исторического шорт-сквиза (около $3,9 млрд сделок аннулировано) — City A.M., март 2022
- Сбой системы вызвал новый хаос: LME снова приостанавливает торги никелем (возобновление 16 марта с ценовыми лимитами) — CNBC via NBC New York