
Что вызвало обвал фунта в 2016 году?
Обвал фунта 7 октября 2016 года: стерлинг упал примерно на 6% за две минуты в начале азиатских торгов. Обзор BIS связывает событие с сочетанием низкой ликвидности, стоп-лоссов, хеджирования и алгоритмов.
Обвал фунта произошел 7 октября 2016 года, когда стерлинг упал примерно на 6% за две минуты в начале азиатских торгов, опустившись до минимума за 31 год около 1,18 доллара, а затем восстановил большую часть потерь. Обзор Банка международных расчетов (BIS) не выявил единственной причины: недостаток ликвидности, стоп-лосс и хеджирующие ордера и алгоритмы сработали совместно.
Предпосылки: валюта уже находилась под давлением
Обвал не возник на спокойном рынке. Стерлинг резко упал после того, как 23 июня 2016 года Великобритания проголосовала за выход из Европейского союза, а за неделю до обвала потерял еще около 4%: новое правительство во главе с Терезой Мэй обозначило твердый разрыв с ЕС, и рынки начали опасаться «жесткого Brexit». Высказывания премьер-министра о побочных эффектах мягкой денежно-кредитной политики добавили нервозности. Многие трейдеры уже были в коротких позициях по стерлингу, у многих стоп-лоссы находились ниже ключевых уровней, а опционные позиции, связанные с этими уровнями, были крупными. Такое сочетание делало рынок готовым к резкому движению.
Хронология
- Июнь 2016: после референдума о членстве в ЕС стерлинг уже упал примерно на 17%.
- 6–7 октября 2016: растет беспокойство по поводу «жесткого Brexit».
- Сразу после открытия азиатских рынков: стерлинг за считанные минуты падает с около 1,26 до около 1,18 доллара; на некоторых площадках зафиксированы еще более низкие цены.
- Через несколько минут: он восстанавливается примерно до 1,24.
- Январь 2017: Комитет BIS по рынкам публикует отчет, в котором выявлено совокупность факторов и не найдено доказательств злоупотреблений на рынке.
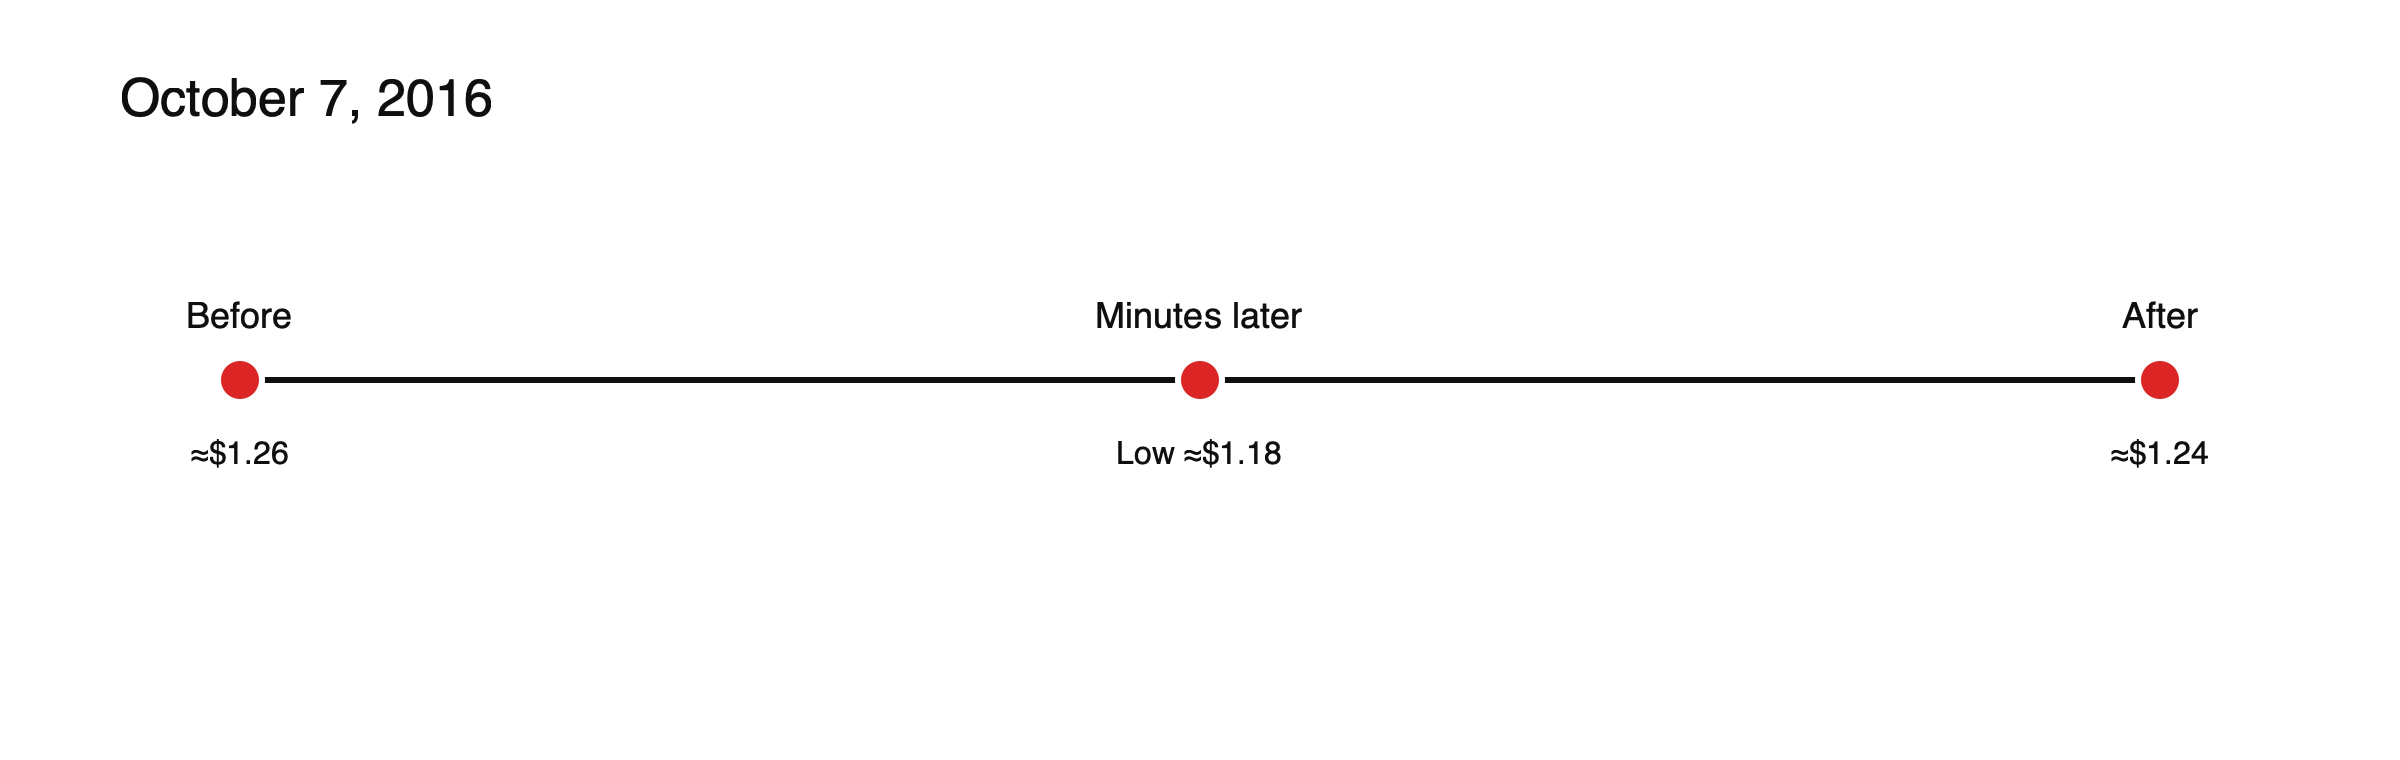 Рисунок: две минуты в начале азиатских торгов.
Две минуты подробнее
Падение произошло примерно между 8:07 и 8:09 утра по токийскому времени в пятницу, 7 октября, сразу после полуночи по лондонскому времени и поздним вечером в Нью-Йорке, в окно, когда большинство дилеров в Лондоне и Нью-Йорке уже ушли домой, а азиатские торги стерлингом только начинались. Цены на разных площадках рассказывали разные истории: первоначально сообщенный минимум позже был пересмотрен Thomson Reuters до 1,1491 доллара после отмены выбивающейся сделки, что все равно оставалось самым слабым уровнем стерлинга с 1985 года. В течение нескольких минут фунт вернулся выше 1,20 доллара, а затем около 1,24, хотя по итогам недели закрылся значительно ниже.
Заголовок, который появился слишком поздно
Сначала многие винили статью Financial Times, в которой сообщалось, что президент Франции Франсуа Олланд хочет жестких переговоров по Brexit. Позднейший анализ показал, что статья появилась примерно через 10 секунд после того, как падение уже началось. Она могла подлить масла в огонь, поскольку алгоритмы, сканирующие новости, отреагировали на быстро меняющийся рынок, но движение запустила не она.
Что стало причиной
Время суток: раннее азиатское утро относится к периодам с наименьшей ликвидностью по стерлингу.
Стопы и хеджирование: по мере падения цен стоп-лоссы и опционное хеджирование усиливали продажи.
Алгоритмы: автоматизированные системы выводили ликвидность или добавляли ордера на продажу; сотрудники, менее знакомые с алгоритмами, усиливали движение.
Что выявил отчет центрального банка
В отчете Комитета по рынкам Банка международных расчетов, подготовленном совместно с Банком Англии и опубликованном 13 января 2017 года, событие подробно изучено на основе высокочастотных данных междилерской платформы Thomson Reuters Matching и валютных фьючерсов Чикагской товарной биржи (CME). Движение описано как флэш-событие, развивавшееся в три этапа, а наибольший вес придан времени суток и механическим усилителям, включая хеджирование, связанное с опционами. Отчет не выявил единственной причины и доказательств злоупотреблений на рынке. Эпизод сравнивался с более ранними флэш-событиями, например с внезапным движением на рынке облигаций казначейства США в октябре 2014 года, и сделан вывод, что такие события становятся все более частыми на разных рынках.
Почему это важно для частных трейдеров
Для тех, кто в ту ночь держал позиции в фунтах стерлингов с кредитным плечом, результат во многом зависел от цен и стоп-ордеров их брокера. Стоп-ордер, выставленный на уровне $1.2400 по длинной позиции, мог исполниться в диапазоне нескольких центов в зависимости от платформы, а некоторые брокеры впоследствии скорректировали или пересмотрели исполнение. Позиции с высоким плечом могли быть закрыты по ценам, которые существовали лишь несколько секунд. Этот эпизод — одна из самых наглядных демонстраций того, что стоп-лоссы ограничивают убытки только на нормальных рынках, а тонкие торговые часы несут дополнительный риск даже для основной валюты. См. что происходит при маржин-коле и стоп-ауте.
Путь стоп-ордера во время флэш-крэша
Предположим, трейдер держал 1 лот GBP/USD в лонг от 1.2600 со стопом на 1.2400, планируя потерять не более 200 пунктов, примерно $2,000. (Иллюстративный пример.) Когда цена обрушилась ниже 1.2400 за секунды, стоп превратился в рыночный ордер на рынке, где почти не было покупателей. Если бы он исполнился по 1.1900, убыток составил бы 700 пунктов, примерно $7,000, то есть в три с половиной раза больше запланированного, хотя через несколько минут цена вернулась выше 1.2400. Трейдер без стопа мог бы вернуть большую часть движения, и это неприятный урок флэш-крэшей: защита, которая работает на нормальных рынках, в аномальных может зафиксировать худшую цену. Главная защита — меньшие позиции, а не более узкие стопы.
Как брокеры отреагировали на событие
Опыт брокеров различался. Некоторые платформы показывали гораздо более низкие цены, чем другие, в зависимости от источников котировок. Некоторые пересматривали сделки, исполненные по экстремальным ценам, а клиентские соглашения обычно допускают исправление очевидных ценовых ошибок. Трейдеры, которые проверяют, как их брокер обрабатывает сделки в экстремальных условиях и какие ценовые потоки использует, лучше подготовлены к следующему событию.
Контрольный список для тонких торговых часов
- Есть ли позиции, при резком движении цены на 5% которых счёт серьёзно пострадает?
- Не выставлены ли стопы на очевидных круглых уровнях, где группируется много других ордеров?
- Ожидается ли важное объявление до следующей ликвидной сессии?
- Стоило бы ли вообще что-то терять, если сократить объём перед тихими часами?
Выводы
- Даже основные валюты могут открываться с гэпами в тонкие часы.
- Стопы могут исполняться далеко от своих уровней. См. как работают стоп-лосс ордера.
- Спреды резко расширяются, когда ликвидность исчезает. См. что такое расширение спреда.
Эпизод привёл к появлению новых принципов алгоритмической торговли в FX Global Code. См. что движет GBP/USD, торговые сессии форекса и как устроен валютный рынок.
Флэш-события после 2016 года
Крах стерлинга не был последним. Другие резкие движения на тонких рынках затронули такие валюты, как иена в начале января 2019 года, снова в начале азиатской торговли после праздника, когда ликвидность была необычно низкой. Закономерность повторяется: тихая сессия, переполненные позиции, стоп-ордера, сгруппированные на очевидных уровнях, и автоматические системы, которые отступают при скачке волатильности. Каждый эпизод вызывал более пристальное внимание к электронной торговле и ликвидности, но ни один не устранил базовый риск тонких рынков.
Часто задаваемые вопросы
Действительно ли фунт упал до $1.14?
Цены, зафиксированные в те минуты, различались в зависимости от платформы. После отмены выброса сделки Thomson Reuters зафиксировала минимум на уровне $1.1491, тогда как другие площадки фиксировали другие уровни. Все сходились в том, что это был самый низкий уровень с 1985 года.
Кого-то признали виновным?
Нет. Обзор центрального банка выявил комбинацию факторов, включая время суток, хеджирование и автоматизированную торговлю, и не нашёл доказательств злоупотреблений на рынке.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- Отчёт о фунтовом «флэш-событии» (снижение примерно на 9%; ряд факторов; время суток; уроки FX Global Code) — BIS, январь 2017
- Обвал фунта озадачил трейдеров (падение на 6,1% до 31-летнего минимума в $1,1841 за две минуты; снижение на 17% с момента референдума) — Markets Media, октябрь 2016
- Стерлинг обрушен в ходе флеш-краша (с $1,26 до $1,18, затем до $1,24) — City A.M.
- Флеш-крах стерлинга не имел единственной причины (стоп-лоссы и хеджирование опционов; данных, указывающих на злоупотребления, нет) — CNBC / Reuters, январь 2017
- «Флеш-событие» со стерлингом 7 октября 2016 года (судебно-экспертное исследование с использованием данных Thomson Reuters Matching и CME; три этапа; время суток и хеджирование, связанное с опционами) — Документ BIS Markets Committee No 9, 13 января 2017
- Фунт Великобритании «обрушился в ходе флеш-краша» до 31-летнего минимума (минимум пересмотрен до $1,1491 после аннулирования выбивающейся сделки; самый слабый уровень с 1985 года; недельные потери около 4%) — Reuters via Fortune, октябрь 2016
- Анализ флеш-краша, обрушившего британский фунт (с 8:07 до 8:09 утра по токийскому времени в пятницу; статья FT появилась примерно через 10 секунд после начала падения) — BSI Economics