
Как реальные доходности связывают золото, акции роста и криптовалюту
Как рост реальных доходностей давит на золото, акции роста и криптовалюту и почему связь золота с реальными доходностями ослабла после 2022 года.
Реальные доходности — это процентные ставки за вычетом ожидаемой инфляции, обычно измеряемые по облигациям, защищенным от инфляции. Когда они растут, активы, которые не приносят дохода, например золото, или стоимость которых сосредоточена в далеком будущем, например акции роста и криптовалюта, выглядят менее привлекательно. С конца 1990-х до 2020 года золото тесно следовало за реальными доходностями США; с 2022 года эта связь ослабла.
Почему важны реальные доходности
Золото не приносит процентов. Когда реальные доходности высоки, владение золотом означает отказ от положительной реальной доходности в других активах; когда они низкие или отрицательные, эта упущенная выгода исчезает.
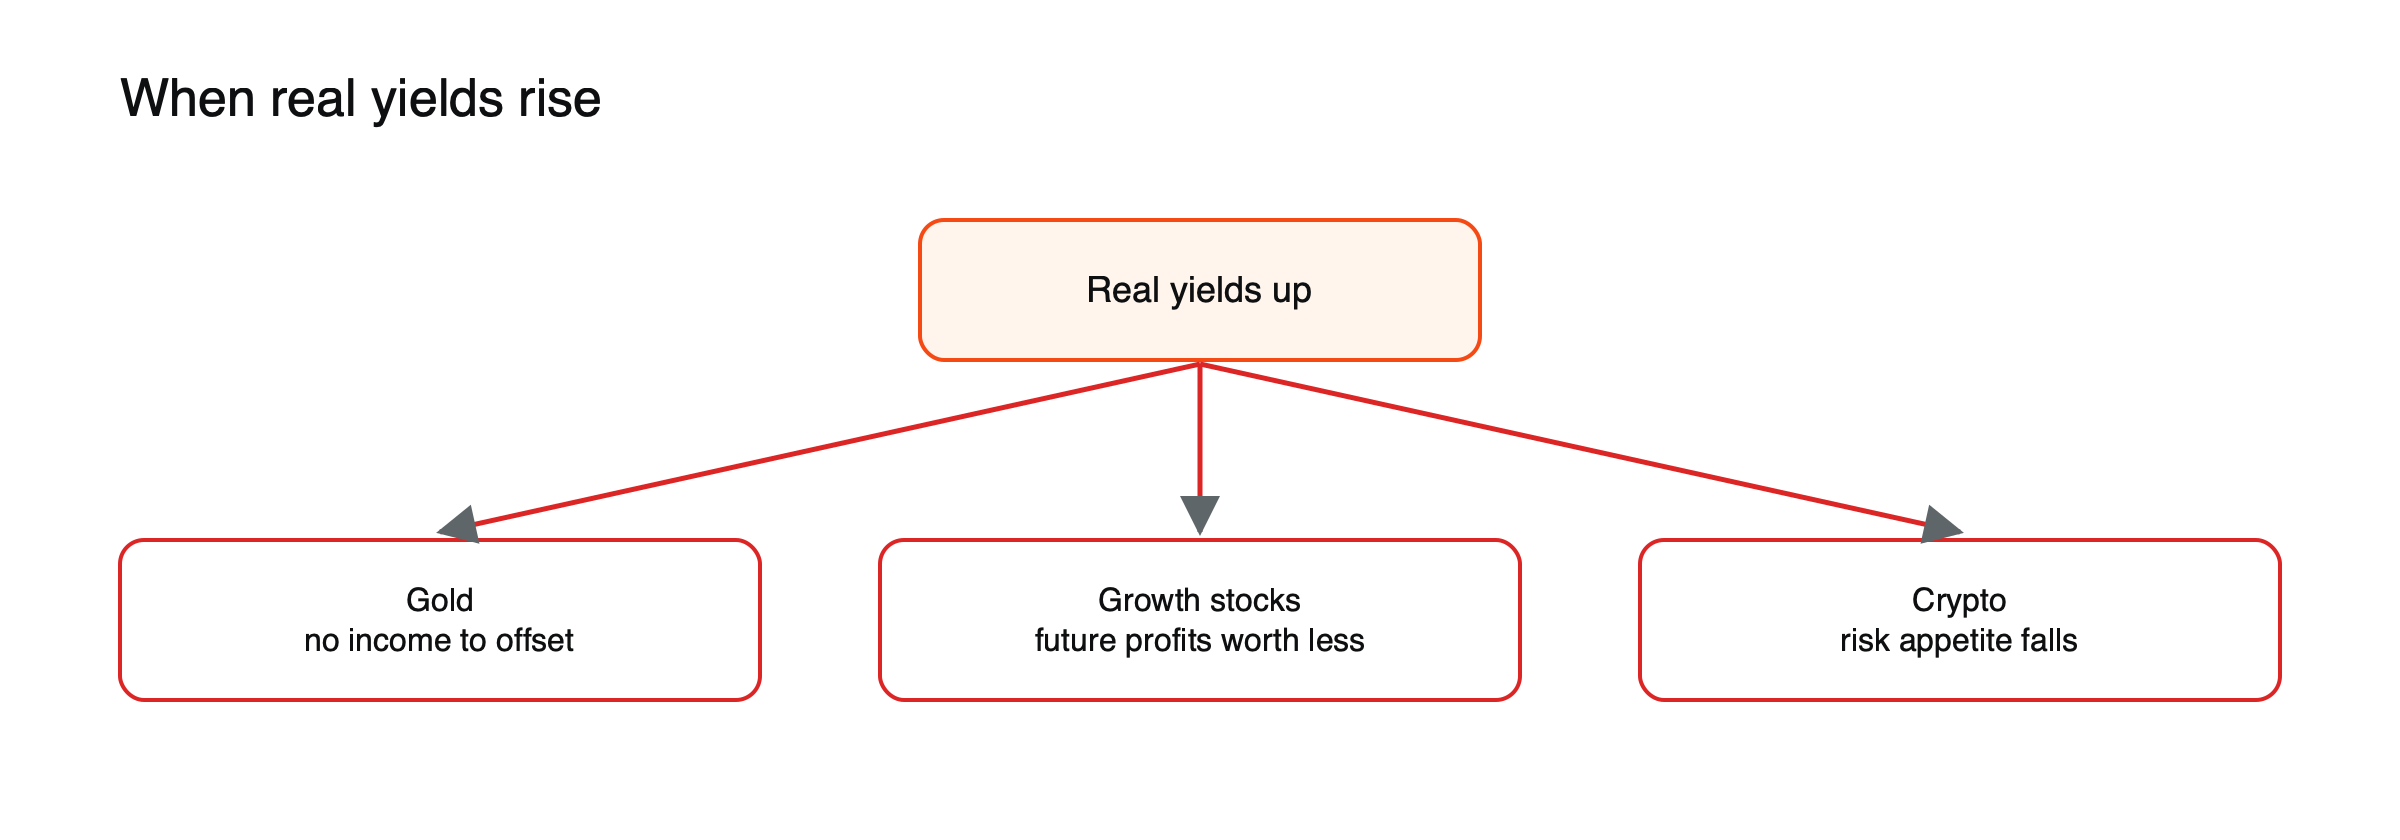
Рисунок: почему рост реальных доходностей давит на три разных актива.
Акции роста оцениваются в основном по прибыли, ожидаемой через годы. Более высокие реальные доходности снижают сегодняшнюю стоимость этой будущей прибыли.
Криптовалюта торгуется как рисковый актив с длинной дюрацией; в 2022 году, когда ставки и доллар росли, биткоин упал примерно на 66%. См. как сильный доллар бьет по сырьевым товарам, развивающимся рынкам и криптовалюте.
Один шок, три актива: иллюстрация
Допустим, за год доходность 10-летних облигаций, очищенная от инфляции, вырастает с 0,5% до 2,0% на фоне ужесточения политики центрального банка. (Иллюстративный сценарий.) Золото сталкивается с более высокой альтернативной стоимостью владения и может упасть на 10–15%. Индекс акций роста, оценка которых опирается на далекую прибыль, может упасть на 20% и больше. Биткоин, торгуемый как спекулятивный актив с длинной дюрацией, может упасть еще сильнее. Эти три актива движутся вместе потому, что имеют одну общую чувствительность, а не потому, что у них общие фундаментальные факторы. В 2022 году, когда реальные доходности резко выросли, биткоин упал примерно на 66%.
Почему акции роста так чувствительны
Компания, которая, как ожидается, заработает большую часть прибыли через десять или двадцать лет, похожа на облигацию с длинной дюрацией: ее стоимость сильно зависит от ставки, которой дисконтируется эта отдаленная прибыль. Когда реальные доходности растут, растет и эта ставка, и текущая стоимость резко снижается. Зрелые компании, которые сегодня приносят стабильную прибыль, затронуты меньше. См. почему технологические акции так чувствительны к доходности облигаций.
Что изменилось для золота
С 2022 года центральные банки, в основном на развивающихся рынках, покупают около 1000 тонн золота в год, что примерно вдвое быстрее темпов предыдущего десятилетия. Золото и реальные доходности выросли до уровней, которые не наблюдались вместе последние два десятилетия. Реальные доходности по-прежнему влияют на золото в краткосрочной перспективе, но они больше не задают его нижнюю границу. См. что соотношение медь/золото говорит об ожиданиях роста.
Почему связь ослабла
С конца 1990-х примерно до 2020 года золото тесно следовало за реальными доходностями США: росло, когда они падали, и снижалось, когда они росли. После 2022 года золото продолжало расти, даже когда реальные доходности поднялись до уровней, которых не было годами. Массовые покупки центральных банков, геополитическая напряженность и усилия некоторых стран уменьшить зависимость от доллара добавили источник спроса, который реальные доходности не учитывают. Реальные доходности по-прежнему важны для направления золота в течение недель и месяцев, но сами по себе они больше не объясняют его уровень. См. почему золото падает, когда растут реальные доходности.
Криптовалюта и реальные доходности
У биткоина и других криптоактивов нет денежных потоков, а значительная часть спроса на них исходит от спекулятивных и использующих кредитное плечо покупателей. Когда реальные доходности и доллар растут, финансовые условия ужесточаются, заемные средства дорожают, а аппетит к спекулятивным активам падает. Из-за этого в распродажах, вызванных ставками, криптовалюта ведет себя как усиленная версия акций роста. См. как криптовалюта реагирует на экономические данные.
Как использовать реальные доходности
Следите за направлением реальных доходностей наряду с динамикой доллара и политикой центрального банка. Резкий рост реальных доходностей часто означал одновременное давление на золото, акции роста и криптовалюту. Для более широкого цикла см. акции, облигации и сырьевые товары в цикле процентных ставок.
Как читать сигнал
Не каждый рост номинальной доходности означает рост реальной доходности. Если доходность растёт из-за повышения инфляционных ожиданий, реальная доходность может оставаться на прежнем уровне, и золото может даже выиграть. Если доходность растёт потому, что центральный банк ужесточает политику, реальная доходность растёт, и эти активы страдают. Разделение номинальных движений на реальную доходность и брейк-эвен инфляцию показывает, какая история сейчас разворачивается. См. как читать показатель безубыточной инфляции (breakeven inflation).
Когда реальная доходность падает
Логика работает и в обратном направлении. Когда центральные банки снижают ставки или рынки ожидают более мягкой политики, реальная доходность падает, снижая стоимость удержания золота и повышая текущую стоимость отдалённых прибылей. Золото, акции роста и криптовалюта часто росли вместе в такие периоды, как в 2020 году, когда реальная доходность стала глубоко отрицательной.
Список для наблюдения
- Доходность 10-летних TIPS и её направление
- Индекс доллара
- Указания центрального банка о будущих ставках
- Покупки золота центральными банками
- Ставки финансирования и кредитное плечо в криптовалюте
Режимы в общих чертах
| Реальная доходность | Золото | Акции роста | Криптовалюта |
|---|---|---|---|
| Резко падает | Обычно поддерживается | Часто растут | Часто растут сильно |
| Низкая и стабильная | Нейтрально или поддерживающе | Поддерживающе | Поддерживающе |
| Растёт постепенно | Встречный фактор | Встречный фактор для дорого оцененных компаний | Встречный фактор |
| Растёт резко | Часто падает | Часто резко падают | Часто падает сильнее |
(Общие тенденции; другие факторы могут доминировать.)
Рост против стоимости
Рост реальной доходности, как правило, сильнее бьёт по акциям роста, чем по стоимостным акциям, у которых прибыль больше сегодня и чья оценка меньше зависит от отдалённых доходов. В 2022 году, когда реальная доходность резко выросла, стоимостные акции держались заметно лучше акций роста. Падение реальной доходности часто меняет эту картину на противоположную. См. акции роста и стоимостные акции.
Реальная доходность и развивающиеся рынки
Более высокая реальная доходность в США, как правило, привлекает капитал в США и укрепляет доллар, создавая давление на валюты и активы развивающихся рынков, которые зависят от иностранного финансирования. Ужесточение политики ФРС 2013 года (taper tantrum), вызванное ростом реальной доходности, является классическим примером. См. что представляла собой паника из-за сворачивания программы QE в 2013 году.
Распространённые ошибочные трактовки
- Предположение, что золото всегда падает, когда растёт реальная доходность.
- Рассмотрение криптовалюты как защиты от роста ставок.
Долгосрочный взгляд
Большую часть 2010-х годов реальная доходность была низкой или отрицательной, что поддерживало золото, акции роста и позднее криптовалюту. В 2020 и 2021 годах она глубоко ушла в отрицательную зону, поскольку центральные банки снизили ставки до нуля и скупали облигации, что совпало с бумом технологических акций и криптовалют. В 2022 году резкий рост реальной доходности положил конец этой среде и совпал с резкими падениями всех трёх классов активов. Долгосрочная картина показывает, насколько сильно эти активы зависели от дешёвых реальных денег.
Кредитное плечо в криптовалюте и реальная доходность: иллюстрация
Предположим, что трейдеры криптовалют держат крупные длинные позиции с плечом, финансируемые по ставкам, которые растут вместе с базовыми ставками. (Иллюстративный сценарий.) Когда реальная доходность резко растёт и стоимость финансирования увеличивается, удержание таких позиций становится дороже, а падение цен запускает маржин-коллы и принудительные ликвидации. Вынужденные продажи углубляют снижение, поэтому реакция криптовалюты на рост реальной доходности часто бывает сильнее, чем у акций роста.
Выводы для портфеля
Инвестор, владеющий золотом, акциями роста и криптовалютой, может считать их тремя разными ставками, но все они чувствительны к реальной доходности. В период резкого роста реальной доходности все три актива могут упасть вместе, уменьшая выгоду от их одновременного владения. Добавление активов, которые выигрывают от более высокой реальной доходности, например краткосрочных государственных облигаций, может частично компенсировать эту экспозицию.
Признаки того, что связь меняется
Связи между реальной доходностью и этими активами сильные, но не постоянные. Когда золото растёт несмотря на рост реальной доходности или криптовалюта игнорирует движения ставок в течение нескольких месяцев, на первый план выходят другие силы: покупки центральных банков, геополитический спрос или специфические для криптовалют потоки, например приток средств в фонды. Проверка того, работают ли привычные связи, а не предположение, что они работают, помогает не торговать по модели, которая временно перестала действовать. Полезная привычка — каждую неделю сравнивать направление каждого актива с реальной доходностью; устойчивое расхождение в течение месяца и более говорит о том, что управление перешло к другому драйверу. Две-три недели расхождения могут быть просто рыночным шумом; два-три месяца обычно таковым не являются.
Часто задаваемые вопросы
Одинаково ли реальная доходность влияет на все акции?
Нет. Наиболее чувствительны компании с отдалённой прибылью, например быстрорастущие технологические фирмы; зрелые компании, генерирующие денежный поток, — заметно меньше.
Почему золото может расти при росте реальной доходности?
Когда другие источники спроса, такие как покупки центральных банков или геополитический страх, перевешивают альтернативные издержки владения золотом.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Что стоит за расхождением между золотом и реальной доходностью казначейских облигаций? (за которым тщательно следили с конца 1990-х до 2020 года; центральные банки покупали около 1000 тонн в год в 2022–2024 годах; реальная доходность по-прежнему определяет направление) — Janus Henderson
- Индекс доллара (биткоин упал примерно на 66% в 2022 году по мере роста ставок) — BIT Knowledge Hub
- Обзор марта 2020 года (более высокие реальные ставки делают золото относительно менее привлекательным) — Nasdaq