
Что такое кредитное плечо в торговле CFD?
Кредитное плечо в CFD позволяет контролировать позицию, размер которой превышает внесённые деньги. Разбираем, как работают коэффициенты плеча, маржа и эффективное плечо, на примерах.
Кредитное плечо в торговле CFD означает управление позицией, размер которой превышает внесённые вами деньги. При плече 30:1 $1 000 контролируют позицию в $30 000, а движение цены на 2% против вас стоит $600, или 60% вашей маржи. В ЕС, Великобритании и Австралии розничное кредитное плечо ограничено диапазоном от 30:1 до 2:1 в зависимости от актива.
Зачем в торговле CFD нужно кредитное плечо
CFD позволяет открыть позицию по цене акции, индекса, валютной пары, сырьевого товара или криптовалюты, не покупая сам актив. Поскольку актив не переходит из рук в руки, провайдеру нужен только депозит, покрывающий потенциальные убытки, а не полная стоимость позиции. Этот депозит и есть маржа, а разница между ним и стоимостью позиции и составляет кредитное плечо. Плечо делает небольшие движения цены достаточно значимыми для трейдеров с ограниченным капиталом, поэтому оно встроено практически в каждый счёт CFD. Это также главная причина, по которой большинство розничных счетов CFD теряют деньги. См. что такое CFD.
Как работают коэффициенты кредитного плеча
Кредитное плечо = стоимость позиции ÷ маржа. Соотношение 30:1 означает маржу в 1/30, или примерно 3,33% от стоимости позиции. Соотношение 5:1 означает маржу 20%.
Кредитное плечо и маржа в сравнении
| Кредитное плечо | Маржа как доля от позиции | Позиция, которую контролируют $1 000 |
|---|---|---|
| 30:1 | 3,33% | $30 000 |
| 20:1 | 5% | $20 000 |
| 10:1 | 10% | $10 000 |
| 5:1 | 20% | $5 000 |
| 2:1 | 50% | $2 000 |
Кредитное плечо, ставка маржи и экспозиция — это три способа описать одну и ту же схему. Более высокое соотношение означает меньший депозит для той же позиции и меньшее движение цены, необходимое для того, чтобы депозит был полностью потерян.
Пример расчёта
- Депозит, использованный как маржа: $1 000
- Кредитное плечо: 30:1 (пример значения)
- Стоимость позиции: $30 000
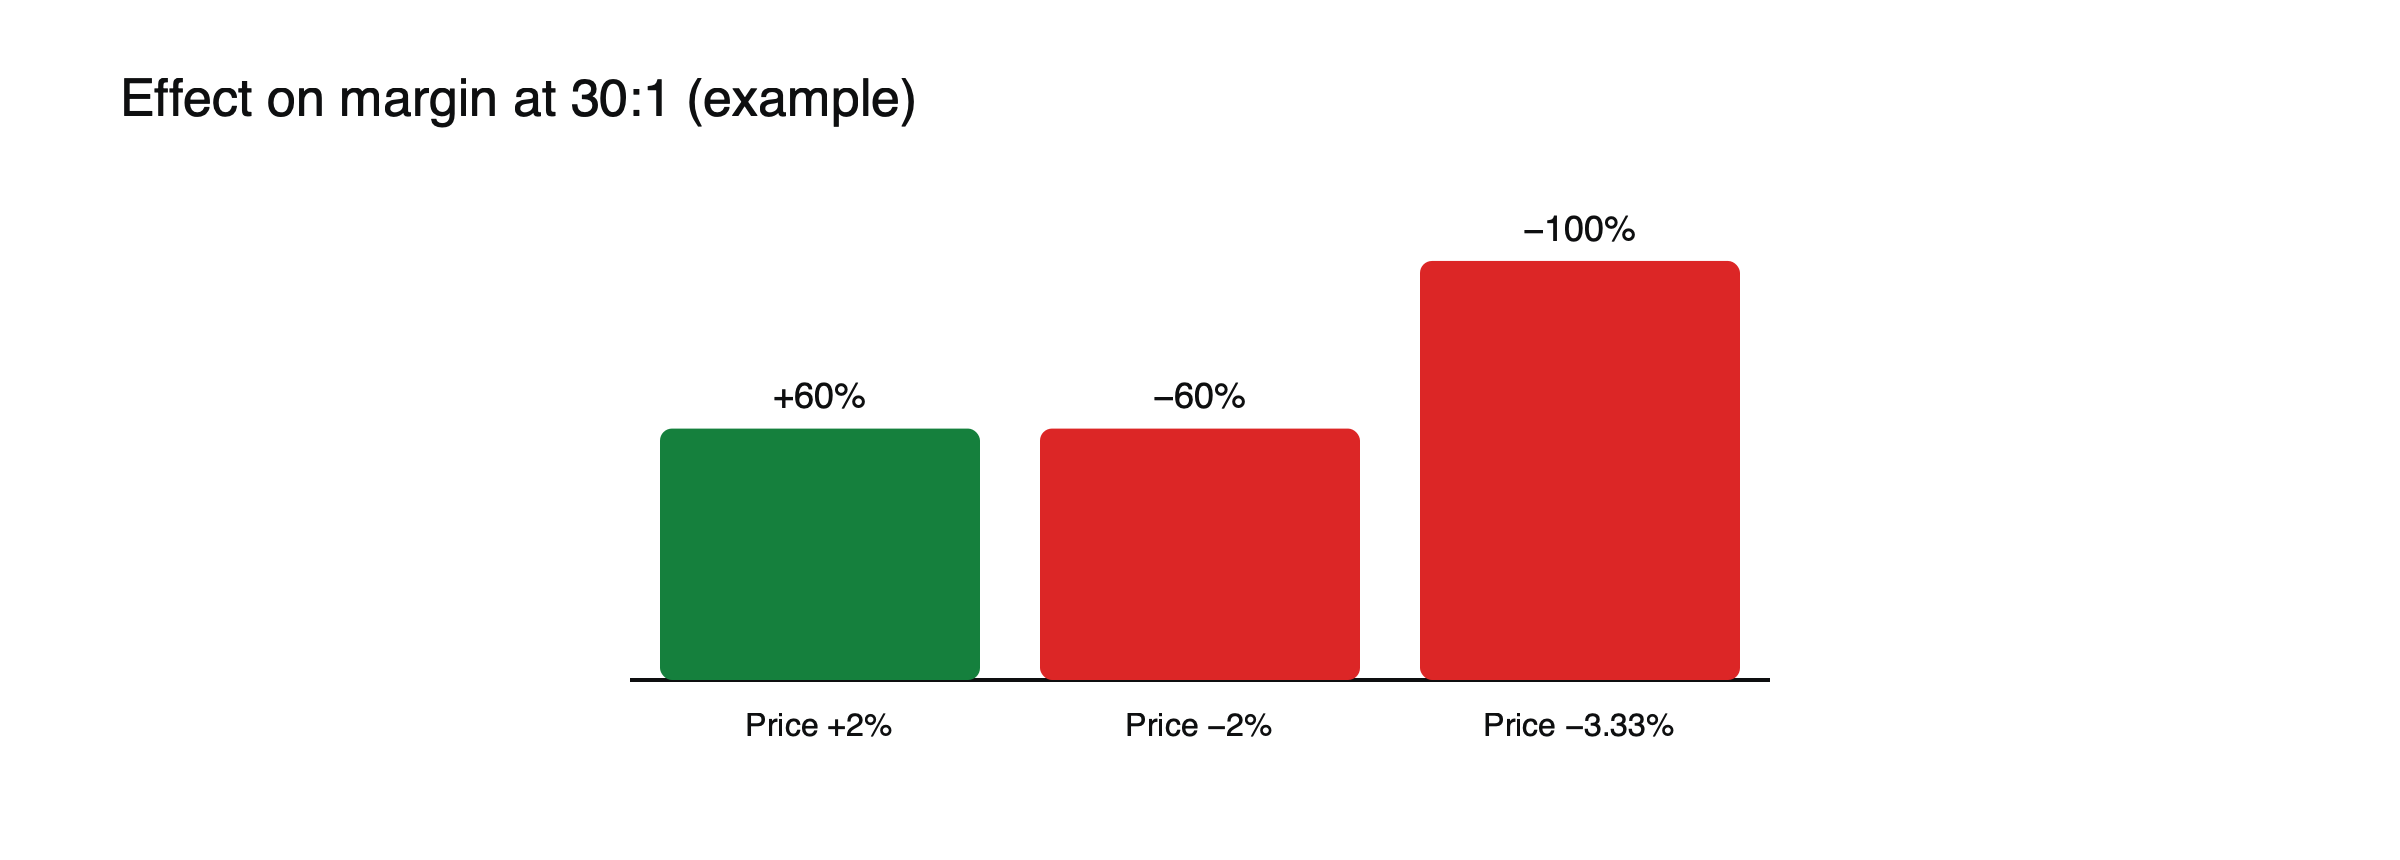
Рисунок: при плече 30:1 небольшие движения цены превращаются в большие изменения маржи (примерные значения).
| Движение цены | Прибыль или убыток | Доля от маржи |
|---|---|---|
| +2% | +$600 | +60% |
| −2% | −$600 | −60% |
| −3,33% | −$1 000 | −100% |
Без кредитного плеча те же $1 000 принесли бы прибыль или убыток в $20 при движении на 2%.
Второй пример: CFD на акцию при плече 5:1
Вы вносите $2 000 маржи, чтобы открыть позицию в $10 000 по CFD на акцию при плече 5:1. (Примерные значения.)
- Рост на 10% приносит $1 000 прибыли, то есть половину вашей маржи.
- Падение на 10% приносит $1 000 убытка, тоже половину вашей маржи.
- Падение на 20% полностью уничтожит все $2 000.
Отдельные акции могут упасть на 10% или 20% после одного отчёта о прибыли, поэтому даже более низкое плечо, разрешённое для акций, оставляет позицию уязвимой для крупных движений.
Максимальное плечо и плечо, которое вы фактически используете
Соотношение, которое разрешает провайдер, является верхним пределом, а не рекомендацией. Важно эффективное плечо: общая стоимость открытых позиций, делённая на собственные средства счёта. Допустим, на вашем счёте $10 000, и вы открываете позицию в $50 000 по валютной паре, которая допускает плечо 30:1. Провайдер требует около $1 667 маржи, но ваше эффективное плечо составляет 5:1, поскольку весь счёт обеспечивает сделку. Движение на 2% против вас стоит $1 000, то есть 10% счёта. Если бы вы использовали полное плечо 30:1 на всём счёте, то есть позицию в $300 000, то то же движение стоило бы $6 000. Мышление в терминах эффективного плеча позволяет сосредоточиться на том, как движение влияет на ваш счёт, а не на марже одной позиции.
Кредитное плечо и обычные дневные колебания
Кредитное плечо имеет смысл только в сравнении с тем, насколько обычно движется актив. Примерные ориентиры: основная валютная пара может двигаться примерно на 0,5–1% в обычный день, нефть сырая — на 2–3%, акция крупной компании — на 1–2%, биткоин — на 3–5%. При плече 30:1 движение валюты на 1% равно 30% маржи; при 10:1 движение нефти на 3% равно 30%; при 2:1 движение биткоина на 5% равно 10%. Регуляторные ограничения частично были установлены с учётом этих различий: чем волатильнее актив, тем ниже допустимое плечо.
Плечо также увеличивает издержки
Ночное финансирование начисляется на всю позицию, а не на вашу маржу. Позиция в $30 000, финансируемая по условной ставке 6% годовых, стоит примерно $4,93 в день, или около $148 в месяц. При марже в $1 000 это около 15% депозита каждый месяц ещё до какого-либо движения цены. Спреды также платятся с полной суммы позиции. Чем выше плечо, тем больше эти издержки по отношению к вложенным средствам. См. как работает ночное финансирование CFD.
Почему плечо опасно
Убытки накапливаются быстро, а провайдеры автоматически закрывают позиции, когда баланс счёта опускается ниже требуемого уровня. См. что происходит при margin call и stop-out.
Регуляторные ограничения
Правила ЕС ограничивают розничное кредитное плечо значением 30:1 для основных валютных пар, 20:1 для неосновных пар, золота и основных индексов, 10:1 для прочих товаров, 5:1 для акций и 2:1 для криптовалют. См. сравнение ограничений плеча в ЕС, Великобритании и Австралии.
Выводы регуляторов
Когда Европейское управление по ценным бумагам и рынкам (ESMA) ограничивало розничную торговлю CFD в 2018 году, оно назвало главной проблемой чрезмерное плечо и отметило, что от 74% до 89% розничных счетов с CFD, как правило, теряли деньги. Меры сочетали ограничения плеча с правилом закрытия позиций при уровне 50% от требуемой маржи, защитой от отрицательного баланса и стандартными предупреждениями о рисках. Аналогичные правила позднее были приняты в Великобритании и Австралии. См. что такое защита от отрицательного баланса.
Профессиональные клиенты и более высокое плечо
Клиенты, которые квалифицируются как профессиональные, обычно выполняя критерии по торговой активности, размеру портфеля и опыту работы в финансовом секторе, могут получить доступ к более высокому плечу в этих юрисдикциях. Взамен они отказываются от части розничных защит. Высокое плечо подходит очень немногим трейдерам, а утрачиваемые защиты зачастую как раз те, что важнее всего при резком движении рынка.
Провайдеры вне этих правил
Некоторые провайдеры, регулируемые в других юрисдикциях, предлагают значительно более высокое плечо, иногда от нескольких сотен к одному. Та же арифметика применима: при очень высоком плече движение на долю процента может полностью уничтожить маржу. Такие защиты, как защита от отрицательного баланса, правила закрытия при недостатке маржи и разделение средств клиентов, могут отличаться или не применяться, поэтому проверка того, кто регулирует провайдера и что он гарантирует, так же важна, как и предлагаемое плечо.
Выбор плеча исходя из риска
Практичный способ выбрать плечо — рассчитать его, исходя из убытка, который вы готовы принять. Допустим, на вашем счёте $10 000, и вы готовы потерять 1%, то есть $100, если сделка по EUR/USD окажется неудачной. Ваш стоп-лосс находится в 50 пипсах, а один стандартный лот двигается примерно на $10 за пипс. (Примерные значения.)
- Размер позиции = $100 ÷ (50 × $10) = 0,2 лота
- Стоимость позиции при курсе 1,1000 ≈ $22 000
- Эффективное плечо ≈ 2,2:1
Провайдер допускает плечо до 30:1, но для реализации идеи при выбранном риске сделке нужно лишь около 2,2:1. Плечо становится результатом решения о риске, а не отправной точкой. Фиксация эффективного плеча каждой открытой позиции вместе со стоп-лоссом и суммой под риском делает гораздо менее вероятным незаметное повышение плеча в напряжённую неделю. См. как рассчитать размер позиции CFD исходя из риска на сделку.
Как плечо приводит к margin call
Кредитное плечо определяет, насколько быстро счёт достигает пороговых уровней предупреждения. Когда большая часть счёта заблокирована как маржа, небольшое неблагоприятное движение сдвигает капитал к требуемому уровню маржи и запускает маржин-колл, а немного большее движение приводит к автоматическому закрытию на уровне stop-out, который часто равен 50% требуемой маржи. При низком эффективном плече то же движение почти не меняет уровень маржи. См. что происходит при маржин-колле и stop-out и капитал, свободная маржа и уровень маржи.
Плечо и принятие решений
Высокое плечо также меняет поведение. Когда небольшое движение приносит большой выигрыш или убыток относительно депозита, каждый тик кажется важным, и трейдеры склонны закрывать прибыльные позиции слишком рано, а убыточные держать слишком долго. Более низкое плечо делает колебания менее ощутимыми, что облегчает следование плану. Многие опытные трейдеры считают это одной из наименее обсуждаемых издержек плеча.
Более безопасное использование плеча
Используйте меньше максимального значения, определяйте размер позиции исходя из суммы, которую готовы потерять, а не из доступной маржи, и устанавливайте стоп-ордера. См. как рассчитать размер позиции CFD на основе риска на сделку и что такое маржа в торговле CFD.
Плечо до и после правил 2018 года
До вмешательства европейских регуляторов розничным счетам CFD и форекс обычно предлагали плечо значительно выше нынешних ограничений, а крупные потери неопытных клиентов были широко распространены. Меры 2018 года начинались как временные ограничения, а затем национальные регуляторы приняли их на постоянной основе; Великобритания и Австралия ввели аналогичные режимы. В результате одна и та же сделка может иметь очень разное максимальное плечо в зависимости от того, где живёт клиент и как регулируется провайдер. См. ограничения плеча по странам.
Плечо в других продуктах
CFD — не единственные инструменты с плечом. Торговля акциями на марже через брокера обычно предполагает гораздо более низкое плечо, часто около 2:1 для розничных счетов в США. Биржевые фьючерсы устанавливают маржу для каждого контракта и могут подразумевать плечо, сопоставимое с CFD или выше. Бессрочные криптофьючерсы на офшорных биржах предлагали плечо 100:1 и более. Механика различается, но базовая арифметика одинакова: чем больше позиция относительно вложенных средств, тем меньшее движение нужно, чтобы уничтожить эти средства. См. что такое бессрочные фьючерсы.
Плечо в разных классах активов
| Актив | Розничный лимит по правилам ЕС | Типичные драйверы крупных движений |
|---|---|---|
| Основные валютные пары | 30:1 | Решения центральных банков, экономические данные |
| Неосновные пары, золото, основные индексы | 20:1 | Настроения на рынке рисков, ставки, сезоны отчётностей |
| Прочие товары, второстепенные индексы | 10:1 | Шоки предложения, данные о запасах |
| Отдельные акции | 5:1 | Отчётность, новости компаний |
| Криптовалюты | 2:1 | Настроения, ликвидации, регулирование |
Часто задаваемые вопросы
Означает ли более низкое плечо более низкий риск?
Это означает, что каждое движение цены сильнее влияет на вашу маржу и счёт, поэтому одинаковому движению требуется больше времени, чтобы нанести серьёзный ущерб. Собственный риск актива не меняется; низкое плечо просто оставляет для него больше запаса.
Можно ли выбрать плечо ниже максимального?
Да. Многие платформы позволяют задавать более низкое плечо для счёта или отдельного инструмента, а использовать меньше можно всегда, открывая позиции меньшего размера относительно собственного капитала.
Равнозначно ли плечо займу?
По сути, да: вы получаете экспозицию к сумме, большей, чем депонируете. В CFD отдельного кредита нет, но овернайт-финансирование работает как процент на ту часть позиции, которую вы не оплатили.
Значения плеча, маржи и издержек в этой статье приведены для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил вашей страны.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять инвестированную сумму.
Источники
- ESMA приняло меры в отношении CFD (кредитное плечо с 30:1 до 2:1 в зависимости от базового актива) — Finadium
- ESMA утвердило ограничения для CFD (главная проблема — чрезмерное кредитное плечо; 74%–89% счетов розничных инвесторов теряют деньги) — ESMA
- Маржин-коллы по CFD (маржа 20% соответствует плечу 1:5) — Trading 212 Community