
Ошибки в торговле сырьевыми товарами вокруг ролловании контрактов
Разбор типичных ошибок при ролловании сырьевых контрактов: незнание дат переноса, ложное восприятие скачка цены, неактуальные стопы, контанго и удержание позиции вблизи экспирации.
Распространённые ошибки при ролловании контрактов: незнание того, когда коммодити-CFD переходит на следующий контракт; восприятие скачка цены при ролловании как реального движения рынка; оставление стоп-приказов на уровнях, которые больше не соответствуют цене; игнорирование того, как контанго разъедает длинные позиции; и удержание позиции вблизи экспирации, когда ликвидность падает. Каждую из них можно проанализировать как инженерный сбой: по её последствиям, серьёзности и мерам предотвращения.
Как работает анализ
Инженеры используют метод, называемый анализом видов и последствий отказов, чтобы изучать, как может выйти из строя система. Для каждого возможного отказа они выясняют, что происходит, насколько он серьёзен, насколько легко его обнаружить заранее и что его предотвращает. Применительно к ролловании сырьевых контрактов этот метод превращает список ошибок в набор конкретных проверок. Серьёзность оценивается от 1 (незначительная) до 5 (может полностью уничтожить счёт), а обнаружение — от 1 (очевидно заранее) до 5 (обычно замечается только после ущерба). Оценки являются суждениями для типичного розничного трейдера, а не точными измерениями.
Отказ 1: дата ролловании неизвестна
- Что идёт не так: трейдер держит нефтяной CFD на основе фьючерсов, не зная, что через три дня он перейдёт на другой контракт.
- Последствие: позиция меняет цену на графике, открытые ордера могут вести себя неожиданно, а вблизи экспирации ликвидность может резко снизиться.
- Серьёзность: 3. Обнаружение: 4, поскольку на графике ничто не предупреждает о ролловании заранее.
- Предотвращение: проверяйте календарь ролловании провайдера при открытии любого сырьевого CFD на основе фьючерсов и добавляйте даты ролловании в свой торговый календарь. См. как читать спецификацию сырьевого контракта.
Отказ 2: скачок при ролловании воспринимается как движение рынка
- Что идёт не так: на графике нефть за ночь подскакивает на $1,20; трейдер воспринимает это как пробой и наращивает позицию или паникует и закрывает её.
- Последствие: торговое решение основано на движении, которого на рынке не было. Денежная корректировка провайдера компенсирует скачок в капитале, так что реагировать было не на что.
- Серьёзность: 2. Обнаружение: 3, если трейдер проверяет календарь ролловании или выписку по счёту.
- Предотвращение: перед тем как действовать на основании любого внезапного скачка в сырьевом CFD, проверьте, не приходится ли он на дату ролловании. См. как ролловании фьючерса корректирует цену сырьевого CFD.
Отказ 3: стопы и лимиты не скорректированы
- Что идёт не так: у длинной позиции стоп-приказ стоит на $1,00 ниже цены. При ролловании цена падает на $1,50, потому что следующий контракт дешевле, а провайдер не переносит открытые ордера.
- Последствие: стоп срабатывает только из-за ролловании, закрывая позицию, против которой рынок фактически не двигался.
- Серьёзность: 3. Обнаружение: 2, поскольку разрыв между контрактами известен до ролловании.
- Предотвращение: уточните, переносит ли ваш провайдер открытые ордера при ролловании; если нет, сами перемещайте стопы и лимиты на величину ценового разрыва до даты ролловании.
Отказ 4: затраты на контанго игнорируются
- Что идёт не так: трейдер держит длинную нефтяную позицию шесть месяцев на рынке, где каждый следующий контракт торгуется примерно на 1% выше.
- Последствие: даже если заявленная цена в итоге возвращается к исходной, затраты на ролловании снижают стоимость позиции примерно на 6% за шесть месяцев, что при кредитном плече 10:1 составляет около 60% маржи.
- Серьёзность: 4. Обнаружение: 4, поскольку издержки накапливаются медленно и их легко принять за невезение.
- Предотвращение: перед любым длительным удержанием позиции проверьте форму кривой фьючерсов, оцените затраты на ролловании и сравните их с ожидаемой прибылью. См. что такое контанго и бэквардация.
Отказ 5: удержание позиции до экспирации
- Что идёт не так: трейдер держит продукт, который отслеживает истекающий фьючерсный контракт, в его последние дни.
- Последствие: поскольку большинство участников переносят позиции или закрывают их, ликвидность в истекающем контракте может обрушиться. В апреле 2020 года истекающий контракт майского WTI расчётно закрылся на уровне −$37,63, тогда как июньский контракт закрылся на уровне $20,43, и держатели продуктов, всё ещё привязанных к майскому контракту, понесли экстремальные убытки.
- Серьёзность: 5. Обнаружение: 3, поскольку даты экспирации публикуются, но опасность легко недооценить.
- Профилактика: знайте дату экспирации контракта, на котором основан ваш инструмент, и закрывайте позицию или переносите её заблаговременно, задолго до последних дней. См. почему цены на нефть ушли в отрицательную зону в апреле 2020 года.
Ошибка 6: сравнение цен по разным контрактам
- Что идёт не так: трейдер сравнивает цену CFD на фьючерс с новостным заголовком, в котором указан другой месяц поставки, или с cash CFD, и делает вывод, что цена провайдера неверна.
- Последствия: путаница, недоверие или сделки против воображаемого искажения цены.
- Серьёзность: 1. Обнаружение: 2.
- Профилактика: перед сравнением проверьте, к какому контракту относится каждая цена.
Анализ в одной таблице
| Ошибка | Серьёзность | Обнаружение | Приоритет |
|---|---|---|---|
| Удержание позиции до экспирации | 5 | 3 | Наивысший |
| Игнорирование затрат на контанго | 4 | 4 | Высокий |
| Неизвестная дата ролла | 3 | 4 | Высокий |
| Нескорректированные стопы | 3 | 2 | Средний |
| Неверное прочтение скачка при ролле | 2 | 3 | Средний |
| Сравнение цен по разным контрактам | 1 | 2 | Низкий |
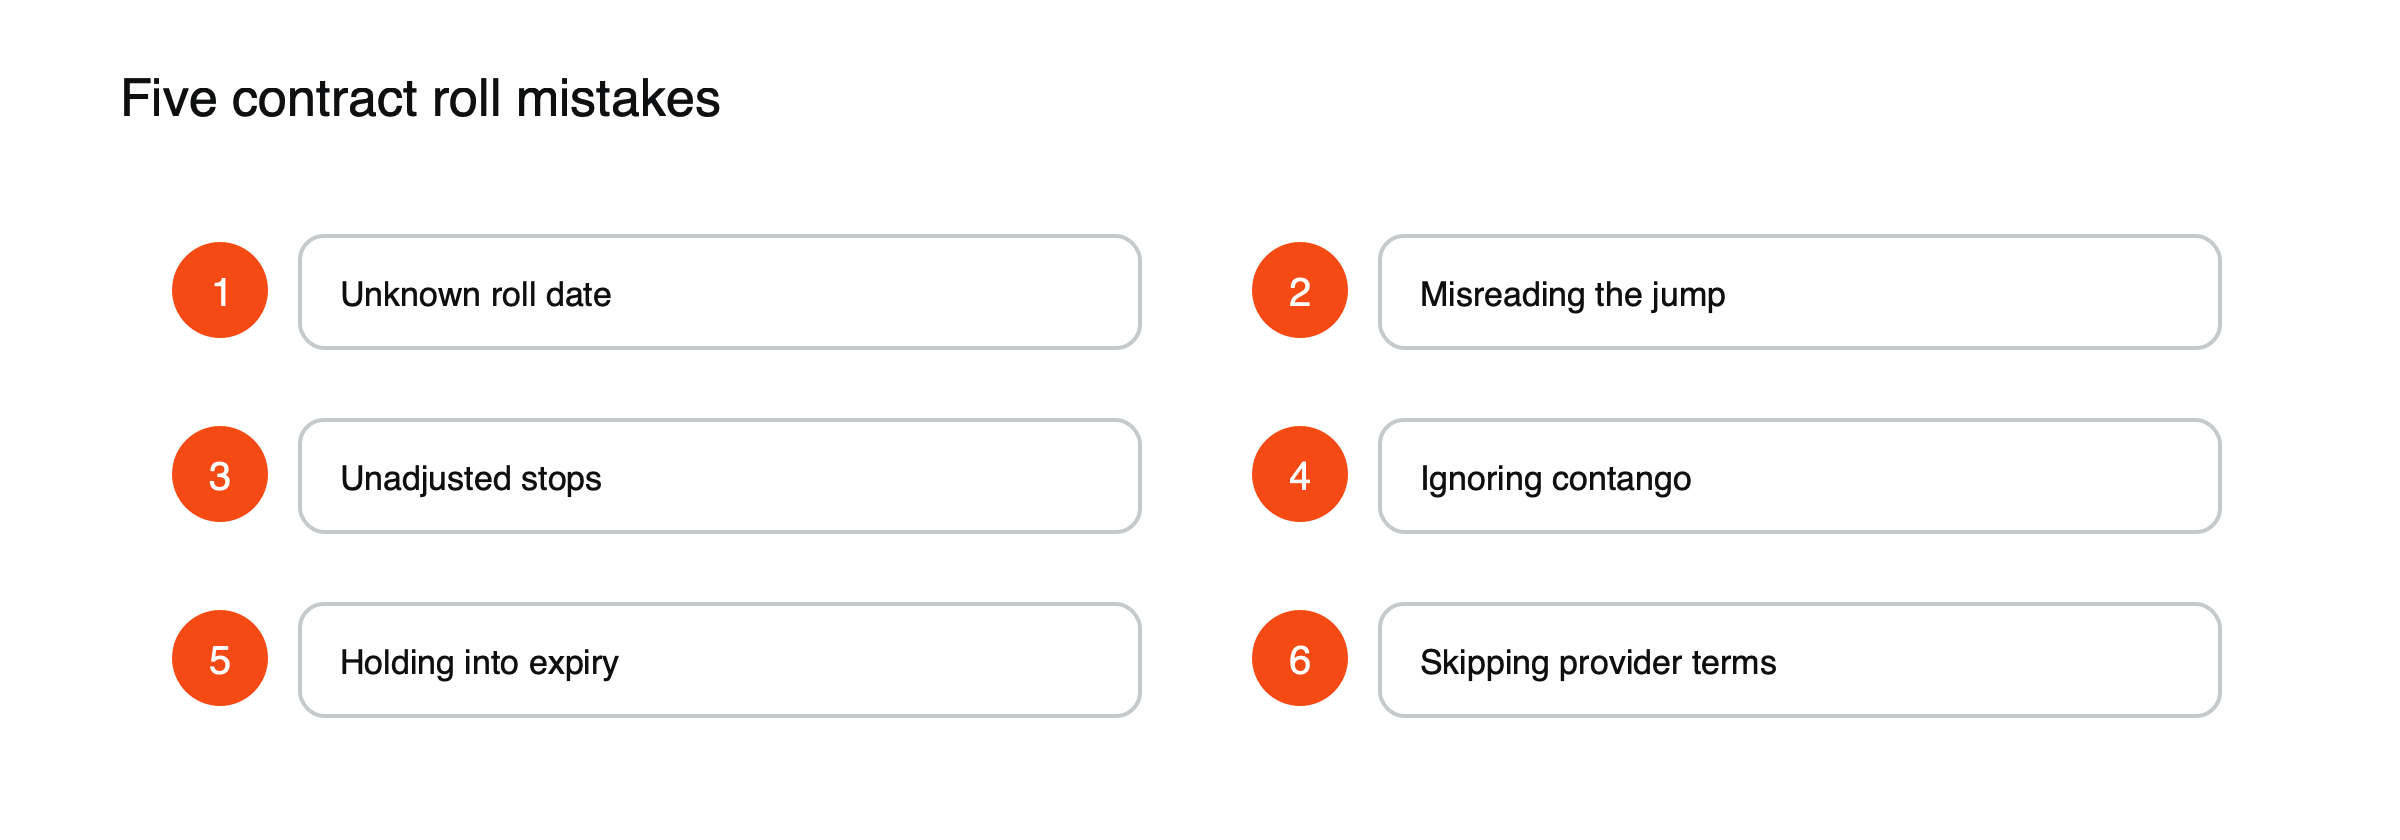
Рисунок: Пять ошибок при ролле.
Ошибки, которые одновременно серьёзны и трудно обнаруживаются, заслуживают наибольшего внимания, поэтому риск экспирации и медленно накапливающиеся затраты на контанго стоят первыми.
Процедура перед роллом
За неделю до каждого ролла проверьте дату, разрыв в цене между истекающим и следующим контрактами и направление кривой. Решите, сохранять ли позицию через ролл, закрыть её или перейти на cash CFD. Скорректируйте стопы и лимиты, если это не сделал провайдер. После ролла убедитесь, что денежная корректировка соответствует разрыву в цене, а открытые ордера находятся там, где вы их ожидаете. Вся процедура занимает несколько минут и охватывает каждую ошибку из таблицы. См. как читать кривую фьючерсов и как работают CFD на сырьевые товары.
Два сценария в денежном выражении
Нескорректированные стопы. Трейдер открыл длинную позицию в 100 баррелях по $80,00 со стопом на $79,00, рискуя $100. При роллировании следующий контракт торгуется на $1,50 ниже, поэтому котируемая цена падает до $78,50, стоп срабатывает и позиция закрывается. Денежная корректировка начисляет $150 за ролл, но трейдер остаётся без позиции, так как был выбит стопом из-за смены контракта, а не из-за движения рынка, и платит спред, чтобы войти снова. (Условные значения.)
Игнорирование контанго. Трейдер держит длинную позицию в 100 баррелях в течение шести месяцев, при этом каждый следующий контракт примерно на 1% дороже. При нефти по $80 каждый ролл стоит около $0,80 за баррель, так как новый контракт сходится к старой цене, то есть около $80 в месяц или $480 за шесть месяцев по позиции с маржой около $800. Трейдер винит плохой тайминг, тогда как причиной была структура кривой. (Условные значения.)
Вопросы, которые стоит задать провайдеру
- Этот CFD следует за фьючерсным контрактом или за ценой спот?
- Когда происходит ролл и за сколько дней до экспирации?
- Корректируются ли открытые стопы и лимиты автоматически при роллe?
- Взимается ли плата за ролл и как она рассчитывается?
- Как корректировка будет отображаться в моей выписке?
Когда cash CFD позволяет избежать проблемы
Cash CFD на сырьё не переходят с контракта на контракт, поэтому ошибки 1, 2, 3 и 5 в основном исчезают. Вместо этого структура цен проявляется в виде ежедневного финансирования, которое создаёт собственную версию ошибки 4: затраты, медленно накапливающиеся при долгом удержании позиции. Для коротких периодов удержания cash CFD часто упрощает ситуацию; для длинных сроков сравнение финансирования с ожидаемыми затратами на ролл показывает, что дешевле.
Где ошибки бьют сильнее всего
Сбои при ролловере чаще всего случаются на рынках с ежемесячными контрактами, например на сырой нефти и природном газе, поскольку за год нужно управлять двенадцатью ролловерами. Они наиболее дороги там, где фьючерсная кривая крутая, как у природного газа при переходе от летних к зимним контрактам, или у нефти во время перепроизводства. Золото, которое ролловерится реже и обычно имеет пологую кривую, подвержено этому меньше. Трейдеры, которые переходят между товарами, не должны полагать, что привычки, сформированные на одном рынке, безопасны на другом. См. что движет ценами на природный газ. Ведение отдельного календаря ролловеров для каждого товара, а не опора на одно общее правило, устраняет большинство таких неожиданностей до того, как они станут стоить денег. Несколько минут подготовки перед каждым ролловером дешевле, чем один стоп-аут.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять сумму, которую инвестируете.