
Как работают коэффициент здоровья и цена ликвидации в DeFi-кредитовании
Коэффициент здоровья и цена ликвидации в DeFi-кредитовании: формулы и разбор примеров.
Коэффициент здоровья (health factor) показывает, насколько безопасен заём в DeFi: коэффициент здоровья = (стоимость залога × порог ликвидации) ÷ долг. При значении выше 1 заём защищён от ликвидации; при значении ниже 1 любой может погасить часть долга и получить залог со скидкой. По той же формуле можно вычислить точную цену залога, при которой заём становится подлежащим ликвидации.
Формулы
Коэффициент здоровья = (стоимость залога × порог ликвидации) ÷ общий долг
Порог ликвидации — это процент, который для каждого актива-залога устанавливает управление протокола. Если залоговых активов несколько, каждый из них взвешивается по собственному порогу.
Цена ликвидации (один актив-залог, долг в стейблкоинах) = долг ÷ (количество залога × порог ликвидации)
В примерах ниже используется условный порог 80%; проценты и комиссии не учитываются. Фактические пороги различаются в зависимости от актива и протокола.
Пример 1: осторожный заём
Вы вносите 10 ETH по $3,000 за штуку ($30,000) и берёте в долг 15,000 USDC.
- Коэффициент здоровья = $30,000 × 0,80 ÷ $15,000 = 1,6
- Цена ликвидации = $15,000 ÷ (10 × 0,80) = $1,875
Цена ETH должна упасть на 37,5%, прежде чем заём можно будет ликвидировать.
Пример 2: больший заём
Тот же залог, но вы берёте в долг 20,000 USDC.
- Коэффициент здоровья = $24,000 ÷ $20,000 = 1,2
- Цена ликвидации = $20,000 ÷ 8 = $2,500
Теперь достаточно падения примерно на 16,7%. Заём, увеличенный примерно на треть, сократил запас прочности более чем вдвое.
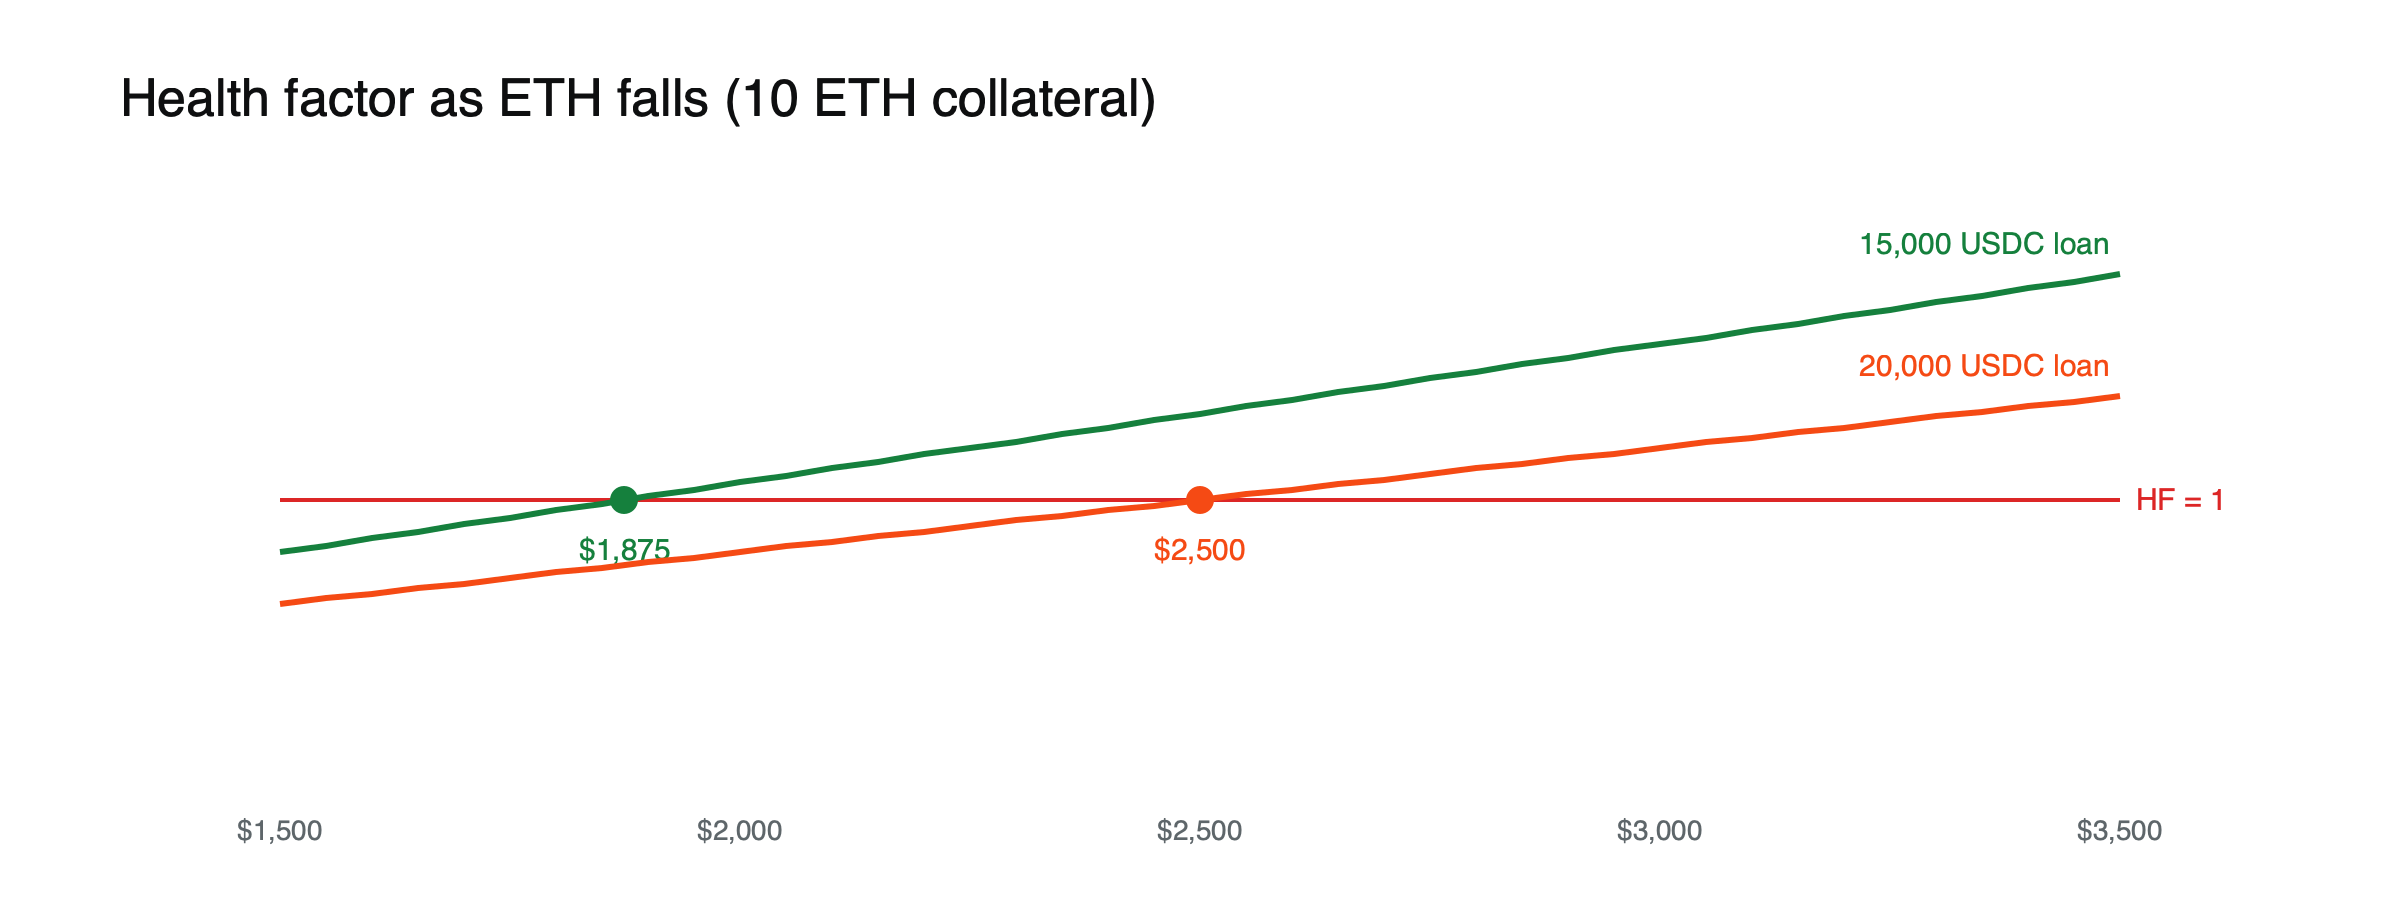 Рисунок: коэффициент здоровья снижается вместе с ценой ETH; больший заём достигает значения 1 гораздо раньше (условный порог 80%).
Пример 3: во что обходится ликвидация
Цена ETH падает до $2,400, при этом заём на 20,000 USDC всё ещё открыт.
- Коэффициент здоровья = 10 × $2,400 × 0,80 ÷ $20,000 = 0,96, что ниже 1.
При пороге закрытия 50% ликвидатор погашает $10,000 вашего долга, то есть половину. Взамен он получает $10,000 в ETH плюс бонус 5% (условный): $10,500, или 4,375 ETH.
- Вам остаётся 5,625 ETH ($13,500), а долг составляет $10,000.
- Новый коэффициент здоровья = $13,500 × 0,80 ÷ $10,000 = 1,08.
- Бонус обошёлся вам в $500 сверх потери залога, которым погасили долг.
Если цены продолжат падать, позицию можно будет ликвидировать повторно.
Пример 4: два вида залога
Допустим, вы вносите ETH на $10,000 с порогом ликвидации 80% и обёрнутый биткоин на $5,000 с порогом 75% и берёте в долг стейблкоины на $8,000. (Пороги условные.)
- Взвешенный залог = $10,000 × 0,80 + $5,000 × 0,75 = $11,750
- Коэффициент здоровья = $11,750 ÷ $8,000 ≈ 1,47. Многие кредитные приложения показывают именно это значение.
Каждый актив вносит вклад в соответствии со своим порогом, поэтому падение более рискованного актива (с более низким порогом) снижает коэффициент здоровья меньше в расчёте на доллар, чем падение актива с более высоким порогом.
Пример 5: заём актива, который растёт в цене
Допустим, вы вносите $20,000 в USDC с порогом 80% и берёте в долг 3 ETH, когда ETH стоит $3,000, то есть долг составляет $9,000.
- Коэффициент здоровья = $20,000 × 0,80 ÷ $9,000 ≈ 1,78
- Если ETH вырастет до $4,500, долг будет стоить $13,500, а коэффициент здоровья снизится примерно до 1,19.
- Позиция станет подлежащей ликвидации, если ETH достигнет примерно $5,333, когда долг составит $16,000.
Заём волатильного актива фактически является ставкой против него: если он растёт, заём становится рискованнее, хотя залог не изменился.
Что происходит при ликвидации, шаг за шагом
- Оракул сообщает новую цену, и ваш коэффициент здоровья падает ниже 1.
- Боты, которые отслеживают позиции, видят, что ваша позиция теперь подлежит ликвидации.
- Один из них отправляет транзакцию, которая погашает часть вашего долга, но не более порога закрытия протокола.
- Протокол передаёт ликвидатору залог на сумму погашенного долга плюс бонус за ликвидацию.
- Ваша позиция остаётся открытой с меньшим объёмом залога и меньшим долгом; если цены продолжают падать, процесс может повториться.
Всё это может произойти в течение нескольких секунд после обновления цены, поэтому реагировать после уведомления часто уже поздно, если запас был небольшим.
Стейблкоин-залог против волатильного залога
Использование стейблкоинов в качестве залога и заимствование волатильных токенов меняет обычный характер риска: опасность исходит от роста заимствованного токена, а не от падения залога, как показано в разобранном примере 5. Использование волатильного залога и заимствование стейблкоинов — более распространённая схема, и риск связан с падением залога. Понимание того, какая сторона вашей позиции может двигаться, — первый шаг к выбору безопасного запаса.
Проценты и ценовые данные
Два менее заметных фактора также влияют на коэффициент здоровья. Проценты начисляются на долг непрерывно, поэтому позиция, оставленная без внимания на месяцы, постепенно становится рискованнее, даже если цены не меняются. Кроме того, протокол использует цены из своего оракула, а не с какой-либо конкретной биржи, поэтому кратковременный всплеск или разрыв в данных оракула может вызвать ликвидацию, даже если цена на вашей любимой бирже выглядела безопасной. См. что такое блокчейн-оракул.
Как сохранить позицию в безопасности
- Берите в долг заметно ниже своего лимита; универсально безопасного коэффициента здоровья не существует, поскольку он зависит от того, насколько волатилен ваш залог.
- Добавляйте залог или погашайте долг, когда коэффициент здоровья снижается.
- Следите за обеими сторонами: если вы заимствуете волатильный токен, рост его цены также снижает ваш коэффициент здоровья.
- Используйте уведомления, поскольку рынки движутся и вне рабочего времени.
Почему кредитное плечо усугубляет ситуацию
Заимствование для покупки дополнительных криптоактивов добавляет кредитное плечо и повышает вероятность ликвидации: более низкий стартовый коэффициент здоровья оставляет меньше места для падения цен. В нашем списке типичных ошибок новичков в криптовалютах объясняется, почему кредитное плечо ловит в ловушку новых пользователей. Полный механизм описан в статье как работают DeFi-кредитование и заимствование. Общую картину можно найти в статье что такое DeFi.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Какой коэффициент здоровья стоит поддерживать?
Универсального значения не существует. Полезный подход — спросить себя, насколько может реалистично упасть стоимость залога за неблагоприятную неделю, а затем выбрать коэффициент здоровья, который выдержит такое падение с запасом. Залог, который сильнее колеблется, требует более высокого стартового запаса.
Могут ли ликвидировать мою позицию, если я сплю или не в сети?
Да. Ликвидации инициируются любым участником, который видит подходящую позицию, в любое время суток. Основные способы защиты — уведомления, автоматизированные инструменты и большой запас.
Источники
- Liquidations (формула коэффициента здоровья; при значении ниже 1 позиция может быть ликвидирована; коэффициент закрытия 50%; бонус за ликвидацию устанавливается голосованием управления протоколом) — документация Aave
- Liquidations concepts (пример: ETH на $10 000, порог 80%, заимствовано $6 000 = 1,333; универсально безопасного уровня не существует) — документация Aave
- Liquidation (бонус обычно 5–10% в Aave V3; повторные частичные ликвидации) — Otomato