
Что такое ликвидный стейкинг?
Ликвидный стейкинг позволяет застейкать ETH через протокол и получить токен, который представляет ваш эфир и его награды. Токеном можно торговать или использовать его в приложениях, пока базовый эфир остаётся в стейкинге, но это связано с дополнительными рисками.
Ликвидный стейкинг позволяет застейкать эфир через протокол и получить токен, называемый ликвидным стейкинг-токеном, который представляет ваш застейканный ETH и его награды. Вы можете торговать этим токеном или использовать его в других приложениях, пока базовый эфир остаётся в стейкинге. Компромисс — дополнительный риск: ошибки в смарт-контрактах, концентрация и торговля токена ниже стоимости представляемого им ETH.
Проблема, которую это решает
Прямой стейкинг ETH блокирует средства. Для выхода нужно время в очереди на вывод, а для запуска валидатора требуется 32 ETH и надёжное оборудование. Пулы ликвидного стейкинга объединяют депозиты многих пользователей, поручают работу валидаторов профессиональным операторам и выпускают токен, который можно продать в любой момент вместо ожидания вывода.
Как это работает
- Вы вносите ETH в смарт-контракт протокола ликвидного стейкинга.
- Протокол стейкает средства через набор операторов нод, запускающих валидаторы.
- Вы получаете токен, например stETH от Lido, который отслеживает вашу долю в пуле.
- Награды начисляются либо как растущий баланс токенов, либо как растущий курс обмена между токеном и ETH.
- Для выхода вы либо продаёте токен на рынке, либо погашаете его через очередь вывода протокола.
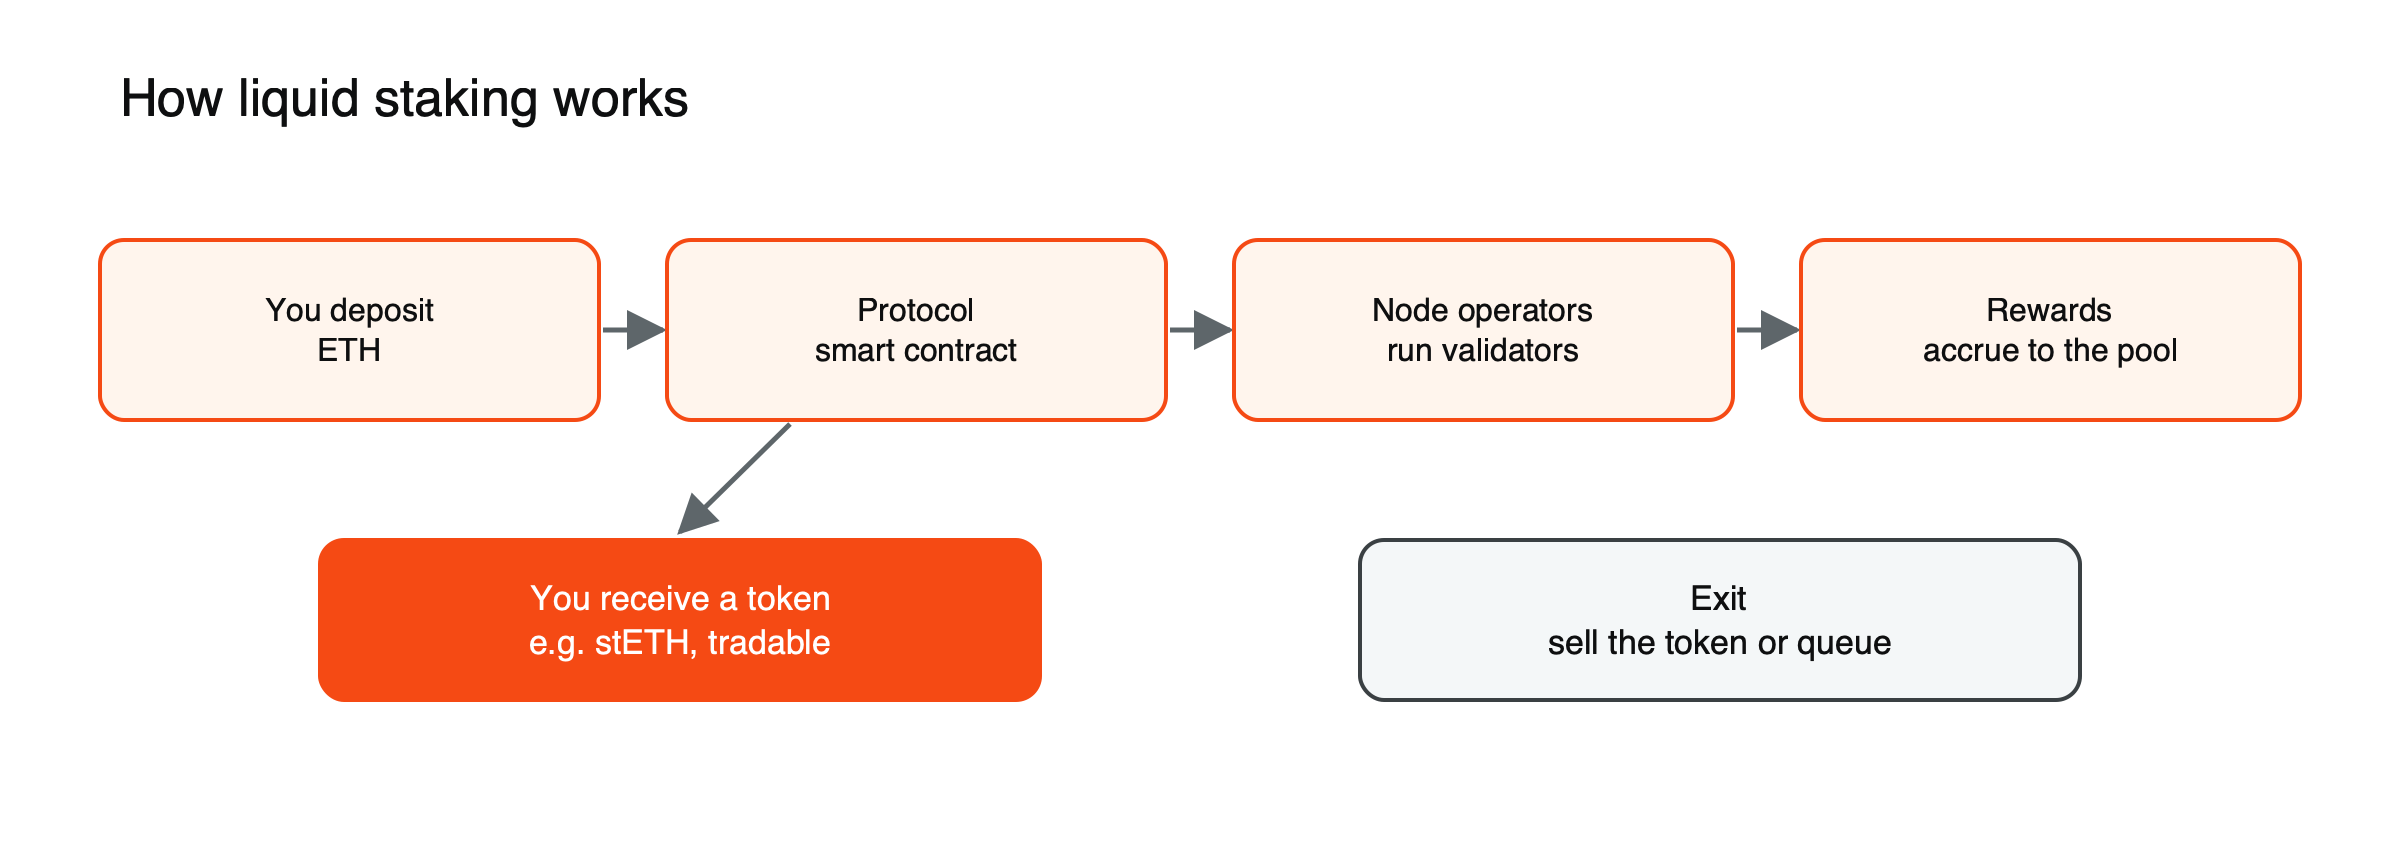
Рисунок: как ликвидный стейкинг превращает заблокированный ETH в токен, которым можно торговать.
Два типа токенов: ребейзинговый и накапливающий стоимость
Ликвидные стейкинг-токены передают награды одним из двух способов. Ребейзинговый токен, например stETH, сохраняет стоимость примерно равной одному ETH и увеличивает количество токенов в вашем кошельке по мере поступления наград. Токен с накоплением стоимости сохраняет ваш баланс неизменным, а каждый токен со временем стоит всё больше ETH. Некоторые приложения не могут работать с балансами, которые меняются сами по себе, поэтому ребейзинговые токены часто имеют обёрнутую версию с накоплением стоимости, например wstETH, для использования на рынках кредитования и в других контрактах. Оба варианта представляют один и тот же застейканный эфир; они лишь по-разному отображают награды.
Продажа или погашение: два пути выхода
Есть два способа выхода. Продажа токена на бирже или в торговом пуле быстра, но вы получаете ту цену, которую рынок готов платить в данный момент, и она может быть ниже ETH, который представляет токен. Погашение через очередь вывода протокола возвращает полную сумму эфира, но только после того, как протокол выведет его из стейкинга, что может занять дни или дольше, когда многие пользователи выходят одновременно. На спокойных рынках оба пути дают почти одинаковый результат; при спешке с выходом разрыв между ними — цена скорости.
Почему токен может торговаться ниже ETH
Ликвидный стейкинг-токен — это требование на ETH, а не сам ETH. Его рыночная цена зависит от того, сколько людей хотят купить или продать его в данный момент. Если многие держатели продают одновременно, а погашение занимает время, цена может упасть ниже стоимости ETH, стоящего за ним.
Так произошло в июле 2025 года, когда рост стоимости заимствования на платформе кредитования Aave сделал популярную стратегию невыгодной. Трейдеры занимали ETH под залог stETH, чтобы застейкать больше; по мере закрытия этих позиций пул ETH/stETH разбалансировался, и stETH опустился ниже своего пега, по данным Glassnode.
Вопрос концентрации
Ликвидный стейкинг сконцентрировал большую долю застейканного ETH в нескольких протоколах. Lido была крупнейшей отдельной стейкинговой структурой с долей около 27% застейканного ETH в апреле 2025 года, а к июлю 2025 года её доля снизилась примерно до 25%. Поскольку операторы одного протокола запускают так много валидаторов, ошибка или скоординированный сбой там затронули бы значительную часть безопасности Ethereum.
Кто запускает валидаторы
Протокол ликвидного стейкинга сам не запускает валидаторы; он выбирает операторов нод, которые это делают. Некоторые протоколы используют отобранный набор профессиональных операторов, одобренных управлением. Другие позволяют любому стать оператором, внеся залог собственным эфиром, который может покрыть убытки в случае слэшинга. Более новые решения распределяют ключ каждого валидатора между несколькими операторами с помощью технологии распределённых валидаторов, поэтому ни один оператор не может вызвать слэшинг в одиночку. Модель операторов определяет, насколько протокол зависит от нескольких компаний и как распределяются потери.
Комиссии: что оставляет протокол
Протоколы забирают часть наград за стейкинг, обычно деля её между операторами узлов и собственной казной протокола, а остальное передают держателям токенов. Комиссия начисляется на награды, а не на депозит, поэтому она снижает доходность, а не сумму, которая застейкана. При сравнении протоколов нужно сравнивать чистую доходность после комиссий вместе с рисками, а не только заявленную ставку.
Риски, которые стоит взвесить
- Риск смарт-контрактов: ошибка в контрактах протокола может привести к потере депонированных средств.
- Слэшинг: если оператор получает штраф, убыток обычно распределяется между всеми держателями токена. См. что такое слэшинг.
- Риск депега: токен может торговаться ниже стоимости базового актива, особенно при спешке с выходом.
- Циклы с плечом: использование токена как залога для займа и дополнительного стейкинга умножает как награды, так и убытки.
- Переменные награды: ставки меняются в зависимости от активности сети и общей суммы стейкинга; ни одна ставка не гарантирована.
Вопросы, которые стоит задать перед выбором протокола
- Как долго он работает и сколько средств удерживал без инцидентов?
- Кто операторы узлов, как их выбирают и как они обеспечены залогом?
- Как распределяется убыток от слэшинга и есть ли страховой фонд?
- Насколько глубок рынок его токена и сколько занимает выкуп?
- Кто может обновлять его контракты и есть ли задержка до вступления изменений в силу?
Чем это отличается от других способов стейкинга
По сравнению с соло-стейкингом вы отказываетесь от контроля над валидатором и добавляете протокольный риск взамен на гибкость. По сравнению со стейкинг-продуктом биржи токен находится в сети и может передаваться, но за ним не стоит компания. Наше руководство что такое стейкинг в криптовалюте сравнивает основные варианты, а как застейкать ETH подробно описывает каждый из них.
Чтобы узнать о следующем уровне этой архитектуры, прочитайте что такое рестейкинг. О самой сети см. статью о том, что такое Ethereum.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Источники
- Доля Lido в стейкинге Ethereum снижается до 25% (депег stETH в июле 2025 из-за разворачивания циклов с плечом, по данным Glassnode) — ForkLog, июль 2025
- Штрафы за стейкинг на консенсус-слое Ethereum: последствия для wstETH и других LST и LRT (Lido ~27% застейканного ETH, апрель 2025; убытки от слэшинга распределяются между всеми участниками) — Aave Governance, апрель 2025