
Распространенные ошибки при торговле индексными CFD
Разбор реалистичного торгового плана по индексным CFD с оценкой по шести критериям: стоимость позиции, торговля на открытии, издержки удержания, концентрация, плечо и стоп-аут.
Распространенные ошибки при торговле индексными CFD: выбор стоимости пункта без проверки стоимости позиции, торговля на открытии без плана, игнорирование финансирования и корректировок на дивиденды, предположение о диверсификации, когда несколько акций доминируют в индексе, использование слишком большого плеча и удержание индексов, которые движутся вместе. Оценка одного реалистичного торгового плана по этим шести пунктам показывает, как они сочетаются.
Рассматриваемый план
Вот план, который трейдер может составить для трехнедельной сделки. (Гипотетический счет и цифры.)
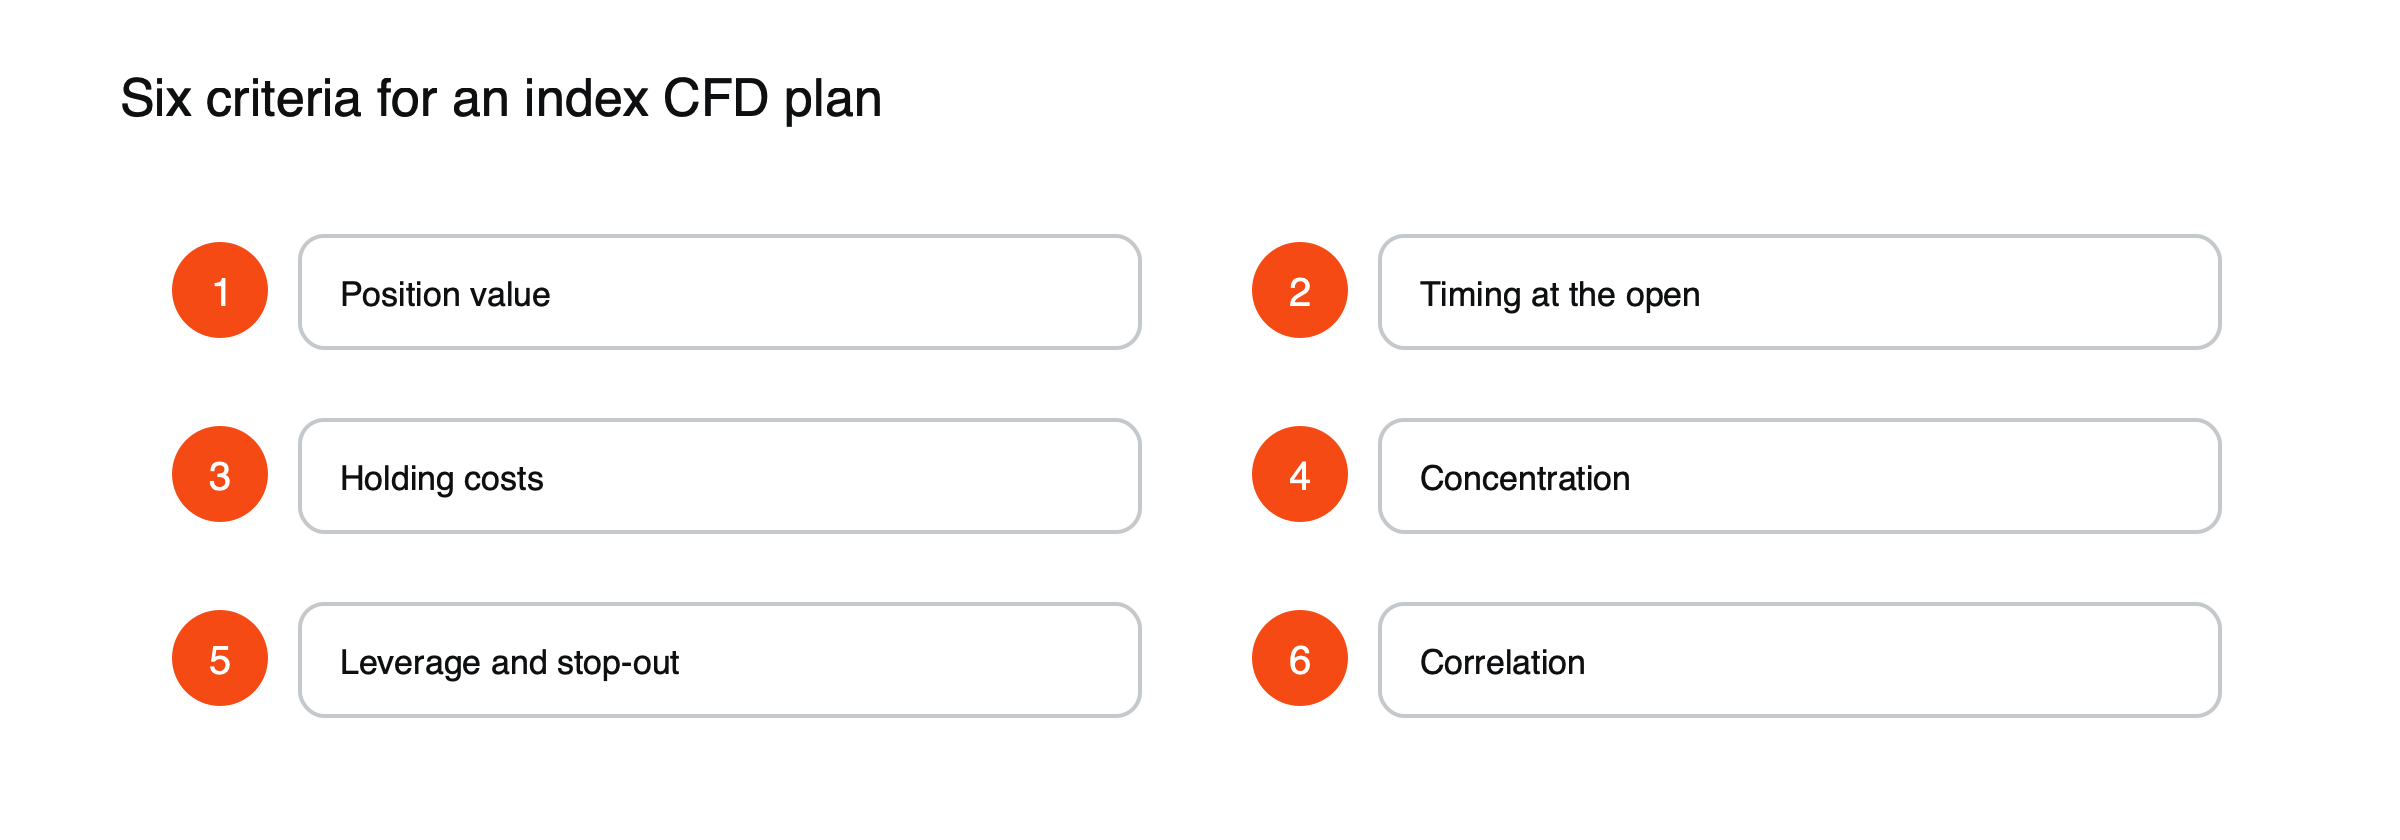 Рисунок: шесть критериев для плана по индексным CFD.
Счет: $10 000. Идея: акции США вырастут после сильной отчетности технологических компаний. Сделка 1: покупка US 500 на открытии в 9:30 по местному времени по цене 5 000, $10 за пункт, стоп на 15 пунктов ниже цены входа. Сделка 2: покупка US Tech 100 по цене 21 000, $5 за пункт, в то же утро. Срок удержания: около трех недель. Выход: когда тренд закончится.
Каждый раздел ниже оценивает одну часть плана от 0 (отсутствует или неверно) до 2 (корректно), объясняет оценку и показывает исправление. Итоговая сумма 12 означала бы полностью корректный план.
Критерий 1: стоимость позиции — оценка 0
План выбирает $10 за пункт, но не указывает, что это означает в деньгах. При цене 5 000 это позиция стоимостью $50 000; сделка по US Tech 100 добавляет $105 000. Вместе это $155 000 экспозиции на счете в $10 000, то есть в 15,5 раза больше его размера. Значения пункта выглядят небольшими, но сами позиции таковыми не являются.
Исправление: перед торговлей переводите каждое значение пункта в стоимость позиции и определите максимальную общую экспозицию относительно размера счета. См. как рассчитать стоимость пункта по индексному CFD.
Критерий 2: время открытия — оценка 0
Вход на первом тике открытия торгов на наличном рынке с 15-пунктовым стопом почти гарантирует выход из-за рыночного шума. Первые минуты приносят самые широкие спреды и самые резкие колебания за день; американский индекс легко может пройти 30 пунктов и более в диапазоне открытия. Стоп, скорее всего, сработает раньше, чем идея будет проверена.
Исправление: дайте сформироваться диапазону открытия, затем размещайте стопы за его пределами и подбирайте размер позиции под более широкое расстояние. См. как планировать сделки по индексам вокруг открытия рынка.
Критерий 3: издержки удержания — оценка 0
План ничего не говорит о финансировании. По $155 000 наличной индексной экспозиции при иллюстративной ставке 6,8% годовых три недели стоят около $606, то есть 6% счета, еще до какого-либо движения цены. Корректировки на дивиденды компенсируют лишь небольшую часть этих расходов.
Исправление: оцените финансирование и корректировки на дивиденды на запланированный срок удержания или рассмотрите CFD на фьючерсы для более длительных позиций. См. как корректируются индексные дивиденды и индексные фьючерсы и индексные CFD.
Критерий 4: концентрация — оценка 1
Идея, сильная отчетность технологических компаний, хотя бы явно указывает, что движет сделкой, за что начисляется один балл. Но план не проверяет, какие компании и когда публикуют отчетность и какой у них вес в индексе. На десять крупнейших компаний S&P 500 в 2025 году пришлось рекордные 40,7% индекса, поэтому один неудачный отчет одной из них может свести сделку на нет.
Исправление: составьте список дат отчетности крупнейших компаний в течение срока удержания и заранее решите, будете ли вы держать позицию через эти даты. См. почему несколько акций могут определять движение всего индекса.
Критерий 5: плечо и стоп-аут — оценка 0
Общая маржа при розничном лимите плеча 20:1 составляет около $7 750. Когда счет при $10 000 опускается до половины маржи, около $3 875, позиции закрываются; таким образом, убыток около $6 125 запускает стоп-аут. При $155 000 экспозиции это падение всего примерно на 4%, то есть движение, которое индексы совершают за плохую неделю.
Исправление: определяйте размер позиции исходя из убытка, который вы готовы принять, а не из доступной маржи. См. что такое маржин-колл и стоп-аут.
Критерий 6: корреляция — оценка 0
Две сделки представлены как отдельные идеи, однако S&P 500 и Nasdaq 100 двигались с корреляцией около 0,98 в марте 2026 года. Падение обоих индексов на 4% обходится примерно в 6 200 долларов — столько же, сколько одна чрезмерно крупная позиция. По сути, в плане одна ставка, а не две.
Исправление: суммируйте экспозиции по сильно коррелирующим индексам и определяйте размер по совокупности. См. S&P 500 vs Nasdaq 100.
Итоговая оценка
| Критерий | Оценка |
|---|---|
| Стоимость позиции | 0 |
| Время входа на открытии | 0 |
| Затраты на удержание | 0 |
| Концентрация | 1 |
| Плечо и стоп-аут | 0 |
| Корреляция | 0 |
| Итого | 1 из 12 |
Пересмотренный план
Сделка: покупка только US 500, после первых 30 минут, по 2 доллара за пункт, позиция 10 000 долларов, равная размеру счёта. Стоп: 60 пунктов ниже цены входа, за пределами диапазона открытия, риск 120 долларов, или 1,2% счёта. Издержки: около 39 долларов финансирования за три недели. Концентрация: два крупнейших члена индекса отчитываются на второй неделе; за день до этого сократить позицию до 1 доллара за пункт. Выход: пересмотр после недели отчётностей; закрыть, если индекс закроется ниже уровня стопа или тезис об отчётности не подтвердится.
Пересмотренный план получает 2 балла по каждому критерию. Он меньше и менее захватывающий, но неудачная неделя теперь стоит несколько процентов счёта, а не завершает сделку стоп-аутом.
См. как работают CFD на фондовые индексы.
Как мог развиться исходный план
Допустим, на второй неделе одна из крупнейших американских технологических компаний отчитывается слабыми результатами, и за три дня S&P 500 падает на 4%, а Nasdaq 100 — немного больше. (Иллюстративный сценарий.) Совокупная экспозиция исходного плана в 155 000 долларов теряет около 6 200 долларов, этого достаточно для стоп-аута при падении счёта более чем на 60%. Позиция пересмотренного плана в 10 000 долларов теряет около 200 долларов при том же движении, но её стоп на 60 пунктов закрывает её раньше, с убытком около 120 долларов, или 1,2% счёта. Одно и то же движение рынка завершает один план и почти не затрагивает другой.
Возражения против пересмотренного плана
«Это слишком мало, чтобы стоило того». Рост на 100 пунктов приносит 200 долларов, или 2% счёта, которые накапливаются за многие сделки без риска разорения на одной. «Стоп слишком далеко». Он находится за пределами обычных колебаний на открытии, поэтому срабатывает только тогда, когда идея неверна, а не из-за шума. «Ожидание 30 минут упускает движение». Иногда так и бывает, но стоимость нескольких упущенных пунктов меньше, чем многократные стоп-ауты на открытии.
Составление собственной оценочной карты
Шесть критериев выше подходят практически для любой индексной сделки. Честная запись плана и его оценка до входа занимают несколько минут. Любой критерий с оценкой 0 — повод изменить план или пропустить сделку. Со временем сопоставление оценок с результатами показывает, какие слабости обходятся дороже всего.
Что ещё может выявить оценочная карта
Другие распространённые слабости включают удержание позиции полного размера через крупные публикации данных, игнорирование валюты неднолларовых индексов, торговлю в тонкие ночные сессии с узкими стопами и забывание о днях с высокими дивидендными выплатами. Добавление их как дополнительных критериев адаптирует карту под торгуемые индексы.
Часто задаваемые вопросы
Какая самая распространённая ошибка при торговле CFD на индексы?
Принятие гораздо большей экспозиции, чем задумано, из-за выбора стоимости за пункт без пересчёта в стоимость позиции.
Безопаснее торговать одним индексом или несколькими?
Несколько индексов снижают риск, только если они слабо коррелируют. Позиции в S&P 500 и Nasdaq 100 ведут себя почти как одна большая позиция.
Оценка после сделки
Оценочная карта полезна и после закрытия сделки. Повторная оценка плана с учётом произошедшего и сравнение с фактическим исходом показывают, были ли убытки вызваны невезением или слабостями, которые карта могла выявить. Сделки, которые получили хорошие оценки, но принесли убыток, — обычная часть торговли; сделки с плохими оценками и убытком указывают на привычки, которые стоит изменить. Ведение таких обзоров в дневнике превращает отдельные сделки в уроки, которые улучшают будущие планы. Даже один честный письменный обзор в месяц делает следующий план заметно сильнее и безопаснее.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Статистика концентрации фондового рынка (десять крупнейших компаний — рекордные 40,7% на конец 2025 года; «Великолепная семёрка» — 34,3%; 17,8% в 2015 году) — Walnut, 2026
- Что прошлые концентрации по секторам говорят о нынешнем техноёмком S&P 500 (сектор IT — около 40%; корреляция S&P 500 и Nasdaq-100 — 0,98 в марте 2026 года) — CME Group, 2026