
Как рассчитать прибыль и убыток по CFD на нефть
Прибыль и убыток по CFD на нефть равны изменению цены за баррель, умноженному на количество баррелей, до учёта издержек. Ниже разобраны формулы и примеры расчёта.
Прибыль и убыток по CFD на нефть — это изменение цены за баррель, умноженное на количество баррелей: P&L = (выход − вход) × баррели для длинной позиции, с обратным знаком для короткой, до учёта издержек. Покупка 100 баррелей по $80,00 и продажа по $83,50 дают $350 прибыли; шорт 50 баррелей по $75,00 с закрытием по $77,00 приводит к убытку $100. Затем из результата вычитают издержки.
Формула
- Длинная позиция: (выход − вход) × баррели
- Короткая позиция: (вход − выход) × баррели
- Чистый результат = валовая прибыль − спред − финансирование ± корректировки при переносе
Пример 1: длинная позиция
- Покупка 100 баррелей по $80,00; продажа по $83,50
- Валовый результат: 3,50 × 100 = +$350
- Стоимость позиции $8 000; маржа при плече 10:1 = $800, поэтому прибыль составляет около 44% маржи.
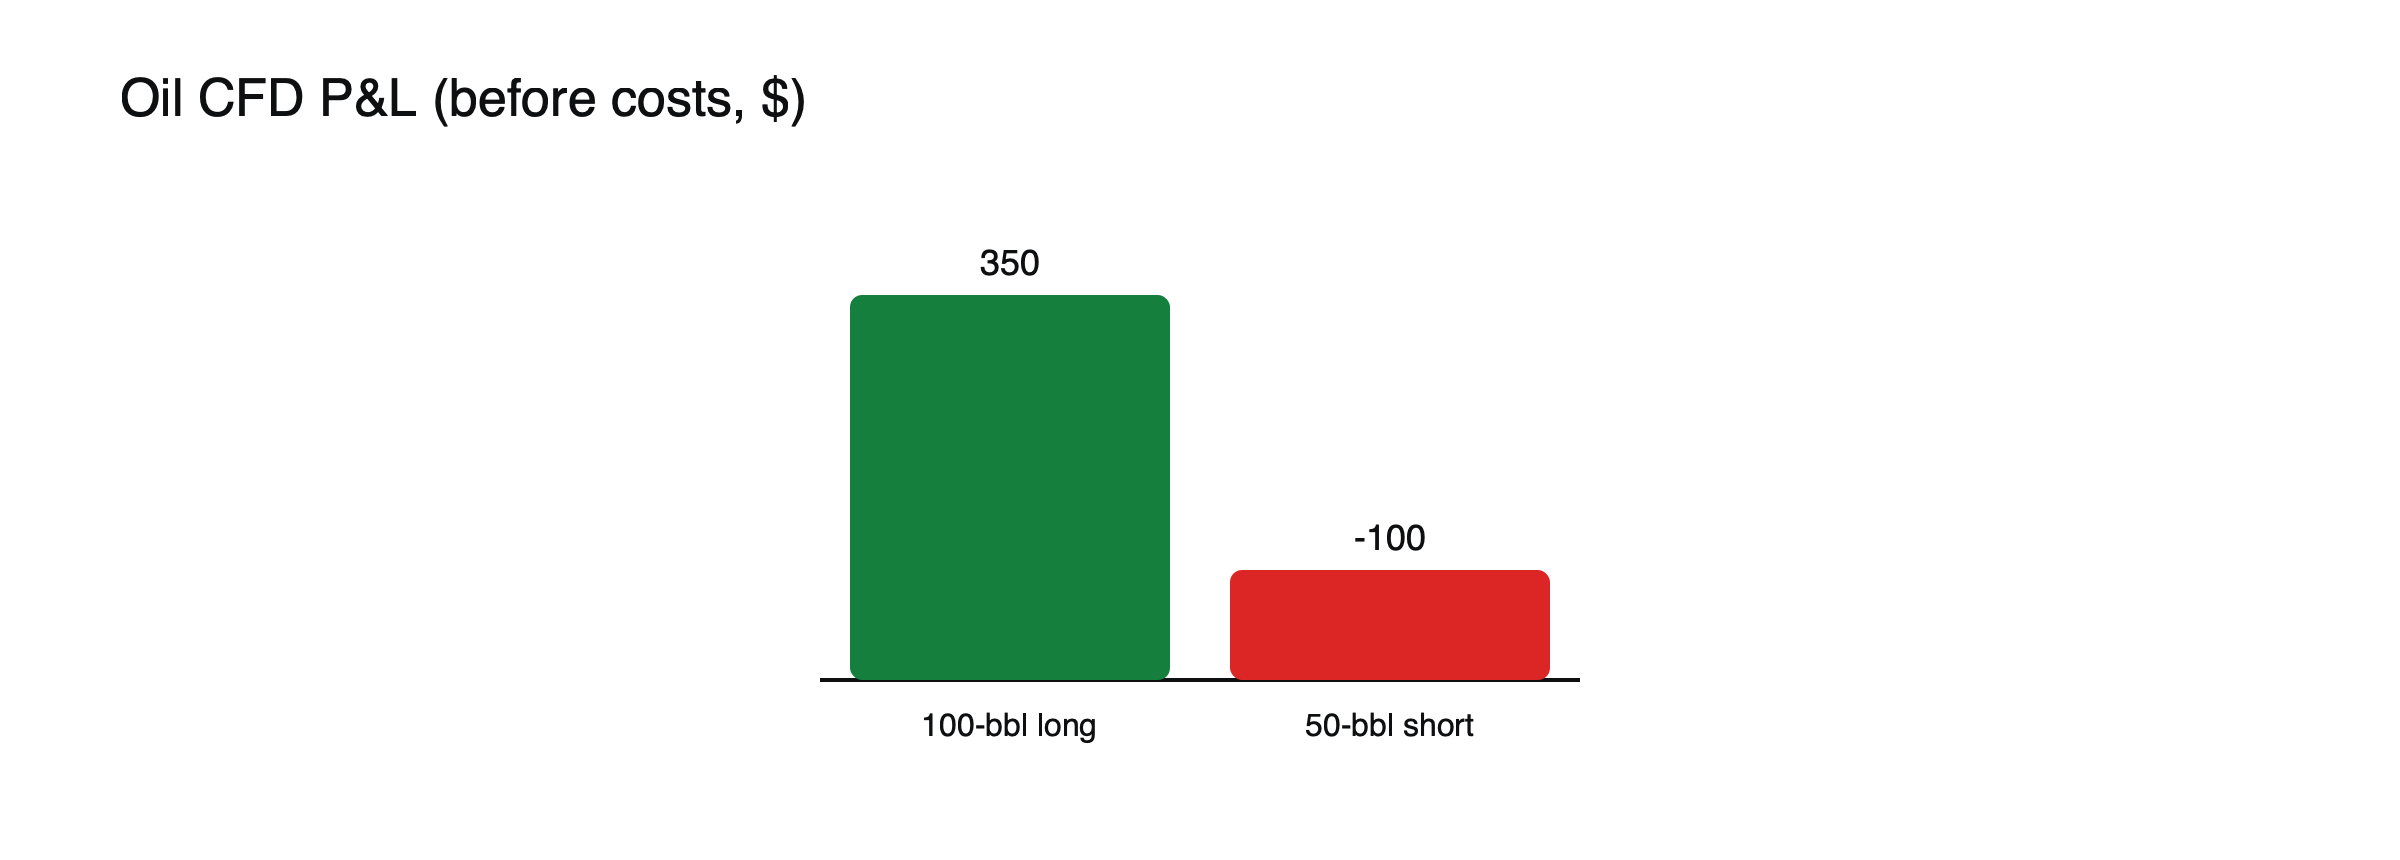
Рисунок: два примера до учёта издержек.
Пример 2: короткая позиция
- Продажа 50 баррелей по $75,00; цена растёт до $77,00
- Валовый результат: (75,00 − 77,00) × 50 = −$100
(Значения приведены для примера.)
Пример 3: результат с учётом издержек
Вернёмся к примеру 1: длинная позиция на 100 баррелей с ростом с $80,00 до $83,50 дает валовую прибыль $350. Спред составил около $0,04 за баррель, или $4, а позиция удерживалась три ночи по бессрочному CFD на наличный актив с финансированием по условной ставке 6% годовых, около $3,95. Чистый результат: около $342. В этом случае издержки были небольшими, но при сделке, рассчитанной на движение в $0,50, те же издержки съели бы около шестой части прибыли.
Пример 4: счёт в евро
Та же валовая прибыль в $350, переведённая в евро по курсу EUR/USD 1,1000, составляет около €318. CFD на нефть котируются в долларах, поэтому результаты трейдеров со счетами в других валютах зависят как от нефти, так и от валютного курса. Ослабление доллара между открытием и закрытием позиции уменьшает стоимость прибыли в долларах, выраженной в евро.
Издержки, которые нужно вычесть
- Спред, уплачиваемый при входе в позицию.
- Финансирование по бессрочным CFD на наличный актив при переносе позиции через ночь. См. как работает ночное финансирование.
- Корректировки при переносе по CFD на основе фьючерсов: при переносе они не меняют капитал, но могут включать комиссию. См. как перенос фьючерса корректирует цену товарного CFD.
Доходность на маржу и на позицию
Прибыль в $350 из примера 1 составляет около 4,4% от позиции в $8 000, но около 44% от маржи в $800. Оба показателя верны, они отвечают на разные вопросы. Доходность на позицию показывает, насколько сдвинулась нефть; доходность на маржу показывает, насколько сильно работало плечо, в обе стороны. Движение цены против позиции на $3,50 стоило бы таких же 44% маржи.
Прибыль при переносе контракта
Если CFD на нефть, основанный на фьючерсах, переносится на следующий контракт, пока сделка открыта, цена на графике скачет на величину разрыва между контрактами, а провайдер делает компенсирующую денежную корректировку. Чтобы рассчитать реальный результат, сложите изменение цены до переноса, изменение цены после него и корректировку либо просто сравните капитал до открытия и после закрытия, вычтя плату за перенос.
Точка безубыточности
Сделка должна пройти достаточное расстояние, чтобы покрыть спред и финансирование, прежде чем начнёт приносить прибыль. При спреде $0,04 и финансировании за три ночи около $0,04 за баррель точка безубыточности составляет около $0,08 за баррель. Запись точки безубыточности рядом с целевой ценой перед входом показывает, стоит ли открывать сделку.
Почему важен размер позиции
В периоды волатильности нефть может двигаться на несколько долларов в день. Движение на $5 при 100 баррелях составляет $500, что больше половины маржи при плече 10:1. См. как рассчитать размер позиции CFD исходя из риска на сделку и как работают товарные CFD.
Расчёт размера от стопа, на примере
Допустим, вы готовы потерять $150 на сделке с нефтью, а стоп-ордер находится в $1,50 от точки входа. Каждый баррель теряет $1,50, если сработает стоп, поэтому размер позиции составляет $150 ÷ $1,50 = 100 баррелей. Если стоп нужно установить в $3,00 от входа, потому что нефть в эту неделю волатильна, размер сокращается до 50 баррелей. Риск остаётся тем же; позиция подстраивается под рынок. См. как читать спецификацию сырьевого контракта.
Пример 5: стоп, который проскальзывает
Трейдер открывает короткую позицию в 50 баррелей по $75,00 со стопом на $76,00, планируя риск в $50. За ночь новости повышают цену нефти, и рынок открывается на $76,30. Стоп исполняется именно там, поэтому убыток составляет 1,30 × 50 = $65, примерно на 30% больше запланированного. Нефть часто открывается с гэпом из-за новостей о предложении и событий выходных, поэтому стоп ограничивает убытки в обычных условиях, но не гарантирует цену выхода. См. как работают стоп-лосс ордера и почему они могут проскальзывать.
Пример 6: закрытие в две части
Длинная позиция в 100 баррелей открыта по $80,00 и закрывается наполовину по $83,50 и наполовину по $85,00. Первая половина приносит 3,50 × 50 = $175; вторая приносит 5,00 × 50 = $250. Общая валовая прибыль: $425. Расчёт каждой части отдельно и их сложение дают верный результат независимо от порядка выходов.
Несколько сделок за неделю
| Сделка | Валовый результат | Издержки | Чистый результат |
|---|---|---|---|
| Лонг 100 бар., +$3,50 | +$350 | $8 | +$342 |
| Шорт 50 бар., стоп проскользнул | −$65 | $2 | −$67 |
| Лонг 50 бар., +$1,80 | +$90 | $3 | +$87 |
| Лонг 100 бар., −$0,60 | −$60 | $5 | −$65 |
(Условные сделки.) Чистый результат за неделю составляет около $297. Учёт издержек по каждой сделке, а не только валовых результатов, показывает, во что на самом деле обходятся частота торговли и время удержания позиции.
Частые ошибки в расчётах
- Использование размера контракта другого провайдера.
- Забывание, что шорт получает прибыль при падении цены.
- Игнорирование финансирования по позициям, удерживаемым неделями.
- Принятие скачка при ролловере на графике за реальную прибыль или убыток.
Записи для налогов
во многих странах доходы и убытки по CFD необходимо отражать в налоговой отчётности, часто с пересчётом в местную валюту по установленным курсам. Хранение дат, размеров, цен и издержек каждой сделки в одном месте значительно упрощает эти расчёты в конце года. Местные правила различаются, поэтому имеет смысл проконсультироваться с налоговым консультантом.
Быстрая проверка P&L
- Правильный ли размер контракта для этого провайдера?
- Верен ли знак для лонга или шорта?
- Вычтены ли спред, финансирование и любая плата за ролловер?
- Пересчитан ли результат в валюту счёта?
- Совпадает ли результат с изменением капитала на счёте?
Арифметика — самая простая часть
Формула простая. Сложность прогноза результатов по нефти создают размер ежедневных движений, гэпы вокруг новостей и выходных, а также издержки удержания позиций через ролловеры и финансирование. Планирование с учётом этих факторов сильнее всего влияет на итог.
Часто задаваемые вопросы
Отличается ли прибыль по CFD на WTI и Brent?
Формула одинаковая, но у двух бенчмарков разные цены, даты ролловера и иногда разные размеры контрактов, поэтому одна и та же идея может давать разные результаты.
Почему моя платформа показывает немного другой P&L?
Обычно из-за спреда, уже списанного финансирования, корректировки при ролловере или пересчёта валюты для счетов не в долларах.
Значения кредитного плеча, маржи и издержек в этой статье приведены как примеры для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил вашей страны.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.