
Как OTCN рассчитывает маржу и ночное финансирование
Формулы расчёта маржи и ежедневного финансирования позиций в OTCN, с примерами и таблицей лимитов кредитного плеча.
Маржа и финансирование в OTCN рассчитываются по двум общепринятым формулам: маржа = стоимость позиции × ставка маржи и ежедневное финансирование = стоимость позиции × годовая ставка ÷ 365. Финансирование начисляется каждую ночь, пока позиция остаётся открытой. Ставки зависят от инструмента, типа счёта и правил в вашей стране и указаны в спецификации каждого инструмента.
[PRODUCT FACTS SHEET — Открытое решение 3: каждый шаг, название экрана, комиссия, лимит и время, специфичные для OTCN в этой статье, являются заполнителями с пометкой PFS и должны быть подтверждены перед публикацией.]
Формулы
- Стоимость позиции = размер × цена (× размер контракта, где это применимо)
- Маржа = стоимость позиции × ставка маржи
- Ежедневное финансирование = стоимость позиции × годовая ставка ÷ 365
Пример расчёта: маржа
- Стоимость позиции $10,000; ставка маржи 5% (20:1) → маржа $500
- Один стандартный лот EUR/USD, 100 000 евро, по курсу 1,1000 → стоимость позиции $110,000; при 30:1 → маржа около $3,667
- 0,1 биткоина по $60,000 → стоимость позиции $6,000; при 2:1 → маржа $3,000
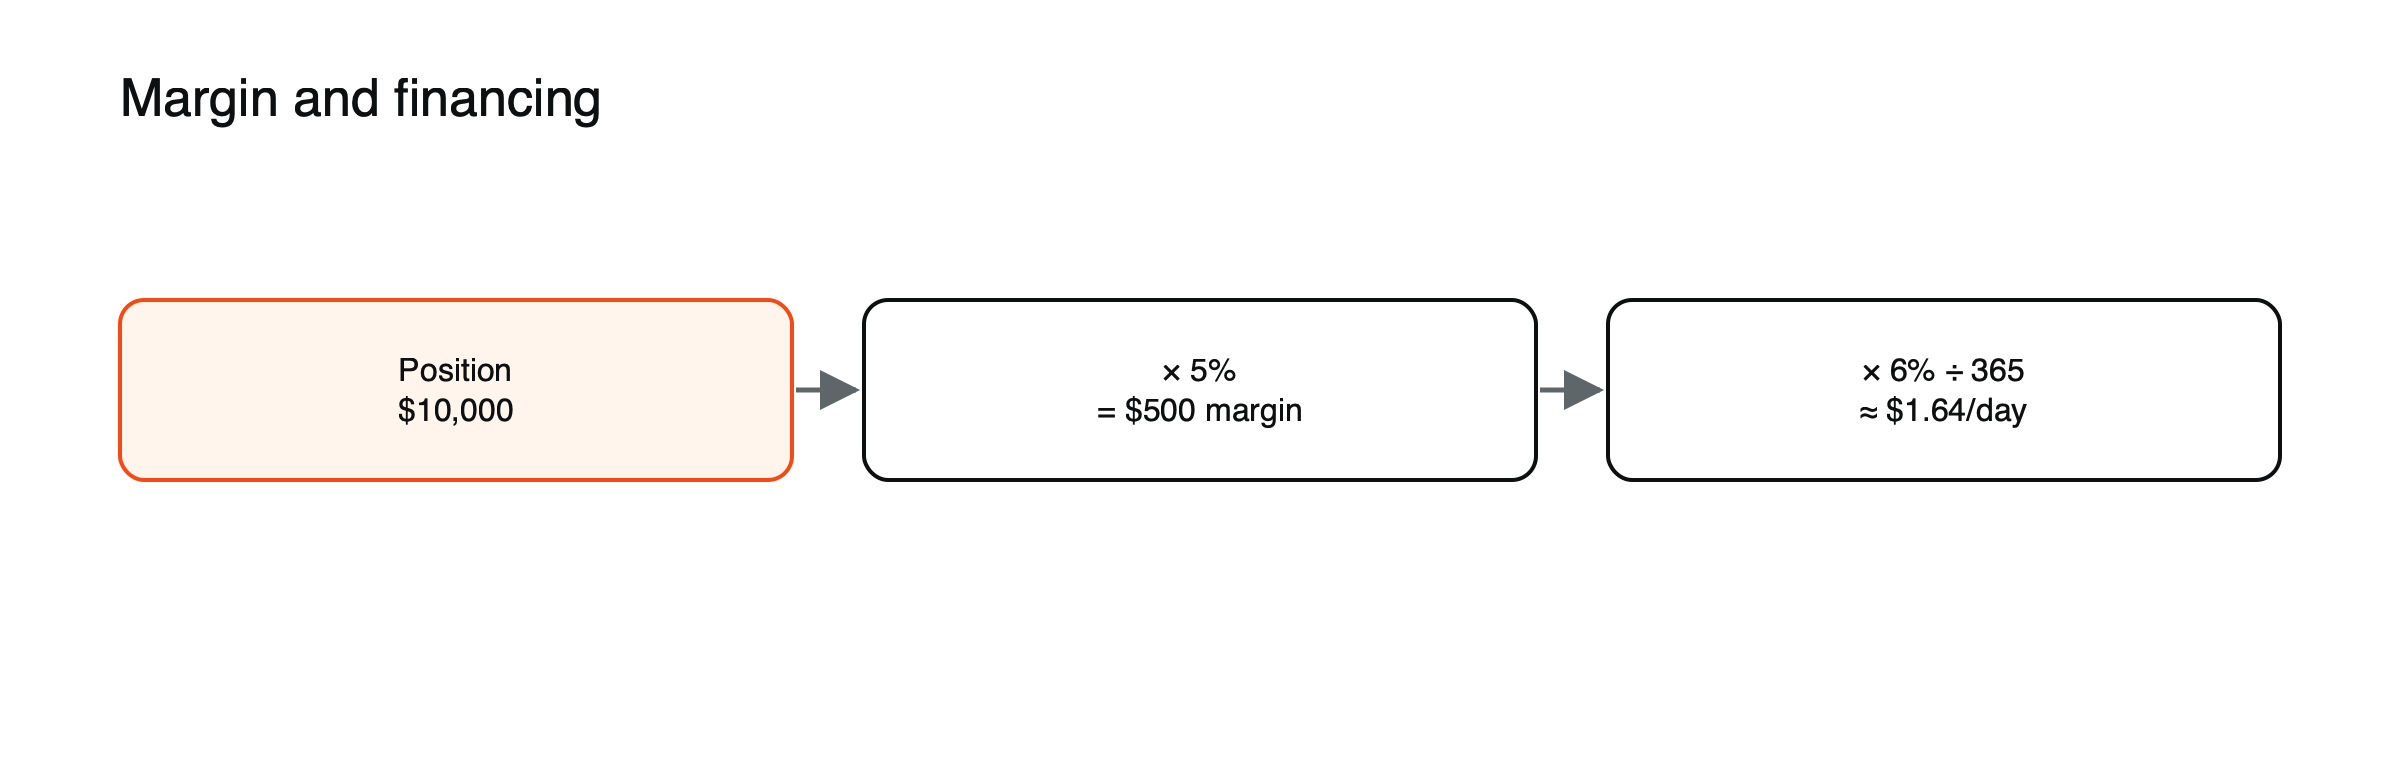
Рисунок: маржа и финансирование (условные ставки).
Пример расчёта: финансирование
- Стоимость позиции $10,000; годовая ставка 6,8% → в день ≈ $1,86; за 30 ночей ≈ $56
Короткие позиции могут облагаться более низкой ставкой или приносить небольшой кредит в зависимости от процентных ставок в задействованных валютах. (Условные ставки приведены для иллюстрации. [PFS: ставки маржи OTCN по инструментам и типам счетов; базовая ставка финансирования и наценка; день тройного свопа; исламские или беспроцентные условия, если они есть.])
Лимиты кредитного плеча для розничных клиентов
| Класс актива | Максимальное кредитное плечо для розничных клиентов (правила ЕС) |
|---|---|
| Основные валютные пары | 30:1 |
| Прочие валютные пары, золото, основные индексы | 20:1 |
| Прочие товары, прочие индексы | 10:1 |
| Отдельные акции | 5:1 |
| Криптовалюты | 2:1 |
[PFS: кредитное плечо, применимое к клиентам OTCN в каждой юрисдикции.] См. что такое кредитное плечо в торговле CFD.
Уровень маржи и свободная маржа
Свободная маржа — это собственные средства за вычетом используемой маржи. Уровень маржи — это собственные средства, делённые на используемую маржу, выраженные в процентах. При собственных средствах $4,000 и используемой марже $500 свободная маржа составляет $3,500, а уровень маржи — 800%. См. что такое свободная маржа и уровень маржи.
Маржин-коллы и стоп-аут
Если собственные средства снижаются до уровня требуемой маржи, вы можете получить маржин-колл, а позиции могут быть закрыты на уровне стоп-аута. По правилам ЕС для розничных клиентов позиции закрываются, когда собственные средства падают до половины требуемой маржи. [PFS: уровни маржин-колла и стоп-аута OTCN.] См. что происходит при маржин-колле и стоп-ауте и что такое защита от отрицательного баланса.
Маржа по инструментам: иллюстрация
| Позиция | Стоимость позиции | Плечо | Маржа |
|---|---|---|---|
| 1 лот EUR/USD по 1,1000 | $110,000 | 30:1 | около $3,667 |
| CFD на индекс США, $2 за пункт при 5,000 | $10,000 | 20:1 | $500 |
| 10 унций золота по $3,000 | $30,000 | 20:1 | $1,500 |
| 100 акций по $50 | $5,000 | 5:1 | $1,000 |
| 0,1 биткоина по $60,000 | $6,000 | 2:1 | $3,000 |
(Иллюстративные цены и лимиты кредитного плеча ЕС для розничных клиентов.) Один и тот же баланс счёта поддерживает очень разные размеры позиций в зависимости от класса актива.
Как маржа меняется при движении цен
Поскольку маржа — это процент от стоимости позиции, она меняется вместе с ценами. Если стоимость индексной позиции выше вырастет на 2% до $10 200, требуемая маржа увеличится примерно до $510; если стоимость снизится, маржа тоже уменьшится. Убытки также уменьшают капитал, поэтому падающий рынок для длинной позиции сокращает свободную маржу сразу с двух сторон: сам убыток и маржа, которая остаётся заблокированной.
Хеджированные позиции
Некоторые провайдеры снижают требуемую маржу, если клиент держит противоположные позиции по одному и тому же инструменту; другие взимают маржу по обеим позициям. [PFS: порядок учёта хеджированных позиций в OTCN.]
Финансирование по валютным парам на примере
По валютным парам овернайт-финансирование отражает разницу процентных ставок двух валют плюс наценку провайдера. Если вы покупаете валюту с более высокой процентной ставкой против валюты с более низкой, финансирование может быть небольшим начислением; продажа той же пары обычно стоит дороже. Ставки меняются вместе с решениями центральных банков, поэтому одна и та же позиция может переходить от начисления к списанию. См. как рассчитывается овернайт-финансирование.
Финансирование выходных
Позиции, удерживаемые через выходные, финансируются за дополнительные дни; часто тройное начисление приходится на один будний день. По индексной позиции на $10 000 при ставке 6,8% годовых за этот день взимается около $5,59 вместо $1,86. [PFS: день тройного начисления в OTCN по классам активов.]
Финансирование по типам инструментов
CFD на денежные индексы и акции обычно используют базовую процентную ставку плюс наценку. Валютные пары используют своп-ставки, основанные на процентных ставках двух валют. CFD на сырьё и индексы, основанные на фьючерсах, обычно не имеют ежедневного финансирования, поскольку стоимость заложена в цене фьючерса и корректировках при пролонгации. CFD на криптовалюты часто имеют фиксированную годовую ставку, установленную провайдером. [PFS: метод финансирования OTCN для каждого класса активов.]
Требования к марже могут меняться
Провайдеры могут повысить требования к марже перед важными событиями, в периоды сильной волатильности или для крупных позиций. Это снижает доступное кредитное плечо и может потребовать дополнительных средств в короткие сроки. [PFS: политика OTCN в отношении изменения требований к марже и порядок уведомления клиентов.]
Перед открытием позиции
- Какова стоимость позиции и сколько маржи она требует?
- Сколько свободной маржи останется после открытия?
- На сколько может сместиться цена до margin call или стоп-аута?
- Во что обойдётся финансирование за запланированный срок удержания, включая выходные?
Маржа и определение размера позиции
Маржа, необходимая для позиции, показывает, какую часть баланса она связывает, а не сколько вы можете потерять. Разумный размер позиции начинается с суммы, которую вы готовы потерять, если сработает стоп-лосс, и только потом проверяется, достаточно ли маржи и свободной маржи. Расчёт размера от максимально доступного плеча — один из самых распространённых способов попасть в стоп-аут. См. как определить размер CFD-позиции по риску на сделку.
Стоп-аут на примере
Допустим, на счёте $2 000, и вы открываете позиции, требующие $1 000 маржи. По правилу закрытия при 50% капитал, позиции закрываются, когда средства на счёте снижаются до $500. Это означает убыток в $1 500, то есть три четверти счёта, прежде чем сработает стоп-аут. (Условные цифры.) Удержание позиций, для которых маржа составляет лишь небольшую долю счёта, оставляет гораздо больше запаса для обычных колебаний цены.
Финансирование и срок удержания
| Ночей удержания | Финансирование на $10 000 при 6,8% годовых |
|---|---|
| 1 | Около $1,86 |
| 7 | Около $13,04 |
| 30 | Около $55,89 |
| 90 | Около $167,67 |
(Условная ставка.) Финансирование растёт пропорционально сроку удержания, поэтому оно наиболее важно для позиций, которые держатся неделями или месяцами.
Профессиональные клиенты
Клиентам, классифицированным как профессиональные, может предлагаться более высокое кредитное плечо, и на них могут не распространяться те же розничные защиты, например защита от отрицательного баланса. [PFS: предлагает ли OTCN статус профессионального клиента и каковы критерии.]
Маржа по CFD на акции
CFD на акции требуют более высокой маржи, чем индексы или валюты: 20% по правилам ЕС для розничных клиентов, поскольку отдельные акции более волатильны и могут делать гэпы на новостях компаний. Некоторые провайдеры устанавливают ещё более высокую маржу для акций небольших или более волатильных компаний. [PFS: уровни маржи по CFD на акции в OTCN.]
Маржа по криптовалютным CFD
CFD на криптовалюты имеют самую высокую маржу среди всех классов активов для розничных клиентов: 50% по правилам ЕС, поскольку цены могут изменяться на 10% и более за день. Падение биткоина на 25% израсходовало бы половину маржи по полностью леверидженной позиции и могло бы привести к её принудительному закрытию. Наличие свободных средств на счёте здесь важнее, чем для других инструментов. См. как маржа и волатильность взаимодействуют в CFD на криптовалюты.
Где отображается финансирование
Начисления и кредиты финансирования обычно указываются для каждой позиции и за каждый день в истории счёта и выписках, отдельно от реализованной прибыли и убытков. Регулярная проверка показывает, какую часть результатов съедают расходы на удержание позиций, особенно по позициям, которые остаются открытыми долгое время. [PFS: where OTCN shows daily financing in the platform and statements.] См. также, как читать выписку по счёту OTCN.
Несколько позиций одновременно
Маржа по каждой открытой позиции суммируется, поэтому несколько позиций могут связать значительную часть счёта, даже если каждая по отдельности выглядит небольшой. Коррелированные позиции, например две американские индексные, также могут одновременно терять деньги, уменьшая собственные средства, при этом их совокупная маржа остаётся задействованной. Проверка общей маржи и экспозиции по всем позициям, а не по одной, даёт реальную картину того, насколько близко счёт находится к маржин-коллу.
Где найти цифры
Спецификация каждого инструмента на платформе. См. как читать спецификацию сырьевого контракта и обзор комиссий OTCN.
Часто задаваемые вопросы
Является ли маржа комиссией?
Нет. Маржа — это часть вашего баланса, отложенная для поддержания открытой позиции. Она высвобождается при закрытии позиции с учётом прибыли или убытка.
Почему финансирование начисляется на полную стоимость позиции?
Потому что провайдер фактически финансирует всю позицию, а не только маржу, которую внесли вы.
Может ли финансирование быть положительным?
Да, по некоторым коротким позициям и по некоторым валютным парам, в зависимости от процентных ставок.
[RISK WARNING — Open decision 2: approved CFD and leverage risk warning to be inserted here before publishing.]
Показатели кредитного плеча, маржи и издержек в этой статье приведены как примерные значения для иллюстрации. Фактические условия зависят от провайдера, инструмента и правил в вашей стране.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.