
Как рассчитываются ставки финансирования на бессрочных фьючерсах
Разбор формулы ставки финансирования на бессрочных фьючерсах: из чего она состоит, как считаются выплаты и как работают четыре примера расчёта.
Ставка финансирования — это периодический платёж между лонгами и шортами по бессрочным фьючерсам, который удерживает цену контракта близко к спотовой. Большинство крупных бирж рассчитывают её каждые 8 часов по формуле ставка финансирования = премиальный индекс + clamp(процентная ставка − премиальный индекс, −0,05%, +0,05%), при этом процентная ставка фиксирована на уровне 0,01%. Вы platите или получаете величину позиции × ставку.
Части формулы
Премиальный индекс: насколько цена бессрочного контракта выше или ниже спотового индекса, усреднённо за период финансирования. Положительное значение означает, что бессрочный контракт торгуется выше спота.
Процентная ставка: обычно фиксирована на уровне 0,01% за 8 часов.
Clamp: ограничивает корректировку процентной ставки диапазоном от −0,05% до +0,05%. Поэтому при премиальном индексе между −0,04% и +0,06% ставка финансирования точно равна 0,01%.
Платёж = величина позиции × ставка финансирования. Если ставка положительная, лонги платят шортам. Если отрицательная, шорты платят лонгам. Основы см. в статье что такое бессрочные фьючерсы.
Пример 1: спокойный рынок
Премиальный индекс +0,02%. Ставка финансирования = 0,02% + clamp(0,01% − 0,02%) = 0,02% − 0,01% = 0,01%.
Лонг на $10 000 платит $1,00 каждые 8 часов, $3 в день и примерно $90 за 30 дней.
Пример 2: перегруженные лонги
Премиальный индекс +0,30%. Ставка финансирования = 0,30% + clamp(−0,29%) = 0,30% − 0,05% = 0,25%.
Тот же лонг на $10 000 платит $25 каждые 8 часов, $75 в день и $2 250 за 30 дней. Если бы эта позиция использовала кредитное плечо 10x на марже $1 000, одно только финансирование съедало бы 7,5% маржи каждый день.
Пример 3: перегруженные шорты
Премиальный индекс −0,10%. Ставка финансирования = −0,10% + clamp(0,11%) = −0,10% + 0,05% = −0,05%.
Теперь шорты платят лонгам: шорт на $10 000 платит $5 каждые 8 часов, а лонг на $10 000 получает $5.
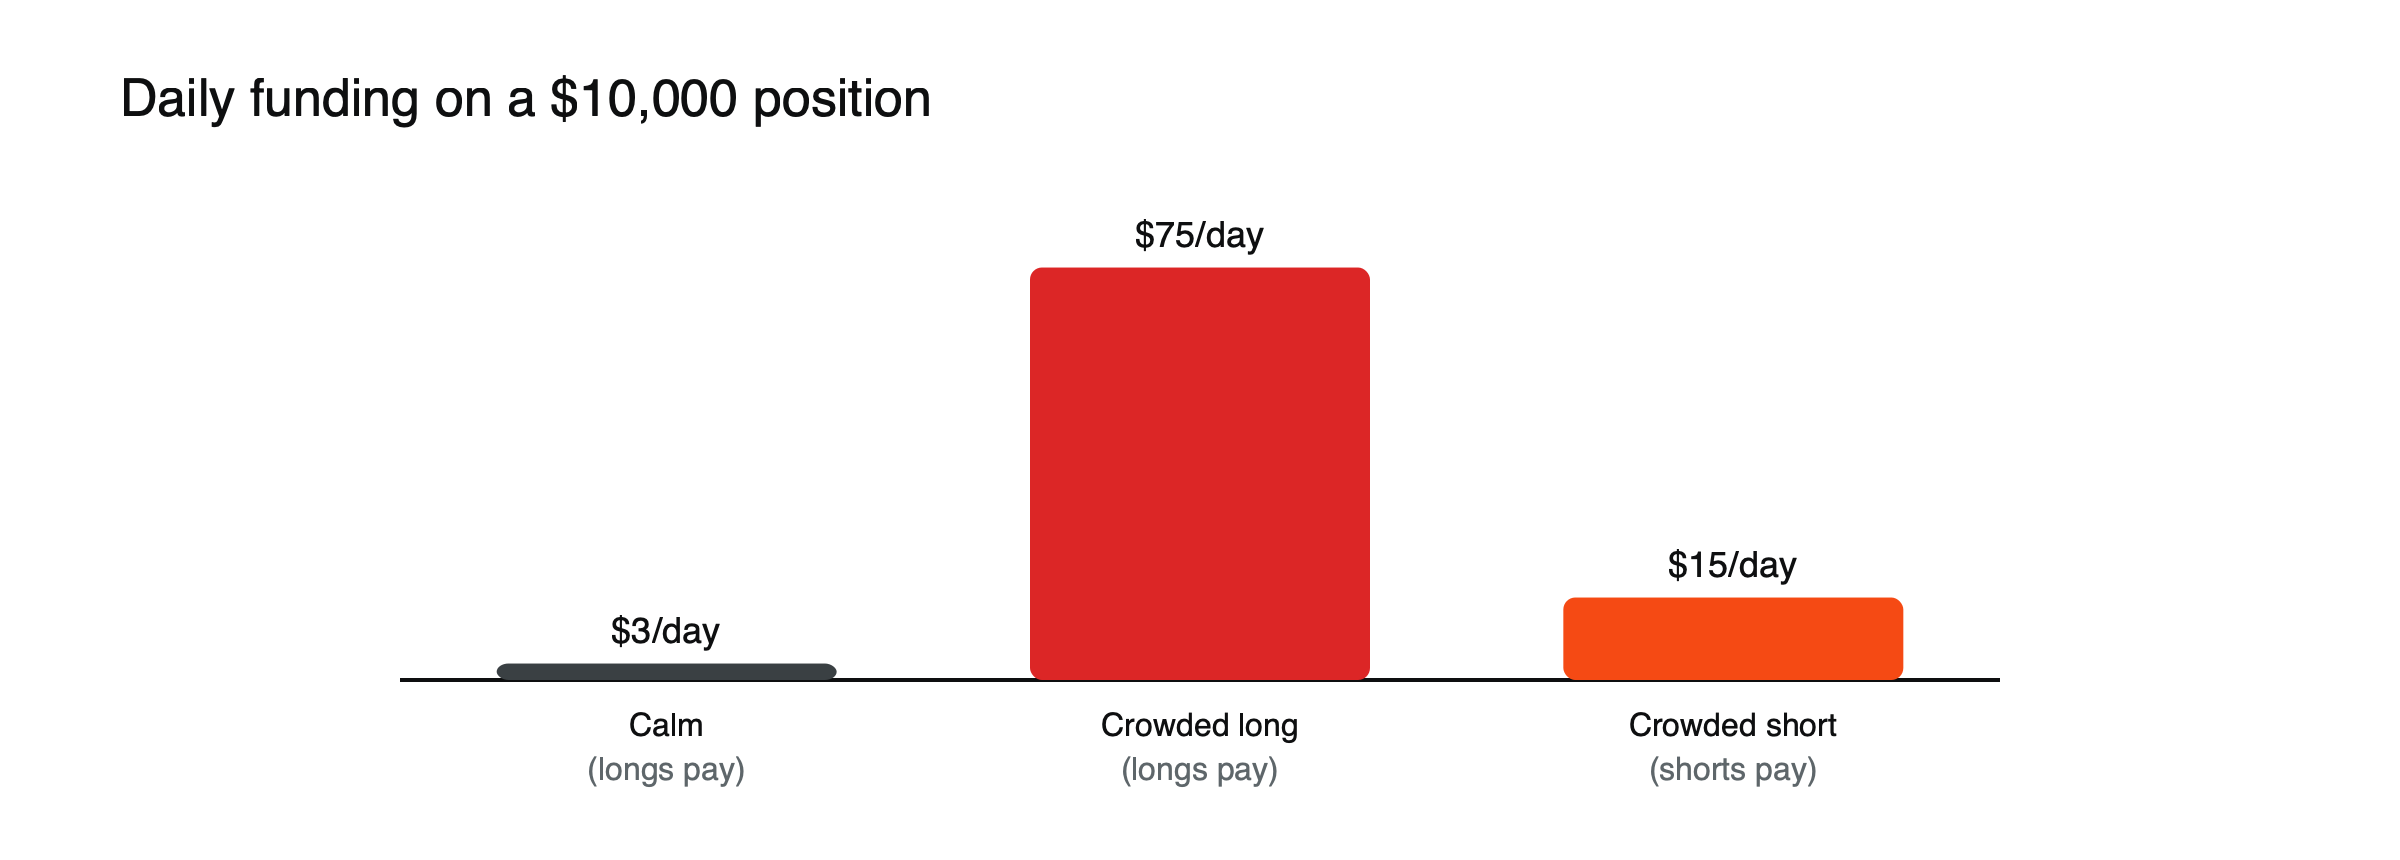
Рисунок: ежедневное финансирование позиции в $10 000 в каждом из примеров.
Пример 4: финансирование против роста цены
Лонг на $10 000 удерживается 30 дней, при этом финансирование в среднем составляет 0,05% каждые 8 часов. Финансирование стоит $5 за период, $15 в день и $450 за месяц. Если цена выросла на 3% за тот же период, позиция заработала $300. После учёта финансирования сделка принесла убыток около $150, хотя рынок двигался в её пользу.
Получение финансирования вместо его уплаты
Некоторые трейдеры стремятся зарабатывать на финансировании, а не платить его. Они покупают актив на спотовом рынке и открывают шорт бессрочного контракта того же размера, поэтому ценовые движения взаимно компенсируются. Когда финансирование положительное, шорт получает платежи. При базовой ставке 0,01% каждые 8 часов это составляет около 10,95% годовых до учёта издержек. (Иллюстративный расчёт.) Стратегия теряет деньги, когда финансирование становится отрицательным, требует маржи на шортовой ноге, которая может быть ликвидирована при резком росте цены, и зависит от того, насколько надёжно биржа хранит обе позиции. Та же идея лежит в основе некоторых синтетических долларовых продуктов.
Периоды расчётов, интервалы и ограничения
Большинство крупных бирж производят расчёт финансирования каждые 8 часов, часто в 00:00, 08:00 и 16:00 UTC, однако некоторые контракты рассчитываются каждые 4 часа или даже каждый час, а биржи устанавливают разные ограничения на максимальный размер ставки. Обычно финансирование уплачивается или получается только в случае, если позиция открыта на момент расчёта. Проверка интервала и ограничения в спецификации контракта помогает избежать неприятных сюрпризов.
Прогнозируемое и фактическое финансирование
Биржи показывают прогнозируемую ставку финансирования для следующего расчёта, которая меняется по мере движения премии в течение периода. Фактически взимаемая ставка фиксируется только при расчёте. Позиция, открытая непосредственно перед расчётом на основании низкой прогнозируемой ставки, может столкнуться с более высоким платежом, если рынок за это время изменится.
Финансирование на экстремальных рынках
Во время резких обвалов фандинг часто меняется с положительного на отрицательный в течение нескольких часов: длинные позиции ликвидируются, а трейдеры спешат открывать шорты. На пике эйфорических ралли он может несколько дней держаться на своём лимите. Такие крайние значения редко длятся долго: высокий фандинг привлекает трейдеров, которые получают его, держа спот и открывая шорт по перпетуалу, а ликвидации обнуляют переполненные позиции. Поэтому экстремальные показатели чаще указывают на поворотные точки, чем на начало тренда, хотя они могут сохраняться достаточно долго, чтобы стать затратными для тех, кто ставит на немедленный разворот.
Фандинг в торговом плане
Для тех, кто держит перпетуалы более нескольких часов, фандинг должен входить в план с самого начала. Оцените стоимость за ожидаемый срок удержания при текущей ставке и при более высокой, и сравните её с ожидаемым движением цены. Если фандинг съест большую часть ожидаемой прибыли, более короткий срок удержания, датированный фьючерс или спотовая позиция могут лучше подойти для идеи. Установка оповещения о необычно высоком фандинге также может побудить к пересмотру позиции до того, как издержки накопятся.
Фандинг также различается между биржами в один и тот же момент, поскольку у каждой площадки свои трейдеры и стакан заявок. Крупные и устойчивые разрывы между биржами могут привлекать арбитраж: трейдеры открывают лонг там, где фандинг отрицательный, и шорт там, где он положительный. Для обычного трейдера практический вывод проще: проверяйте текущую ставку на бирже, которой вы реально пользуетесь, а не рыночное среднее, опубликованное сайтом где-то ещё.
Что говорит фандинг
- Высокий положительный фандинг: многие трейдеры находятся в лонгах с плечом, что может предшествовать резким падениям, если их принудительно закроют.
- Отрицательный фандинг: шорты переполнены.
- Нормальное состояние: по данным BitMEX, фандинг был положительным более 92% времени за девять лет, частично из-за фиксированного процентного члена 0,01%.
Некоторые биржи производят расчёты чаще или по-другому ограничивают ставки, поэтому проверяйте спецификацию контракта.
Почему фандинг важен для трейдеров
При долгосрочном удержании позиции фандинг может быть так же важен, как движения цены. Он также используется в стратегиях, например в синтетических долларах, которые собирают фандинг. См. что такое синтетический долларовый стейблкоин и что вызывает каскады ликвидаций.
Торговля с плечом увеличивает как убытки, так и прибыль и может привести к быстрой потере всей маржи.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы волатильны, и вы можете потерять вложенную сумму.
Часто задаваемые вопросы
Плачу ли я фандинг, если закрываю позицию до времени расчёта?
Обычно нет. Фандинг, как правило, платят или получают только позиции, открытые в момент расчёта, хотя правила различаются в зависимости от биржи.
Является ли фандинг комиссией в пользу биржи?
Нет. Фандинг переходит между трейдерами на противоположных сторонах. Биржа взимает свои торговые комиссии отдельно.
Источники
- Ставка фандинга (формула; 0,01% каждые 8 часов; ограничение ±0,05%; ровно 0,01%, когда премия между −0,04% и +0,06%; положительна в 92% случаев по данным BitMEX) — Spark
- Ставка фандинга (формула Binance и пример расчёта) — BIT Knowledge Hub
- Почему ставка фандинга выше или ниже, чем я ожидаю? (формула BitMEX) — BitMEX Support