
Мифы о золоте, которые вводят в заблуждение начинающих трейдеров
Распространённые мифы о золоте: он всегда растёт в кризис, всегда опережает инфляцию, не может резко упасть, всегда движется против акций, ничего не стоит держать и игнорирует процентные ставки. Проверка на истории самого золота показывает, что каждый из них терпит крах хотя бы раз, совсем недавно, когда золото упало с уровня выше 5 200 долларов в феврале 2026 года почти до 4 060 долларов к июню.
Распространённые мифы о золоте: он всегда растёт в кризис, всегда опережает инфляцию, не может резко упасть, всегда движется против акций, ничего не стоит держать и игнорирует процентные ставки. Проверка на истории самого золота показывает, что каждый из них терпит крах хотя бы раз, совсем недавно, когда золото упало с уровня выше 5 200 долларов в феврале 2026 года почти до 4 060 долларов к июню.
Как проверяются мифы
Вместо абстрактного спора о каждом мифе эта статья рассматривает шесть эпизодов из современной истории золота, с 1980 года по 2026 год, и отмечает, какие представления опровергает каждый из них. Золото во многие периоды было отличным долгосрочным активом, и ничто в этой статье не призывает отказаться от его владения. Суть в том, что простые правила, которые повторяют о золоте, слишком часто оказываются ошибочными, и для тех, кто торгует по ним с использованием плеча, это становится дорогостоящим. Цены приблизительны там, где не указан источник.
1980–2001: два десятилетия снижения
В январе 1980 года золото достигло около 850 долларов за унцию на пике страха перед инфляцией, который последовал за отменой конвертируемости доллара в золото и нефтяными шоками. В течение следующих двух десятилетий оно снижалось, опустившись примерно до 250 долларов к концу 1990-х, тогда как потребительские цены более чем удвоились. Те, кто купил на пике, потеряли большую часть реального капитала на протяжении целого поколения.
Опровергаемые мифы: «золото всегда опережает инфляцию» и «золото не может резко упасть». За двадцать лет золото сильно проигрывало инфляции, поскольку реальные процентные ставки были высокими, а инфляция снижалась.
2008: первый этап кризиса
По мере обострения финансового кризиса в 2008 году золото не росло устойчиво. Между весенним максимумом и осенней паникой оно упало примерно на четверть, поскольку инвесторы продавали всё, что могли, чтобы получить наличные, а доллар резко вырос. Лишь позже, когда центральные банки снизили ставки и начали скупку облигаций, золото начало длительный рост.
Опровергаемые мифы: «золото всегда растёт в кризис» и «золото всегда движется против акций». В острой фазе золото и акции падали вместе.
2011–2015: завершение бычьего рынка
После пика около 1 900 долларов в 2011 году золото снижалось более четырёх лет и к концу 2015 года потеряло более 40%, на фоне восстановления экономики США, движения Федеральной резервной системы к повышению ставок и укрепления доллара. Инфляция была низкой и стабильной, что устранило одну из причин, по которым инвесторы покупали золото.
Опровергаемые мифы: «ставки не имеют значения» и «золото не может резко упасть». Перспектива более высокой реальной доходности и более сильного доллара оказалась достаточной, чтобы запустить длительное снижение. См. почему золото падает, когда реальная доходность растёт.
Март 2020: бегство к наличности
Когда пандемия обрушилась на рынки, золото потеряло почти 15% за пять торговых сессий от максимума 9 марта, поскольку инвесторы и фонды продавали ликвидные активы, чтобы покрыть маржин-коллы и получить доллары. Затем оно сильно восстановилось и позже в том же году обновило рекорды.
Опровергаемые мифы: «золото всегда растёт в кризис» и «золото всегда движется против акций». Первое движение было вниз, вместе с акциями; роль защитного актива вернулась лишь после того, как паника улеглась.
2022: высокая инфляция, плоское золото
В 2022 году инфляция в США и Европе достигла максимумов за четыре десятилетия. Золото завершило год примерно без изменений, тогда как широкая корзина сырьевых товаров выросла примерно на 18%, во главе с энергоносителями. Быстрый рост реальных процентных ставок нивелировал аргумент в пользу золота как защиты от инфляции.
Опровергаемые мифы: «золото всегда опережает инфляцию» и «ставки больше не имеют значения». В год наивысшей инфляции классическая защита от инфляции не сработала. См. являются ли сырьевые товары хорошей защитой от инфляции?.
2026: рекорд, затем падение более чем на 20%
В январе 2026 года золото установило рекорды выше 5 100 долларов, а в конце февраля торговалось выше 5 200 долларов, поддерживаемое покупками центральных банков и геополитическим страхом. К концу июня оно находилось около 4 060 долларов, что составляет падение более чем на 20% за четыре месяца. Позиции с плечом, открытые近 вершины, потеряли в пропорции к своей марже намного больше этого.
Опровергаемые мифы: «золото не может резко упасть» и «золото всегда растёт в кризис». Конфликт, начавшийся в конце февраля, не предотвратил последовавшего снижения.
Итоги в одной таблице
| Эпизод | Движение золота | Опровергаемые мифы |
|---|---|---|
| 1980–2001 | С примерно 850 до примерно 250 долларов | Всегда опережает инфляцию; не может резко упасть |
| Кризис 2008 года | Упал примерно на четверть, а затем вырос | Всегда растёт в кризис; движется противоположно акциям |
| 2011–2015 | Упал более чем на 40% | Ставки не имеют значения; не может резко упасть |
| Март 2020 | Почти −15% за пять торговых сессий | Всегда растёт в кризис; движется противоположно акциям |
| 2022 | Примерно без изменений на пике инфляции | Всегда опережает инфляцию; ставки не имеют значения |
| 2026 | Более −20% за четыре месяца | Не может резко упасть; всегда растёт в кризис |
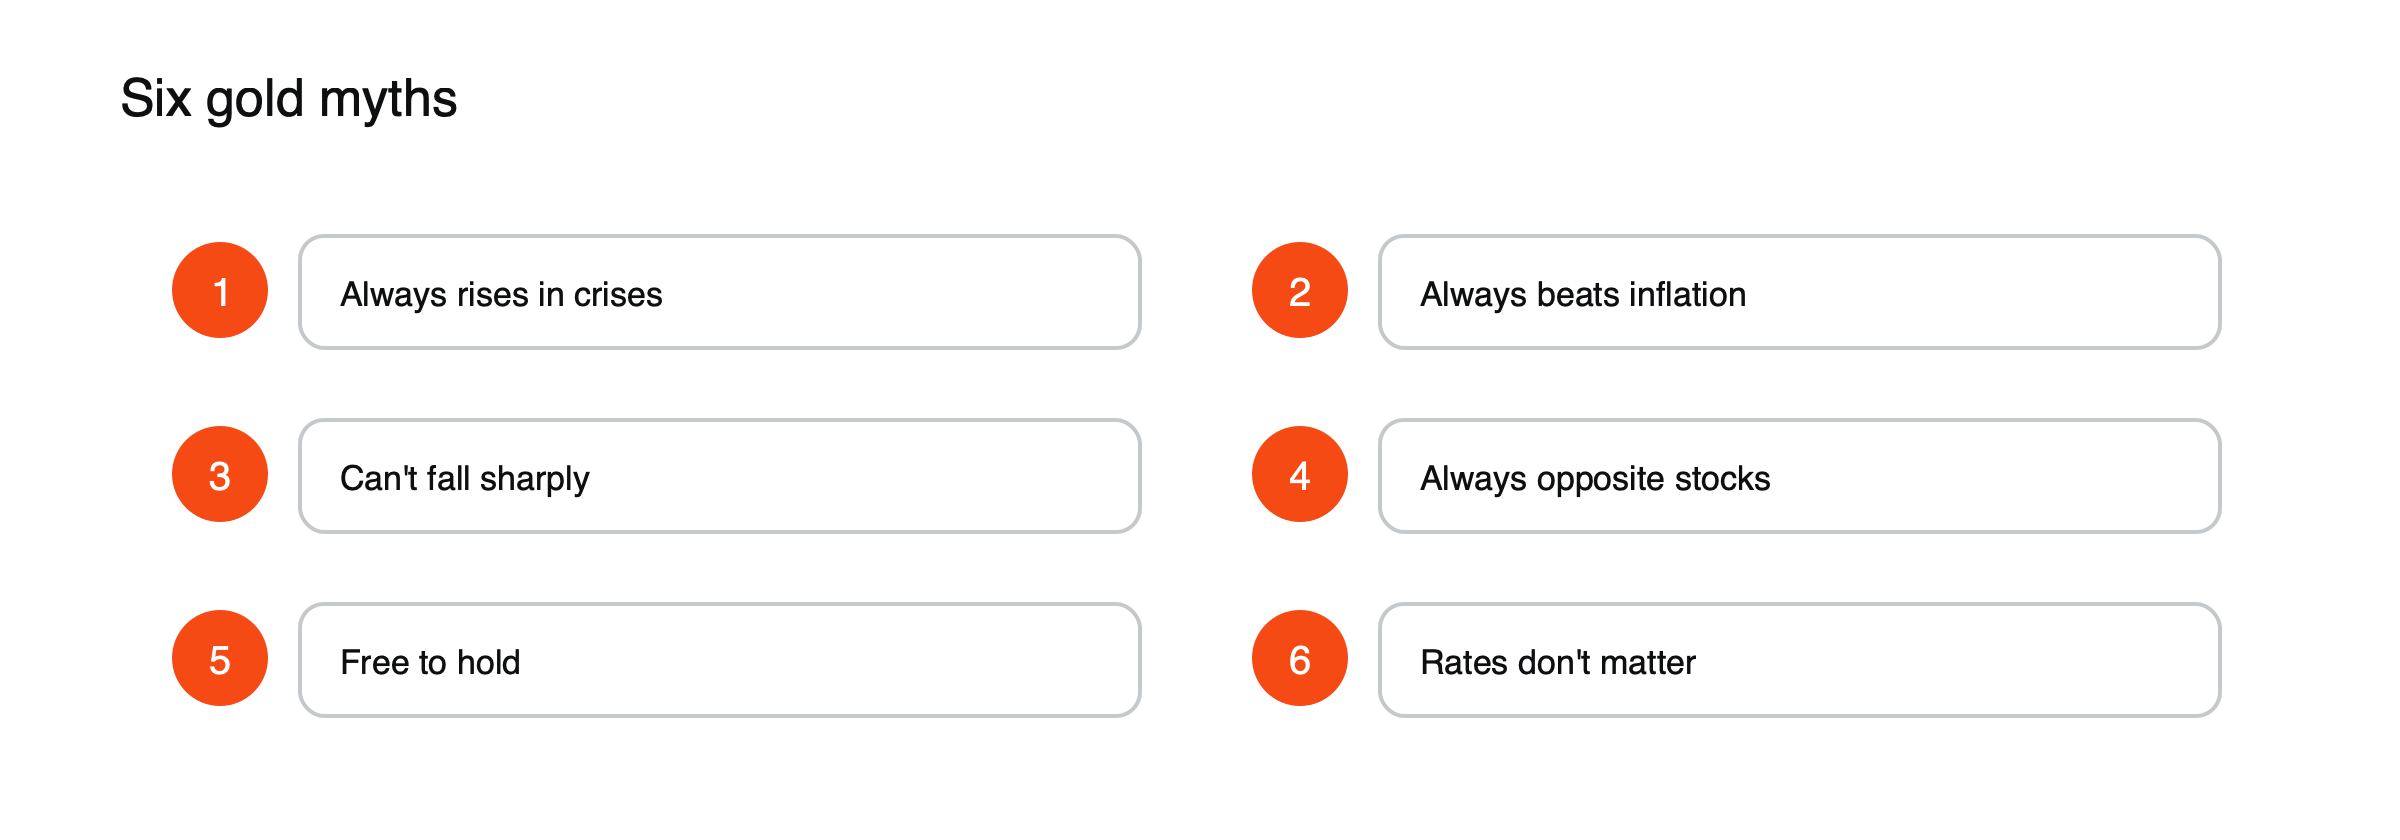 Рисунок: Шесть мифов о золоте.
Миф, который не подтверждает ни один эпизод: владение ничего не стоит
Один миф проваливается постоянно, а не в отдельных эпизодах: идея о том, что владение золотом ничего не стоит. Физическое золото требует расходов на хранение и страхование, фонды взимают комиссии, а CFD на золото предполагают ночной финансовый перенос на полную стоимость позиции. Для позиции в один лот по ценам 2026 года при иллюстративной годовой ставке 6% это может составлять около 2 000 долларов в месяц. См. как работает ночной финансовый перенос по CFD.
Что выдерживает проверку
На протяжении всех эпизодов золото неоднократно восстанавливалось после падений и на длинных периодах часто сохраняло стоимость капитала, особенно когда реальные процентные ставки были низкими или снижались, а доверие к валютам было слабым. Не выдерживают абсолютные формулировки: «всегда», «никогда», «не может». Трейдеры, которые рассматривают золото как актив с несколькими драйверами, а не как гарантированное убежище, подбирают размер позиций с учётом падений, которые история показывает как обычные. См. что движет ценами на золото и как работают CFD на сырьевые товары.
Почему мифы сохраняются
Мифы о золоте живучи, потому что в каждом из них есть доля правды. Золото часто хорошо показывает себя в кризисы, на очень длинных периодах в целом сохраняло стоимость и нередко движется иначе, чем акции. Проблема возникает тогда, когда тенденции принимают за правила. Маркетинг продуктов на золото обычно делает акцент на тенденциях, а запоминающиеся ралли пересказывают чаще, чем long-периоды снижения. Трейдер, который помнит ралли 2020 и 2025 годов, но не помнит падение 2011–2015 годов, получает искажённую картину.
Кредитное плечо превращает мифы в убытки
Для того, кто держит физическое золото без заимствований, падение на 20% болезненно, но переносимо. Для трейдера, использующего максимальное плечо 20:1, разрешённое для розничных клиентов в ЕС по CFD на золото, падение всего на 5% равно всей марже позиции. Каждый из приведённых выше эпизодов включал падения, значительно превышавшие 5%, поэтому вера в то, что золото «не может резко упасть», куда опаснее при плече, чем без него. См. сколько маржи нужно для одного лота золота.
Чек-лист, защищающий от мифов
- Что произойдёт с этой позицией, если золото упадёт на 10% за месяц?
- Растут или падают реальные доходности и доллар?
- Является ли текущий страх таким, который поддерживает золото, или таким, который вынуждает к продажам?
- Во что обойдётся удержание позиции за запланированный период?
- Рассчитан ли размер позиции на обычные для истории падения, а не только на недавний рост?
Что объединяет эпизоды
Почти в каждом эпизоде золото падало, когда реальные процентные ставки росли, когда доллар резко укреплялся или когда инвесторам срочно требовались деньги. Оно росло, когда реальные ставки снижались, когда доверие к валютам ослабевало и когда активно покупали устойчивые покупатели, такие как центральные банки. Наблюдение за этими драйверами объясняет поведение золота гораздо лучше, чем любое отдельное правило о кризисах или инфляции. См. почему золото и доллар США обычно движутся в противоположных направлениях.
Долгосрочный взгляд и взгляд трейдера
Инвестор, который десятилетиями держит золото без плеча, может позволить себе пережить падения на 20% или даже 40%, если долгосрочная картина сохраняется. Трейдер, использующий плечо, не может. Та же история, которая поддерживает золото как долгосрочное вложение, является предупреждением для краткосрочных позиций, где решающее значение имеют тайминг, размер позиции и издержки. Оба взгляда могут быть верны одновременно: золото может быть надежным долгосрочным активом и опасной сделкой с плечом, в зависимости от того, как вы его держите и какого размера позиция. Прежде чем выбирать размер позиции, определите, что именно вы делаете.
Эта статья носит образовательный характер и не является финансовой, инвестиционной, юридической или налоговой консультацией. Цифровые активы подвержены высокой волатильности, и вы можете потерять вложенную сумму.
Источники
- Обзор и прогноз за март 2020 г. (золото потеряло почти 15% за пять торговых сессий от максимума 9 марта) — Nasdaq
- Спотовая цена золота превысила $5,246 (27 февраля 2026 г.) — USAGOLD
- Золото восстановилось выше $4,060 (26 июня 2026 г.) — USAGOLD
- Сырьевые товары — больше, чем просто защита от инфляции (2022: сырьевые товары +18%, золото примерно без изменений) — WisdomTree
- Золото превысило $5,000, а серебро — $100 (рекорд выше $5,100 в январе 2026 г.) — Barchart, январь 2026